OZON: выручка ускорилась до +62,7%, но маржа EBITDA сжалась до 13,8%
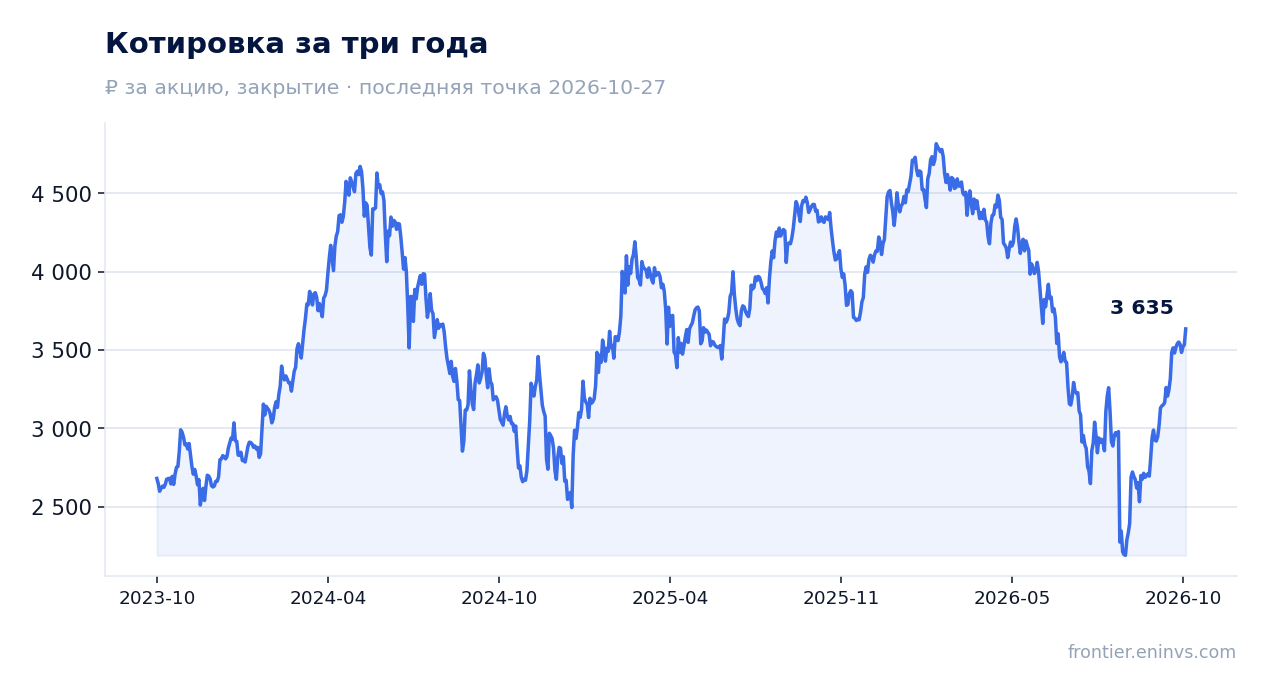
25 ноября OZON раскрыла результаты за третий квартал 2026 года. Выручка выросла на 62,7% год к году до 421,2 млрд руб., EBITDA – на 49,4% до 58,3 млрд руб., но её маржа снизилась до 13,8% против 15,1% годом ранее. . При текущей цене бумага выглядит скорее привлекательной: рост выручки ускоряется, а дивидендная доходность в 5,9% поддерживает держателей.
Главные тезисы
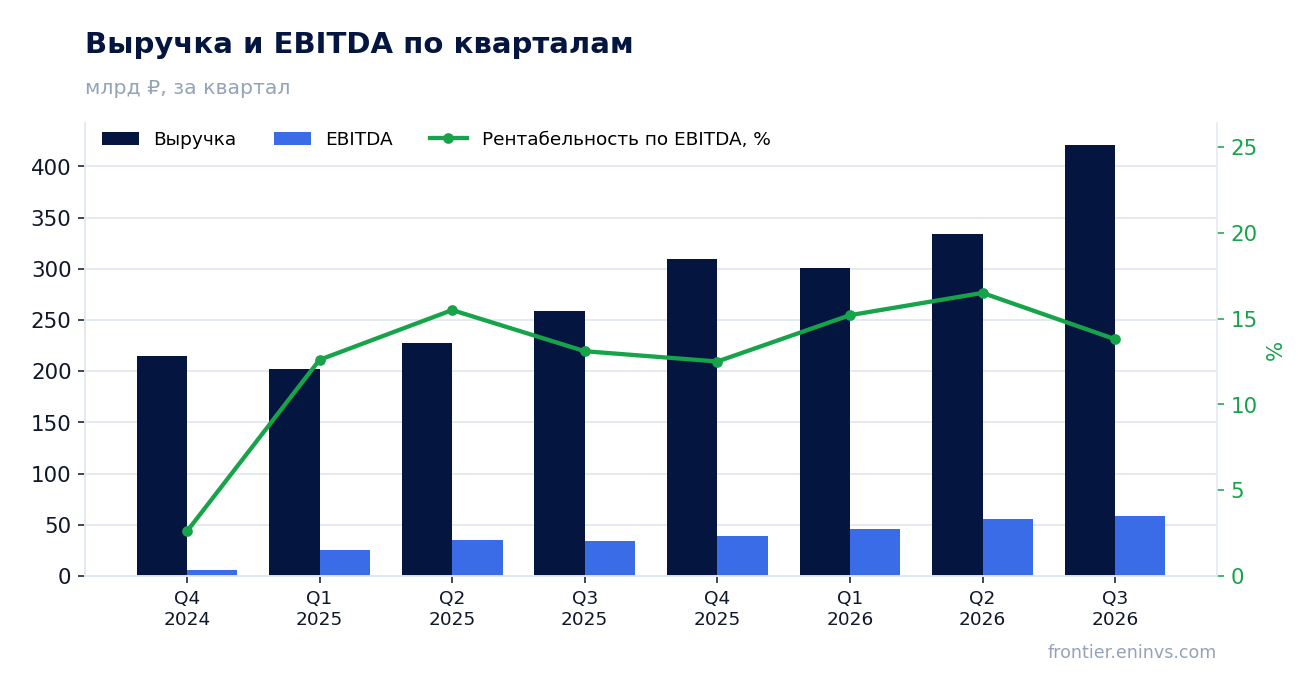
— Выручка в третьем квартале выросла на 62,7% год к году до 421,2 млрд руб., и это ускорение после 46,8% во втором квартале
— EBITDA прибавила 49,4% год к году, но её маржа сжалась до 13,8% с 15,1% годом ранее
— Чистый долг вырос до 278,8 млрд руб. на 30 сентября 2026 года с 239,3 млрд на 30 июня, а отношение долга к EBITDA LTM составляет 1,53
— Дивидендные выплаты за последние 12 месяцев составили 213,55 руб. на акцию при доходности 5,9%
— По модели портала потенциал роста к справедливой стоимости оценивается в +55%
— Бумага входит в живые модельные стратегии портала: RU AI conviction, RU AI long-short и RU Growth-stories
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 259 | 421 | +62,7% |
| EBITDA | 39,0 | 58,3 | +49,4% |
| Операционная прибыль | 17,8 | — | — |
| Чистая прибыль | -157 | — | — |
| Операционный денежный поток | 173 | — | — |
| Капзатраты | 13,5 | — | — |
| Рентабельность по EBITDA | 15,1% | 13,8% | -1,3 п.п. |
| Чистая маржа | -60,5% | — | — |
Выручка в третьем квартале выросла на 62,7% год к году до 421,2 млрд руб., и это ускорение после 46,8% во втором квартале
Выручка OZON за третий квартал 2026 года составила 421,2 млрд руб., что на 62,7% больше, чем годом ранее. Во втором квартале рост был скромнее – 46,8%, поэтому текущий квартал показывает ускорение. Это самый высокий темп роста за последние четыре квартала: в первом квартале 2026 года он составлял 48,9%, в четвёртом квартале 2025 года – 44,1%.
Ускорение роста выручки важно для оценки компании: оно означает, что бизнес наращивает обороты быстрее, чем ожидалось по динамике предыдущих кварталов. При этом абсолютный прирост выручки за квартал – около 162 млрд руб. – сопоставим с выручкой компании за целый квартал два года назад.
EBITDA прибавила 49,4% год к году, но её маржа сжалась до 13,8% с 15,1% годом ранее
EBITDA за третий квартал 2026 года составила 58,3 млрд руб., увеличившись на 49,4% год к году. Однако темп роста EBITDA отстаёт от темпа роста выручки (+62,7%), из-за чего маржа снизилась до 13,8% против 15,1% в третьем квартале 2025 года.
Сжатие маржи на 1,3 процентного пункта означает, что расходы растут быстрее выручки. Компания не раскрыла в предоставленных фактах, какая именно статья затрат дала такой эффект, поэтому ограничимся констатацией: рост EBITDA в деньгах есть, но эффективность на рубль выручки снизилась. Для инвестора это сигнал, что масштабирование бизнеса пока не сопровождается ростом рентабельности.
Чистый долг вырос до 278,8 млрд руб. на 30 сентября 2026 года с 239,3 млрд на 30 июня, а отношение долга к EBITDA LTM составляет 1,53
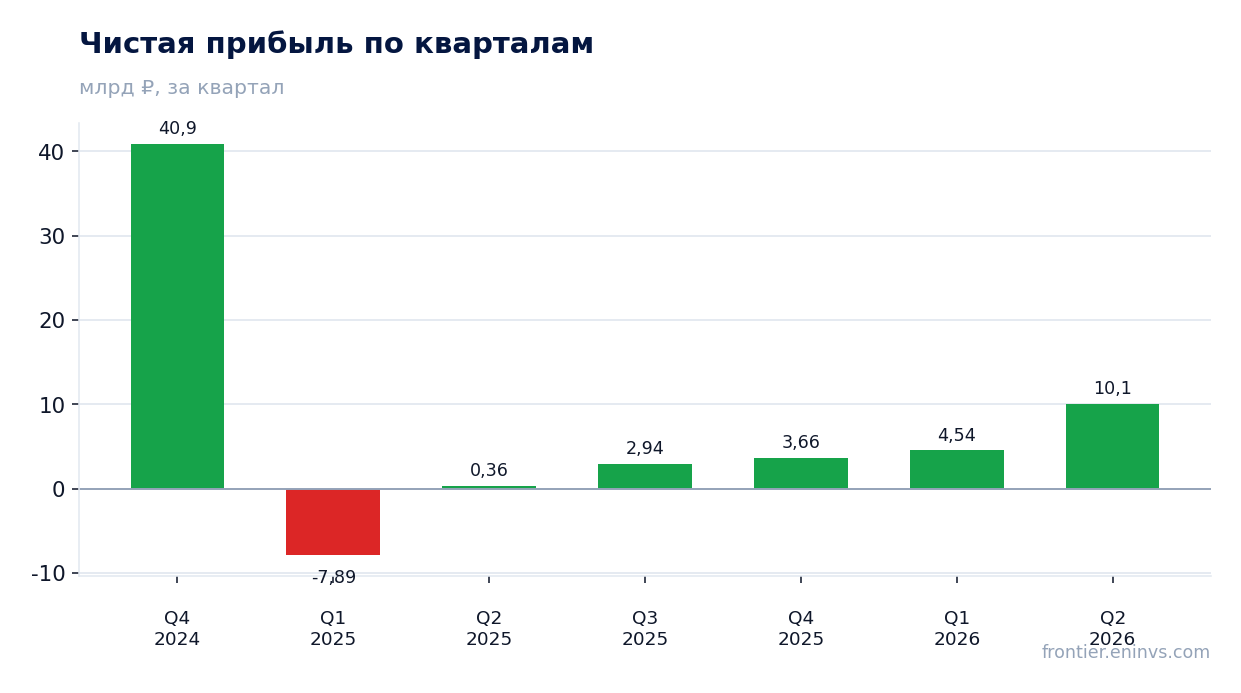
Чистый долг на 30 сентября 2026 года составил 278,8 млрд руб., увеличившись на 39,5 млрд руб. с 239,3 млрд на 30 июня 2026 года. За год – с 170,2 млрд на 30 сентября 2025 года – долг вырос на 108,7 млрд руб. Рост долга сопровождает расширение бизнеса, но требует контроля.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,53. Это умеренный уровень, который оставляет пространство для дальнейшего финансирования роста. При этом сравнение с предыдущими значениями коэффициента в фактах отсутствует, поэтому направление его изменения не оцениваем.
Дивидендные выплаты за последние 12 месяцев составили 213,55 руб. на акцию при доходности 5,9%
За последние 12 месяцев OZON выплатила дивиденды в размере 213,55 руб. на акцию, что даёт текущую доходность 5,9%. В 2026 году выплата составила 70,0 руб. на акцию с доходностью 1,7% на дату отсечки, в 2025 году – 143,55 руб. с доходностью 3,4%.
Для дивидендной истории это существенные выплаты. Доходность 5,9% заметно выше, чем в 2025 и 2026 годах, что связано как с ростом самого дивиденда, так и с текущей ценой акции. Компания остаётся растущей, и выплаты могут варьироваться в зависимости от прибыли и инвестиционных потребностей. Наша оценка дивиденда на текущий год исходит из сохранения выплат на уровне последних 12 месяцев при условии, что прибыль и денежный поток позволят их финансировать.
По модели портала потенциал роста к справедливой стоимости оценивается в +55%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции к справедливой стоимости составляет +55%. Это собственная оценка портала, а не рыночный консенсус или целевая цена.
Текущий мультипликатор EV/EBITDA LTM равен 5,54, P/E LTM – 38,52. Для растущей компании с ускорением выручки такие уровни выглядят умеренными, особенно с учётом дивидендной доходности. Однако сравнение с собственной историей мультипликаторов в фактах отсутствует, поэтому ограничиваемся констатацией текущих значений.
Бумага входит в живые модельные стратегии портала: RU AI conviction, RU AI long-short и RU Growth-stories
Акция OZON включена в три живые модельные стратегии портала: RU AI conviction (Claude), RU AI long-short (market-neutral) и RU Growth-stories (GARP). Включение отражает прохождение скринингов этих стратегий и не является аргументом в пользу вердикта.
Для держателей это означает, что бумага присутствует в модельных портфелях, но решение о покупке или продаже каждый инвестор принимает самостоятельно с учётом своих целей и ограничений.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 818 млрд ₽ |
| P/E (LTM) | 38,5 |
| EV/EBITDA (LTM) | 5,5 |
| Чистый долг / EBITDA | 1,53 |
| ROE | -26,2% |
| Дивидендная доходность (12 мес) | 5,7% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2025 | 143,55 | 3,4% |
| 2026 | 70,00 | 1,7% |
Итог
Сильной стороной отчёта стал рост выручки на 62,7% год к году с ускорением относительно второго квартала. Однако EBITDA выросла медленнее – на 49,4%, и маржа сжалась до 13,8%. Долговая нагрузка в 1,53 EBITDA LTM остаётся умеренной, а дивидендная доходность в 5,9% поддерживает держателей. По модели портала потенциал роста составляет +55%. Вердикт – скорее привлекательно: ускорение выручки и дивиденд перевешивают сжатие маржи, но устойчивость рентабельности остаётся ключевым вопросом.
Перейти к финансовой карточке компании OZON →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций