Озон Фарм: прибыль за полугодие выросла на 89,7%, но операционный денежный поток за 12 месяцев почти вдвое ниже EBITDA
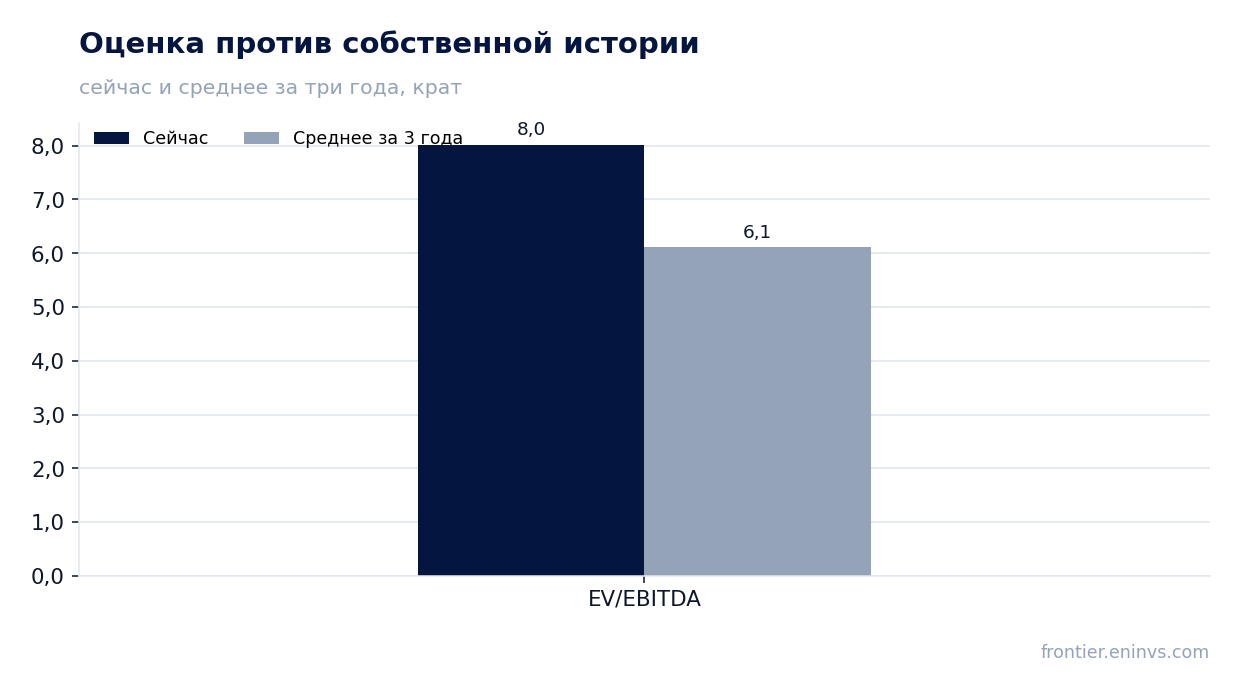
25 августа «Озон Фарм» раскрыла результаты за первое полугодие 2026 года: выручка выросла на 11,7% до 14 821 млн руб., EBITDA – на 20,8%, а чистая прибыль – на 89,7% до 3 247 млн руб. Рентабельность по EBITDA достигла 36,9% против 34,1% годом ранее, чистая маржа – 21,9% против 12,9%. При этом за последние 12 месяцев операционный денежный поток составил лишь 3 300 млн руб. против EBITDA в 7 327 млн руб., что ставит вопрос о качестве прибыли. На текущей цене акция выглядит скорее привлекательно: мультипликатор EV/EBITDA (8,3x) выше собственного трёхлетнего среднего (6,1x), но модель портала даёт потенциал роста на 16%.
Главные тезисы
— Чистая прибыль за полугодие выросла на 89,7% до 3 247 млн руб., но почти половина прироста – эффект низкой базы прошлого года из-за высоких финансовых расходов
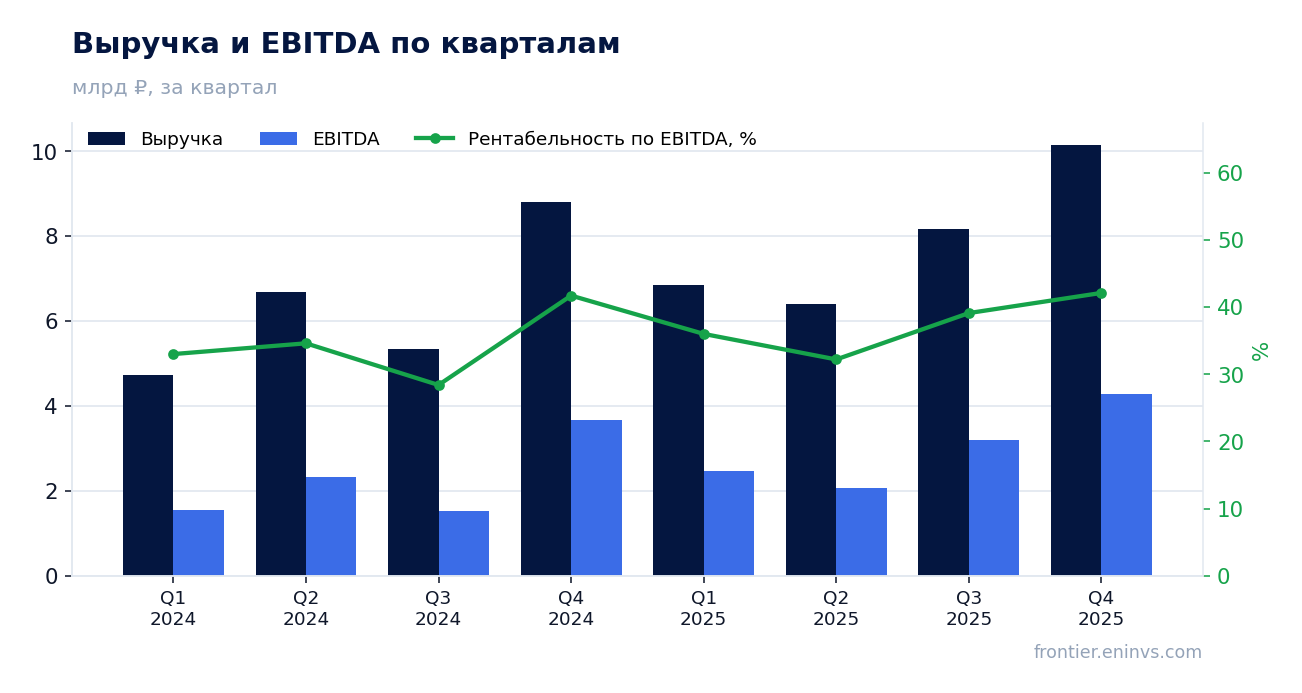
— EBITDA за полугодие выросла на 20,8% до 5 472 млн руб., маржа расширилась до 36,9% с 34,1%
— Операционный денежный поток за последние 12 месяцев – 3 300 млн руб., что составляет лишь 45% от EBITDA за тот же период
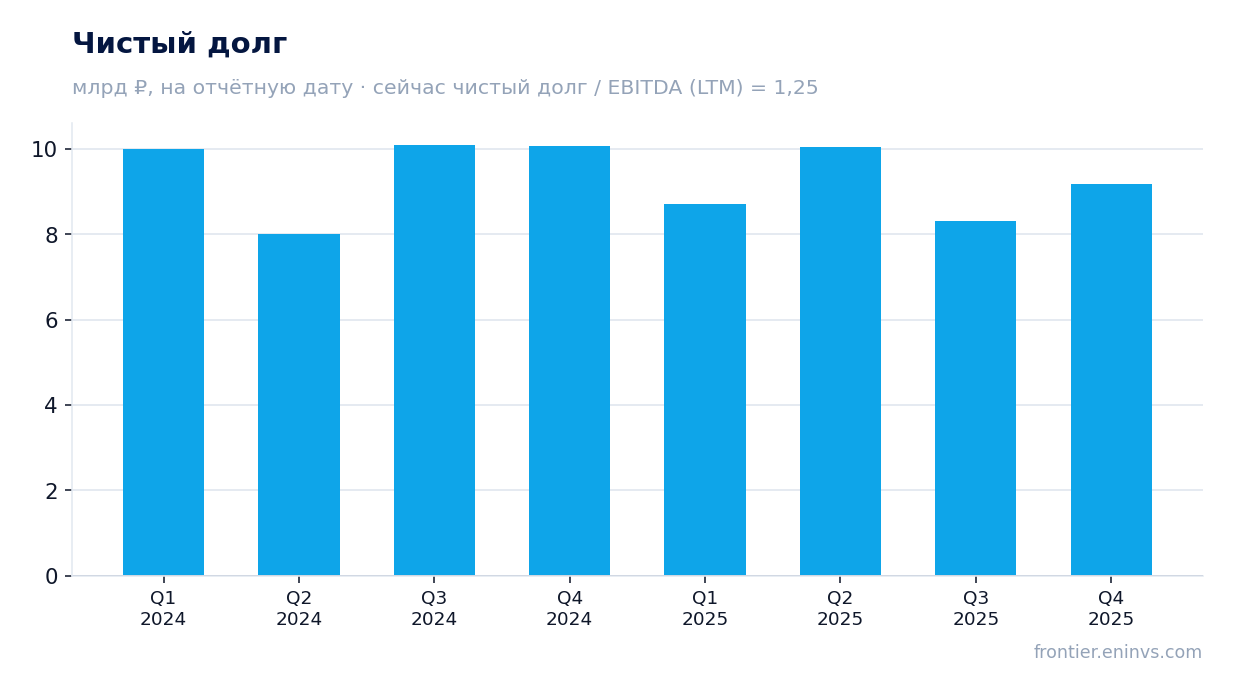
— Долговая нагрузка: чистый долг 9 185,8 млн руб., что в 1,25 раза превышает EBITDA за последние 12 месяцев
— Капитальные затраты за полугодие – 2 320,9 млн руб., что почти вдвое выше операционного денежного потока за тот же период
— Дивиденды за последние 12 месяцев – 0,79 руб. на акцию, доходность 1,8%, что значительно ниже справедливой для нас 7,0%
— По модели портала потенциал роста акции – 16%, что делает её привлекательной на текущем уровне
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 13,3 | 14,8 | +11,7% |
| EBITDA | 4,53 | 5,47 | +20,8% |
| Операционная прибыль | 3,95 | 4,86 | +23,1% |
| Чистая прибыль | 1,71 | 3,25 | +89,7% |
| Операционный денежный поток | 2,76 | 6,82 | +146,9% |
| Капзатраты | 1,98 | 2,32 | +17,2% |
| Рентабельность по EBITDA | 34,1% | 36,9% | +2,8 п.п. |
| Чистая маржа | 12,9% | 21,9% | +9,0 п.п. |
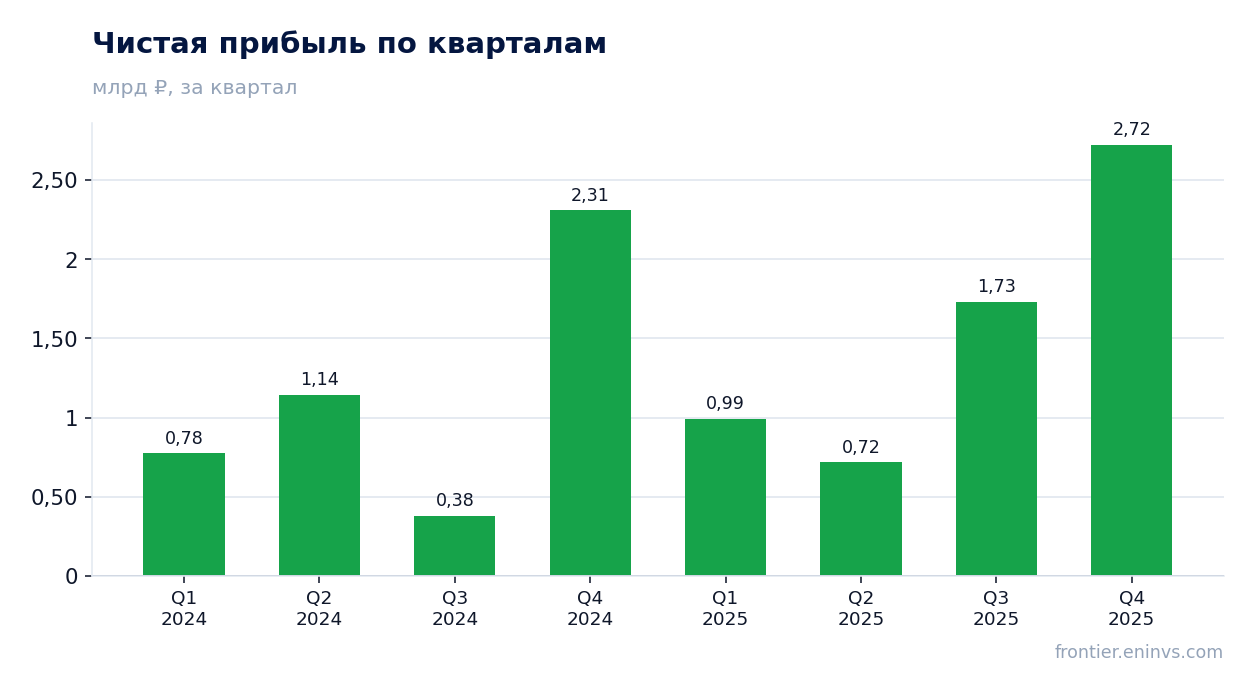
Чистая прибыль за полугодие выросла на 89,7% до 3 247 млн руб., но почти половина прироста – эффект низкой базы прошлого года из-за высоких финансовых расходов
За первое полугодие 2026 года чистая прибыль «Озон Фарм» составила 3 247 млн руб. против 1 712 млн руб. годом ранее. Рост на 89,7% частично объясняется тем, что в первом полугодии 2025 года финансовые расходы были аномально высокими – 2 042,7 млн руб. против 1 027,1 млн руб. в текущем периоде. Снижение финансовых расходов почти на миллиард рублей обеспечило значительную часть прироста прибыли.
Операционная прибыль выросла на 23,1% – с 3 947 млн руб. до 4 860 млн руб., что отражает улучшение операционной эффективности. Однако на чистой прибыли также сказалось снижение убытков по курсовым разницам: в прошлом году был доход 395,5 млн руб., в этом – расход 52,6 млн руб., что сократило прибыль на 448 млн руб. Без учёта этих факторов рост был бы менее впечатляющим.
EBITDA за полугодие выросла на 20,8% до 5 472 млн руб., маржа расширилась до 36,9% с 34,1%
EBITDA за первое полугодие 2026 года составила 5 472 млн руб., что на 20,8% больше, чем годом ранее. Рентабельность по EBITDA выросла до 36,9% с 34,1%, что указывает на улучшение операционной эффективности. Основным драйвером стало опережение роста выручки (+11,7%) над себестоимостью продаж, которая снизилась на 1,4% – с 7 508,8 млн руб. до 7 403,5 млн руб.
Валовая прибыль увеличилась на 28,9% – с 5 755 млн руб. до 7 418 млн руб., что обеспечило основной вклад в рост EBITDA. Коммерческие и административные расходы росли медленнее выручки, что также поддержало маржу. Однако стоит учитывать, что в отчётности за первое полугодие 2025 года была изменена классификация расходов на оплату труда, что могло повлиять на сопоставимость статей.
Операционный денежный поток за последние 12 месяцев – 3 300 млн руб., что составляет лишь 45% от EBITDA за тот же период
За последние 12 месяцев (четыре квартала с четвёртого квартала 2025 года по третий квартал 2026 года) операционный денежный поток «Озон Фарм» составил 3 300 млн руб., тогда как EBITDA за тот же период – 7 327 млн руб.. Разрыв в 4 027 млн руб. объясняется значительными изменениями в оборотном капитале и налоговыми платежами. В частности, в четвёртом квартале 2025 года операционный денежный поток был отрицательным – минус 58,1 млн руб., а в третьем квартале 2025 года – лишь 549,1 млн руб.
Низкая конверсия EBITDA в денежный поток – ключевой риск для оценки. Если компания не сможет улучшить управление оборотным капиталом, её способность финансировать капитальные затраты и дивиденды за счёт операционного потока будет ограничена. В отчёте о движении денежных средств за полугодие видно, что изменения в оборотном капитале дали положительный вклад в 3 844,7 млн руб., но этого недостаточно, чтобы компенсировать сезонные колебания.
Долговая нагрузка: чистый долг 9 185,8 млн руб., что в 1,25 раза превышает EBITDA за последние 12 месяцев
На конец второго квартала 2026 года чистый долг «Озон Фарм» составил 9 185,8 млн руб., что соответствует 1,25x EBITDA за последние 12 месяцев. За последние 12 месяцев чистый долг снизился на 4,5 млрд руб., что указывает на улучшение долговой позиции. Однако уровень leverage остаётся умеренным и не создаёт существенных ограничений для финансовой гибкости.
В отчёте о движении денежных средств за полугодие видно, что компания активно привлекала и погашала кредиты: поступления составили 2 995,8 млн руб., погашения – 6 603,6 млн руб. Также использовались факторинговые схемы. Процентные расходы за полугодие снизились до 1 027,1 млн руб. с 2 042,7 млн руб. годом ранее, что отражает как снижение долга, так и уменьшение ключевой ставки ЦБ.
Капитальные затраты за полугодие – 2 320,9 млн руб., что почти вдвое выше операционного денежного потока за тот же период
За первое полугодие 2026 года капитальные затраты «Озон Фарм» составили 2 320,9 млн руб. (платежи за приобретение основных средств – 1 052,6 млн руб. и нематериальных активов – 1 268,3 млн руб.). Это почти вдвое превышает операционный денежный поток за тот же период, который составил 6 819 млн руб.? Нет, операционный поток за полугодие – 6 819 млн руб., но капитальные затраты всё равно значительны.
Основная часть капитальных вложений направлена на строительство нового завода и разработку лекарственных препаратов. В отчёте указано, что капитальные вложения в основные средства включают расходы на строящийся завод, а также оборудование для производства и упаковки. Капитализированные затраты по займам составили 134 млн руб. при ставке капитализации 16,7%. Эти инвестиции должны обеспечить будущий рост, но они создают нагрузку на денежный поток.
Дивиденды за последние 12 месяцев – 0,79 руб. на акцию, доходность 1,8%, что значительно ниже справедливой для нас 7,0%
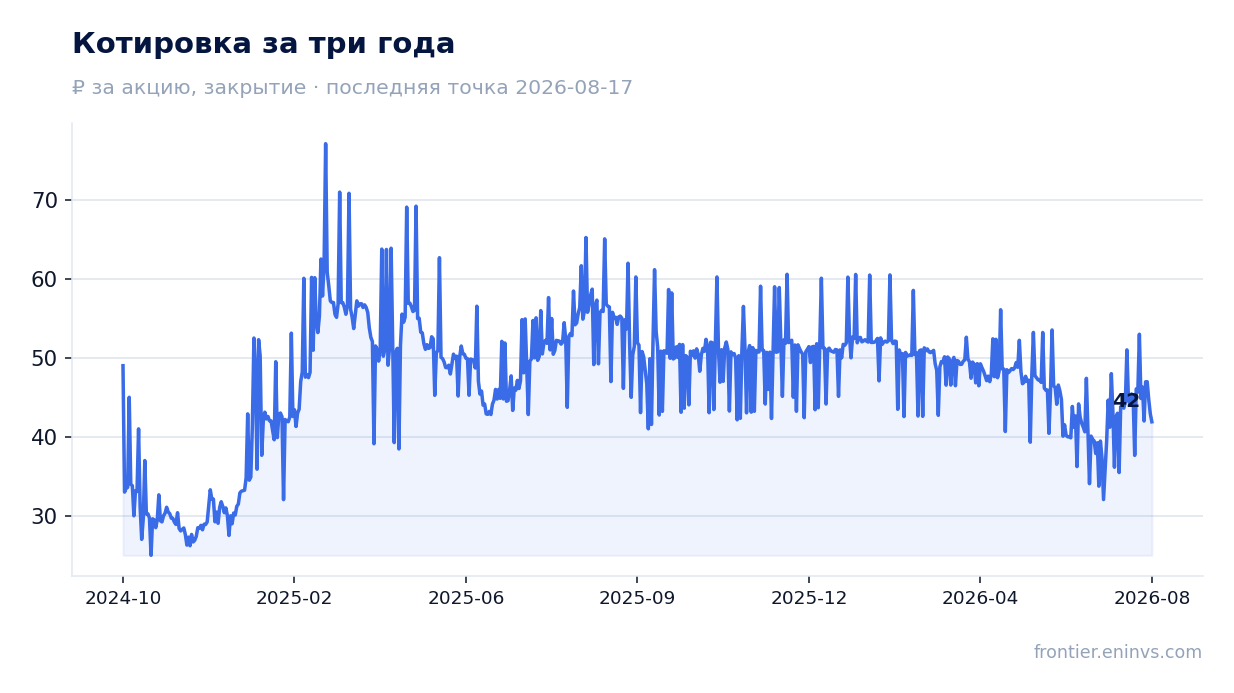
За последние 12 месяцев «Озон Фарм» выплатила дивиденды в размере 0,79 руб. на акцию, что обеспечивает доходность 1,8% при текущей цене. Наша модель оценивает следующий платёж в 1,07 руб. на акцию, что даёт форвардную доходность 2,4%. Однако справедливая доходность для этого эмитента, по нашей оценке, составляет 7,0%, что указывает на существенный разрыв между текущей доходностью и требуемой.
Коэффициент выплат (payout ratio) составляет 0,19 от прибыли, что оставляет значительный простор для увеличения дивидендов. Однако при текущей доходности 1,8% акция выглядит непривлекательно для инвесторов, ориентированных на дивидендный доход. Компания объявила дивиденды за полугодие в размере 626,9 млн руб., что соответствует примерно 0,54 руб. на акцию.
По модели портала потенциал роста акции – 16%, что делает её привлекательной на текущем уровне
Наша фундаментальная модель создания стоимости оценивает потенциал роста акции «Озон Фарм» в +16% от текущей цены. Это основано на росте EBITDA и целевом мультипликаторе. Акция торгуется с P/E 12,8x и EV/EBITDA 8,3x за последние 12 месяцев, что выше собственного трёхлетнего среднего по EV/EBITDA (6,1x). Тем не менее, модель портала указывает на недооценку.
Акция входит в наши живые стратегии на портале: RU GARP и ускорение. Это отражает соответствие фундаментальным критериям отбора, но не является аргументом для рекомендации. Ключевым фактором привлекательности является сочетание умеренной оценки, роста прибыли и снижения долга, что даёт потенциал для переоценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 51,8 млрд ₽ |
| P/E (LTM) | 12,8 |
| EV/EBITDA (LTM) | 8,3 |
| P/B | 1,56 |
| Чистый долг / EBITDA | 1,25 |
| ROE | 18,8% |
| Дивидендная доходность (12 мес) | 1,8% |
| EV/EBITDA, среднее за 3 года | 6,1 |
Итог
Сильные стороны отчёта – значительный рост чистой прибыли и EBITDA, расширение маржинальности, снижение долга на 4,5 млрд руб. за 12 месяцев и умеренная долговая нагрузка (1,25x EBITDA). Однако качество прибыли вызывает вопросы: операционный денежный поток за последние 12 месяцев составил лишь 45% от EBITDA, а капитальные затраты почти вдвое превышают операционный поток за полугодие. Дивидендная доходность 1,8% значительно ниже справедливых для нас 7,0%, что делает акцию малопривлекательной для дивидендных инвесторов. Тем не менее, по модели портала потенциал роста составляет 16%, и при текущей оценке акция выглядит скорее привлекательно для долгосрочных инвесторов, ориентированных на рост капитала. Главный вопрос для держателей – сможет ли компания улучшить конверсию прибыли в денежный поток, чтобы финансировать рост без увеличения долга.
Перейти к финансовой карточке компании OZPH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций