Озон Фарм: прибыль во втором квартале выросла в 2,3 раза, но вытянула её не только маржа
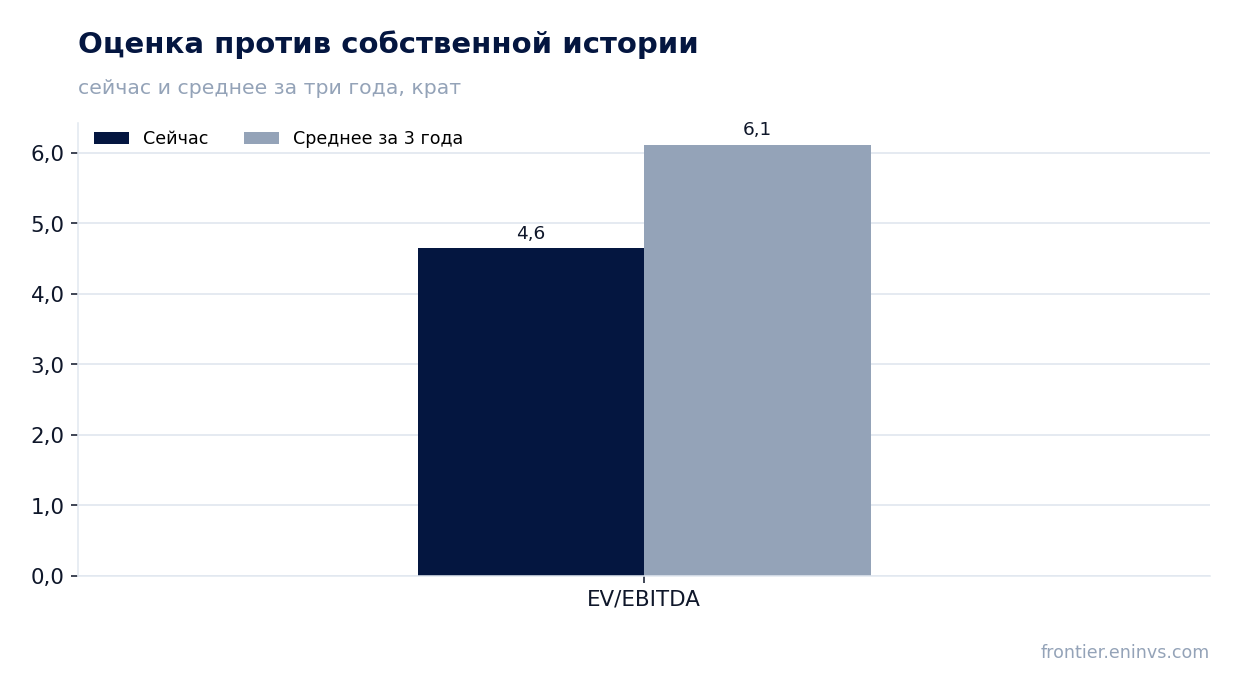
25 августа «Озон Фарм» раскрыла результаты за второй квартал 2026 года. Выручка составила 7 410,2 млн руб. (+15,6% год к году), EBITDA – 2 733,9 млн руб. (+34,5%), чистая прибыль – 1 623,6 млн руб. (+125,8%). Маржа по EBITDA поднялась до 36,9% против 31,7% годом ранее, а чистая маржа – до 21,9% против 11,2%. При мультипликаторе EV/EBITDA 4,6 против собственной трёхлетней средней 6,1 и дивидендной доходности 2,8% бумага выглядит привлекательной по цене, но payout остаётся низким относительно 7,0%, которые мы считаем справедливыми.
Главные тезисы
— Выручка прибавила 15,6%, но рост держится на цене и ассортименте, а не на объёме
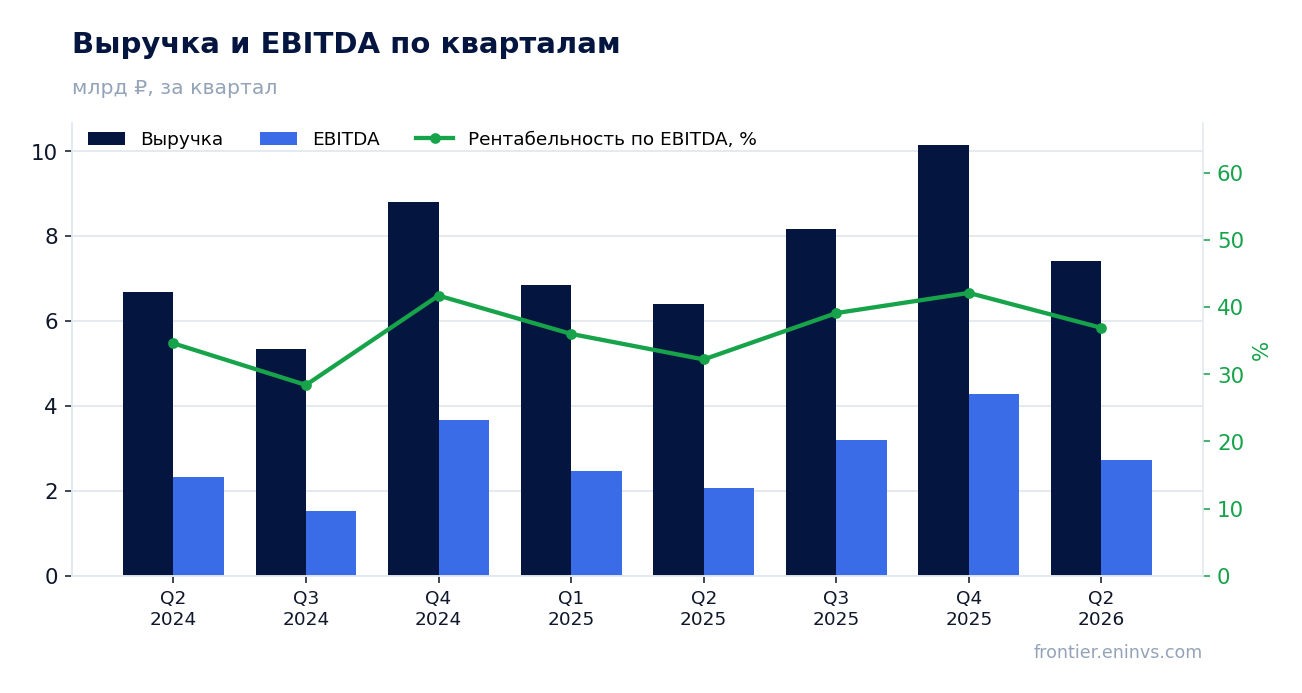
— EBITDA выросла на 34,5% при выручке плюс 15,6% – маржа поднялась до 36,9%
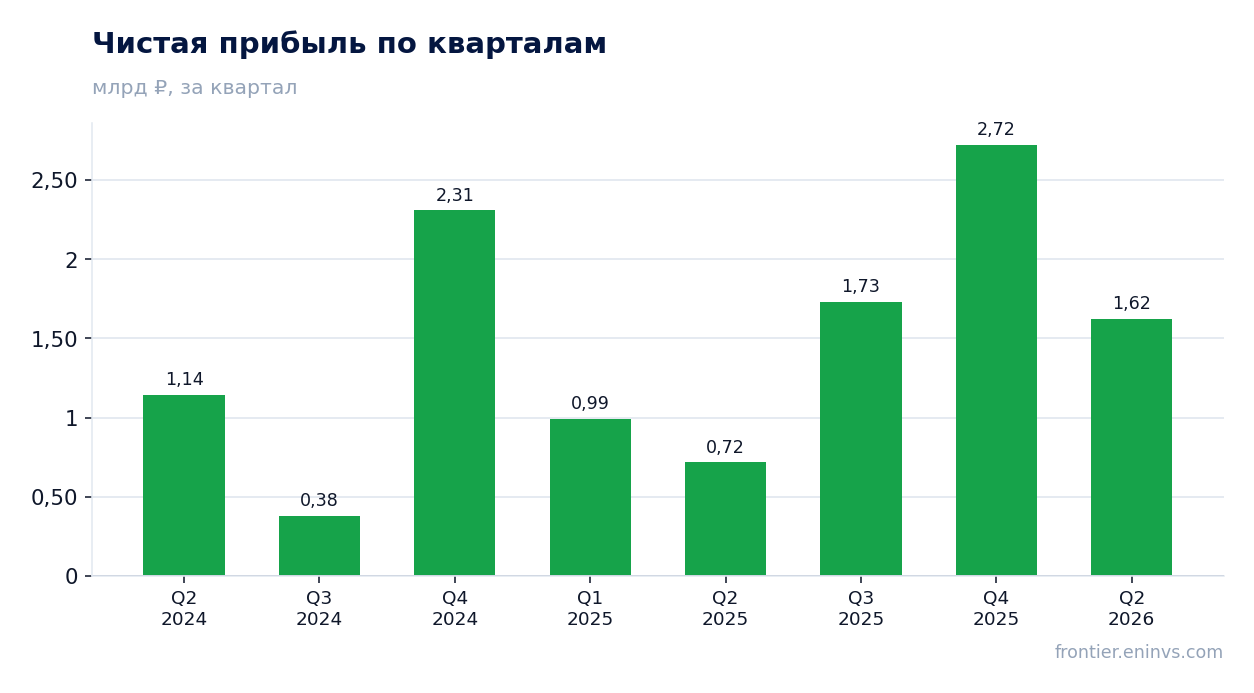
— Чистая прибыль выросла в 2,3 раза, и часть этого прироста дали финансовые расходы
— Операционный поток в 3 409,5 млн руб. покрыл капитальные вложения 1 160,4 млн руб. с запасом
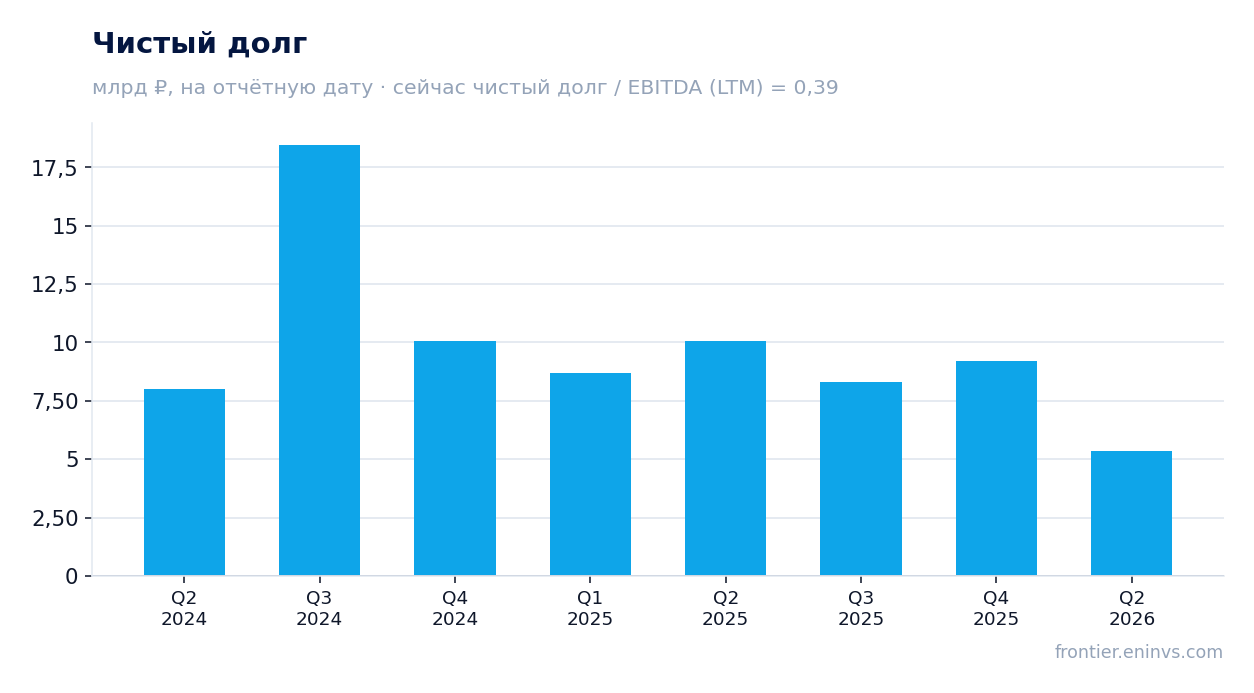
— Чистый долг снизился с 9,2 млрд руб. на конец 2025 года до 5,4 млрд руб. на 30 июня 2026 года
— Дивиденд за 2026 год – 1,3 руб. на акцию, это 2,8% доходности против 7,0% справедливой
— EV/EBITDA 4,6 ниже собственной трёхлетней средней 6,1 на 24%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,41 | 7,41 | +15,6% |
| EBITDA | 2,03 | 2,73 | +34,5% |
| Операционная прибыль | 1,74 | 2,43 | +39,6% |
| Чистая прибыль | 0,72 | 1,62 | +125,8% |
| Операционный денежный поток | 2,34 | 3,41 | +45,6% |
| Капзатраты | 0,99 | 1,16 | +17,2% |
| Рентабельность по EBITDA | 31,7% | 36,9% | +5,2 п.п. |
| Чистая маржа | 11,2% | 21,9% | +10,7 п.п. |
Выручка прибавила 15,6%, но рост держится на цене и ассортименте, а не на объёме
Выручка за второй квартал 2026 года составила 7 410,2 млн руб., что на 15,6% больше, чем годом ранее. Для сравнения: в первом квартале 2025 года рост был 45,2%, во втором квартале 2025 года – минус 4,2%. Текущие 15,6% – это восстановление после провала прошлого года, а не ускорение.
Компания выделяет один операционный сегмент, поэтому разбивки по продуктам в отчётности нет. Из пояснений следует, что рост обеспечен в основном ценой и структурой продаж, а не наращиванием физического объёма. Себестоимость продаж за первое полугодие 2026 года снизилась до 7 403,5 млн руб. против 7 508,8 млн руб. годом ранее – при выручке 14 821,2 млн руб. против 13 264,0 млн руб. Это и дало рост валовой прибыли до 7 417,7 млн руб.
Для инвестора важно, что рост выручки на 15,6% при снижении себестоимости – это признак либо улучшения ассортимента, либо разовых факторов в цене. Устойчивость такого сочетания покажет следующий отчёт.
EBITDA выросла на 34,5% при выручке плюс 15,6% – маржа поднялась до 36,9%
EBITDA за второй квартал 2026 года составила 2 733,9 млн руб., что на 34,5% больше, чем годом ранее. Маржа по EBITDA поднялась до 36,9% против 31,7% годом ранее. Операционная прибыль составила 2 430,1 млн руб. при выручке 7 410,2 млн руб.
Рост маржи при выручке плюс 15,6% означает, что расходы росли медленнее выручки. За первое полугодие 2026 года общие и административные расходы составили 784,2 млн руб. против 676,3 млн руб. годом ранее, коммерческие – 1 312,4 млн руб. против 1 157,9 млн руб., расходы на исследования и разработки – 341,1 млн руб. против 281,5 млн руб. Все три статьи выросли, но их суммарный рост отстаёт от роста выручки.
Часть улучшения маржи может быть связана с изменением классификации расходов на оплату труда, которое компания провела в 2025 году и отразила ретроспективно. Это не разовый доход, но и не органическое улучшение – при сравнении с прошлым годом эффект уже учтён в базе.
Чистая прибыль выросла в 2,3 раза, и часть этого прироста дали финансовые расходы
Чистая прибыль за второй квартал 2026 года составила 1 623,6 млн руб. против 719,1 млн руб. годом ранее – рост на 125,8%. Чистая маржа поднялась до 21,9% против 11,2% годом ранее.
Такой рост прибыли при выручке плюс 15,6% и EBITDA плюс 34,5% означает, что ниже операционной прибыли произошло что-то ещё. За первое полугодие 2026 года финансовые расходы составили 1 027,1 млн руб. против 2 042,7 млн руб. годом ранее – снижение почти вдвое. Это и есть основной источник опережающего роста чистой прибыли: компания платит меньше процентов.
Снижение процентных расходов согласуется с сокращением долга: чистый долг на 30 июня 2026 года – 5 350,2 млн руб. против 9 185,8 млн руб. на конец 2025 года. Ставка рефинансирования при этом снижалась: ключевая ставка Банка России упала с 16% на конец 2025 года до 14% в июле 2026 года. Оба фактора – меньший долг и более дешёвое обслуживание – работают на прибыль, но первый из них разовый по своей природе.
Операционный поток в 3 409,5 млн руб. покрыл капитальные вложения 1 160,4 млн руб. с запасом
Операционный денежный поток за второй квартал 2026 года составил 3 409,5 млн руб., капитальные вложения – 1 160,4 млн руб. Свободный поток, таким образом, положительный и превышает 2 млрд руб. за квартал.
За первое полугодие 2026 года операционный поток составил 6 819,0 млн руб. против 2 761,9 млн руб. годом ранее. Рост потока обеспечен в первую очередь высвобождением оборотного капитала: дебиторская задолженность снизилась на 3 239,9 млн руб., запасы – на 263,6 млн руб. Это разовый источник, который не повторится в следующем полугодии в том же объёме.
Капитальные вложения за полугодие – 2 320,9 млн руб. (основные средства 1 052,6 млн руб. и нематериальные активы 1 268,3 млн руб.). Основная часть вложений в основные средства – строящийся завод, то есть расходы на будущий рост, а не на поддержание текущих мощностей. Это давит на свободный поток, но не на операционную прибыль.
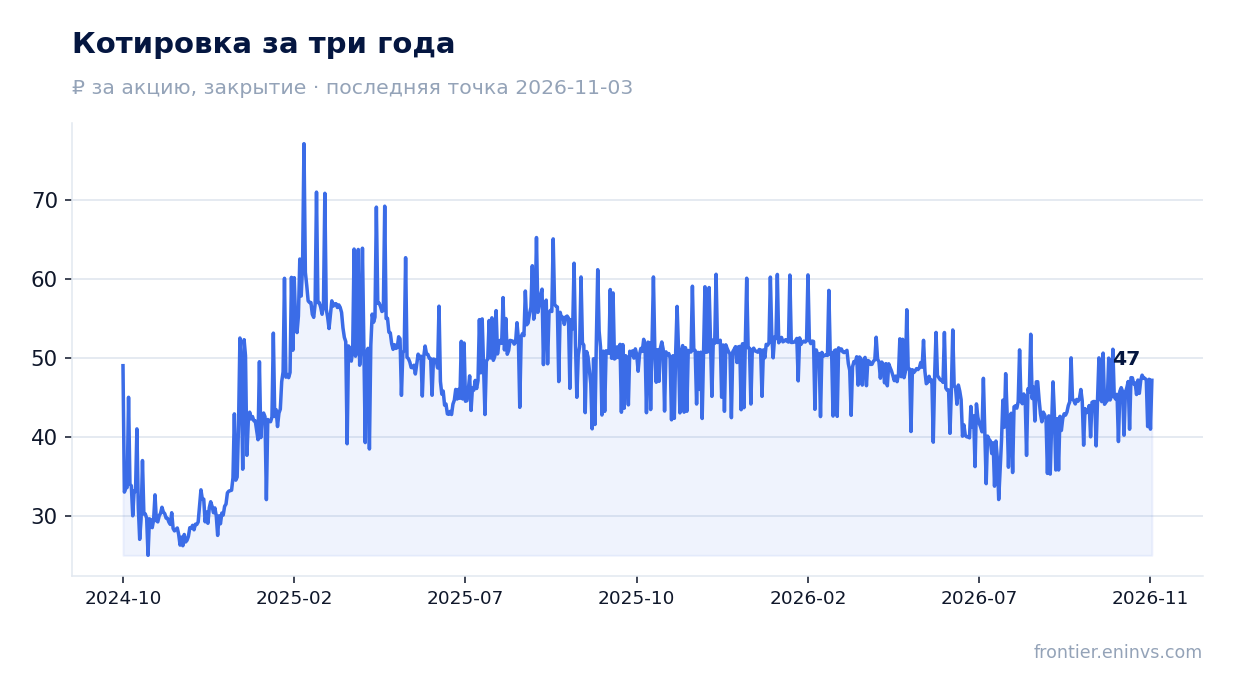
Чистый долг снизился с 9,2 млрд руб. на конец 2025 года до 5,4 млрд руб. на 30 июня 2026 года
Чистый долг на 30 июня 2026 года составил 5 350,2 млн руб. против 9 185,8 млн руб. на 31 декабря 2025 года – снижение на 3,8 млрд руб. За 12 месяцев, с 30 июня 2025 года, долг снизился с 10 043,6 млн руб. до 5 350,2 млн руб., то есть на 4,7 млрд руб.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,39. Это низкий уровень для производственной компании, и он оставляет пространство для манёвра. Проценты по кредитам и займам, уплаченные за первое полугодие 2026 года, составили 729,6 млн руб. против 1 371,9 млн руб. годом ранее.
Снижение долга профинансировано операционным потоком и высвобождением оборотного капитала. Это разовый источник, и в следующем полугодии такого же притока ждать не стоит. Тем не менее уровень долга сейчас не является ограничением ни для дивидендов, ни для капитальных вложений.
Дивиденд за 2026 год – 1,3 руб. на акцию, это 2,8% доходности против 7,0% справедливой
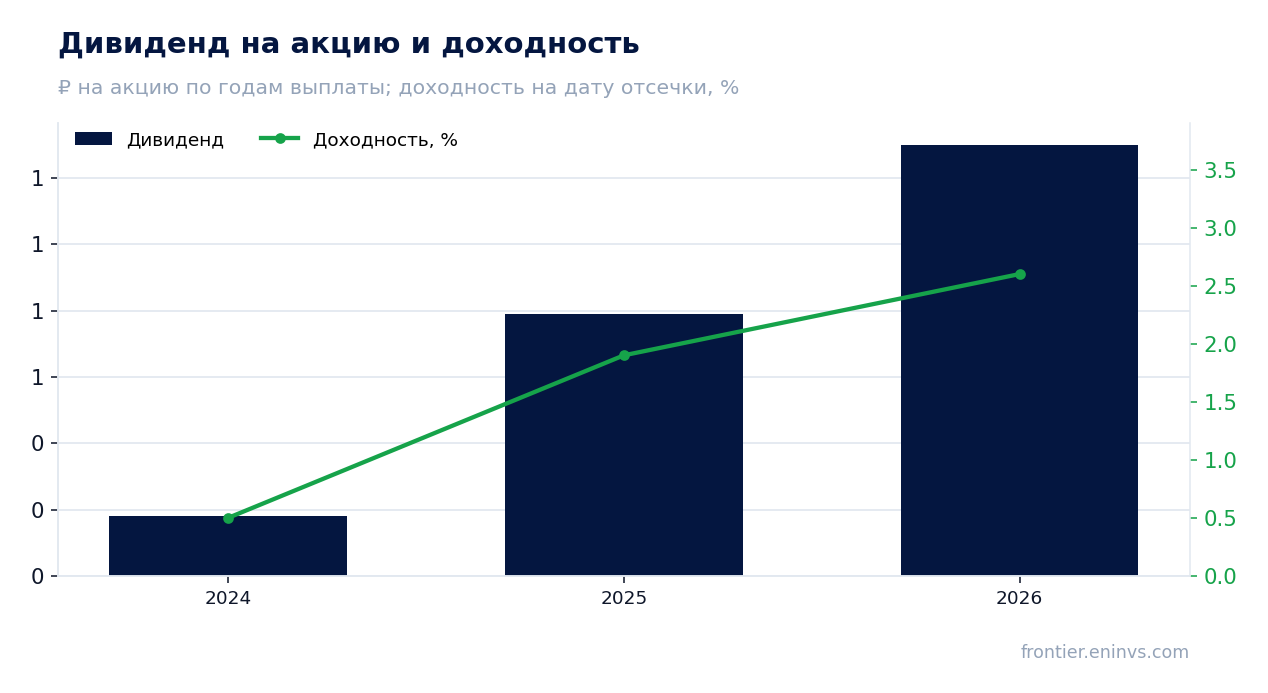
За последние 12 месяцев компания выплатила 1,3 руб. на акцию, что даёт доходность 2,8% к текущей цене. По нашей модели годовой дивиденд оценивается в те же 1,3 руб. на акцию, то есть форвардная доходность – 2,8%. Справедливой для этой бумаги мы считаем доходность 7,0%.
История выплат растёт: 0,18 руб. на акцию за 2024 год, 0,79 руб. за 2025 год и 1,3 руб. за 2026 год. Но и доходность остаётся низкой: 0,5% в 2024 году, 1,9% в 2025 году и 2,6% в 2026 году на дату отсечки. Ключевая ставка Банка России – 14,0%, и дивидендная доходность бумаги ей заметно уступает.
Наша оценка дивиденда опирается на payout 0,12 от прибыли и базу прибыли 6 494,0 млн руб. Если прибыль окажется ниже или компания направит больше средств на строящийся завод, выплата может быть меньше. Дивидендная политика и решение совета директоров – главные факторы, которые нужно отслеживать.
EV/EBITDA 4,6 ниже собственной трёхлетней средней 6,1 на 24%
Мультипликатор EV/EBITDA за последние 12 месяцев – 4,6 против собственной трёхлетней средней 6,1. Бумага торгуется на 24% ниже своей исторической оценки. P/E за последние 12 месяцев – 7,1.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста к справедливой стоимости – +32%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Акция входит в живые модельные стратегии портала – RU Growth-potential (quality). Это факт, а не аргумент в пользу вердикта: membership определяется скринингом стратегии.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 54,7 млрд ₽ |
| P/E (LTM) | 7,1 |
| EV/EBITDA (LTM) | 4,6 |
| P/B | 1,65 |
| Чистый долг / EBITDA | 0,39 |
| Операционный денежный поток (LTM) | 7,31 млрд |
| ROE | 18,0% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 6,1 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2024 | 0,18 | 0,5% |
| 2025 | 0,79 | 1,9% |
| 2026 | 1,30 | 2,6% |
Итог
Сильным во втором квартале было всё, что выше операционной прибыли: выручка плюс 15,6%, EBITDA плюс 34,5%, маржа 36,9%. Но чистая прибыль выросла в 2,3 раза в основном за счёт снижения финансовых расходов и разового высвобождения оборотного капитала. Долг снизился до 5,4 млрд руб., отношение чистого долга к EBITDA – 0,39, и это даёт компании свободу. Главный вопрос для держателя – дивиденд: 2,8% доходности против 7,0% справедливых при ключевой ставке 14,0% означает, что бумага интересна ценой, а не выплатой. По цене она привлекательна: EV/EBITDA 4,6 против собственной трёхлетней средней 6,1 и потенциал +32% по модели портала.
Перейти к финансовой карточке компании OZPH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций