Фосагро: выручка ускорилась до +15%, но прибыль упала на 37% — маржа съедена
Фосагро раскрыла результаты за третий квартал 2026 года. Выручка выросла на 15,0% год к году до 164,7 млрд руб., EBITDA прибавила лишь 0,5% до 51,3 млрд руб., а чистая прибыль упала на 37,2% до 12,6 млрд руб. Рост выручки ускорился относительно второго квартала (+7,7%), но рентабельность по EBITDA снизилась до 31,2% с 35,7% годом ранее, а долговая нагрузка в 2,64 EBITDA и оценка выше собственной истории делают бумагу непривлекательной при текущей цене.
Главные тезисы
— Выручка в третьем квартале выросла на 15,0% год к году, и это ускорение относительно +7,7% во втором квартале
— EBITDA прибавила лишь 0,5%, потому что рентабельность упала до 31,2% с 35,7%
— Чистая прибыль сократилась на 37,2% до 12,6 млрд руб. при марже 7,7% против 14,1% годом ранее
— Долг вырос до 362,7 млрд руб. на конец сентября с 309,2 млрд руб. на конец июня
— Дивиденд за 2025 год составил 474 руб. на акцию, а наш прогноз на текущий год — 207,88 руб. на акцию
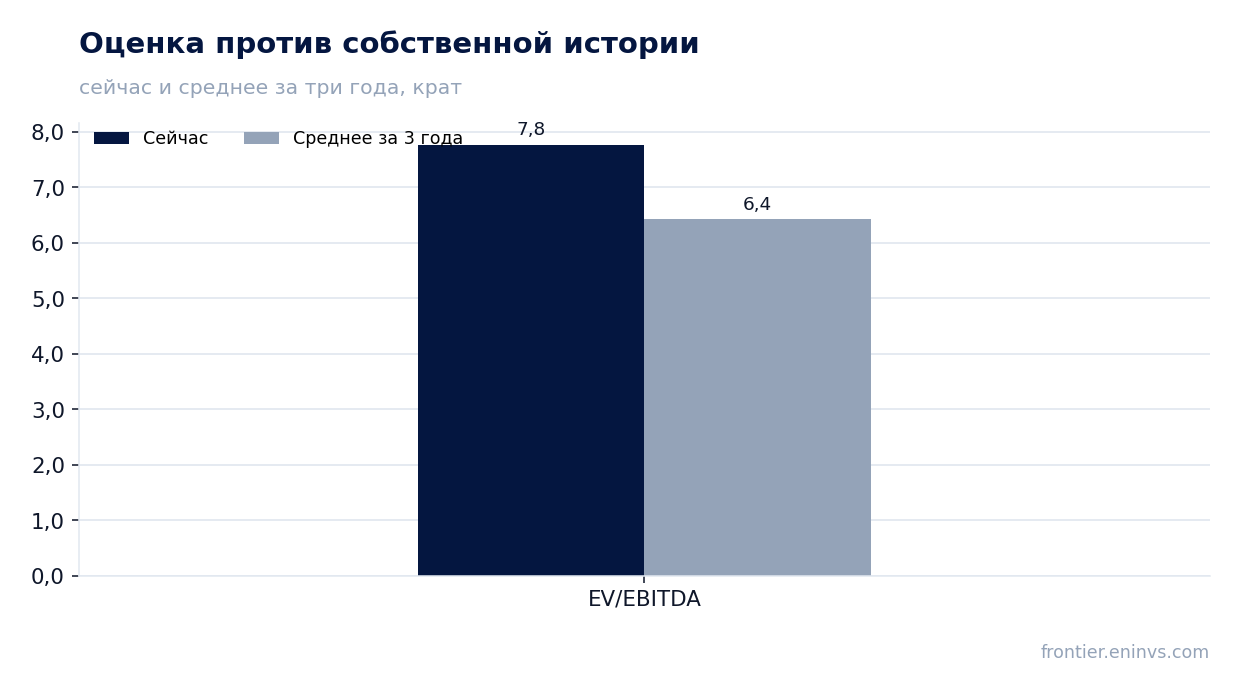
— EV/EBITDA LTM в 7,8 выше собственной трёхлетней средней в 6,4 на 21%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 143 | 165 | +15,0% |
| EBITDA | 51,1 | 51,3 | +0,5% |
| Операционная прибыль | 40,5 | 39,2 | -3,2% |
| Чистая прибыль | 20,1 | 12,6 | -37,2% |
| Операционный денежный поток | 40,5 | 39,2 | -3,2% |
| Капзатраты | 15,7 | 21,1 | +34,5% |
| Рентабельность по EBITDA | 35,7% | 31,2% | -4,5 п.п. |
| Чистая маржа | 14,1% | 7,7% | -6,4 п.п. |
Выручка в третьем квартале выросла на 15,0% год к году, и это ускорение относительно +7,7% во втором квартале
Выручка за третий квартал 2026 года составила 164,7 млрд руб., что на 15,0% больше, чем годом ранее. Во втором квартале рост был скромнее — 7,7%, так что темп ускорился. Это лучший квартальный результат по выручке с четвёртого квартала 2024 года.
Ускорение опирается на восстановление от слабой базы: в первом квартале 2026 года выручка падала на 17,5% год к году, во втором — росла на 7,7%. Третий квартал подряд демонстрирует улучшение, но абсолютный уровень выручки пока ниже пиков 2024–2025 годов.
Для прибыли этот рост пока не конвертируется: EBITDA прибавила лишь 0,5%, а чистая прибыль упала. Выручка растёт быстрее затрат, но не быстрее, чем нужно, чтобы удержать маржу.
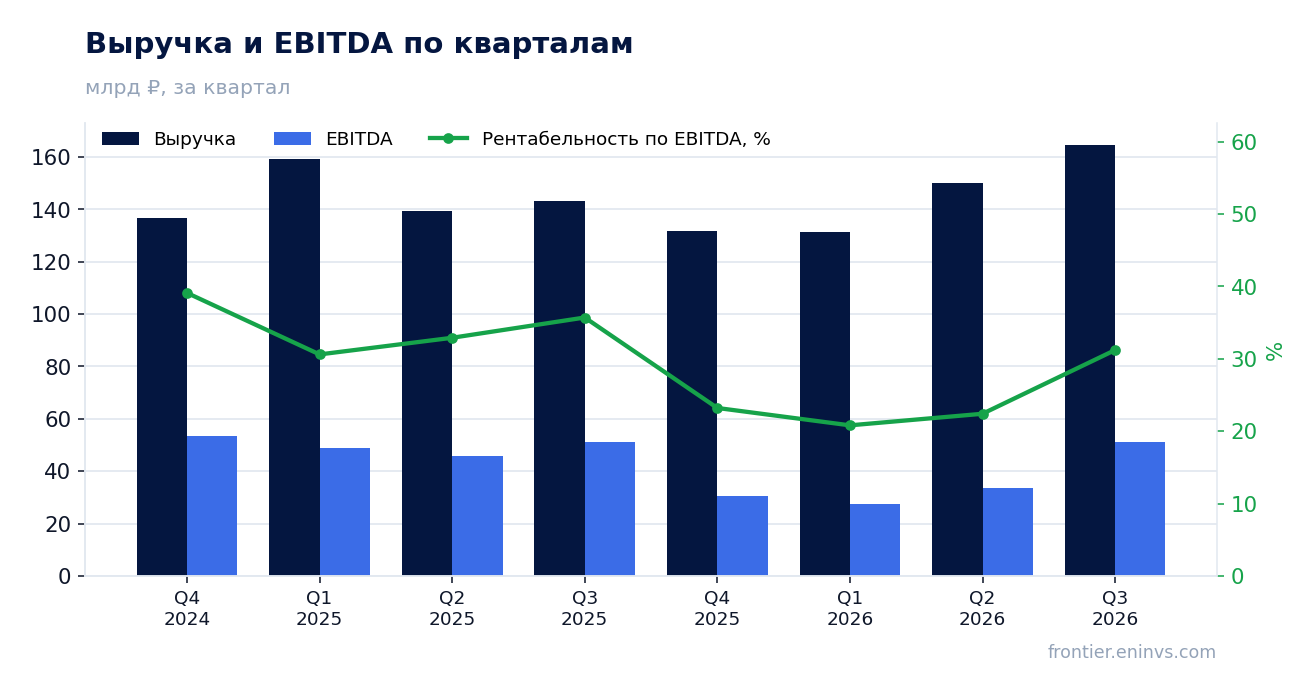
EBITDA прибавила лишь 0,5%, потому что рентабельность упала до 31,2% с 35,7%
EBITDA за третий квартал составила 51,3 млрд руб., всего на 0,5% больше, чем годом ранее. При росте выручки на 15,0% это означает, что рентабельность по EBITDA снизилась до 31,2% с 35,7% в третьем квартале 2025 года.
Операционная прибыль составила 39,2 млрд руб. Разрыв между ростом выручки и стагнацией EBITDA указывает на то, что себестоимость или коммерческие расходы росли быстрее выручки. В фактах нет разбивки по статьям затрат, поэтому назвать конкретную причину нельзя.
Маржа 31,2% — всё ещё высокий уровень для компании, но снижение на 4,5 процентного пункта год к году съедает эффект от роста продаж. Именно это объясняет, почему прибыль падает при растущей выручке.
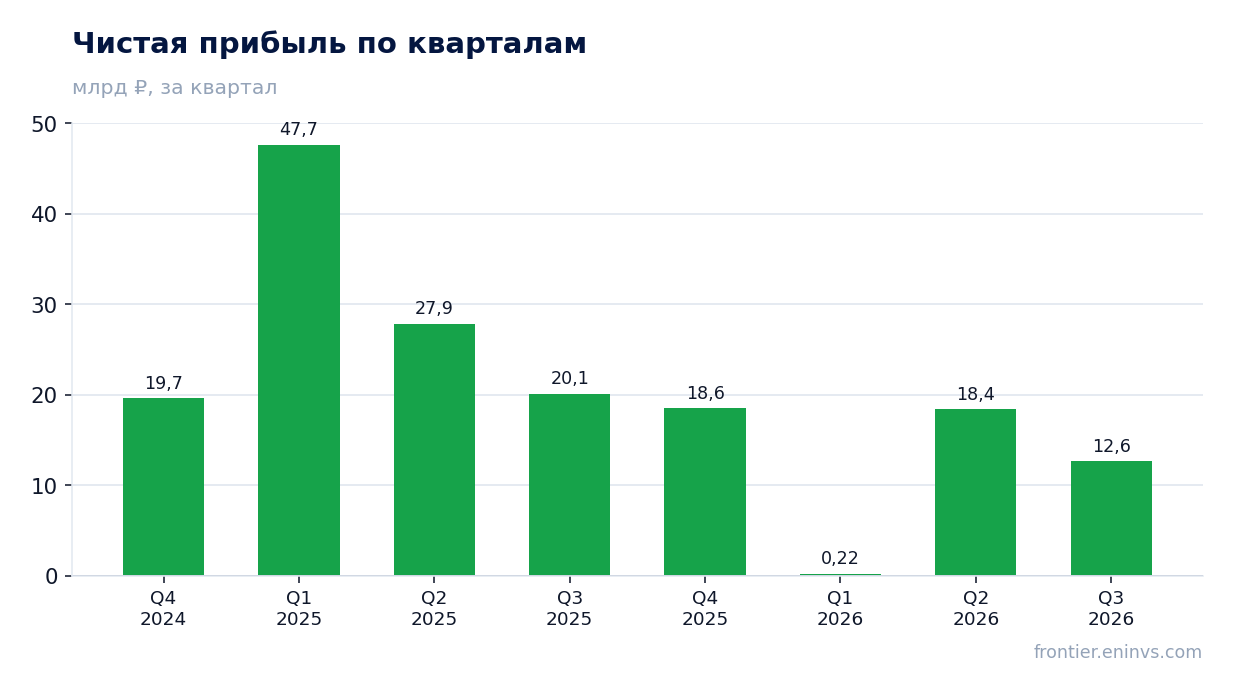
Чистая прибыль сократилась на 37,2% до 12,6 млрд руб. при марже 7,7% против 14,1% годом ранее
Чистая прибыль за третий квартал 2026 года составила 12,6 млрд руб., что на 37,2% меньше, чем годом ранее. Рентабельность по чистой прибыли упала до 7,7% с 14,1% в третьем квартале 2025 года.
Падение прибыли глубже, чем снижение EBITDA, что указывает на рост расходов ниже операционной линии — вероятно, процентных. Долг вырос, и обслуживание его стоит дороже. В фактах нет суммы процентных расходов, поэтому назвать точную причину нельзя.
За последние 12 месяцев чистая прибыль составила 49,9 млрд руб. Это заметно ниже уровня предыдущих лет, и именно эта база определяет дивидендные возможности компании.
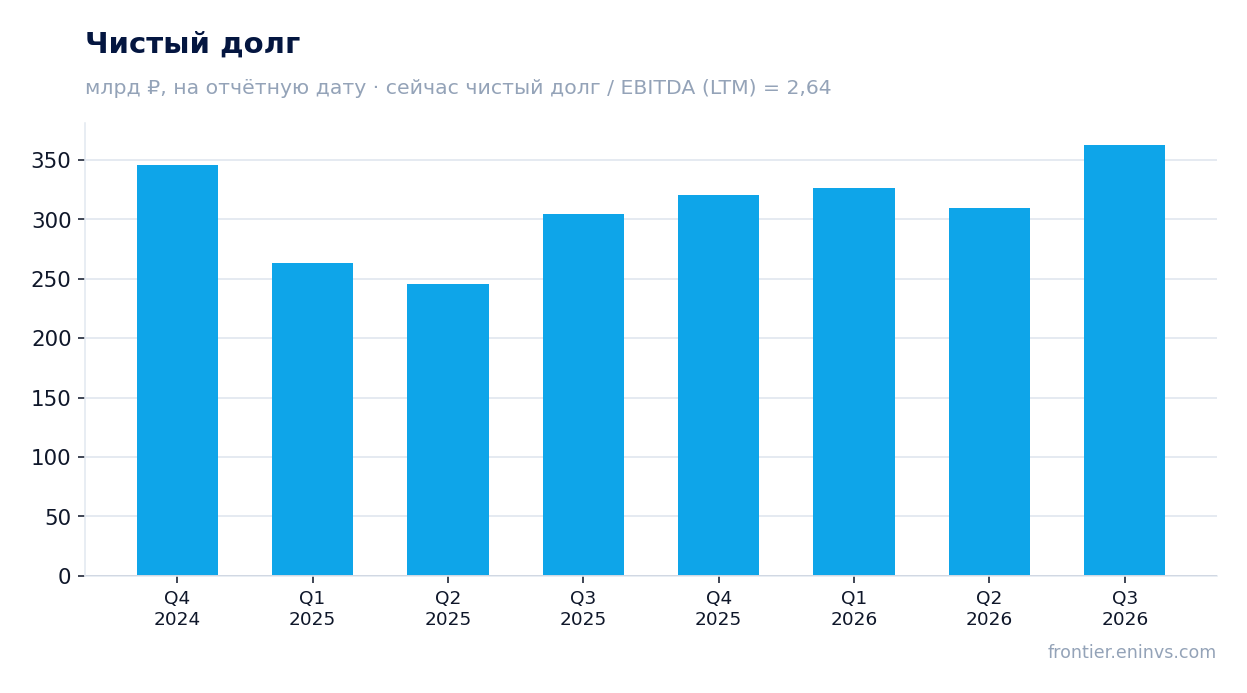
Долг вырос до 362,7 млрд руб. на конец сентября с 309,2 млрд руб. на конец июня
Чистый долг на 30 сентября 2026 года составил 362,7 млрд руб. против 309,2 млрд руб. на 30 июня 2026 года — рост на 53,5 млрд руб. за квартал. Годом ранее, на 30 сентября 2025 года, долг был 304,2 млрд руб., то есть за 12 месяцев он вырос на 58,5 млрд руб.
Отношение чистого долга к EBITDA LTM составляет 2,64. Это уровень, который ограничивает свободу манёвра: при падающей EBITDA долговая нагрузка становится чувствительнее к дальнейшему ухудшению результатов.
Операционный денежный поток за третий квартал составил 39,2 млрд руб., капитальные затраты — 21,1 млрд руб. Свободный денежный поток положительный, но его не хватает на покрытие процентных расходов и дивидендов одновременно с обслуживанием долга.
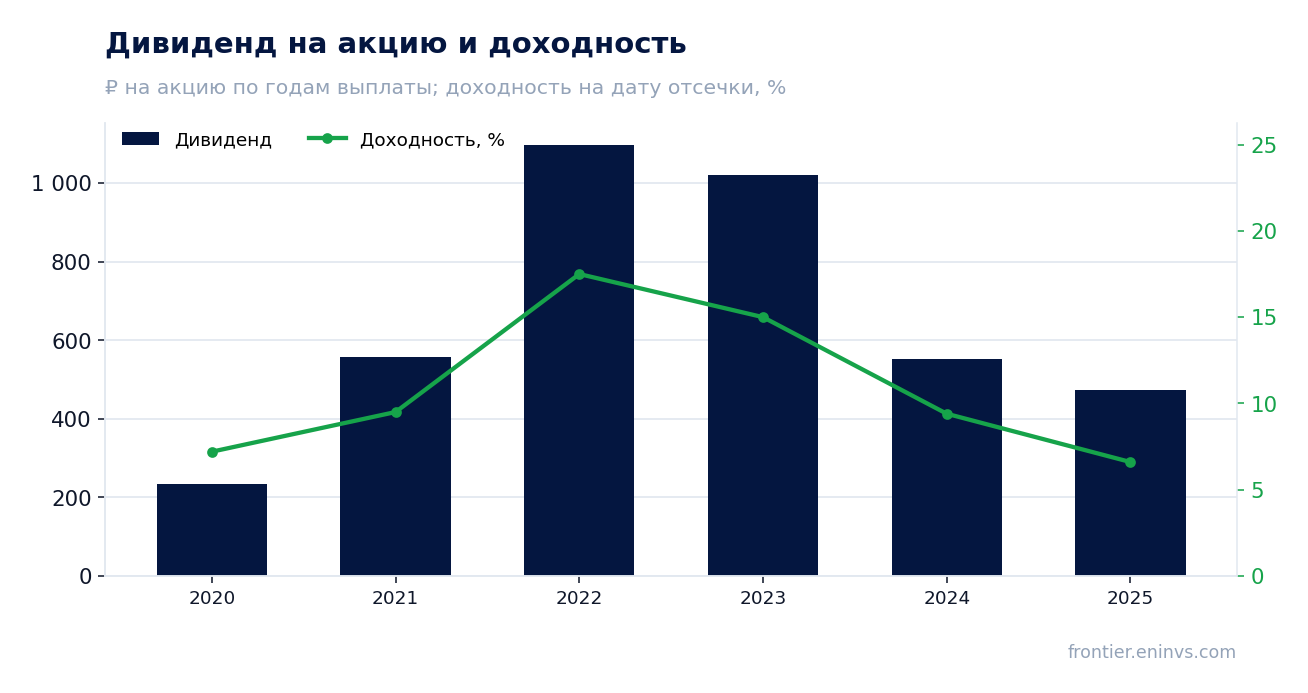
Дивиденд за 2025 год составил 474 руб. на акцию, а наш прогноз на текущий год — 207,88 руб. на акцию
За последние 12 месяцев дивиденды не выплачивались. Последняя выплата — 474 руб. на акцию за 2025 год, что при цене отсечки 7182 руб. дало доходность 6,6%. История выплат показывает снижение: в 2022 году платили 1098 руб. на акцию, в 2023 — 1020 руб., в 2024 — 552 руб.
Наша оценка дивиденда за текущий финансовый год — 207,88 руб. на акцию, что даёт около 3,6% на текущую цену. Это наш прогноз, а не решение совета директоров: расчёт исходит из чистой прибыли за последние 12 месяцев и доли выплат 0,54 от прибыли, как в прошлом году.
Доходность 3,6% заметно ниже ключевой ставки 14,0% и ниже доходности, которую мы считаем справедливой для этой бумаги — 10,5%. Дивидендная история последних лет показывает, что выплаты сокращаются вслед за прибылью, и при текущей базе прибыли дивиденд вряд ли вернётся к уровням 2022–2023 годов.
EV/EBITDA LTM в 7,8 выше собственной трёхлетней средней в 6,4 на 21%
По мультипликатору EV/EBITDA LTM в 7,8 бумага торгуется выше своей трёхлетней средней в 6,4 на 21%. Это означает, что рынок оценивает компанию дороже, чем обычно за последние три года, несмотря на падение прибыли.
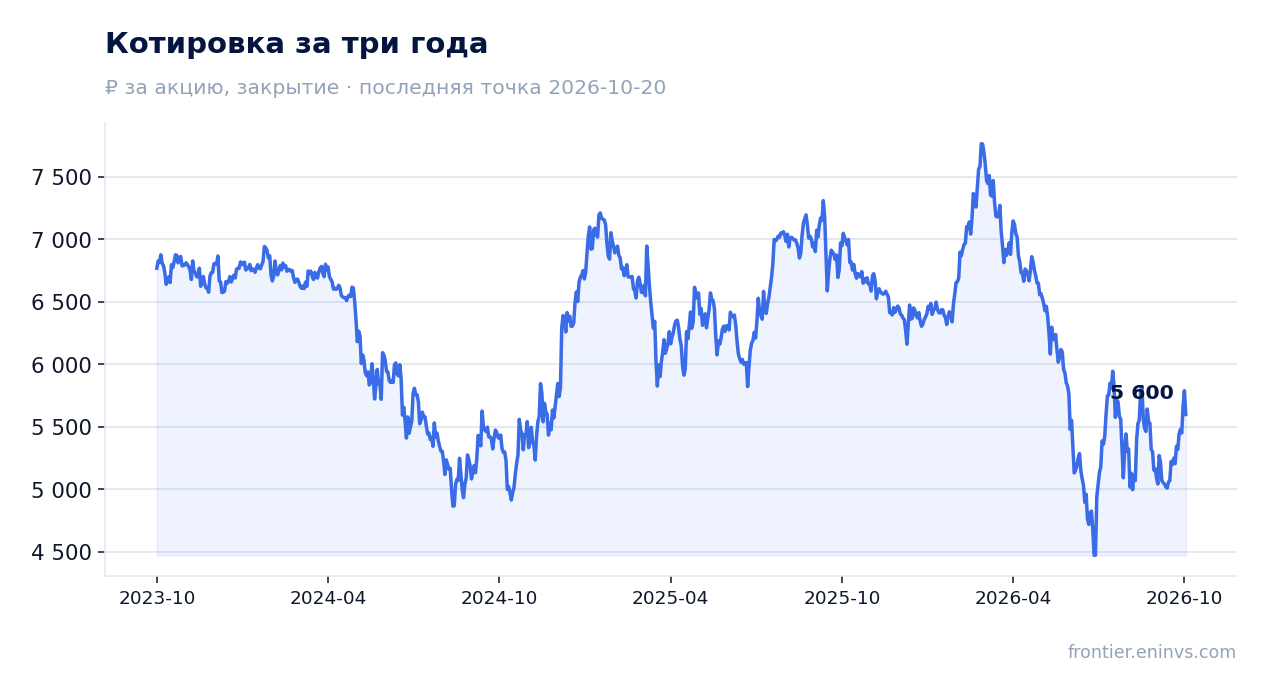
P/E LTM составляет 15,0. При чистой прибыли за последние 12 месяцев в 49,9 млрд руб. и рыночной капитализации 747,2 млрд руб. это не выглядит дешёвым для компании с падающей маржой.
По модели портала, которая пересчитывает EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости оценивается в минус 32%. Это наша собственная оценка, а не консенсус рынка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 747 млрд ₽ |
| P/E (LTM) | 15,0 |
| EV/EBITDA (LTM) | 7,8 |
| P/B | 3,12 |
| Чистый долг / EBITDA | 2,64 |
| Операционный денежный поток (LTM) | 97,4 млрд |
| ROE | 6,1% |
| EV/EBITDA, среднее за 3 года | 6,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 234,00 | 7,2% |
| 2021 | 558,00 | 9,5% |
| 2022 | 1098,00 | 17,5% |
| 2023 | 1020,00 | 15,0% |
| 2024 | 552,00 | 9,4% |
| 2025 | 474,00 | 6,6% |
| Оценка за текущий год | 207,88 | 3,6% к текущей цене |
Итог
Сильная сторона отчёта — ускорение выручки до 15,0% год к году, лучший квартальный результат с конца 2024 года. Но рост не конвертируется в прибыль: EBITDA прибавила лишь 0,5%, чистая прибыль упала на 37,2%, а маржа сжалась. Долг вырос до 362,7 млрд руб., дивидендный прогноз скромный, а оценка выше собственной истории. Вердикт — непривлекательная: бумага не предлагает ни растущей прибыли, ни высокой дивидендной доходности, ни дисконта к истории.
Перейти к финансовой карточке компании PHOR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций