Промомед: держим лидера рынка препаратов от ожирения, пока выручка растёт на 76%, а акция стоит как на IPO
Содержание
Промомед (PRMD) – 14,9% капитала российской стратегии, одна из крупнейших позиций. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Первые покупки сделали в январе и марте 2026 года по 399-420 руб. В августе, когда падал весь рынок, позицию удвоили по 381-396 руб., в сентябре добавили по 389-411 руб. 27 августа и 22 октября небольшую часть продавали по 370 и 410 руб. На закрытии 5 ноября акция стоила 418,95 руб., модель портала даёт потенциал +97%.
Коротко: компания стала первой на российском фармрынке по продажам, а акция стоит там же, где на IPO в июле 2024 года. Выручка за первое полугодие 2026 года выросла на 76%, почти весь прирост дали препараты от ожирения и диабета. Основную часть прибыли компания зарабатывает во втором полугодии, поэтому главный отчёт года ещё впереди. Против идеи – отрицательный денежный поток и зависимость от одного класса препаратов.
Что за компания
Промомед разрабатывает и производит лекарства. Основное производство находится на заводе "Биохимик" в Саранске. В портфеле препараты от ожирения и диабета, онкология, антибиотики, противовирусные и неврология. Компания вышла на биржу 12 июля 2024 года по 400 руб. за акцию, капитализация сейчас около 89 млрд руб.
Главный продукт – Тирзетта, первый российский препарат с тирзепатидом. Это лекарство из класса агонистов ГПП-1: его создавали для диабета второго типа, а массовым он стал как средство для снижения веса. Мировые аналоги – Ozempic и Mounjaro. По данным DSM Group, с января 2026 года Тирзетта – бренд номер один по аптечным продажам в России.
Компанию контролирует Пётр Белый, ему принадлежит подавляющая доля капитала. В свободном обращении 8,5% акций.
На чём держится бизнес
Почти весь рост дала эндокринология. За первое полугодие сегмент принёс 16,3 млрд руб., в 3,4 раза больше, чем годом ранее, это 71% выручки. Российский рынок препаратов ГПП-1 за 2025 год составил 44,6 млрд руб., а DSM Group ждёт по итогам 2026 года около 75 млрд руб. По оценке IQDATA, Промомеду принадлежит 59% розничных продаж этого класса в деньгах.
Деньги компания зарабатывает в основном в аптеках. Доля коммерческого канала выросла до 83% выручки с 49% годом ранее. Цена Тирзетты государством не регулируется, поэтому валовая рентабельность выросла с 61% до 67%. Обратная сторона – скидки и премии дистрибьюторам и аптекам. За полугодие они составили 17,1 млрд руб., или 43% валовой отгрузки против 33% годом ранее.
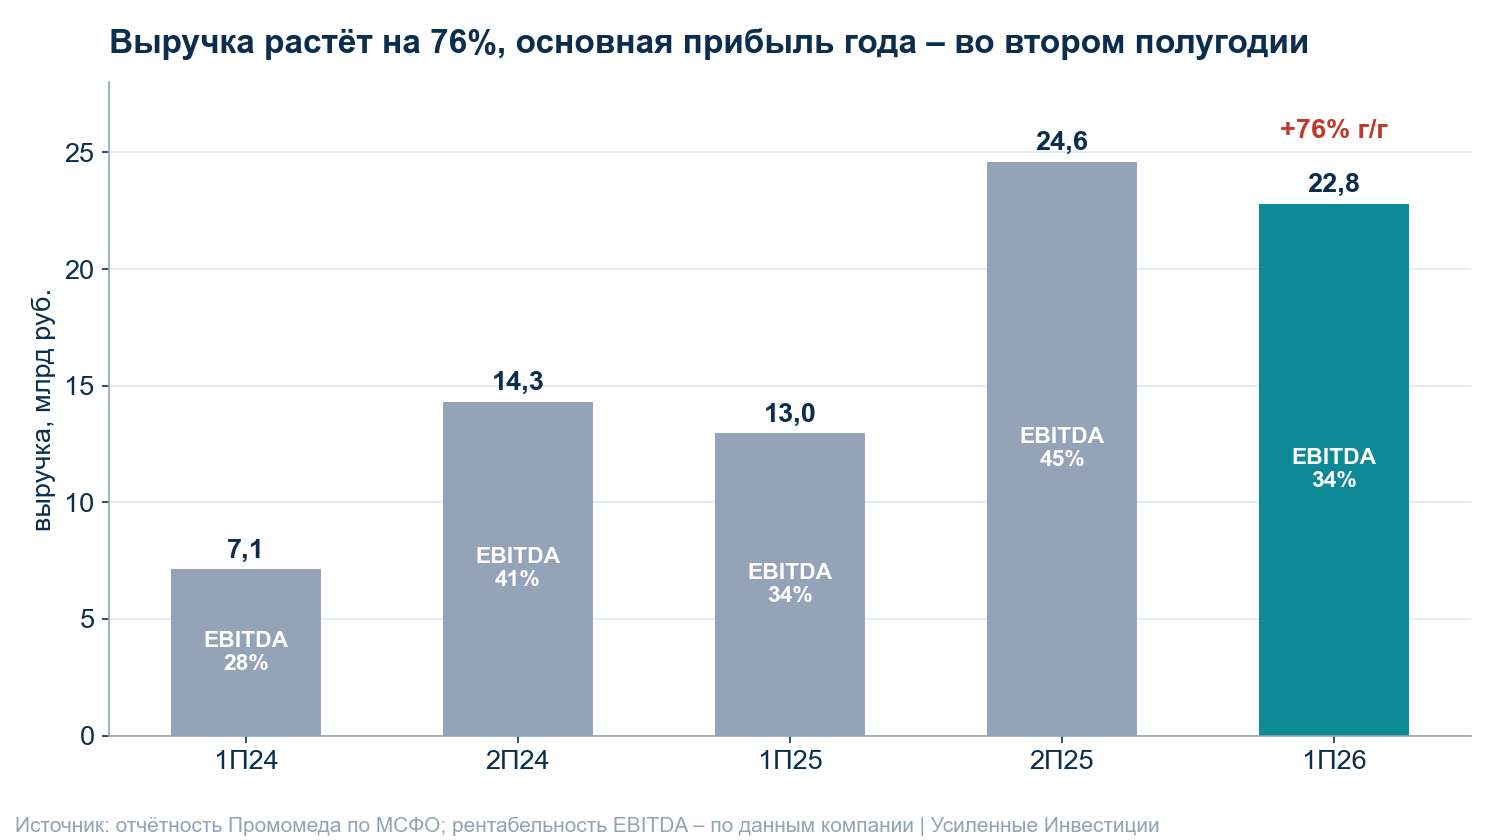
Год у компании неравномерный. Около половины годовой выручки приходится на четвёртый квартал: осенью проходят госзакупки онкопрепаратов, а дистрибьюторы закупаются впрок под январь. Расходы на рекламу, наоборот, ложатся на начало года. Поэтому рентабельность по EBITDA в первом полугодии 2025 года была 34%, а во втором – 45%.
Последние результаты: первое полугодие 2026 года по МСФО
- Выручка – 22,8 млрд руб., на 76% больше, чем годом ранее. Во втором квартале рост ускорился до 83%.
- EBITDA – 7,7 млрд руб., рентабельность 34%. В неё попал роспуск резерва по сомнительным долгам на 0,86 млрд руб., без него рентабельность около 30%.
- Чистая прибыль – 2,6 млрд руб., на 83% больше.
- Операционный денежный поток – минус 1,8 млрд руб., свободный – минус 4,5 млрд руб. Деньги ушли в запасы под второе полугодие, налог и проценты.
- Чистый долг – 33,3 млрд руб., 1,79 годовой EBITDA при ковенанте по облигациям 3,0.
- Компания подтвердила прогноз на 2026 год: рост выручки на 60%, до 60 млрд руб., при рентабельности по EBITDA 45%.
Подробный разбор отчёта: https://frontier.eninvs.com/region/ru/article/promomed-prmd-h1-2026-results
Сводный разбор компании от 15 сентября: https://frontier.eninvs.com/region/ru/article/prmd-sep2026
Почему держим
Выручка растёт на 76% при годовом плане +60%, и рост подтверждают аптеки. Продажи препаратов компании конечному покупателю выросли на 207,5% по данным DSM и на 214% по системе маркировки МДЛП. Отгрузки самой компании выросли меньше, на 76%. Значит, товар уходит из аптек быстрее, чем поступает, и склады дистрибьюторов не затоварены.
Рынок препаратов от ожирения растёт быстрее планов самой компании. При IPO компания рассчитывала занять 26% своего рынка в 2025 году и 53% к 2032 году. В первом квартале 2026 года доля уже составила 53,6%. Сам рынок за январь-апрель вырос в 3,2 раза в деньгах, тогда как весь аптечный рынок растёт на 15,8% в год.
Акция стоит как на IPO, а выручка за два года выросла почти втрое. По данным портала на 5 ноября, компания стоит 7,2 EBITDA за последние 12 месяцев. Средний уровень за три года, по нашему сентябрьскому разбору, – 9,4. Быстрорастущий бизнес торгуется дешевле, чем рынок оценивал его же год и два назад.
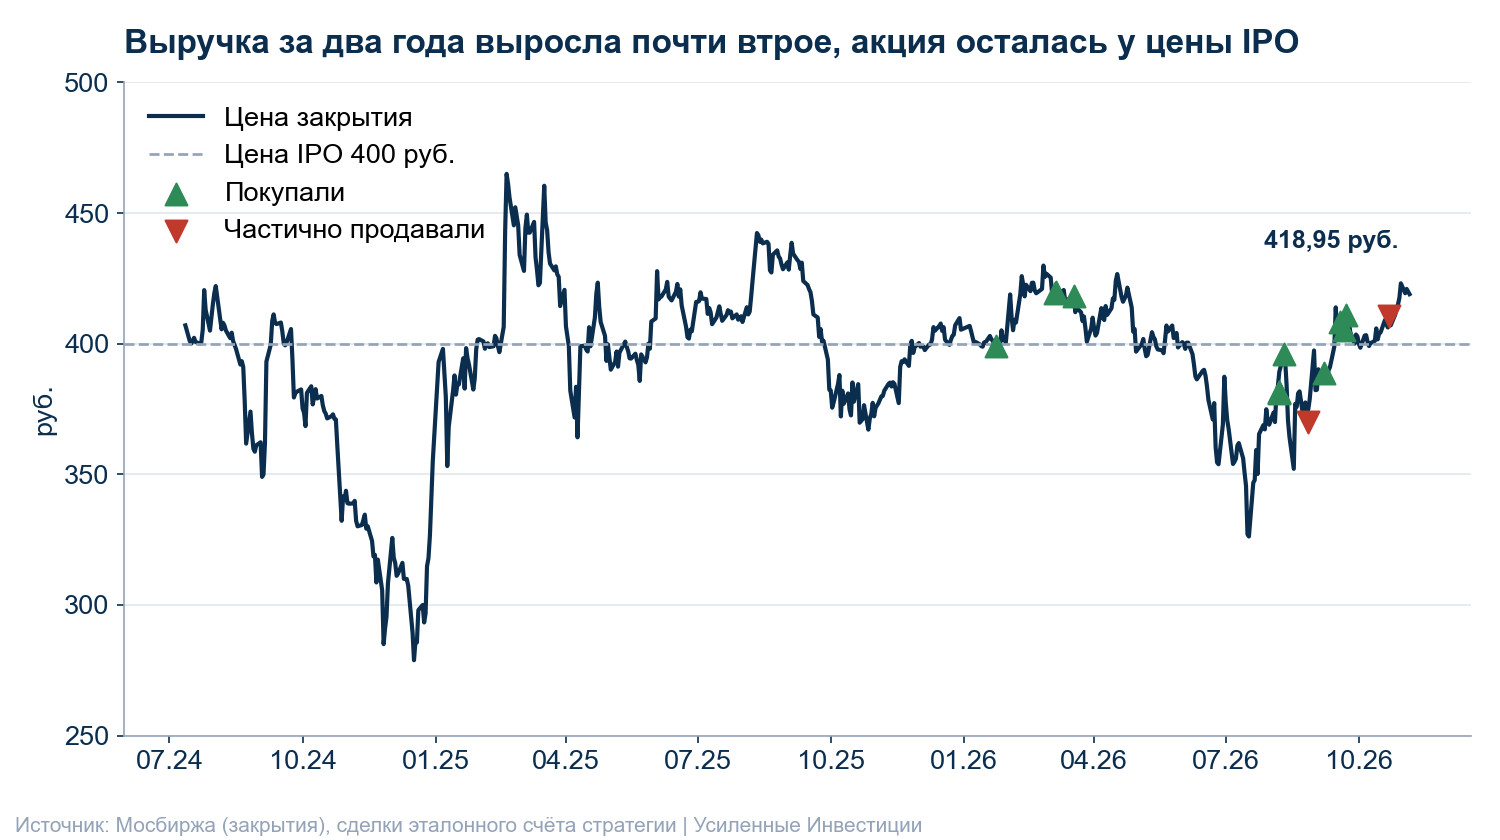
Главное полугодие года ещё впереди. Во втором полугодии 2025 года компания получила 65% годовой выручки. Чтобы выполнить план в 60 млрд руб., второму полугодию 2026 года достаточно вырасти на 51%, это меньше уже достигнутых 76%. Отложенные онкологические тендеры тоже приходятся на осень.
Снижение ключевой ставки работает на компанию напрямую. 91% долга привлечено под плавающую ставку. Каждый процентный пункт снижения ставки, по нашей оценке, экономит компании около 0,3 млрд руб. процентов в год.
Откуда потенциал +97% и чего ждём от цены
Модель портала оценивает Промомед как растущую компанию. Она берёт ожидаемую EBITDA и умножает её на исторический мультипликатор "стоимость бизнеса к EBITDA". Формула предусматривает и надбавку за темп роста, но сейчас она у Промомеда нулевая. Из полученной стоимости бизнеса модель вычитает чистый долг, а остаток делит на капитализацию.
По шагам это выглядит так. Ожидаемая EBITDA модели – 22,2 млрд руб., за последние 12 месяцев она около 20 млрд руб. Пока ключевая ставка выше 7%, модель уменьшает EBITDA на половину лишних процентов по долгу: при ставке 14% это минус 1,9 млрд руб. Остаётся 20,2 млрд руб. Их модель умножает на 11,4, это исторический мультипликатор Промомеда по расчёту портала. Получается 231 млрд руб. стоимости бизнеса. Чистый долг модель считает строже отчёта: 55 млрд руб. против 33 млрд руб. на 30 июня в подаче компании. Она берёт долг из базы портала и добавляет к нему отрицательный денежный поток за месяцы после отчёта. На акционеров остаётся 176 млрд руб. при капитализации 89 млрд руб., отсюда +97% и целевая цена 827 руб. на карточке.
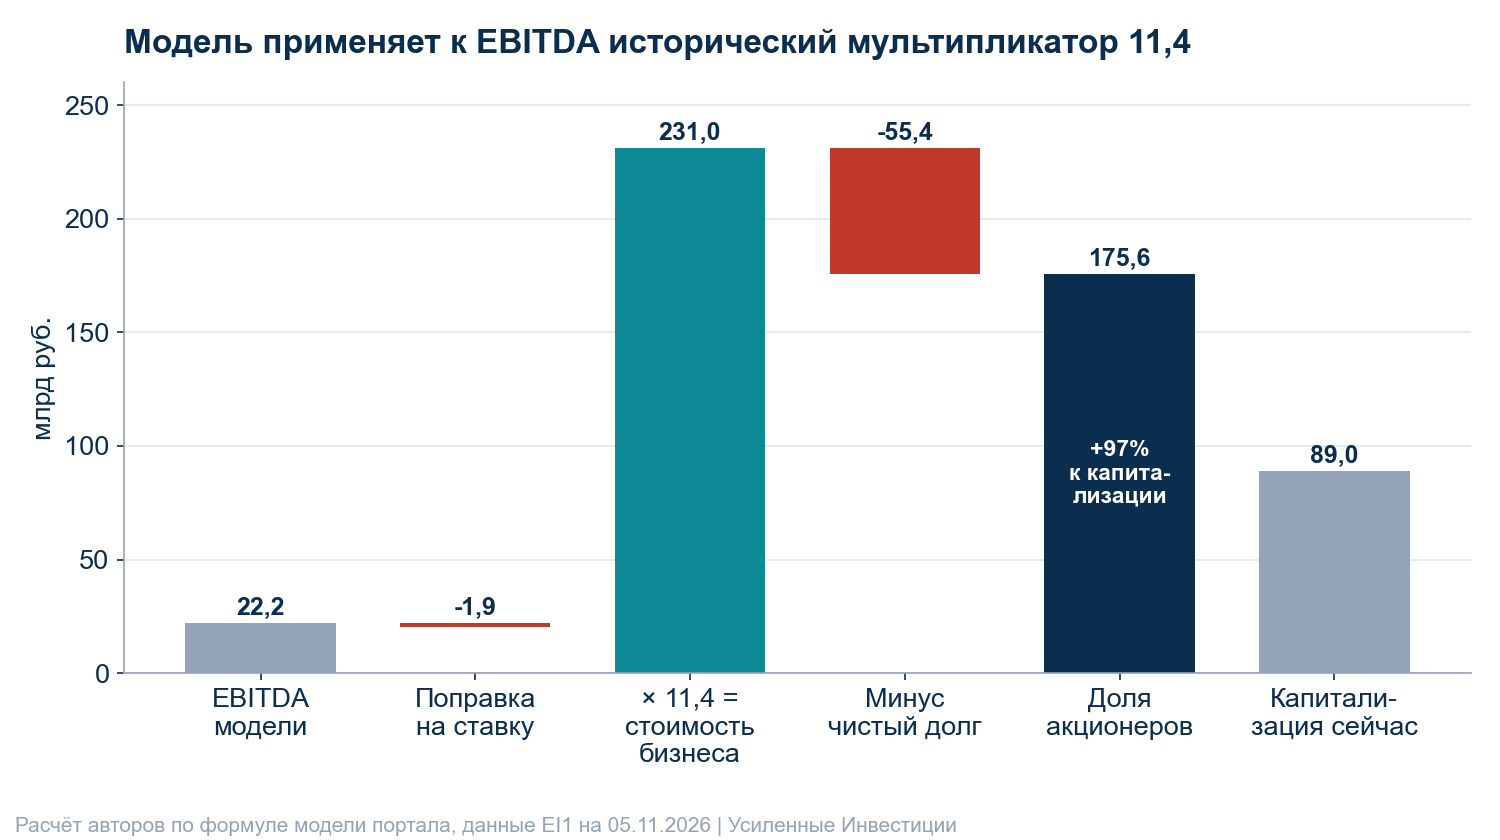
Модель даёт +97%, а наш разбор оценивает бумагу скромнее, в 620-650 руб. за акцию, это +48-55% к текущей цене. Причин две. Мы применяем мультипликатор 6,0, а не 11,4, и не к EBITDA за последние 12 месяцев (20,2 млрд руб. после поправки модели), а к нашему прогнозу EBITDA на 2026 год – 27,5-28,6 млрд руб. при выручке около 64 млрд руб. и рентабельности 43-45%. 6,0 × 27,5-28,6 млрд руб. дают 165-171 млрд руб. стоимости бизнеса, за вычетом чистого долга 33 млрд руб. на 30 июня остаётся 132-138 млрд руб., или 620-650 руб. на акцию. Тот же мультипликатор 6,0 к EBITDA за 12 месяцев дал бы примерно текущую капитализацию: рост цены в нашей оценке держится на выполнении прогноза 2026 года. Исторический мультипликатор Промомеда сложился за полтора года после IPO, когда EBITDA была заметно меньше нынешней. Наша оценка построена на паритете с единственным публичным аналогом, Озон Фармацевтикой, с дисконтом за малый free float и второй уровень листинга. Кроме того, мы даём вес 25% сценарию ценовой войны с Герофармом, а в базовом сценарии закладываем выполнение плана по выручке и недобор по рентабельности. Консенсус шести инвестдомов на сентябрь – около 650 руб., то есть ближе к нашей оценке, чем к модели.
Держим, потому что даже осторожная оценка оставляет +48-55%, а главный отчётный период года ещё не показан. Цифры 620-650 руб. – расчёт авторов из разборов от 10 и 31 августа.
Риски, которые мы видим
Бизнес держится на одном классе препаратов. Эндокринология дала 71% выручки и весь рост. Базовый портфель второй год стоит на месте, 4,0 млрд руб. за полугодие. Если рынок ГПП-1 замедлится, замедлится и вся компания.
Конкуренция может перейти в ценовую войну. Герофарм продаёт препараты этого класса почти в том же объёме, о выходе на рынок заявляют и другие производители. Часть портфеля выпускается по принудительной лицензии на семаглутид, а это решение государства, которое может измениться.
Канал продаж дорожает быстрее выручки. Скидки и премии дистрибьюторам и аптекам выросли за полугодие в 2,6 раза при росте выручки на 76%. Если это цена конкуренции, а не цена запуска нового продукта, рентабельность останется ниже плана.
Свободный денежный поток отрицательный пять лет подряд. С 2021 по 2025 год он каждый год был в минусе, в первом полугодии 2026 года тоже. Рост финансируется банковским долгом и факторингом, а первый дивиденд 8 руб. на акцию компания заплатила при отрицательном свободном потоке. Пока выручка растёт быстро, конструкция работает. При замедлении роста она станет тяжёлой.
Годовой план по рентабельности требует рекорда. Чтобы выйти на 45% за год, второе полугодие должно дать рентабельность по EBITDA 52%. Исторический максимум компании – 45%.
Акций в свободном обращении мало, и их число растёт. В свободном обращении 8,5% акций, это ограничивает ликвидность. Программа мотивации менеджмента и структурные облигации, которые конвертируются в акции, увеличивают число акций. За два года оно росло примерно на 2,8% в год.
Чего ждём и когда пересмотрим идею
Отчётность по МСФО компания публикует дважды в год, за полугодие в конце августа и за год весной. Ближайшая проверка – операционные результаты за девять месяцев. Год назад компания выпустила их 18 ноября, в этом году ждём около 20 ноября. В них смотрим на три вещи:
- выручку: за девять месяцев 2025 года она составила 19 млрд руб., темп годового плана +60% означает не меньше 30 млрд руб.;
- онкологию: вышли ли осенние тендеры в отгрузку;
- годовой прогноз: подтверждён он или пересмотрен.
Полную проверку тезиса даст годовой отчёт весной 2027 года: рентабельность по EBITDA за год на уровне плана в 45%, операционный денежный поток в плюсе и долговая нагрузка не выше 2,0 EBITDA.
Идею пересмотрим, если рост выручки за год окажется ниже 40%, если рентабельность по EBITDA за 2026 год выйдет ниже 40%, если долговая нагрузка поднимется выше 2,5 EBITDA или если начнётся ценовая война на рынке препаратов от ожирения.
Итог
Промомед – ставка на то, что компания с ростом выручки 76% и долей больше половины на быстрорастущем рынке не может долго стоить как на IPO. Модель портала даёт +97%, наша более осторожная оценка даёт +48-55%. Главные слабые места мы видим и не прячем: один класс препаратов, дорогой канал продаж и отрицательный денежный поток. Ближайшая проверка – результаты за девять месяцев около 20 ноября.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv