Промомед: выручка выросла на 75,7%, но прибыль почти не дошла до денег
31 августа Промомед раскрыл результаты за второй квартал 2026 года. Выручка выросла на 75,7% год к году, EBITDA – на 88,7%, чистая прибыль – на 82,6%, а рентабельность по EBITDA поднялась до 34,2% против 31,8% годом ранее. При этом операционный денежный поток за квартал отрицательный – минус 899,9 млн руб., а чистый долг на 30 июня 2026 года составил 46,8 млрд руб. При мультипликаторе EV/EBITDA 7,2 против собственной трёхлетней средней 9,3 акция выглядит дешевле своей истории, и вердикт – «скорее привлекательная».
Главные тезисы
— Выручка прибавила 75,7% на инновационных препаратах и масштабировании бизнеса
— EBITDA выросла на 88,7%, и маржа 34,2% выше прошлогодних 31,8%
— Чистая прибыль выросла на 82,6%, но её поддержало восстановление резерва на 859,6 млн руб.
— Операционный поток за квартал отрицательный – минус 899,9 млн руб. при капзатратах 1 354,0 млн руб.
— Чистый долг вырос с 22,3 млрд руб. на конец 2025 года до 46,8 млрд руб. на 30 июня 2026 года
— Дивиденд 8,0 руб. на акцию даёт 1,9% доходности – скромно против ключевой ставки
— EV/EBITDA 7,2 ниже собственной трёхлетней средней 9,3, а модель портала даёт потенциал +41%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,49 | 11,4 | +75,7% |
| EBITDA | 2,07 | 3,90 | +88,7% |
| Операционная прибыль | 1,74 | 3,47 | +99,6% |
| Чистая прибыль | 0,71 | 1,29 | +82,6% |
| Операционный денежный поток | -0,37 | -0,90 | — |
| Капзатраты | — | 1,35 | — |
| Рентабельность по EBITDA | 31,8% | 34,2% | +2,4 п.п. |
| Чистая маржа | 10,9% | 11,4% | +0,5 п.п. |
Выручка прибавила 75,7% на инновационных препаратах и масштабировании бизнеса
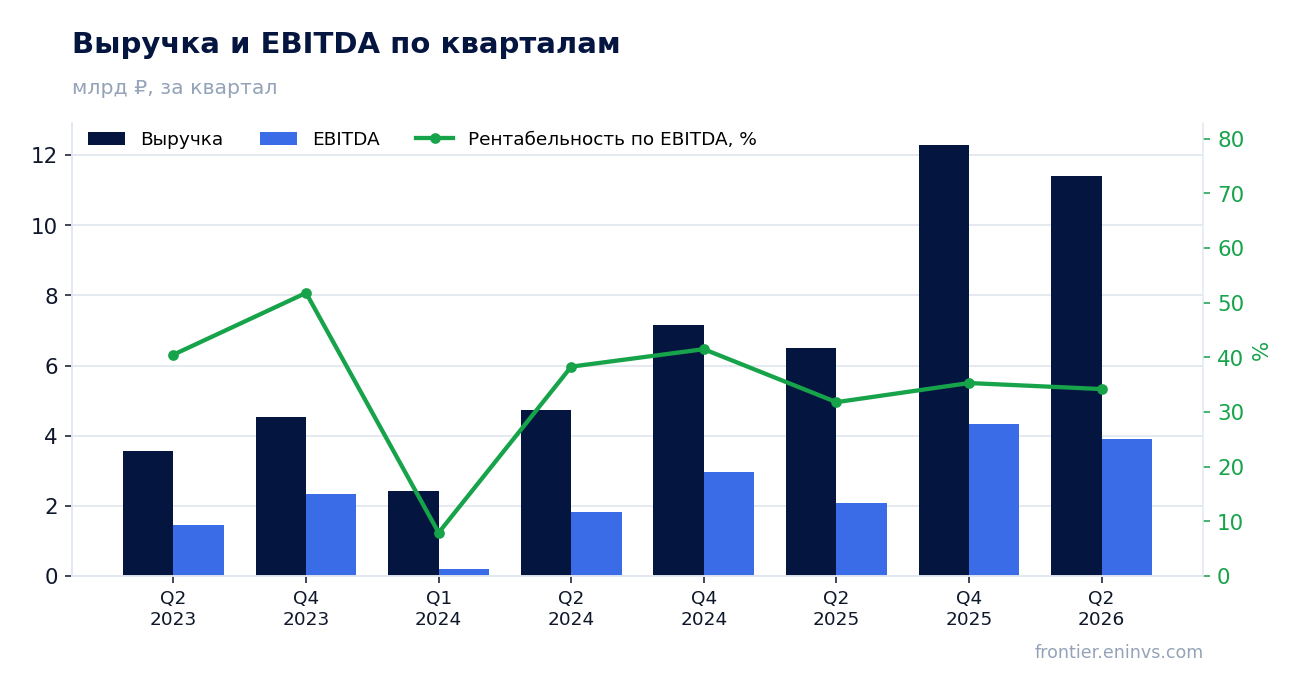
Выручка за второй квартал 2026 года составила 11 398,8 млн руб., что на 75,7% больше, чем годом ранее. В самом отчёте менеджмент объясняет рост продажами инновационных препаратов и масштабированием бизнеса группы. За первое полугодие выручка достигла 22 796,8 млн руб. против 12 974,7 млн руб. годом ранее.
Компания прямо предупреждает о сезонности: основная часть выручки приходится на второе полугодие из-за периода тендерных закупок. Поэтому результат квартала нельзя механически переносить на весь год, но сам темп роста говорит о том, что спрос на продукцию группы остаётся высоким.
Для сравнения: в четвёртом квартале 2025 года выручка составляла 12 299,0 млн руб., то есть второй квартал 2026 года оказался близок к пиковому уровню конца прошлого года. Это указывает на то, что рост не сводится к сезонному всплеску.
EBITDA выросла на 88,7%, и маржа 34,2% выше прошлогодних 31,8%
EBITDA за второй квартал 2026 года составила 3 897,7 млн руб., что на 88,7% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 34,2% против 31,8% годом ранее – рост выручки обгоняет рост затрат.
Операционная прибыль квартала – 3 473,2 млн руб. За полугодие операционная прибыль составила 6 946,4 млн руб. против 3 479,4 млн руб. годом ранее. Валовая прибыль за полугодие выросла до 15 235,0 млн руб. с 7 967,9 млн руб., то есть себестоимость росла медленнее выручки.
Однако коммерческие расходы за полугодие увеличились до 5 682,4 млн руб. с 2 542,5 млн руб., а общехозяйственные и административные – до 2 986,1 млн руб. с 1 768,9 млн руб. Это значит, что часть прироста маржи обеспечена валовой рентабельностью, а не экономией на продажах и управлении.
Чистая прибыль выросла на 82,6%, но её поддержало восстановление резерва на 859,6 млн руб.
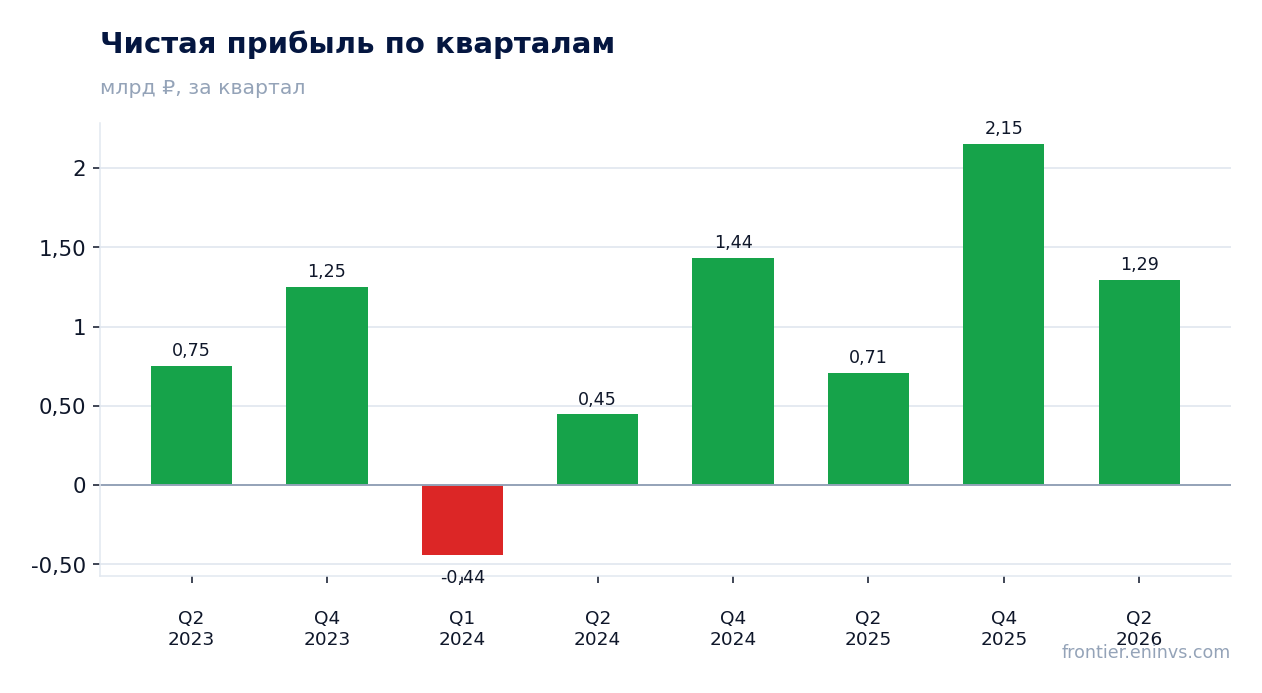
Чистая прибыль за второй квартал 2026 года составила 1 294,3 млн руб., что на 82,6% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 11,4% с 10,9%. За полугодие прибыль, относимая на собственников материнской компании, составила 2 498,7 млн руб. против 1 395,4 млн руб. годом ранее.
В отчёте о прибыли за полугодие есть строка, которая заметно влияет на результат: восстановление убытка от обесценения финансовых активов и активов по договору на 859,6 млн руб. против убытка 46,8 млн руб. годом ранее. Без этого разового эффекта прибыль была бы ниже.
Финансовые расходы за полугодие выросли до 3 729,5 млн руб. с 2 156,5 млн руб. – обслуживание долга становится всё более заметной статьёй. При этом прибыль до налогообложения за полугодие составила 3 520,6 млн руб. против 1 974,6 млн руб. годом ранее.
Операционный поток за квартал отрицательный – минус 899,9 млн руб. при капзатратах 1 354,0 млн руб.
Операционный денежный поток за второй квартал 2026 года отрицательный – минус 899,9 млн руб. За полугодие чистый отток от операционной деятельности составил 1 799,8 млн руб. против 742,8 млн руб. годом ранее. Компания объясняет это закупкой сырья и ростом производства под будущие продажи, а также крупной уплатой налога на прибыль.
Запасы за полугодие выросли до 16 302,2 млн руб. с 11 636,8 млн руб. на конец 2025 года, в том числе готовая продукция – до 7 428,2 млн руб. с 4 500,6 млн руб. Группа планирует реализовать эту продукцию во втором полугодии 2026 года.
Капитальные затраты за квартал составили 1 354,0 млн руб. За полугодие выплаты на приобретение и создание основных средств достигли 1 536,4 млн руб., на нематериальные активы – 1 171,6 млн руб. Вместе с отрицательным операционным потоком это означает, что инвестиции финансируются за счёт долга.
Чистый долг вырос с 22,3 млрд руб. на конец 2025 года до 46,8 млрд руб. на 30 июня 2026 года
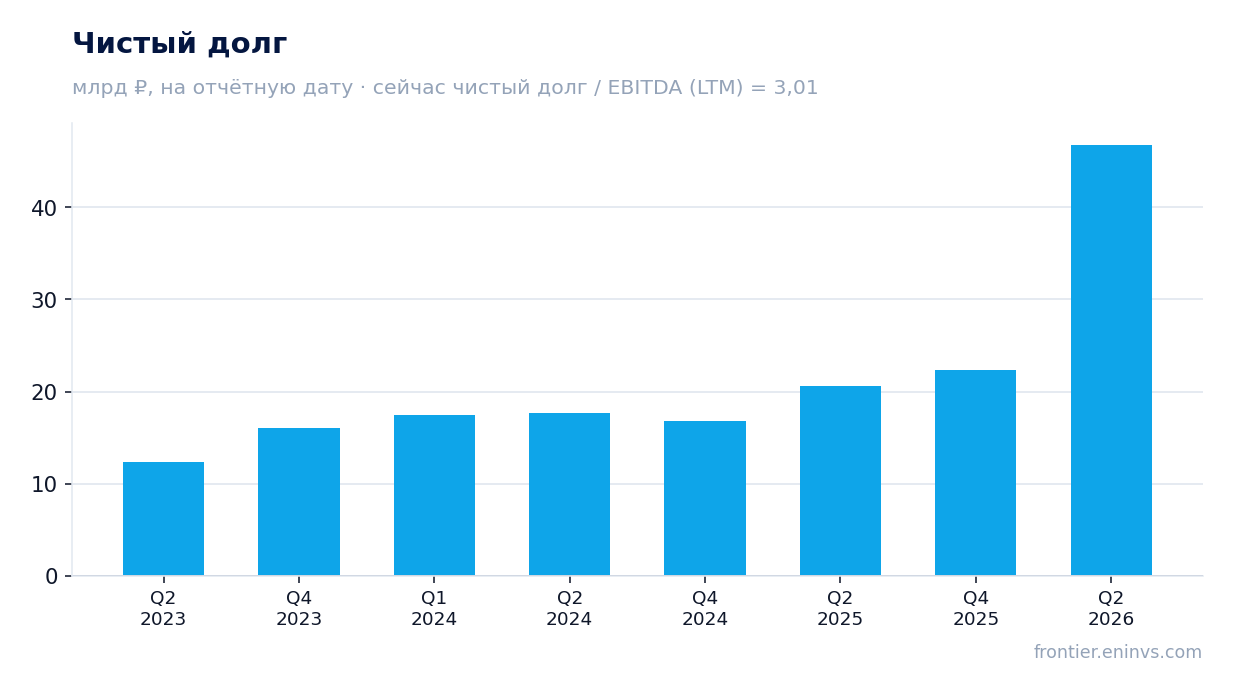
Чистый долг на 30 июня 2026 года составил 46,8 млрд руб. против 22,3 млрд руб. на 31 декабря 2025 года – рост на 24,5 млрд руб. За год, с 30 июня 2025 года, чистый долг вырос с 20,6 млрд руб. до 46,8 млрд руб., то есть на 26,2 млрд руб.
Отношение чистого долга к EBITDA за последние 12 месяцев – 3,01. Это уровень, при котором обслуживание долга требует устойчивого денежного потока. Финансовые расходы за полугодие выросли до 3 729,5 млн руб. с 2 156,5 млн руб., и при отрицательном операционном потоке долг продолжает расти.
В структуре долга на 30 июня 2026 года краткосрочные кредиты и займы составляют 13 215,0 млн руб., долгосрочные – 18 964,8 млн руб., плюс обязательства по конвертируемым облигациям 1 268,2 млн руб. и прочие финансовые обязательства 2 564,2 млн руб. по отсрочкам платежа за основные средства.
Дивиденд 8,0 руб. на акцию даёт 1,9% доходности – скромно против ключевой ставки
За последние 12 месяцев Промомед выплатил 8,0 руб. на акцию, что при текущей цене даёт доходность 1,9%. В 2026 году дивиденд выплачен из расчёта 8,0 руб. на акцию при цене отсечки 383,7 руб., то есть 2,1% на дату выплаты.
За первое полугодие 2026 года дивиденды выплаченные составили 1 423,6 млн руб., а начисленные – 1 633,9 млн руб. При чистой прибыли за последние 12 месяцев 8 338,5 млн руб. это соответствует payout около 20%. Наша оценка: при сохранении такой практики и текущей прибыли дивиденд за год может остаться в районе 8–10 руб. на акцию, но многое зависит от того, сколько денег потребует инвестпрограмма.
Доходность 1,9% заметно ниже ключевой ставки, поэтому дивиденд не является главным аргументом в пользу акции. Он скорее сигнал о готовности делиться прибылью, чем источник дохода. Снизить выплату может рост капитальных затрат и обслуживания долга, которые уже видны в отчёте.
EV/EBITDA 7,2 ниже собственной трёхлетней средней 9,3, а модель портала даёт потенциал +41%
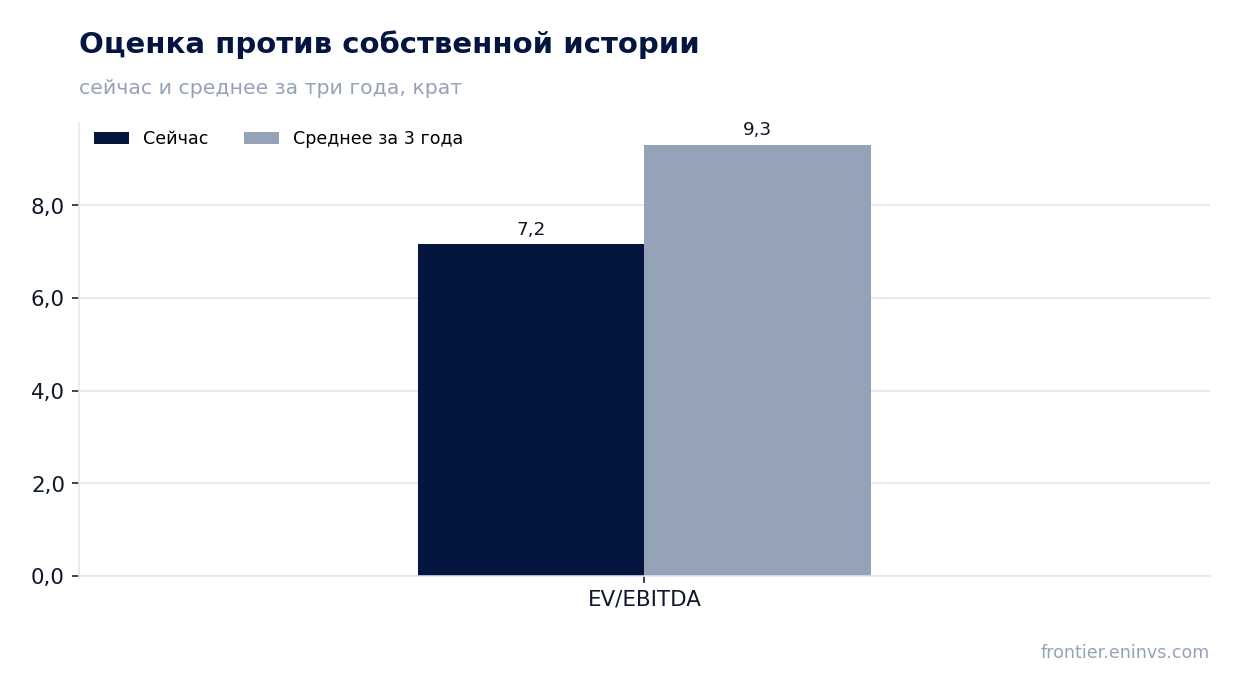
По мультипликатору EV/EBITDA 7,2 акция торгуется ниже своей трёхлетней средней 9,3 – на 23% дешевле собственной истории. P/E за последние 12 месяцев – 10,7, рыночная капитализация – 89,0 млрд руб. При этом EV/EBITDA учитывает и долг, который вырос до 46,8 млрд руб.
По модели портала потенциал акции к справедливой стоимости оценивается в +41%. Это наша собственная оценка, а не консенсус рынка. Она опирается на рост EBITDA и целевой мультипликатор, поэтому чувствительна к тому, сохранится ли высокая маржа.
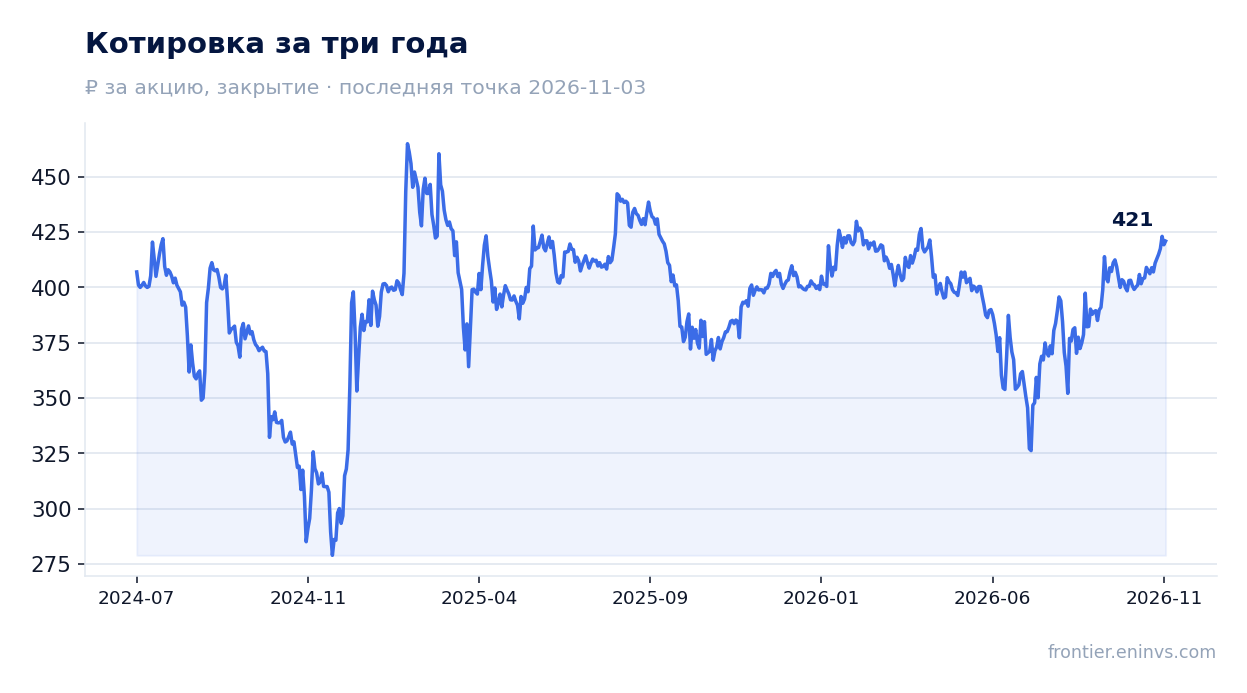
С момента публикации отчёта акция прибавила 11,2%, а в день выхода – 5,0%. Цена перед публикацией была 378,65 руб. Рынок отреагировал на сильные операционные показатели, но долг и отрицательный денежный поток пока не стали поводом для переоценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 89,0 млрд ₽ |
| P/E (LTM) | 10,7 |
| EV/EBITDA (LTM) | 7,2 |
| P/B | 3,34 |
| Чистый долг / EBITDA | 3,01 |
| Операционный денежный поток (LTM) | -0,79 млрд |
| ROE | 17,9% |
| Дивидендная доходность (12 мес) | 1,9% |
| EV/EBITDA, среднее за 3 года | 9,3 |
Отслеживаемые метрики идеи
Метрики, по которым мы ведём идею «Промомед» от 11.08.2026, – на дату идеи и сейчас. Цена акции за это время +6%. Исходный разбор: https://telegra.ph/Promomed-PRMD-Review-08-2026-08-10
Идея: на дату публикации и сейчас
| Метрика | 11.08.2026, цена 394 | Сейчас, цена 419 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +54% | +41% |
Итог
Сильная сторона отчёта – операционная: выручка выросла на 75,7%, EBITDA – на 88,7%, маржа поднялась до 34,2%. Но прибыль частично обязана разовому восстановлению резерва на 859,6 млн руб., а деньги в бизнесе не остаются: операционный поток за квартал отрицательный, запасы выросли до 16 302,2 млн руб., а чистый долг – до 46,8 млрд руб. при отношении к EBITDA 3,01. Дивиденд с доходностью 1,9% не компенсирует эти риски. Главный вопрос для держателя – сможет ли компания превратить рост выручки в устойчивый денежный поток и остановить рост долга. При мультипликаторе EV/EBITDA 7,2 против собственной средней 9,3 акция выглядит дешевле своей истории, и вердикт – «скорее привлекательная».
Перейти к финансовой карточке компании PRMD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций