Русагро: выручка выросла на 9,1%, но прибыль почти исчезла из-за переоценки биологических активов
28 августа Русагро раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 9,1% год к году до 183,0 млрд руб., однако скорректированная EBITDA упала на 28,6% до 13,8 млрд руб., а чистая прибыль сократилась на 98,8% до 55,9 млн руб. Причина обвала – резкое сокращение прибыли от переоценки биологических активов и сельхозпродукции, которая годом ранее дала 8,9 млрд руб., а теперь лишь 3,0 млрд руб. При текущей цене акции выглядят привлекательно для держателей дивидендной истории: форвардная доходность 24,2% заметно превышает справедливые для бумаги 22,5%, а мультипликатор EV/EBITDA LTM в 4,7 раза чуть выше собственного трёхлетнего среднего в 4,4 раза.
Главные тезисы
— Выручка выросла на 9,1%, но прибыль почти исчезла из-за переоценки биологических активов
— EBITDA упала на 28,6% при росте выручки: маржа сжалась с 11,5% до 7,5%
— Чистая прибыль в 55,9 млн руб. – это 0,0% выручки, и весь результат съели процентные расходы
— Дивидендная доходность 24,2% при ключевой ставке 14,0% – главный аргумент за бумагу
— Долговая нагрузка 3,15 к EBITDA LTM – уровень, который ограничивает пространство для манёвра
— EV/EBITDA LTM 4,7 против собственного трёхлетнего среднего 4,4 – оценка чуть выше истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 168 | 183 | +9,1% |
| EBITDA | 19,3 | 13,8 | -28,6% |
| Операционная прибыль | 11,1 | 6,89 | -38,2% |
| Чистая прибыль | 4,83 | 0,06 | -98,8% |
| Операционный денежный поток | 4,24 | 32,9 | +675,1% |
| Капзатраты | 14,1 | 8,24 | -41,4% |
| Рентабельность по EBITDA | 11,5% | 7,5% | -4,0 п.п. |
| Чистая маржа | 2,9% | 0,0% | -2,9 п.п. |
Выручка выросла на 9,1%, но прибыль почти исчезла из-за переоценки биологических активов
Выручка за первое полугодие 2026 года составила 183,0 млрд руб., что на 9,1% больше, чем за аналогичный период прошлого года. Рост обеспечили все ключевые сегменты, но основной вклад внесли масложировое направление и сельское хозяйство. Однако чистая прибыль рухнула на 98,8% – до 55,9 млн руб., что при выручке в 183 млрд руб. означает практически нулевую рентабельность.
Главная причина обвала прибыли – резкое сокращение прибыли от переоценки биологических активов и сельскохозяйственной продукции. В первом полугодии 2025 года она составила 8,9 млрд руб., а в отчётном периоде – лишь 3,0 млрд руб. Эта статья не связана с денежным потоком, но напрямую влияет на бухгалтерскую прибыль. Если исключить её, убыток до налогообложения составил бы около 3,2 млрд руб. против прибыли в 4,2 млрд руб. годом ранее.
Операционная прибыль сократилась почти вдвое – до 6,9 млрд руб. с 11,1 млрд руб. годом ранее. При этом выручка росла, что указывает на опережающий рост себестоимости продаж: она увеличилась до 161,5 млрд руб. с 139,7 млрд руб. Валовая прибыль сжалась до 24,5 млрд руб. с 37,0 млрд руб. годом ранее. Таким образом, даже без учёта переоценки биологических активов бизнес демонстрирует серьёзное давление на рентабельность.
EBITDA упала на 28,6% при росте выручки: маржа сжалась с 11,5% до 7,5%
EBITDA за первое полугодие 2026 года составила 13,8 млрд руб., что на 28,6% меньше, чем годом ранее. Рентабельность по EBITDA снизилась до 7,5% с 11,5% в первом полугодии 2025 года. Это сжатие на 4 процентных пункта – самый тревожный сигнал отчёта, поскольку он указывает на фундаментальное давление на издержки, а не на разовые списания.
Основной удар по марже нанесла себестоимость продаж, которая выросла на 15,6% – быстрее выручки. Коммерческие расходы, напротив, сократились до 12,5 млрд руб. с 13,8 млрд руб., а общие и административные расходы остались почти на уровне прошлого года – 8,6 млрд руб. против 8,3 млрд руб. Это означает, что экономия на коммерческих расходах лишь частично компенсировала рост производственных затрат.
Прочие операционные доходы составили 3,5 млрд руб. против расходов в 3,7 млрд руб. годом ранее. Этот разворот на 7,2 млрд руб. частично поддержал операционную прибыль, но не смог переломить негативную динамику. В структуре прочих доходов значительную роль сыграли государственные субсидии в размере 6,0 млрд руб., что на 2,1% больше, чем годом ранее. Без субсидий EBITDA была бы ещё ниже.
Чистая прибыль в 55,9 млн руб. – это 0,0% выручки, и весь результат съели процентные расходы
Чистая прибыль за первое полугодие 2026 года составила 55,9 млн руб., что на 98,8% меньше, чем за аналогичный период прошлого года. Рентабельность по чистой прибыли упала до 0,0% с 2,9% годом ранее. При выручке в 183,0 млрд руб. такой результат означает, что компания работала практически в ноль.
Ключевой фактор, обнуливший прибыль, – процентные расходы в размере 8,6 млрд руб. Процентные доходы составили 2,3 млрд руб., что на 56% меньше, чем годом ранее, когда они достигали 5,3 млрд руб. Снижение процентных доходов связано с сокращением остатков на депозитах и изменением структуры краткосрочных инвестиций. Чистые процентные расходы, таким образом, составили около 6,2 млрд руб., что сопоставимо с операционной прибылью.
Убыток до налогообложения составил 197,9 млн руб. против прибыли в 4,2 млрд руб. годом ранее. Однако благодаря доходу по налогу на прибыль в размере 253,8 млн руб. итоговый результат вышел в символическую прибыль. Прибыль, причитающаяся собственникам ПАО «Группа «Русагро», оказалась отрицательной – убыток 1,4 млрд руб. против прибыли 5,6 млрд руб. годом ранее. Положительный результат сформирован неконтролирующей долей – 1,5 млрд руб. прибыли.
Дивидендная доходность 24,2% при ключевой ставке 14,0% – главный аргумент за бумагу
За последние 12 месяцев Русагро выплатила 16,48 руб. на акцию, что при текущей цене даёт дивидендную доходность 24,2%. Это существенно выше ключевой ставки ЦБ в 14,0% и справедливой для бумаги доходности в 22,5%, которую мы закладываем в модель. Выплата за 2026 год, по нашим оценкам, составит 0,0 руб. на акцию – мы не ожидаем дивиденда по итогам текущего года из-за резкого падения прибыли.
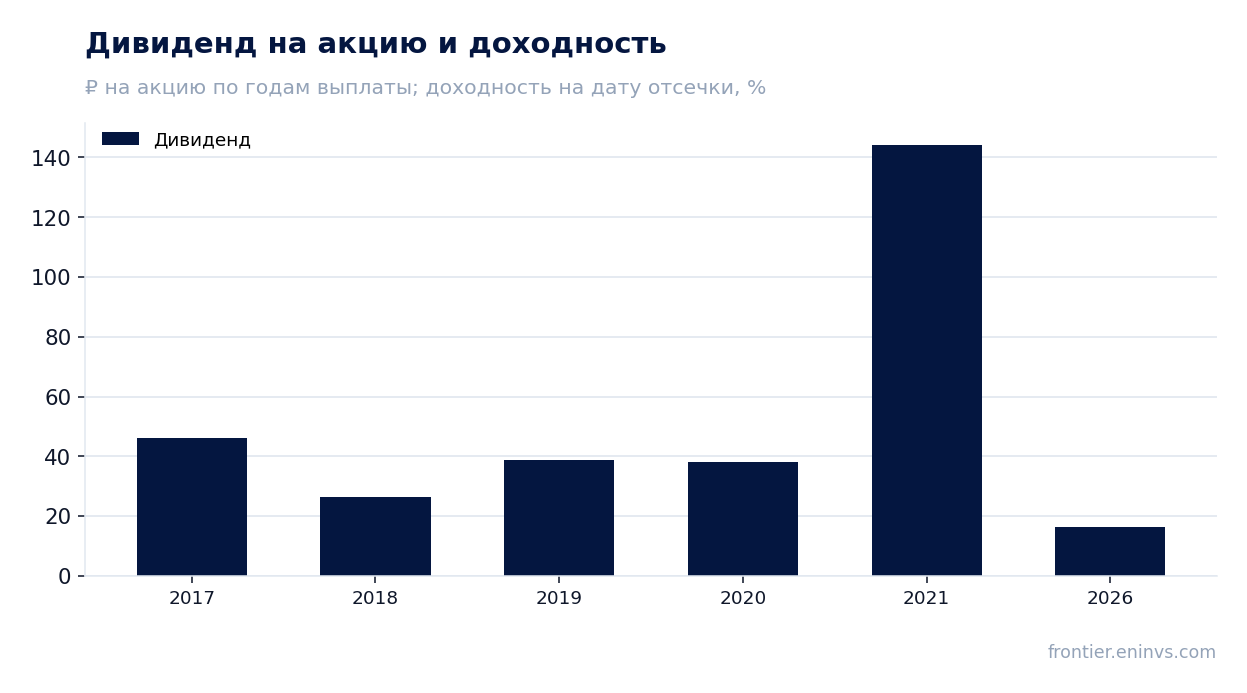
История дивидендов Русагро неравномерна: в 2021 году компания выплатила 144,28 руб. на акцию, в 2020-м – 38,20 руб., в 2019-м – 38,82 руб., в 2018-м – 26,44 руб. Выплата 16,48 руб. в 2026 году – самая низкая с 2018 года. При этом коэффициент выплаты от прибыли составляет 0,86, что близко к верхней границе разумного. Если прибыль останется на текущем уровне, компания не сможет поддерживать даже такую выплату без увеличения долга.
Ключевой риск для дивидендов – долговая нагрузка. Соотношение чистого долга к EBITDA LTM составляет 3,15, и при падающей EBITDA этот уровень может стать ограничением для выплат. Чистый долг на 30 июня 2026 года – 173,7 млрд руб., что на 19,1 млрд руб. меньше, чем на 31 декабря 2025 года (192,9 млрд руб.), но на 65,9 млрд руб. больше, чем годом ранее (107,9 млрд руб. на 30 июня 2025 года). Рост долга за год существенный, и он требует обслуживания, что отвлекает средства от дивидендов.
Долговая нагрузка 3,15 к EBITDA LTM – уровень, который ограничивает пространство для манёвра
Чистый долг на 30 июня 2026 года составил 173,7 млрд руб., сократившись на 19,1 млрд руб. с 192,9 млрд руб. на 31 декабря 2025 года. Однако за 12 месяцев долг вырос на 65,9 млрд руб. – с 107,9 млрд руб. на 30 июня 2025 года. Соотношение чистого долга к EBITDA LTM составляет 3,15, что близко к уровню, который обычно считается комфортным для агропромышленных компаний.
Процентные расходы за первое полугодие 2026 года составили 8,6 млрд руб., что на 10% меньше, чем годом ранее (9,5 млрд руб.). Снижение связано с рефинансированием части долга под более низкие ставки. Однако при ключевой ставке 14,0% стоимость обслуживания долга остаётся высокой. Процентные доходы упали до 2,3 млрд руб. с 5,3 млрд руб., что увеличило чистую процентную нагрузку.
Операционный денежный поток за первое полугодие 2026 года составил 32,9 млрд руб. против 4,2 млрд руб. годом ранее. Рост в 7,8 раза объясняется изменением оборотного капитала: дебиторская задолженность сократилась на 20,7 млрд руб., а запасы – на 20,3 млрд руб. Это высвобождение средств носило разовый характер и вряд ли повторится во втором полугодии. Капитальные затраты составили 8,2 млрд руб., что на 41% меньше, чем годом ранее (13,9 млрд руб.).
EV/EBITDA LTM 4,7 против собственного трёхлетнего среднего 4,4 – оценка чуть выше истории
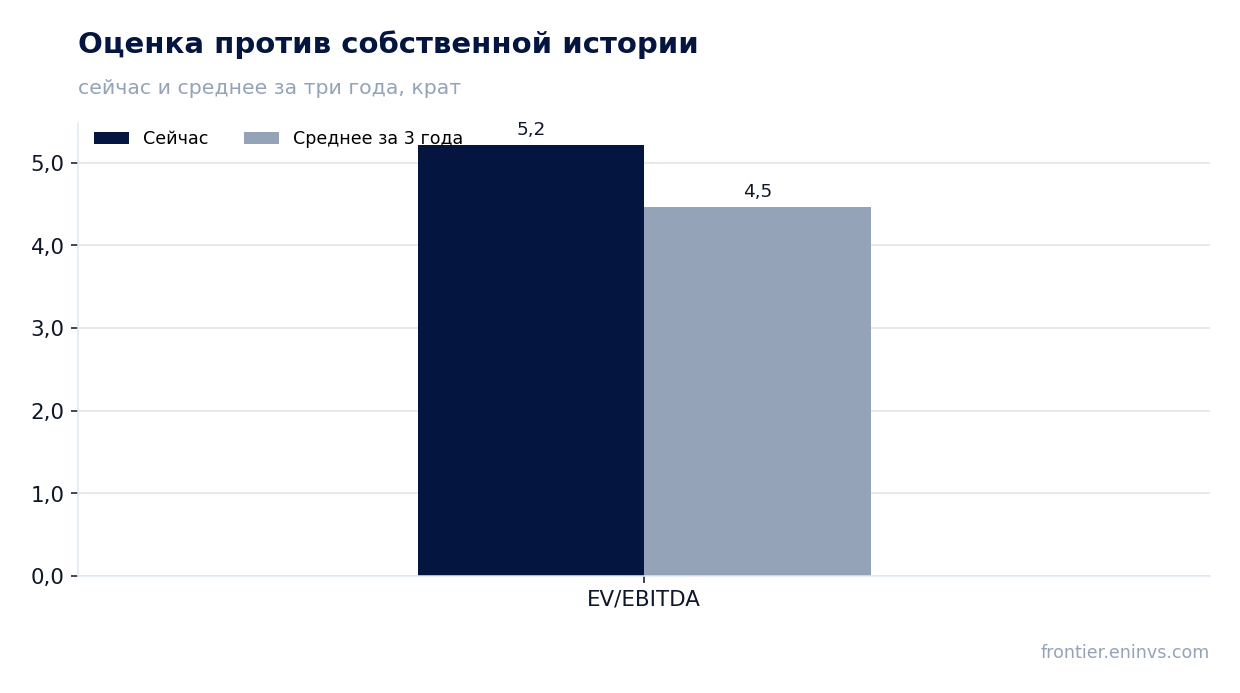
Мультипликатор EV/EBITDA LTM составляет 4,7, что немного выше собственного трёхлетнего среднего в 4,4. Это означает, что рынок оценивает компанию чуть дороже, чем в среднем за последние три года, несмотря на падение прибыли. P/E LTM равен 4,39, что также отражает низкую базу прибыли за последние 12 месяцев. Рыночная капитализация – 66,6 млрд руб.
Столь низкие мультипликаторы объясняются не столько недооценкой, сколько падением знаменателя – EBITDA и прибыли. Если EBITDA восстановится, мультипликаторы автоматически снизятся. Однако если давление на маржу сохранится, текущая оценка может оказаться не такой уж низкой. Для сравнения: EV/EBITDA в 4,7 при рентабельности по EBITDA в 7,5% – это рынок, который закладывает восстановление маржи.
Рентабельность собственного капитала (ROE) составляет 0,04%, что отражает практически нулевую прибыль. Это крайне низкий показатель для компании с капитализацией 66,6 млрд руб. и активами в 211,5 млрд руб. (основные средства на 30 июня 2026 года). Если прибыль не восстановится, ROE останется под давлением, что ограничит интерес инвесторов, ориентирующихся на фундаментальные показатели.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 66,6 млрд ₽ |
| P/E (LTM) | 4,4 |
| EV/EBITDA (LTM) | 4,7 |
| P/B | 0,26 |
| Чистый долг / EBITDA | 3,15 |
| Операционный денежный поток (LTM) | 19,2 млрд |
| ROE | 0,0% |
| Дивидендная доходность (12 мес) | 24,1% |
| EV/EBITDA, среднее за 3 года | 4,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2017 | 46,27 | — |
| 2018 | 26,43 | — |
| 2019 | 38,82 | — |
| 2020 | 38,20 | — |
| 2021 | 144,28 | — |
| 2026 | 16,48 | 15,5% |
Итог
Первое полугодие 2026 года стало для Русагро испытанием: выручка выросла на 9,1%, но EBITDA упала на 28,6%, а чистая прибыль сократилась на 98,8% до 55,9 млн руб. Основной удар пришёлся на переоценку биологических активов, которая годом ранее дала 8,9 млрд руб., а теперь лишь 3,0 млрд руб. Операционный денежный поток в 32,9 млрд руб. выглядит сильным, но он обеспечен разовым высвобождением оборотного капитала, а не улучшением бизнеса. Дивидендная доходность в 24,2% остаётся главным аргументом за бумагу, но устойчивость выплат под вопросом из-за долговой нагрузки в 3,15 к EBITDA LTM и падающей прибыли. При текущей цене акции выглядят привлекательно для тех, кто верит в восстановление маржи, но риск дальнейшего ухудшения финансовых показателей высок.
Перейти к финансовой карточке компании RAGR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций