Русагро: прибыль второго квартала почти исчезла, и дивиденд держится не на ней
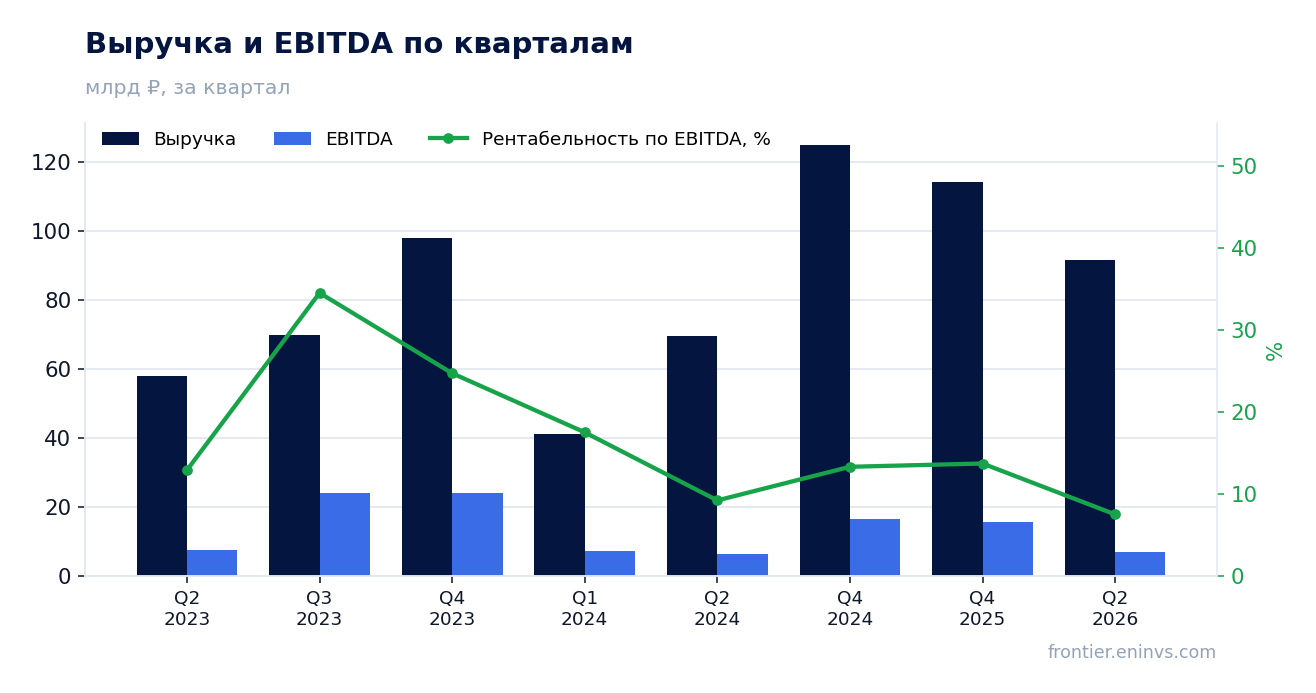
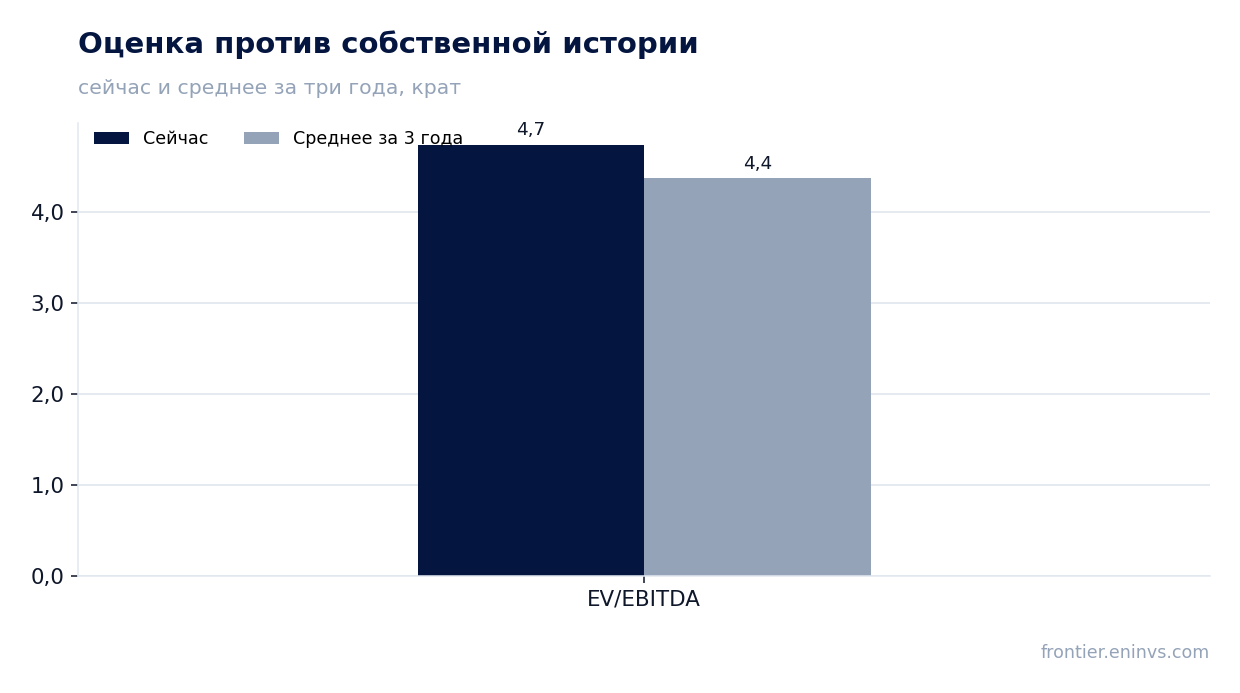
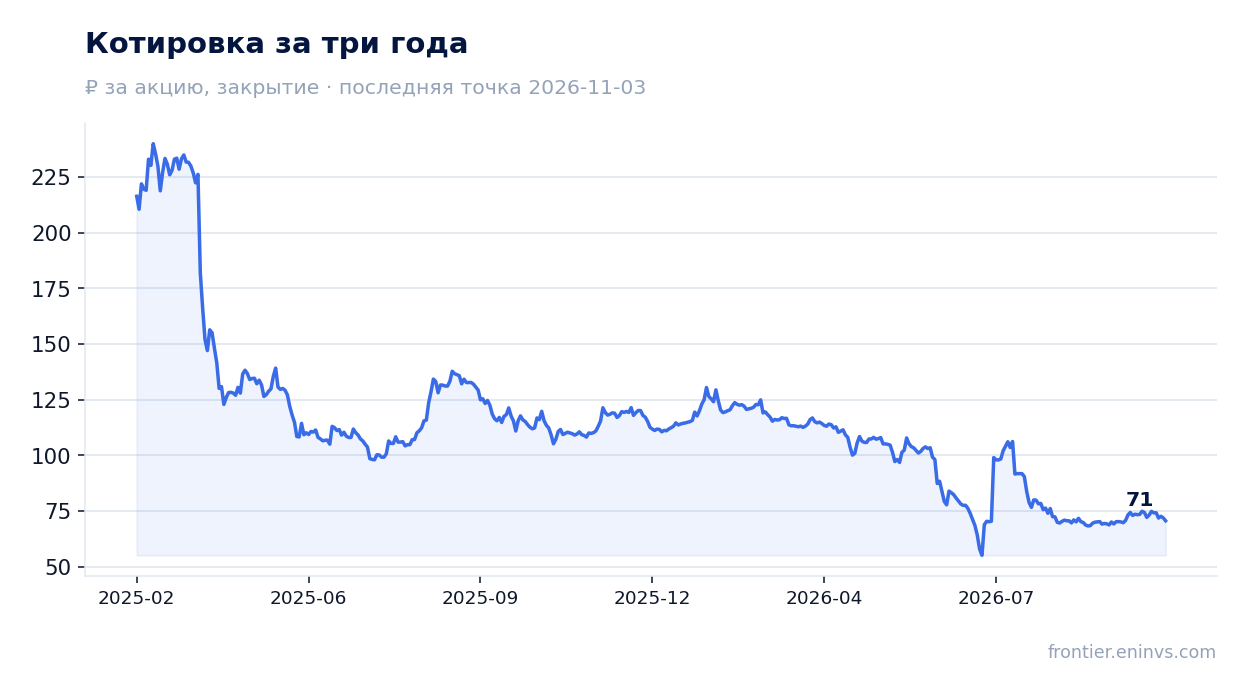
28 августа Русагро раскрыла результаты за второй квартал 2026 года: выручка 91,5 млрд руб., EBITDA 6,9 млрд руб. при марже 7,5%, чистая прибыль 27,9 млн руб. при рентабельности 0,0%. Прибыль съели процентные расходы и слабая переоценка биологических активов, а не операционная слабость как таковая. При цене 76,06 руб. бумага торгуется в 4,7 EV/EBITDA LTM против собственного трёхлетнего среднего 4,4, то есть дороже своей истории, а дивидендная доходность 23,5% заметно выше справедливых для нас 23,3% – вердикт нейтральный.
Главные тезисы
— Выручка второго квартала 91,5 млрд руб. осталась при EBITDA-марже 7,5%, и этого мало для покрытия процентов
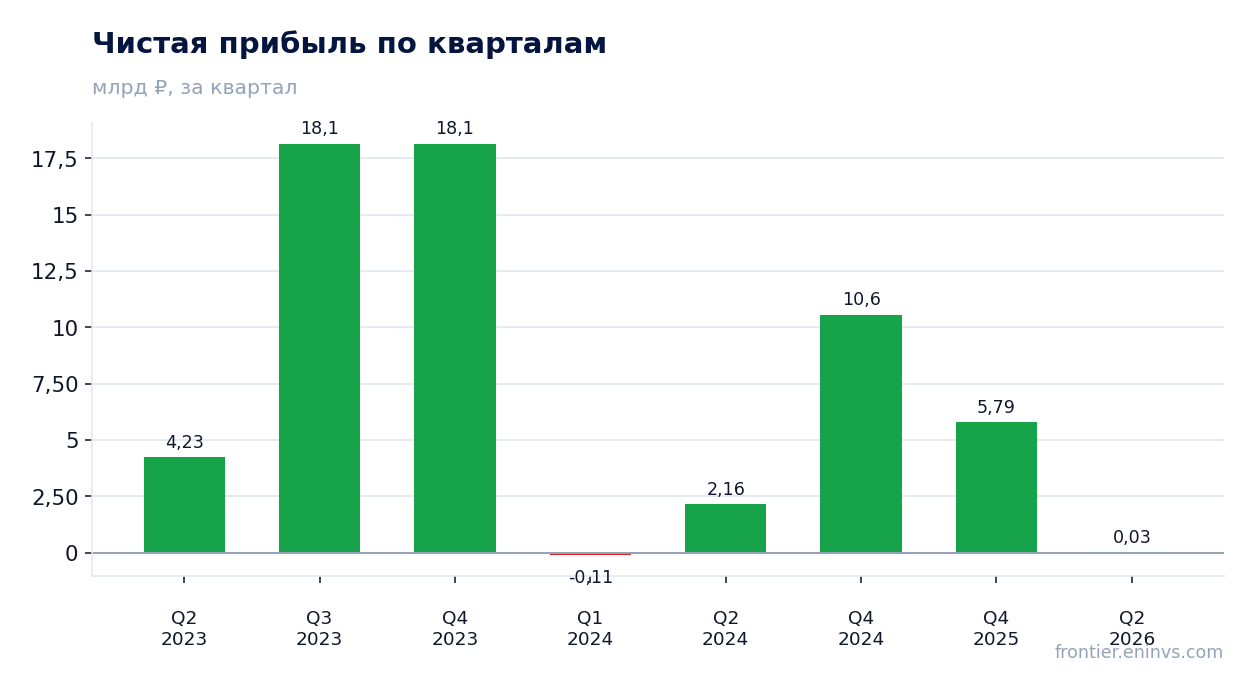
— Чистая прибыль 27,9 млн руб. – это ноль, потому что процентные расходы за полугодие 8,6 млрд руб. съели операционную прибыль
— Переоценка биологических активов принесла лишь 3,0 млрд руб. за полугодие против 8,9 млрд годом ранее
— Долг 173,7 млрд руб. на 30 июня – это 3,15 EBITDA LTM, и обслуживание стоит дороже, чем бизнес зарабатывает
— Дивиденд 16,48 руб. на акцию за последние 12 месяцев даёт 23,5% – выше ключевой ставки 14,0% и выше справедливых 23,3%
— Множитель 4,7 EV/EBITDA LTM на 8% выше собственного трёхлетнего среднего 4,4 – бумага дороже своей истории
— Свободный денежный поток положительный, но дивидендная модель упирается в потолок FCF, а не в прибыль
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | — | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 91,5 | — |
| EBITDA | — | 6,89 | — |
| Операционная прибыль | — | 3,45 | — |
| Чистая прибыль | — | 0,03 | — |
| Операционный денежный поток | — | 16,4 | — |
| Капзатраты | — | 4,12 | — |
| Рентабельность по EBITDA | — | 7,5% | — |
| Чистая маржа | — | 0,0% | — |
Выручка второго квартала 91,5 млрд руб. осталась при EBITDA-марже 7,5%, и этого мало для покрытия процентов
За второй квартал 2026 года Русагро получила выручку 91,5 млрд руб. и EBITDA 6,9 млрд руб., то есть маржа составила 7,5%. Операционная прибыль квартала – 3,4 млрд руб., и она уже втрое меньше процентных расходов, накопленных за полугодие.
За первое полугодие выручка составила 183,0 млрд руб. против 167,8 млрд годом ранее, но валовая прибыль упала до 24,5 млрд с 37,0 млрд. Причина в себестоимости: 161,5 млрд против 139,7 млрд, тогда как переоценка биологических активов и сельхозпродукции дала лишь 3,0 млрд против 8,9 млрд годом ранее.
Коммерческие расходы сократились до 12,5 млрд с 13,8 млрд, административные выросли до 8,6 млрд с 8,3 млрд, а прочие операционные статьи дали доход 3,5 млрд против расхода 3,7 млрд. Эти движения поддержали EBITDA, но не изменили картину: маржа 7,5% оставляет слишком мало на процентные платежи.
Чистая прибыль 27,9 млн руб. – это ноль, потому что процентные расходы за полугодие 8,6 млрд руб. съели операционную прибыль
Чистая прибыль второго квартала составила 27,9 млн руб. при рентабельности 0,0%. За полугодие группа получила убыток до налогообложения 197,9 млн руб., и только налоговый доход 253,8 млн руб. вывел итог в символическую прибыль 55,9 млн руб.
Ключевая строка – процентные расходы: 8,6 млрд руб. за полугодие против 9,5 млрд годом ранее. Процентные доходы упали до 2,3 млрд с 5,3 млрд, а прочие финансовые расходы сократились до 0,8 млрд с 2,7 млрд. Итог по финансовым статьям – минус 7,1 млрд руб., что сопоставимо с операционной прибылью полугодия 6,9 млрд.
Прибыль, причитающаяся акционерам ПАО «Группа «Русагро», за полугодие отрицательная – минус 1,4 млрд руб. против плюс 5,6 млрд годом ранее. Положительный результат всей группы сформирован неконтролирующей долей в 1,5 млрд руб., то есть прибылью миноритариев в масложировом сегменте.
Переоценка биологических активов принесла лишь 3,0 млрд руб. за полугодие против 8,9 млрд годом ранее
Чистая прибыль от переоценки биологических активов и сельхозпродукции за шесть месяцев составила 3,0 млрд руб. против 8,9 млрд годом ранее. Из этой суммы 2,8 млрд пришлось на первоначальное признание продукции и изменение справедливой стоимости, а 0,2 млрд – на реализацию.
Причина – цены. Средняя форвардная цена пшеницы на 30 июня 2026 года составила 11 787 руб. за тонну против 15 091 руб. годом ранее, ячменя – 13 743 против 16 378, подсолнечника – 29 771 против 33 118. Сахарная свекла почти не изменилась – 4 550 против 4 558.
Для товарных свиней цена выросла до 117,8 руб. за килограмм с 112 руб. на конец 2025 года, но это не компенсировало падение по растениеводству. Переоценка – не денежная статья, однако именно она в прошлые периоды давала значительную часть бухгалтерской прибыли, и её сжатие объясняет, почему чистая прибыль почти обнулилась при работающем операционном бизнесе.
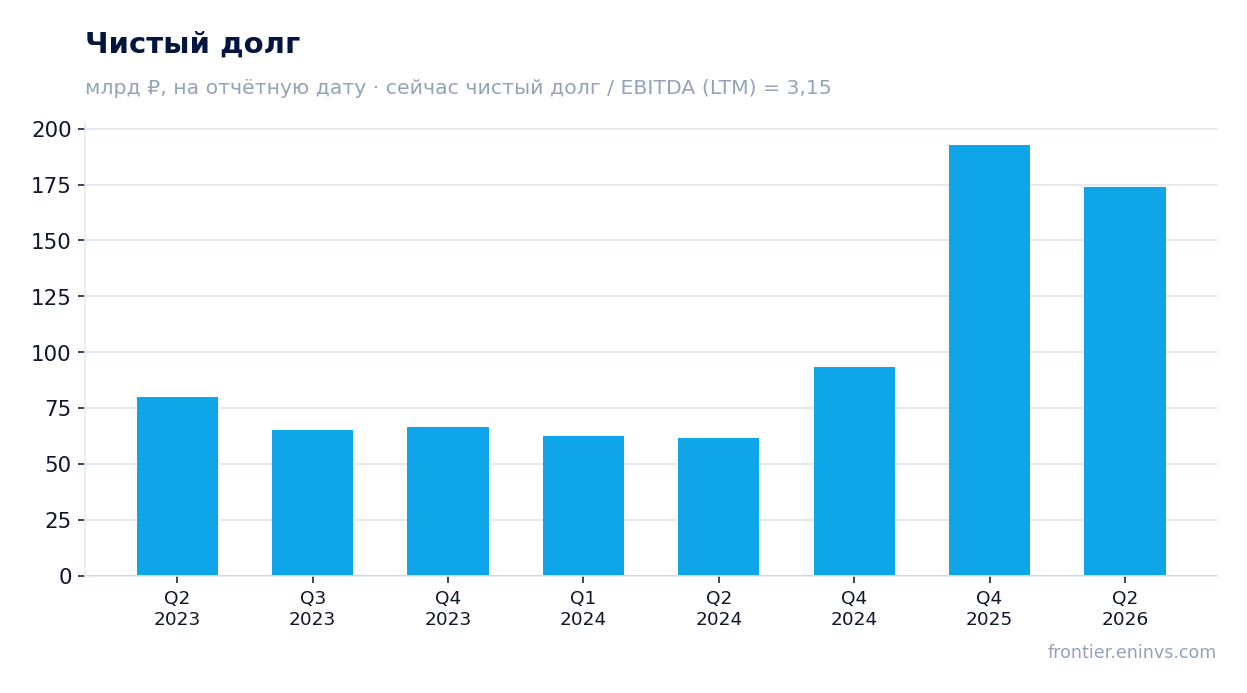
Долг 173,7 млрд руб. на 30 июня – это 3,15 EBITDA LTM, и обслуживание стоит дороже, чем бизнес зарабатывает
Чистый долг на 30 июня 2026 года составил 173,7 млрд руб. против 192,9 млрд на 31 декабря 2025 года, то есть снизился на 19,1 млрд за полгода. За 12 месяцев долг вырос: с 107,9 млрд на 30 июня 2025 года до 173,7 млрд, плюс 65,9 млрд.
Отношение чистого долга к EBITDA LTM – 3,15. Процентные расходы за полугодие 8,6 млрд руб. при EBITDA LTM 55,1 млрд руб. означают, что на обслуживание долга уходит около шестой части годовой EBITDA. Это не критично, но оставляет мало свободы при падении операционной прибыли.
Денежный поток от операций за полугодие был сильным – 32,9 млрд руб. против 4,2 млрд годом ранее, в основном за счёт высвобождения оборотного капитала: дебиторка снизилась на 20,7 млрд, запасы – на 20,3 млрд. Этот приток и позволил сократить долг, но он не повторяется каждый квартал.
Дивиденд 16,48 руб. на акцию за последние 12 месяцев даёт 23,5% – выше ключевой ставки 14,0% и выше справедливых 23,3%
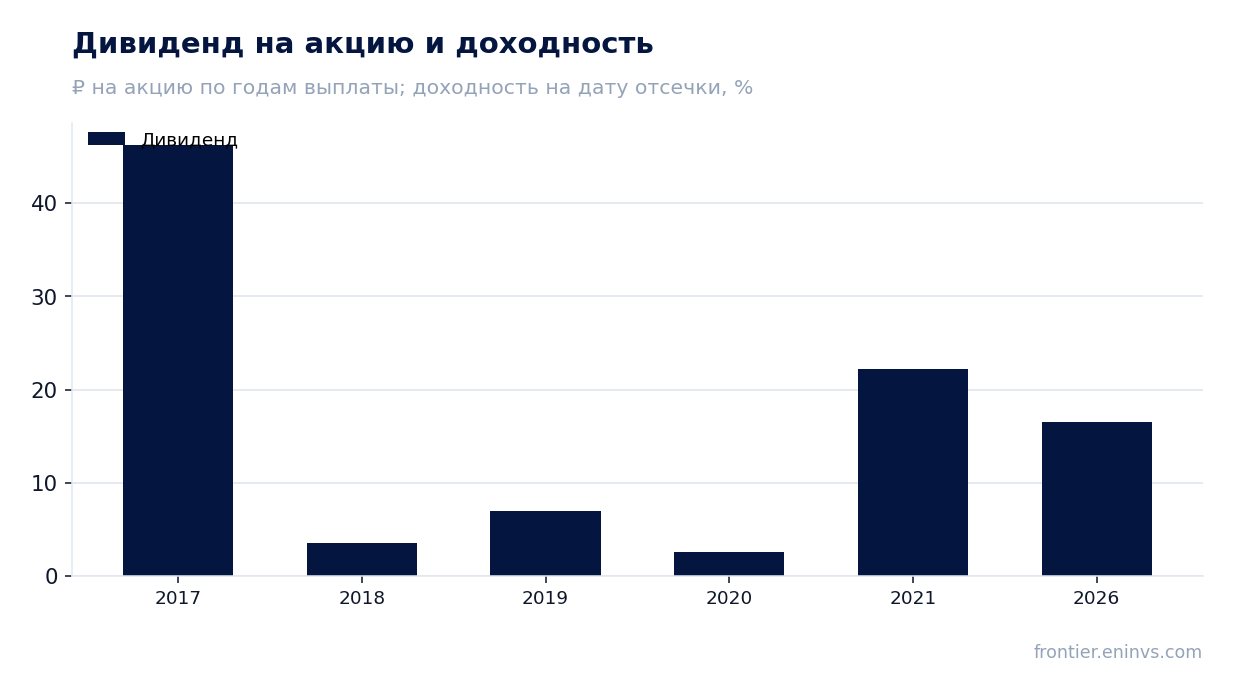
За последние 12 месяцев Русагро выплатила 16,48 руб. на акцию, что при цене 76,06 руб. даёт доходность 23,5%. По календарному году выплат 2026 год – 16,48 руб. на акцию при доходности 15,5% на дату отсечки по цене 106,18 руб.
Наша оценка годового дивиденда по канонической модели – 0,0 руб. на акцию, то есть модель не закладывает выплату вперёд. Причина в потолке свободного денежного потока: модель считает дивиденд от прибыли с коэффициентом 0,44, но FCF-ограничение связывает выплату. При базе прибыли 15,2 млрд руб. и цене 71,0 руб. расчётная доходность нулевая.
Доходность 23,5% выше ключевой ставки 14,0% и чуть выше справедливых для нас 23,3%. Это означает, что рынок уже закладывает в цену щедрую выплату, но устойчивость её под вопросом: прибыль LTM 15,2 млрд руб. при чистом долге 173,7 млрд и процентных расходах 8,6 млрд за полугодие оставляет мало свободных денег.
Меньше выплата станет, если прибыль останется на нулевом уровне, а капитальные затраты – 4,1 млрд руб. за квартал – потребуют финансирования. Совет директоров решение ещё не принял, и наша модель не закладывает выплату вперёд.
Множитель 4,7 EV/EBITDA LTM на 8% выше собственного трёхлетнего среднего 4,4 – бумага дороже своей истории
EV/EBITDA LTM составляет 4,7 против собственного трёхлетнего среднего 4,4, то есть на 8% выше. Бумага торгуется дороже своей истории, несмотря на почти нулевую прибыль и слабую EBITDA-маржу.
P/E LTM – 4,48, что выглядит дёшево, но это следствие низкой базы прибыли LTM 15,2 млрд руб., а не устойчивой доходности. При чистой прибыли второго квартала 27,9 млн руб. годовой показатель держится на прошлых периодах, и повторения ждать не стоит.
Рыночная капитализация – 68,1 млрд руб., что при чистом долге 173,7 млрд даёт стоимость компании около 241,8 млрд руб. При EBITDA LTM 55,1 млрд это и даёт множитель 4,7. Для бумаги с маржой 7,5% и долгом 3,15 EBITDA такой уровень не выглядит заниженным.
Свободный денежный поток положительный, но дивидендная модель упирается в потолок FCF, а не в прибыль
Операционный денежный поток за второй квартал составил 16,4 млрд руб., капитальные затраты – 4,1 млрд руб., то есть свободный поток был положительным. За полугодие капитальные затраты составили 7,9 млрд руб. против 13,9 млрд годом ранее – компания сократила инвестиции.
При этом модель дивиденда упирается в FCF-ограничение, а не в прибыль. Коэффициент выплаты 0,44 от прибыли при базе 15,2 млрд руб. дал бы около 6,7 млрд руб., но свободный поток после процентов и капитальных затрат не позволяет выплатить эту сумму без нового долга.
Сокращение капитальных затрат – позитив для денежного потока, но оно же означает, что компания не наращивает мощности. В следующем отчёте стоит смотреть, сохранится ли положительный свободный поток при текущих ценах на сельхозпродукцию и процентных расходах.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 68,1 млрд ₽ |
| P/E (LTM) | 4,5 |
| EV/EBITDA (LTM) | 4,7 |
| P/B | 0,26 |
| Чистый долг / EBITDA | 3,15 |
| Операционный денежный поток (LTM) | 19,2 млрд |
| ROE | 0,0% |
| Дивидендная доходность (12 мес) | 23,5% |
| EV/EBITDA, среднее за 3 года | 4,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2017 | 46,27 | — |
| 2018 | 3,49 | — |
| 2019 | 6,95 | — |
| 2020 | 2,60 | — |
| 2021 | 22,22 | — |
| 2026 | 16,48 | 15,5% |
Итог
Сильной стороной отчёта был денежный поток: 32,9 млрд руб. от операций за полугодие и сокращение долга на 19,1 млрд руб. до 173,7 млрд. Но прибыль почти обнулилась – 27,9 млн руб. за квартал, – потому что процентные расходы и слабая переоценка биологических активов съели операционный результат. Дивиденд 16,48 руб. на акцию с доходностью 23,5% выглядит щедро, но наша модель не закладывает выплату вперёд из-за потолка свободного потока. Бумага торгуется в 4,7 EV/EBITDA LTM против собственного среднего 4,4, то есть дороже своей истории. Вердикт – нейтральный: доходность привлекательна, но устойчивость прибыли и дивиденда под вопросом.
Перейти к финансовой карточке компании RAGR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций