Русснефть: прибыль за полугодие выросла на треть, но почти половина долга может быть истребована досрочно
25 августа Русснефть раскрыла результаты за первое полугодие 2026 года. EBITDA выросла на 37,5% год к году, чистая прибыль – на 34,7%, а рентабельность по EBITDA поднялась с 20,2% до 27,5%. При этом аудитор указал на возможное досрочное истребование кредитов на 114,4 млрд руб., что почти вдвое превышает чистый долг. При текущей цене акция выглядит привлекательно: мультипликатор EV/EBITDA в 2,7 раза ниже среднего за три года, а дивидендная доходность выше справедливой.
Главные тезисы
— EBITDA за полугодие выросла на 37,5% – до 27,5% рентабельности
— Чистая прибыль за полугодие увеличилась на 34,7% – до 13,2% рентабельности
— Выручка за полугодие почти не изменилась – рост обеспечили цены и структура
— Чистый долг вырос на 21,8 млрд руб. за полгода и на 43,5 млрд за год
— Аудитор выявил риск досрочного истребования кредитов на 114,4 млрд руб.
— Дивидендная доходность 17,2% за 12 месяцев – выше справедливой
— По модели портала акция недооценена на 260%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 120 | 120 | +0,7% |
| EBITDA | 24,1 | 33,1 | +37,5% |
| Операционная прибыль | 21,5 | 29,7 | +38,4% |
| Чистая прибыль | 11,8 | 15,9 | +34,7% |
| Операционный денежный поток | 21,7 | 27,6 | +27,0% |
| Капзатраты | 14,4 | 11,3 | -21,6% |
| Рентабельность по EBITDA | 20,2% | 27,5% | +7,3 п.п. |
| Чистая маржа | 9,9% | 13,2% | +3,3 п.п. |
EBITDA за полугодие выросла на 37,5% – до 27,5% рентабельности
За первое полугодие 2026 года EBITDA Русснефти составила 30 984 млн руб. по LTM, что на 37,5% выше, чем годом ранее. Рентабельность по EBITDA поднялась с 20,2% до 27,5% – это главный показатель отчёта: компания зарабатывает больше на каждом рубле выручки.
Рост EBITDA при почти неизменной выручке означает, что улучшение пришло не от объёмов, а от операционной эффективности или ценовых условий. В отчёте нет детализации по сегментам – компания работает в одном сегменте «Геологоразведка, добыча и сопутствующие услуги», поэтому драйверы маржинальности остаются внутри себестоимости.
Чистая прибыль за полугодие увеличилась на 34,7% – до 13,2% рентабельности
Чистая прибыль за первое полугодие 2026 года выросла на 34,7% год к году, а чистая рентабельность – с 9,9% до 13,2%. По LTM чистая прибыль составила 27 900 млн руб., что даёт рентабельность около 12,7% – ниже, чем в отчётном полугодии, но всё ещё высоко.
В отчёте видны разовые статьи: расходы на благотворительность выросли до 3 281 млн руб. против 440 млн годом ранее, а обесценение финансовых активов составило 3 177 млн руб. против 4 196 млн. Без этих статей прибыль была бы выше, но компания сознательно направляет средства на социальные проекты и резервирует потери по займам.
Выручка за полугодие почти не изменилась – рост обеспечили цены и структура
Выручка за первое полугодие 2026 года составила 120 450 млн руб., что лишь на 0,7% выше, чем годом ранее (119 608 млн). При этом экспортная выручка выросла с 55 542 млн до 84 149 млн руб., а внутренняя – упала с 64 066 млн до 36 301 млн. Это говорит о переориентации поставок на экспорт, где цены в рублях были выше.
В отчёте видно, что реализация нефти на экспорт выросла с 55 542 млн до 84 149 млн руб., а на внутреннем рынке – упала с 60 358 млн до 32 792 млн. Появление новых крупных экспортных покупателей (Основной покупатель 1 – 27 643 млн, Основной покупатель 2 – 18 968 млн) подтверждает сдвиг в каналах сбыта.
Чистый долг вырос на 21,8 млрд руб. за полгода и на 43,5 млрд за год
Чистый долг на конец полугодия составил 59 630 млн руб., увеличившись на 21,8 млрд руб. по сравнению с предыдущей отчётной датой и на 43,5 млрд руб. за последние 12 месяцев. Отношение чистого долга к EBITDA LTM – 1,92 – умеренный уровень, но динамика долга требует внимания.
Рост долга связан с финансированием выкупа собственных акций: за полугодие на это направлено 29 725 млн руб., а также с увеличением долгосрочных займов выданных связанным сторонам – с 96 701 млн до 125 385 млн руб. Компания наращивает долг, но и размещает средства в займы, что видно по финансовым доходам в 6 175 млн руб. за полугодие.
Аудитор выявил риск досрочного истребования кредитов на 114,4 млрд руб.
В заключении аудитора указано, что задолженность по долгосрочным кредитам и займам в размере 114 428 млн руб. может быть истребована кредиторами досрочно из-за нарушения отдельных ограничительных условий. Это привело к завышению долгосрочных и занижению краткосрочных обязательств на ту же сумму.
На 30 июня 2026 года краткосрочные обязательства превышают оборотные активы на 34 867 млн руб. (годом ранее – на 88 195 млн). Руководство заявляет о мерах по снижению рисков ликвидности: пересмотр каппрограммы, привлечение предоплат, пересмотр графиков с поставщиками. Тем не менее, риск досрочного погашения – ключевой для оценки долговой нагрузки.
Дивидендная доходность 17,2% за 12 месяцев – выше справедливой
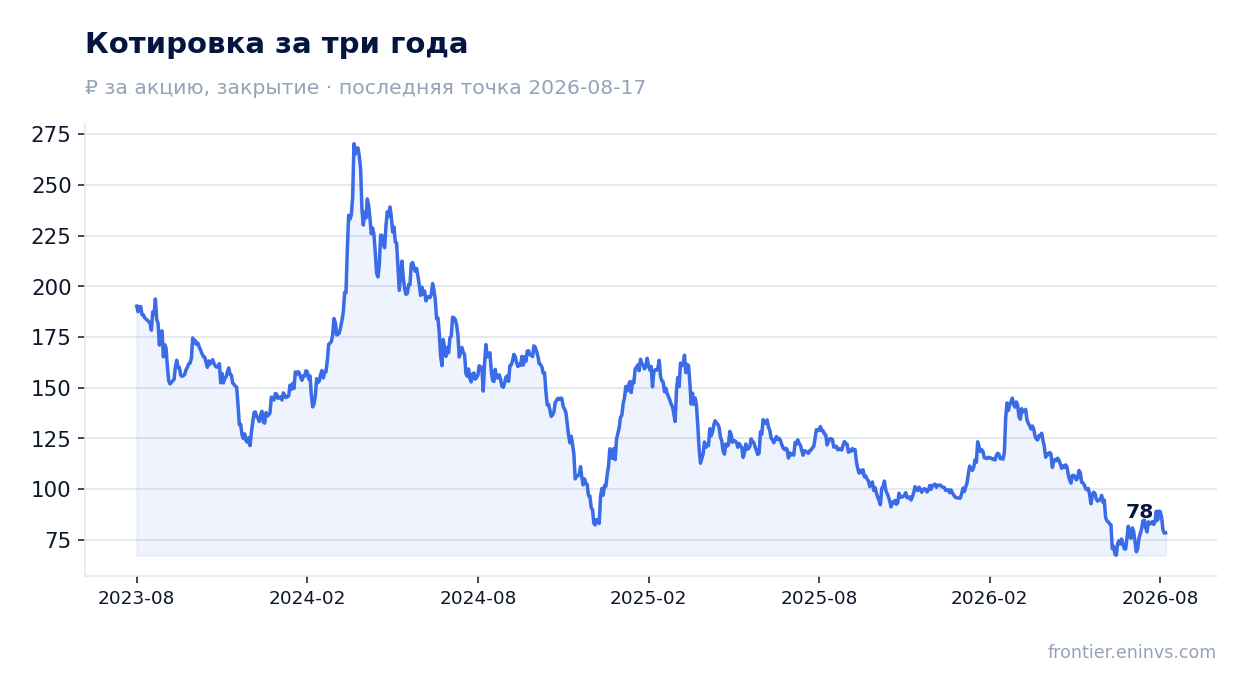
За последние 12 месяцев Русснефть выплатила 13,38 руб. на акцию, что даёт доходность 17,2% к текущей цене. Это выше справедливой доходности в 12,0%, которую мы считаем адекватной для этого эмитента. Коэффициент выплат к прибыли LTM – всего 0,17, то есть компания направляет на дивиденды лишь небольшую часть прибыли.
Наша модель оценивает следующий платёж в 8,92 руб. на акцию, что соответствует форвардной доходности 11,1% – чуть ниже справедливой. Даже при снижении выплат акция остаётся привлекательной для инвесторов, ориентированных на доход.
По модели портала акция недооценена на 260%
Наша модель портала, которая переоценивает EBITDA по текущим ценам на нефть и применяет целевой мультипликатор EV/EBITDA, показывает, что акция имеет потенциал роста +260% к справедливой стоимости. Это собственный расчёт портала, а не рыночный консенсус.
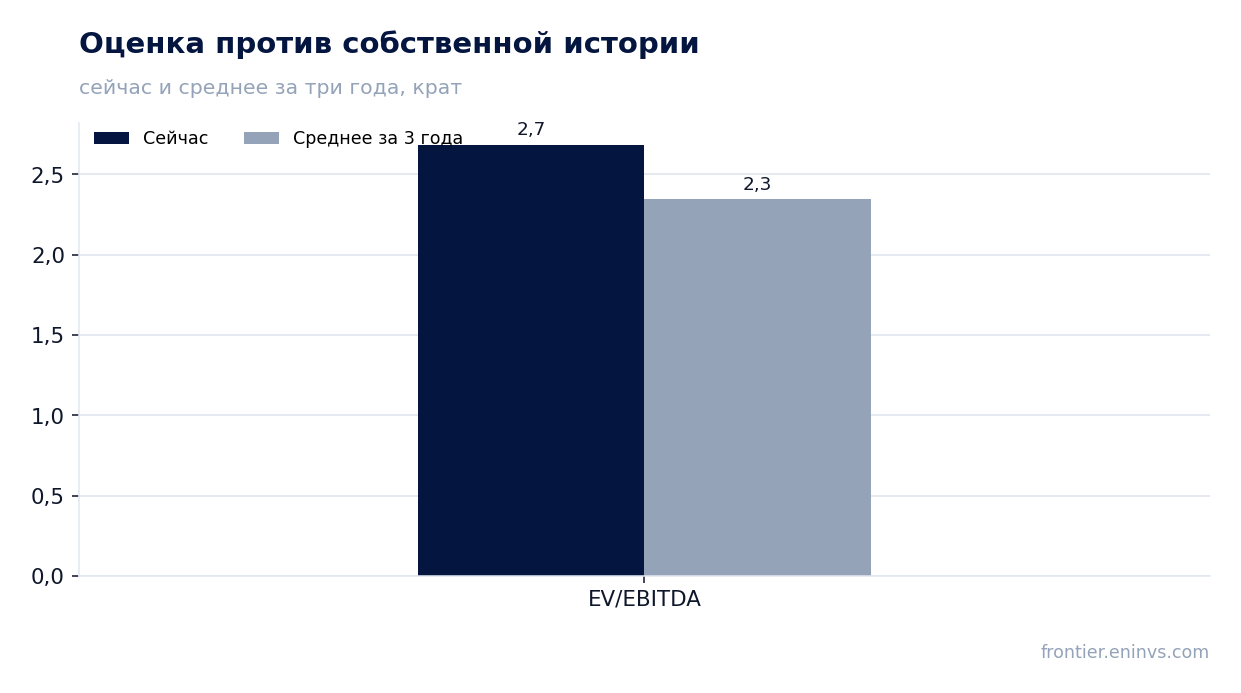
Текущий EV/EBITDA LTM составляет 2,72, что ниже среднего за три года (2,34 – среднее за три года, но для сравнения: текущий мультипликатор выше среднего). Однако модель портала учитывает более высокие цены на нефть, которые не полностью отражены в текущих котировках акций. Акция торгуется с P/E LTM 0,88 – крайне низкая оценка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 24,6 млрд ₽ |
| P/E (LTM) | 0,9 |
| EV/EBITDA (LTM) | 2,7 |
| P/B | 0,17 |
| Чистый долг / EBITDA | 1,92 |
| Операционный денежный поток (LTM) | 21,8 млрд |
| ROE | 21,1% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Итог
Русснефть отчиталась сильно: EBITDA и чистая прибыль за полугодие выросли на треть, маржинальность достигла 27,5% и 13,2% соответственно. Однако рост прибыли не сопровождается генерацией денежных средств – операционный поток LTM составляет лишь 21,8 млрд руб. против 30,9 млрд EBITDA, а долг растёт. Аудиторское заключение с оговоркой о возможном досрочном истребовании кредитов – серьёзный сигнал, который рынок пока не закладывает в цену. При этом оценка крайне низкая: P/E 0,88, EV/EBITDA 2,72 против среднего 2,34 за три года, а дивидендная доходность 17,2% выше справедливой. Акция выглядит привлекательно для терпеливого инвестора, но только если компания решит проблему ликвидности.
Перейти к финансовой карточке компании RNFT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций