ЭсЭфАй: держим шорт, пока холдинг стоит на 25% дороже своих активов, а платить дивиденды ему нечем
Содержание
ЭсЭфАй (SFIN) – короткая позиция размером 5,0% капитала российской стратегии, 1 595 акций. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Шорт открыли 7 августа 2026 года по 634-637 руб. и нарастили 31 августа – 2 сентября по 573-582 руб., средняя цена открытия около 605 руб. Частичных фиксаций не было. На закрытии 5 ноября акция стоила 615,6 руб. С 7 августа она подешевела на 1,7%, а индекс Мосбиржи за то же время вырос на 7,8%.
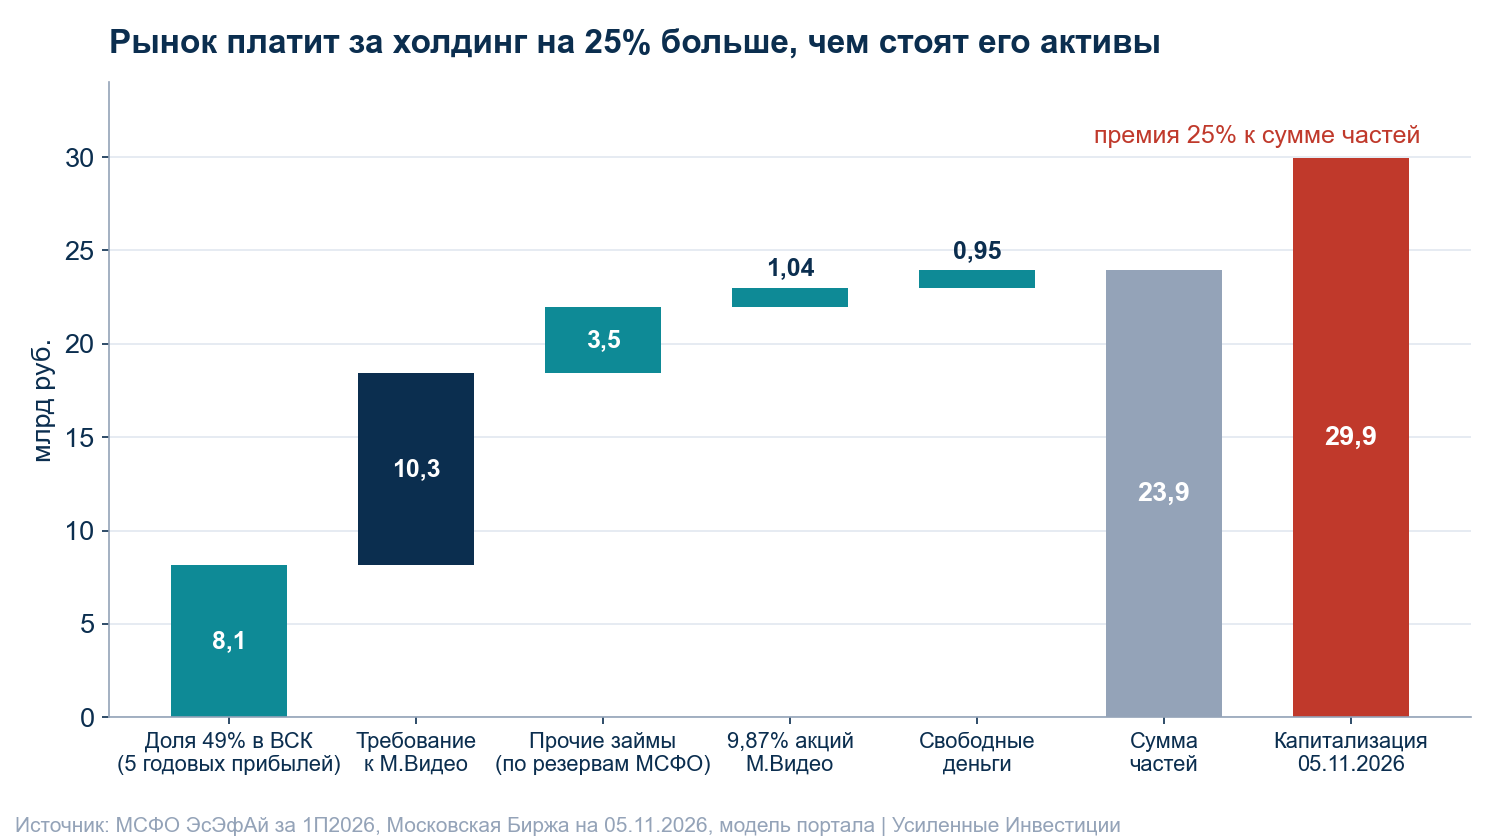
Коротко: рынок оценивает ЭсЭфАй в 29,9 млрд руб., а сумма его активов по модели портала составляет 23,9 млрд руб., премия 25%. Два года до продажи Европлана холдинг стоил с медианным дисконтом 31% к своим активам. Премию держит память о выплатах 902 и 172 руб. на акцию, но новых денег на дивиденды нет: главный актив, страховщик ВСК, дешевеет и ничего не платит наверх, а отчётность по РСБУ за девять месяцев убыточна. Идея спекулятивная.
Что за компания
ЭсЭфАй (бывший "САФМАР Финансовые инвестиции") – инвестиционный холдинг без собственного операционного бизнеса. Главные активы: 49% страховой группы ВСК, одной из крупнейших в России, требование к М.Видео на 10,3 млрд руб., которое конвертируется в акции ритейлера, 9,87% акций М.Видео и другие выданные займы. Долга у холдинга нет.
В 2025 году ЭсЭфАй продал 87,5% Европлана и раздал деньги акционерам: 902 руб. на акцию в декабре 2025 года и 172 руб. в мае 2026 года, ещё 2,5 млрд руб. ушло на выкуп акций у несогласных акционеров. Выпущено 48,6 млн акций. Свободное обращение, по нашей оценке, около 23% капитала.
На чём держится бизнес
Прибыль холдинга почти целиком бумажная. Долю в прибыли ВСК компания отражает по методу долевого участия, то есть прибавляет её к стоимости актива, но деньгами она приходит, только если ВСК платит дивиденды. За 2025 год и первое полугодие 2026 года ВСК наверх не заплатила ничего. По займам за полугодие начислено 1,89 млрд руб. процентов, деньгами получено 0,57 млрд руб. Расходы самого холдинга на команду и офис, по словам IR компании на звонке 19 августа, около 0,5 млрд руб. в год.
Поэтому ЭсЭфАй стоит столько, сколько стоят его части: сколько стоит доля в ВСК, сколько удастся получить по займам и сколько денег на счетах.
Последние результаты: первое полугодие 2026 года по МСФО и девять месяцев по РСБУ
- Убыток за полугодие – 2,95 млрд руб. против прибыли 5,87 млрд руб. годом ранее.
- Компания сама уценила долю в ВСК на 4,29 млрд руб. Балансовая стоимость доли снизилась с 39,0 до 36,2 млрд руб.
- Чистая прибыль ВСК за полугодие – 3,64 млрд руб. против 6,96 млрд руб., результат от страхования – минус 0,07 млрд руб. против плюс 2,74 млрд руб.
- Резерв под возможные потери по займам вырос с 2,91 до 4,71 млрд руб.
- Деньги и депозиты сократились с 11,5 до 1,0 млрд руб. после дивидендов и выкупа акций.
- По РСБУ за девять месяцев 2026 года (отчёт от 30 октября) – чистый убыток 0,22 млрд руб. против прибыли 76,2 млрд руб. годом ранее, когда холдинг продал Европлан.
Подробный разбор отчёта за полугодие: https://frontier.eninvs.com/region/ru/article/sfin-short-update-sep-2026?lang=ru
После отчёта М.Видео начала размещать 500 млн новых акций по 49,90 руб. Покупателями по закрытой подписке названы четыре компании, в том числе ЭсЭфАй и ЭсЭфАй Кэпитал. Размещение началось 22 сентября, итоги на 5 ноября не раскрыты.
Почему в шорте
Холдинг стоит на 25% дороже суммы частей, хотя два года стоил с дисконтом 31%. За 624 торговых дня с марта 2024 по декабрь 2025 года, пока в холдинге был публичный Европлан и стоимость активов можно было мерить по рынку, медианный дисконт составлял 31%. Сейчас капитализация 29,9 млрд руб. против суммы частей 23,9 млрд руб. Никакого нового актива, который оправдывал бы разворот от дисконта к премии, у холдинга не появилось.
Главный актив дешевеет второй год подряд. Прибыль ВСК упала с 11,1 млрд руб. за 2024 год до 6,6 млрд руб. за 2025 год и вдвое за первое полугодие 2026 года. Страхование в полугодии ушло в минус, прибыль дали только инвестиционные доходы, а они сжимаются вместе с ключевой ставкой. Уценку доли на 4,3 млрд руб. провёл сам холдинг.
Платить дивиденды не из чего. Дивидендная политика ЭсЭфАй определяет выплату как не менее 75% от меньшего из двух показателей, чистой прибыли по РСБУ и свободного денежного потока, при условии, что дочерние и зависимые компании сами платят дивиденды. За девять месяцев по РСБУ получен убыток, дивидендов от ВСК нет, на 30 июня у холдинга было 1,0 млрд руб. денег. Год назад совет директоров рекомендовал выплату за девять месяцев 21 ноября. В этот раз, по нашей оценке, базы для неё нет.
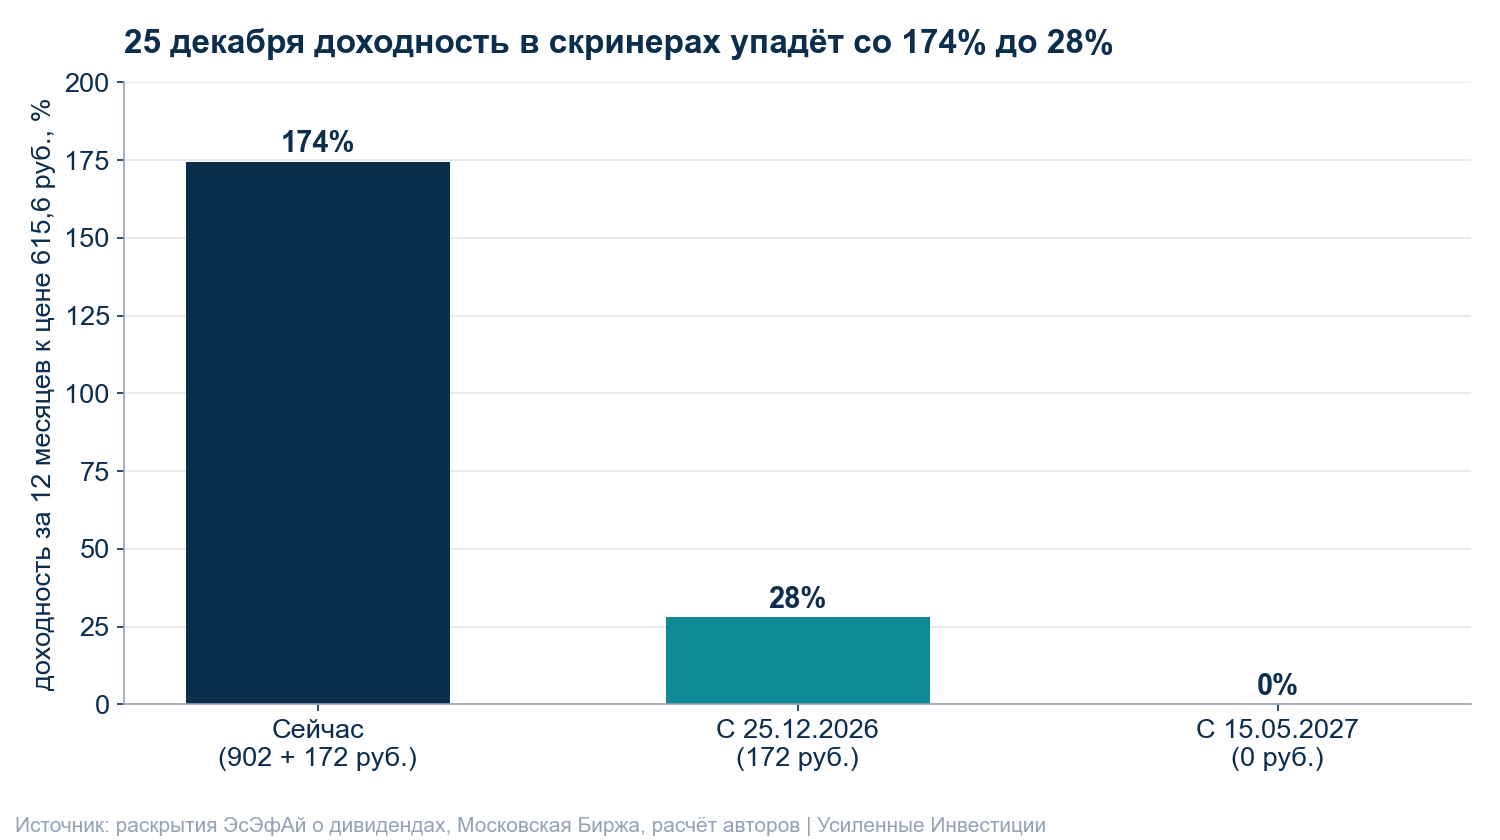
25 декабря скринеры перестанут показывать трёхзначную доходность. Сейчас за последние 12 месяцев выплачено 1 074 руб. на акцию, это 174% к цене. 25 декабря из этого окна выпадут 902 руб., и доходность упадёт до 28%, а после 15 мая 2027 года обнулится, если новых выплат не будет. Часть покупателей ориентируется именно на эту цифру.
Требование к М.Видео превращается в пакет убыточного ритейлера. За первое полугодие 2026 года выручка М.Видео упала на 37%, до 108,2 млрд руб., убыток составил 36,1 млрд руб., собственный капитал отрицательный, минус 81,7 млрд руб. (по отчётности М.Видео за полугодие). После конвертации ЭсЭфАй получит вместо займа акции компании, которой самой нужны деньги.
Где цель шорта и чего ждём от цены
Модель портала для ЭсЭфАй считает сумму частей. Долю в ВСК она оценивает в пять годовых прибылей за последние 12 месяцев (доля холдинга 1,63 млрд руб., итого 8,1 млрд руб.). Требование к М.Видео идёт по номиналу 10,3 млрд руб. с поправкой на цену облигаций М.Видео и на соотношение цены её акций и цены конвертации. Прочие займы на 7,4 млрд руб. модель берёт с той долей, которую холдинг сам оставил после резервов по МСФО (47%), пакет М.Видео считается по рынку, плюс 0,95 млрд руб. свободных денег. На 5 ноября получается 23,9 млрд руб., или 492 руб. на акцию. Целевая цена соответствует возврату к историческому дисконту 31%, это 339 руб. и потенциал -45%.
Модель показывает и диапазон. Если прочие займы не вернут ничего, цель 289 руб. (-53%). Если оценивать ВСК по прибыли 2025 года, а не последних 12 месяцев, цель 454 руб. (-26%). В сводной таблице прогнозов портала по ЭсЭфАй стоит -29%. Это общий расчёт стоимости, которую компания создаёт за год через рост EBITDA и денежный поток. Для холдинга без операционного бизнеса он не подходит, и мы на него не опираемся.
В разборе 3 сентября наша цель была 334 руб., модель сейчас даёт 339 руб., вывод не изменился. Одну поправку считаем вверх, чтобы не подкручивать оценку в свою пользу. Модель считает конвертацию по 58 руб. за акцию М.Видео, как говорил IR ЭсЭфАй в августе, а цена размещения оказалась 49,90 руб. Если требование конвертируется по этой цене, при цене М.Видео 58,55 руб. на 5 ноября пакет за него будет стоить около 12,1 млрд руб., а не 10,3 млрд руб. Тогда сумма частей вырастет до 25,7 млрд руб., а цель до 364 руб. (-41%). Это расчёт авторов.
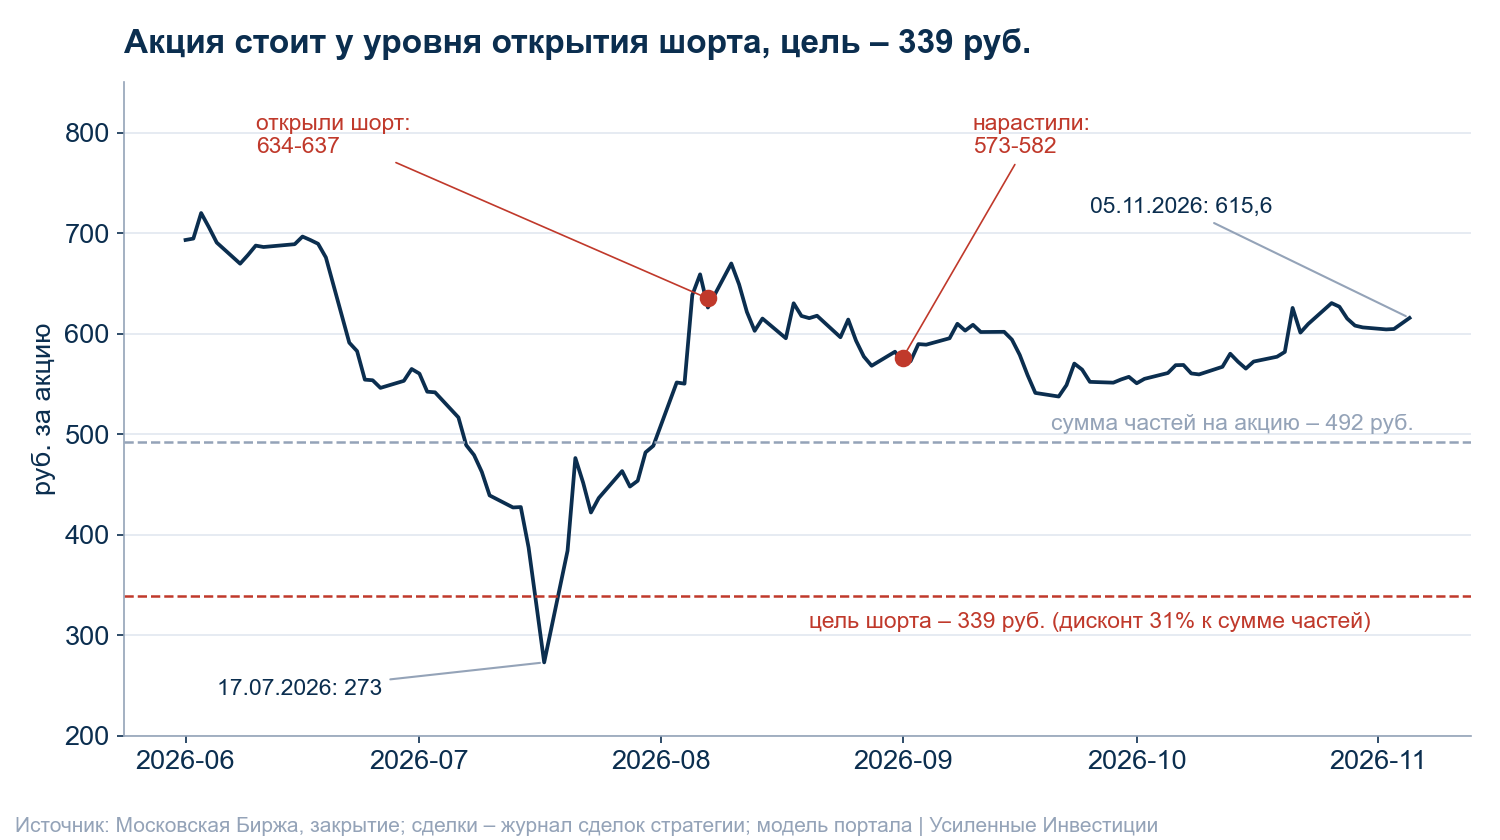
Путь к цели мы видим через два события. Во второй половине ноября совет директоров либо не рекомендует дивиденд за девять месяцев, либо рекомендует символический. 25 декабря доходность в скринерах падает в шесть раз. Цифры – расчёт авторов, не прогноз компании.
Стоимость удержания шорта. Т-Инвестиции на 6 ноября (после даты данных, на 5 ноября цифру проверить не удалось) дают короткую позицию по ЭсЭфАй со ставкой риска 68,6%, то есть обеспечение должно покрывать 68,6% стоимости шорта. Минимальные ставки центрального контрагента НКЦ составляют 33%, 50% и 75% для разных категорий клиентов, запрета коротких продаж нет. Плату за перенос шорта в акции брокеры берут по своим тарифам. В сентябре мы оценивали её в 7-10% годовых, перед входом её стоит проверить у своего брокера. Фьючерс SFIN-12.26 (экспирация 17 декабря) на 5 ноября стоил 612 руб. при цене акции 615,6 руб. Он на 0,6% дешевле акции, хотя при ставке 14% должен быть на 1,6% дороже. Продавая фьючерс, шортист теряет около 2,2% за полтора месяца, это около 19% годовых. Гарантийное обеспечение по фьючерсу на 6 ноября, после даты данных, составляло 213 руб. на контракт, около 35% его стоимости.
Риски, которые мы видим
Шорт-сквиз на узком свободном обращении. 17 июля 2026 года акция стоила 273 руб., а 10 августа уже 669,8 руб. По словам компании, июльский рост был связан с закрытием коротких позиций. Позиция должна выдерживать движение на 30-40% за день без принудительного закрытия.
Продажа доли в ВСК дороже нашей оценки. Если ВСК продадут вместе со вторым акционером по цене выше пяти годовых прибылей, сумма частей вырастет. По словам IR, предложения поступают, но содержательных пока нет.
Бумажная прибыль второго полугодия. Резерв по займу М.Видео распускается в момент получения акций. Отчётность по РСБУ за год может показать прибыль, и совет директоров формально получит базу для дивиденда из нераспределённой прибыли.
Пакет в М.Видео может выйти дороже, чем мы считаем. При цене размещения 49,90 руб. рост акций М.Видео сразу повышает стоимость активов холдинга, это показано в расчёте выше.
Брокер или биржа могут закрыть шорт. Брокер может запретить шорт по бумаге в любой день, НКЦ – поднять ставки риска до 100%. Тогда позицию придётся переносить во фьючерс, а он сейчас дорогой.
Чего ждём и когда пересмотрим идею
- Вторая половина ноября: решение совета директоров о дивиденде за девять месяцев (год назад рекомендация вышла 21 ноября). Отказ или символическая сумма подтверждают тезис. Рекомендация больше 50 руб. на акцию, около 8% к цене, – повод закрыть шорт.
- Итоги размещения М.Видео: сколько акций получил ЭсЭфАй и как он будет их учитывать.
- 25 декабря: выпадение 902 руб. из двенадцатимесячного окна выплат.
Шорт закрываем полностью или частично, если акция дойдёт до 339 руб., если холдинг объявит продажу ВСК по цене, при которой сумма частей превысит капитализацию, или если премия к сумме частей исчезнет, то есть цена опустится к 492 руб. без новых плохих новостей. В последнем случае позицию сокращаем, а не держим до цели.
Итог
ЭсЭфАй стоит на 25% дороже суммы своих частей, хотя исторически торговался с дисконтом 31%. Главный актив теряет прибыль и не платит дивиденды наверх, а отчётность по РСБУ за девять месяцев убыточна, поэтому повторения декабрьской выплаты мы не ждём. Модель портала и наш разбор дают одну цель, 339 руб., с поправкой на цену конвертации до 364 руб. Ближайшая проверка – решение совета директоров о дивиденде во второй половине ноября.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv