Газпром нефть: прибыль выросла втрое, но половину квартала сделал слабый рубль
28 августа «Газпром нефть» раскрыла результаты за второй квартал 2026 года. Выручка выросла на 15,6% год к году, до 1 022,2 млрд руб., EBITDA – на 75,3%, до 357,7 млрд руб., чистая прибыль – на 182,5%, до 195,1 млрд руб. Рентабельность по EBITDA поднялась до 35,0% против 23,1% годом ранее, но заметная часть этого роста – курсовые разницы и низкая база прошлого года, а не устойчивое улучшение. При цене 481,1 руб. бумага торгуется ниже своей истории по мультипликаторам и даёт 8,1% дивидендной доходности, поэтому при всей разовости квартала акция выглядит скорее привлекательной.
Главные тезисы
— Выручка ускорилась до +15,6% после −3,7% кварталом ранее, и это первый рост за пять кварталов
— EBITDA-маржа 35,0% против 23,1% годом ранее – рост дал не только рубль, но и низкая база
— Чистая прибыль 195,1 млрд руб. включает 7,7 млрд руб. курсовых разниц и 14,8 млрд руб. от ассоциированных компаний
— Долг вырос до 1 889,0 млрд руб. при 2,63 EBITDA за последние 12 месяцев
— Операционный поток 170,2 млрд руб. при капзатратах 109,8 млрд руб. – свободные деньги есть, но их немного
— Дивиденд за первое полугодие 2026 года рекомендован в 42,51 руб. на акцию, а наш прогноз за год – 66,75 руб.
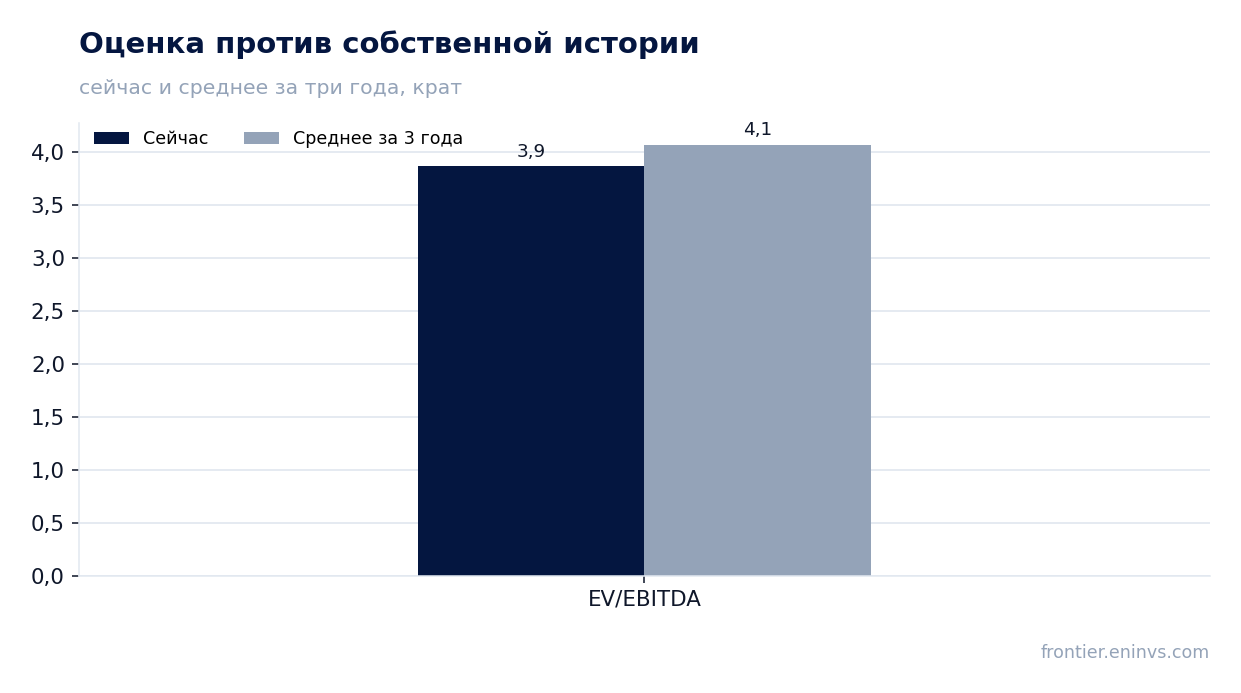
— EV/EBITDA 4,12 против средней за три года 4,07 – рынок оценивает компанию чуть выше своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 884 | 1 022 | +15,6% |
| EBITDA | 204 | 358 | +75,3% |
| Операционная прибыль | 92,0 | 242 | +163,0% |
| Чистая прибыль | 69,1 | 195 | +182,5% |
| Операционный денежный поток | 149 | 170 | +14,0% |
| Капзатраты | 93,9 | 110 | +16,9% |
| Рентабельность по EBITDA | 23,1% | 35,0% | +11,9 п.п. |
| Чистая маржа | 7,8% | 19,1% | +11,3 п.п. |
Выручка ускорилась до +15,6% после −3,7% кварталом ранее, и это первый рост за пять кварталов
Во втором квартале 2026 года выручка составила 1 022,2 млрд руб., что на 15,6% больше, чем годом ранее. Это разворот после четырёх кварталов снижения: в первом квартале 2026 года падение было 3,7%, в четвёртом квартале 2025 года – 13,1%. Ускорение относительно первого квартала – самое резкое за последние два года.
Основной вклад дали продажи нефти, газа и нефтепродуктов – 974,0 млрд руб. из общей выручки. Прочая выручка сократилась до 48,2 млрд руб. с 56,1 млрд руб. годом ранее, но её доля невелика. Рост нефтяного сегмента связан как с объёмами, так и с ценой: слабый рубль (77,75 руб. за доллар на конец июня против 78,23 руб. на конец 2025 года) поддержал рублёвую выручку.
Сравнение с первым кварталом 2026 года (857,9 млрд руб.) показывает рост на 19,1% последовательно. Это сильный сигнал, но он частично объясняется сезонным восстановлением после низкого первого квартала. Устойчивость тренда будет видна в третьем квартале, когда эффект базы прошлого года станет менее благоприятным.
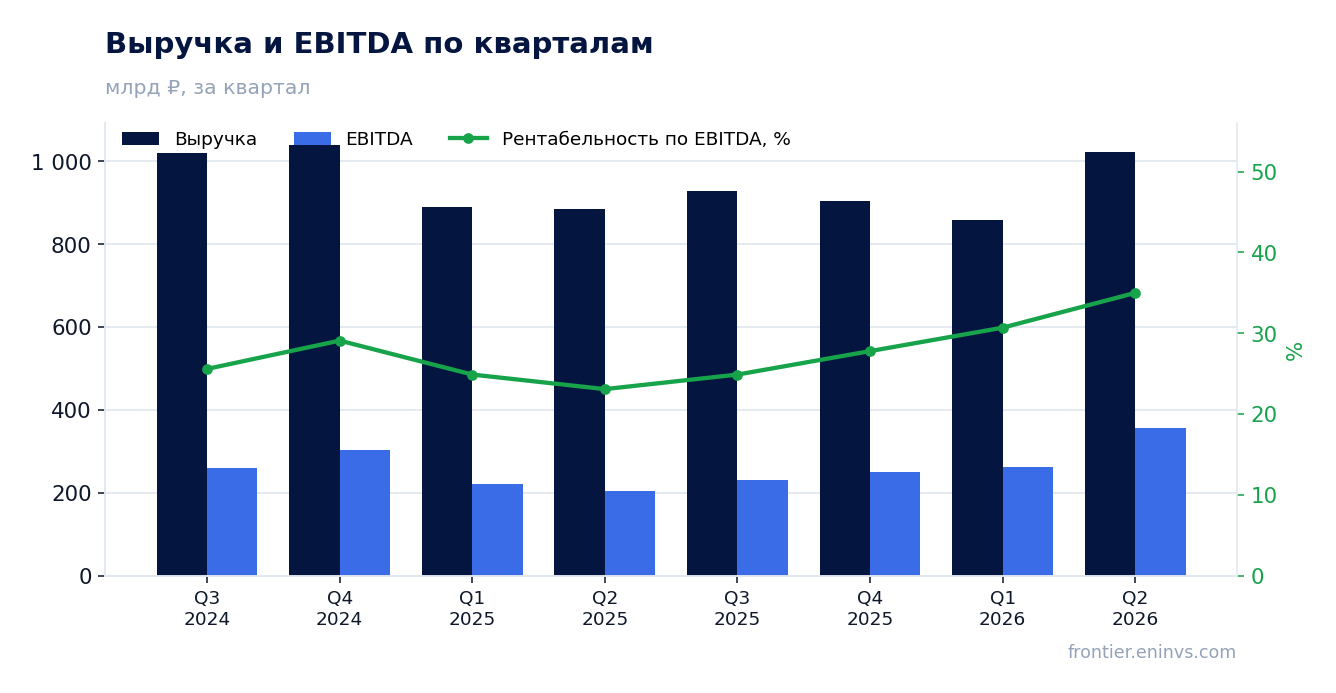
EBITDA-маржа 35,0% против 23,1% годом ранее – рост дал не только рубль, но и низкая база
EBITDA во втором квартале 2026 года составила 357,7 млрд руб., увеличившись на 75,3% год к году. Рентабельность по EBITDA поднялась до 35,0% с 23,1% во втором квартале 2025 года. Такой рост маржи – самый высокий за последние несколько лет.
Часть улучшения связана с курсовыми разницами: в составе прочих доходов прибыль от курсовых разниц составила 7,7 млрд руб. против 14,7 млрд руб. годом ранее, но год назад значительная часть прибыли от курсовых разниц (17,2 млрд руб.) была в финансовой деятельности, а в этом квартале – 11,6 млрд руб. Также помогли финансовые доходы в 12,8 млрд руб. и доля в прибыли ассоциированных компаний в 14,8 млрд руб. против убытка 0,8 млрд руб. годом ранее.
Операционная прибыль выросла до 241,9 млрд руб. с 92,0 млрд руб. годом ранее. Здесь эффект низкой базы особенно заметен: во втором квартале 2025 года компания понесла значительные расходы, включая рост стоимости приобретения нефти и нефтепродуктов (186,5 млрд руб. против 160,3 млрд руб. в текущем квартале). Снижение этой статьи расходов на 26,1 млрд руб. напрямую поддержало маржу.
Устойчивость маржи на уровне 35% вызывает вопросы: без курсовых разниц и разовых эффектов она была бы ближе к 30%. Для подтверждения тренда нужен ещё один квартал с аналогичной динамикой.
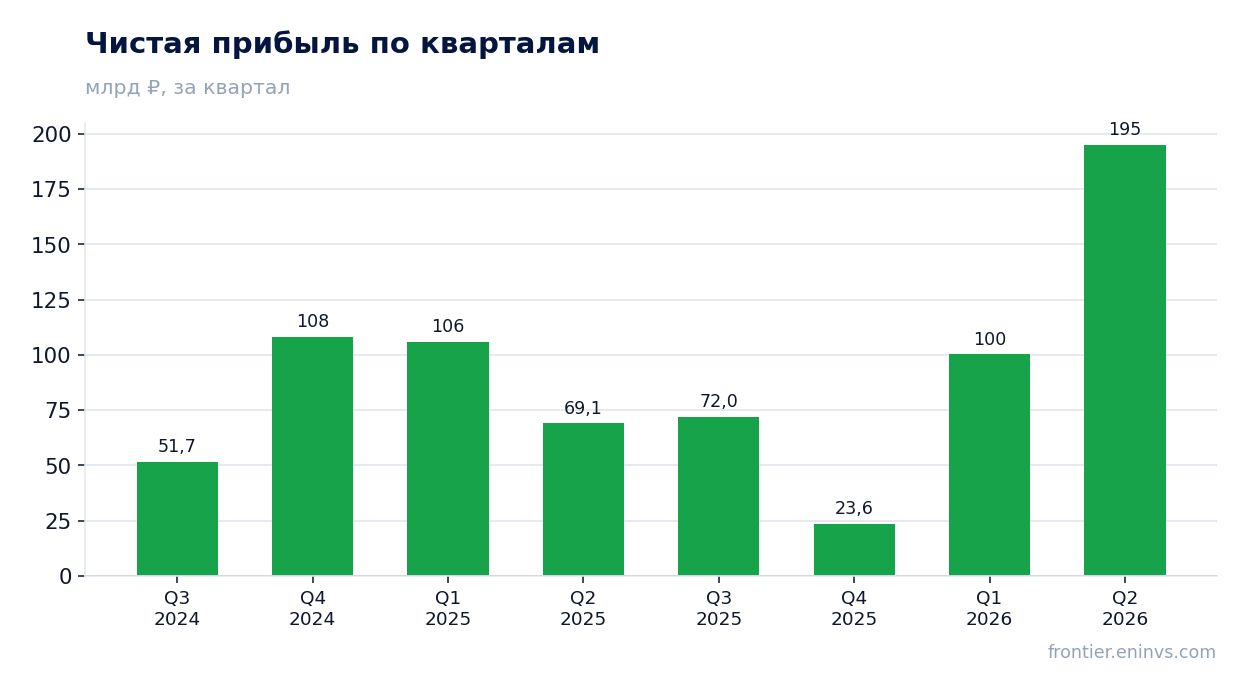
Чистая прибыль 195,1 млрд руб. включает 7,7 млрд руб. курсовых разниц и 14,8 млрд руб. от ассоциированных компаний
Чистая прибыль во втором квартале 2026 года составила 195,1 млрд руб., что на 182,5% больше, чем годом ранее. Это самый высокий квартальный показатель за последние годы. Однако внутри прибыли есть разовые и неоперационные статьи.
Курсовые разницы дали 7,7 млрд руб. прибыли, тогда как годом ранее они принесли 14,7 млрд руб. Доля в прибыли ассоциированных организаций и совместных предприятий составила 14,8 млрд руб. против убытка 0,8 млрд руб. годом ранее. Финансовые доходы превысили расходы на 2,4 млрд руб. (12,8 млрд руб. против 15,2 млрд руб.).
Без этих статей прибыль была бы ниже примерно на 25 млрд руб., но всё равно значительно выше прошлогодней. Основной драйвер – операционная эффективность и снижение расходов на приобретение нефти и нефтепродуктов. Рентабельность по чистой прибыли поднялась до 19,1% с 7,8% годом ранее.
Прибыль на акцию составила 40,34 руб. против 13,88 руб. годом ранее. Это важно для дивидендной базы: компания традиционно направляет на дивиденды значительную часть прибыли.
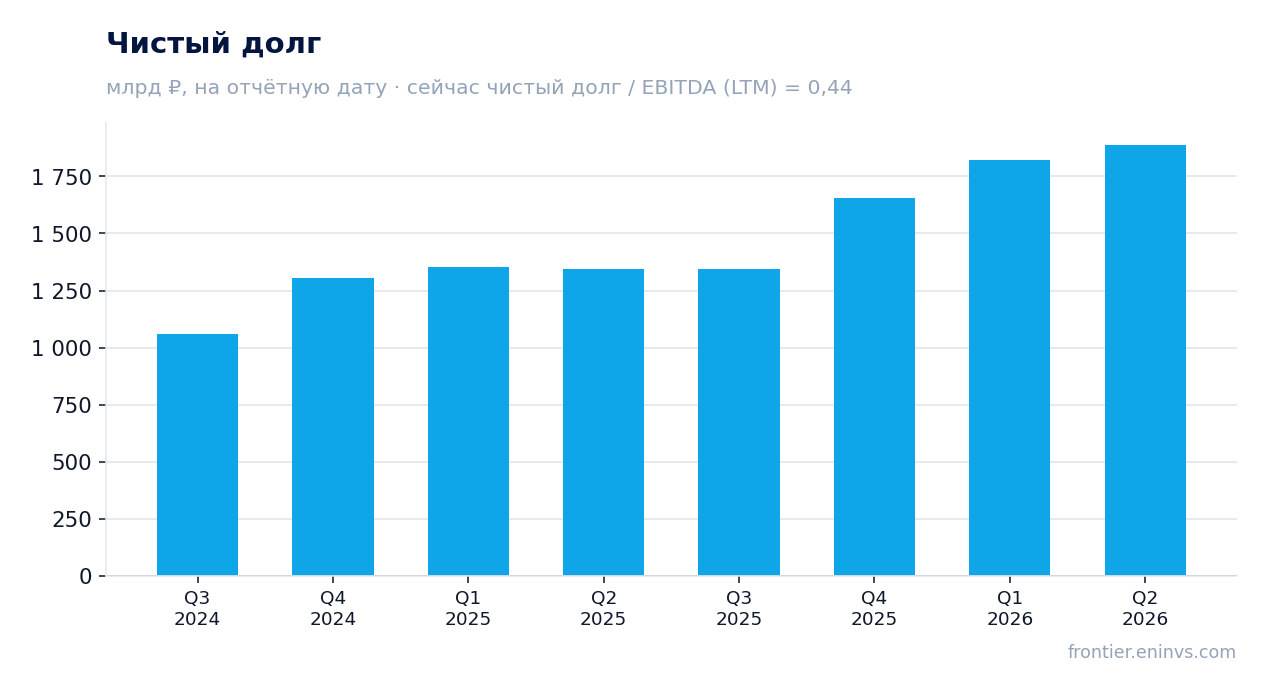
Долг вырос до 1 889,0 млрд руб. при 2,63 EBITDA за последние 12 месяцев
Чистый долг на 30 июня 2026 года составил 1 889,0 млрд руб., увеличившись с 1 820,9 млрд руб. на 31 марта 2026 года (+68,1 млрд руб.). За 12 месяцев долг вырос значительно: с 1 346,0 млрд руб. на 30 июня 2025 года (+543,0 млрд руб.).
Отношение чистого долга к EBITDA за последние 12 месяцев – 2,63. Это умеренный уровень для нефтяной компании, но он выше, чем был год назад. Рост долга связан с инвестиционной программой и выплатой дивидендов. Компания сохраняет доступ к кредитным ресурсам, о чём говорит рост денежных средств до 435,4 млрд руб. на конец июня с 182,9 млрд руб. на начало года.
Процентные расходы остаются под контролем: финансовые расходы во втором квартале составили 15,2 млрд руб. против 20,6 млрд руб. годом ранее. При ключевой ставке 14,0% стоимость обслуживания долга будет оставаться значимой, но компания генерирует достаточный операционный поток для покрытия процентов.
Дальнейший рост долга ограничен: при сохранении текущих цен на нефть и курса рубля компания сможет финансировать капзатраты и дивиденды без резкого увеличения заимствований.
Операционный поток 170,2 млрд руб. при капзатратах 109,8 млрд руб. – свободные деньги есть, но их немного
Операционный денежный поток во втором квартале 2026 года составил 170,2 млрд руб., что на 14,0% больше, чем годом ранее (149,3 млрд руб.). Однако по сравнению с первым кварталом 2026 года (123,0 млрд руб.) рост заметен. За первое полугодие 2026 года операционный поток достиг 293,2 млрд руб. против 249,4 млрд руб. годом ранее.
Капитальные затраты во втором квартале составили 109,8 млрд руб., снизившись с 127,9 млрд руб. в первом квартале 2026 года, но превысив уровень второго квартала 2025 года (93,9 млрд руб.). За полугодие капзатраты достигли 242,5 млрд руб., что на 9,2% больше, чем годом ранее. Компания продолжает инвестировать в проекты, включая модернизацию НПЗ и разработку месторождений.
Свободный денежный поток (операционный поток минус капзатраты) во втором квартале составил 60,4 млрд руб. Это положительная величина, но она не покрывает дивидендные выплаты в полном объёме. За первое полугодие свободный поток был 50,7 млрд руб., что значительно ниже, чем требуется для выплаты объявленных дивидендов.
Компания финансирует дефицит за счёт заимствований, что объясняет рост долга. При сохранении текущих цен на нефть и курса рубля свободный поток может вырасти во втором полугодии, но пока он остаётся умеренным.
Дивиденд за первое полугодие 2026 года рекомендован в 42,51 руб. на акцию, а наш прогноз за год – 66,75 руб.
Совет директоров рекомендовал выплатить дивиденды по итогам первого полугодия 2026 года в размере 42,51 руб. на акцию. Это промежуточная выплата, которая будет утверждена на собрании акционеров. За последние 12 месяцев компания выплатила 45,41 руб. на акцию, что даёт текущую дивидендную доходность 8,1%.
Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 66,75 руб. на акцию. Это наш собственный прогноз, основанный на прибыли за последние 12 месяцев (376,8 млрд руб.) и доле выплат 84% от прибыли, как в прошлом году. При текущей цене это даёт 11,9% доходности. Решение остаётся за советом директоров.
История дивидендов показывает нестабильность: в 2021 году выплачено 50,0 руб. на акцию, в 2022 – 85,78 руб., в 2023 – 95,1 руб., в 2024 – 71,45 руб., в 2025 – 44,51 руб., в 2026 – 70,62 руб. Доходность к цене отсечки колебалась от 8,9% до 16,7%. Текущая доходность 8,1% ниже, чем в среднем за последние годы.
При ключевой ставке 14,0% дивидендная доходность 8,1% выглядит скромно, но с учётом нашего прогноза 11,9% бумага становится интересной для инвесторов, ориентированных на доход. Справедливая доходность для этого имени, по нашей оценке, – 10,5%. Риск снижения выплаты связан с падением прибыли или ростом капзатрат, которые уже превышают 240 млрд руб. за полугодие.

EV/EBITDA 4,12 против средней за три года 4,07 – рынок оценивает компанию чуть выше своей истории
Текущий EV/EBITDA за последние 12 месяцев составляет 4,12, что немного выше средней за три года – 4,07. Это означает, что рынок оценивает компанию чуть дороже, чем в среднем за последние три года, но разница незначительна. P/E за последние 12 месяцев – 7,05, что также не выглядит переоценённым.
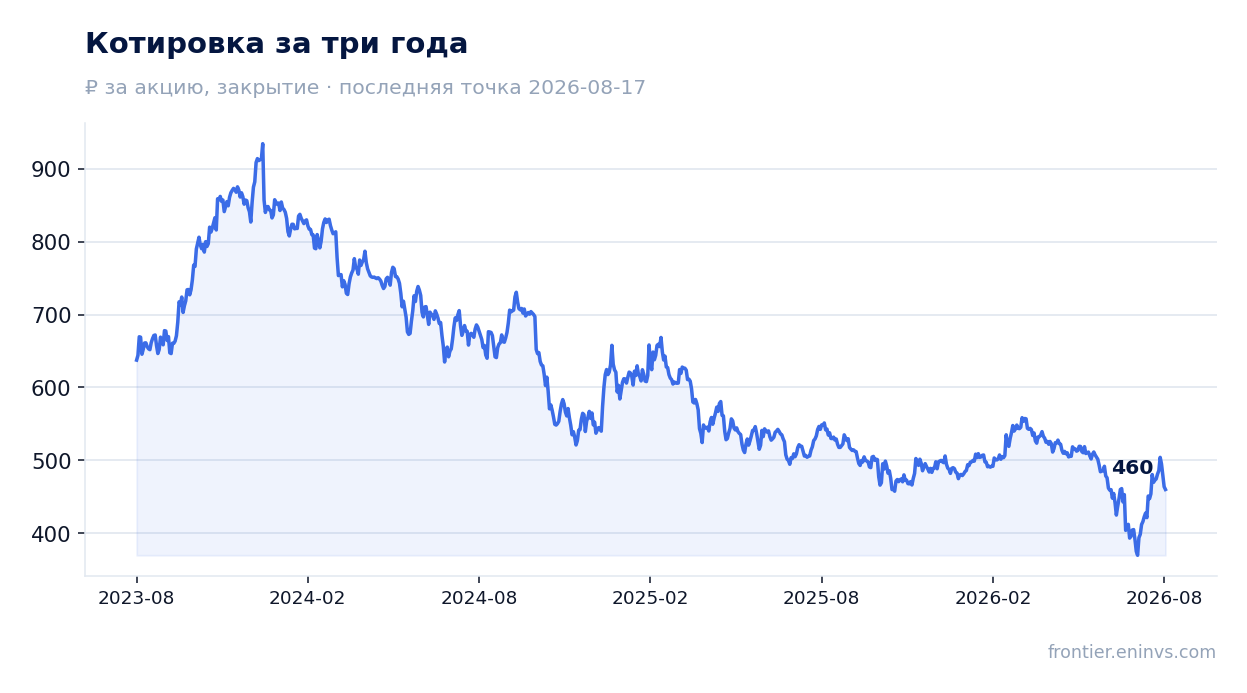
Рентабельность собственного капитала (ROE) за последние 12 месяцев – 23,9%, что поддерживает оценку. При цене 481,1 руб. рыночная капитализация составляет 2 654,9 млрд руб. После публикации отчёта акция выросла на 3,9% в день релиза и на 15,1% с момента публикации до 28 сентября 2026 года.
Наша модель, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал роста к справедливой стоимости +68%. Это наша собственная оценка, а не консенсус рынка. Она основана на предположении о сохранении текущих цен на нефть и газ.
Бумага входит в наши живые модельные стратегии на портале (RU Commodity-Upside), но это факт, а не аргумент в пользу вердикта. Оценка по мультипликаторам не выглядит завышенной, а дивидендная доходность с учётом нашего прогноза превышает справедливый уровень.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2 655 млрд ₽ |
| P/E (LTM) | 7,0 |
| EV/EBITDA (LTM) | 4,1 |
| P/B | 0,89 |
| Чистый долг / EBITDA | 2,63 |
| Операционный денежный поток (LTM) | 665 млрд |
| ROE | 23,9% |
| Дивидендная доходность (12 мес) | 8,1% |
| EV/EBITDA, среднее за 3 года | 4,1 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 50,00 | 9,0% |
| 2022 | 85,78 | 16,7% |
| 2023 | 95,10 | 10,2% |
| 2024 | 71,45 | 10,2% |
| 2025 | 44,51 | 8,9% |
| 2026 | 70,62 | — |
| Оценка за текущий год | 66,75 | 11,9% к текущей цене |
Итог
Квартал получился сильным по всем видимым метрикам: выручка ускорилась до +15,6%, EBITDA выросла на 75,3%, чистая прибыль – на 182,5%. Но значительная часть этого роста – следствие слабого рубля и низкой базы прошлого года, а не устойчивого улучшения. Операционный поток в 170,2 млрд руб. не покрывает капзатраты и дивиденды, что вынуждает компанию наращивать долг. Для держателя главный вопрос – сохранится ли дивидендная доходность на уровне выше 10% при текущей цене. Наша оценка дивиденда за год – 66,75 руб. на акцию, что даёт 11,9% доходности, и это перевешивает разовость квартальной прибыли. Акция выглядит скорее привлекательной для инвесторов, ориентированных на доход, но требует мониторинга устойчивости маржи и долговой нагрузки.
Перейти к финансовой карточке компании SIBN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций