Облигации Самолета: что за и что против
Самолет платит по всем облигациям, но запаса денег у него нет, и судьба бумаг зависит от договорённостей с банками. ГК Самолет – один из крупнейших застройщиков страны, у него в обращении облигаций примерно на 68 млрд руб. В 2026 году компания прошла две оферты и погасила выпуск БО-П20, но дважды перечисляла деньги в депозитарий с опозданием. Холдинг, который выпускает облигации, на 30 июня держал на счетах 0,17 млрд руб. при долге 250 млрд. Платит он деньгами, которые поднимаются к нему от проектных дочек, и новыми займами. Аргументов за то, что банкам выгодно сохранить обслуживание публичного долга, достаточно. Гарантий этого в документах нет.
Рынок оценивает это так. Октябрьский выпуск 01 стоит у номинала. Январский БО-П13 – 82,3% номинала, февральская оферта БО-П11 – 69,7%, длинные выпуски – 56-68%.
- Плюсы. Масштаб и интерес банков: только Сбер и ВТБ на конец 2025 года давали группе 360 млрд руб. Облигации составляют около 9% долга, их обслуживание обходится кредиторам недорого. Все оферты и погашения 2026 года пройдены, на эскроу-счетах 339 млрд руб., изъятый Квартал Марьино группа достраивает как подрядчик, рейтинг АКРА A-(RU) со стабильным прогнозом.
- Минусы. Начисленные проценты за год (102 млрд) больше EBITDA (82 млрд), а две трети EBITDA – неденежный эффект эскроу. Долг без эскроу-покрытия 217 млрд руб., а не 113 млрд, как считает компания. Без нематериальных активов капитал группы отрицательный. У эмитента почти нет денег, есть поручительства по кредитам дочек на 1,44 трлн руб.
- Ближайшие платежи: 30 октября – 1,5 млрд, 24 января – 9,3 млрд, 12 февраля – оферта до 6,4 млрд. До конца 2027 года с учётом купонов – около 59 млрд.
- Расчёт авторов. Цены 6 октября закладывают шанс вовремя получить деньги по БО-П13 в 56-69%, по оферте БО-П11 – в 33-51%.
Что происходит: продажи упали, компания договаривается с банками
ГК Самолет строит жильё в Москве, Подмосковье, Петербурге и регионах. По данным ЕРЗ, которые приводит АКРА, на начало 2026 года у неё был самый большой объём текущего строительства среди российских девелоперов. Акции торгуются на Мосбирже с 2020 года, капитализация на 6 октября около 14 млрд руб. при долге 773 млрд.
Факт. Первое полугодие 2026 года группа закончила с выручкой 117,4 млрд руб. (-31% год к году) и чистым убытком 22,3 млрд. Финансовый директор Нина Голубничая на звонке с аналитиками 28 августа говорила, что продажи упали примерно на 15 п.п. сильнее рынка, и связала это с февральским письмом о господдержке. Тогда компания просила льготный кредит на 50 млрд руб. Прямую поддержку не выделили, обсуждались косвенные меры. 24 февраля Минфин сообщил, что по итогам проверки не увидел у группы предпосылок рисков финансовой неустойчивости.
В МСФО за полугодие компания пишет, что "ведет переговоры с ключевыми банками-кредиторами с целью реструктуризации существующего кредитного портфеля и снижения текущей долговой нагрузки". 17 сентября Коммерсант написал о возможных формах сделки со Сбербанком. Компания эту публикацию официально не подтверждает, по её словам, переговоры с банками идут конструктивно. Условия договорённостей не раскрыты.
Ключевые события по облигациям за последний год:
- 24 декабря 2025 – АКРА понизило рейтинг с A(RU) до A-(RU), прогноз стабильный;
- 3 февраля 2026 – по оферте БО-П13 погашено 15,2 млрд руб. из 24,5 млрд выпуска;
- 6 февраля – АКРА поставило рейтинг на пересмотр после обращения за господдержкой, 2 марта сняло статус пересмотра;
- 5 мая – технический дефолт по купонам трёх выпусков: деньги дошли до депозитария с опозданием на несколько часов, выплаты прошли в пределах льготного срока;
- 7 августа – по оферте БО-П15 погашено 3,1 млрд руб. из 5 млрд;
- 10 августа – фонд наследников сооснователя Михаила Кенина продал 18% акций фонду под управлением казахстанской Fonte Capital за 4,2 млрд руб.;
- 28 августа – отчётность за полугодие: переговоры о реструктуризации кредитов и нарушение ковенанта по одному кредиту на 3,0 млрд руб.;
- 14-16 сентября – тот же фонд продал почти весь пакет: сначала до 15%, затем до 10% и примерно до 5% (раскрыто 29 сентября, покупатели не названы);
- 28 сентября – погашение БО-П20 на 2,5 млрд руб.: купон пришёл полностью, номинал в срок – только 269 руб. из 1000, остаток – 29 сентября. НРД зафиксировал технический дефолт, компания объяснила задержку техническими причинами.
После 28 сентября выпуски с погашением после января подешевели ещё на 7-16 п.п. Рейтинговых действий после погашения БО-П20 на 6 октября мы не нашли.
Новый акционер надолго не задержался. Факт. 10 августа фонд Horizont, представляющий наследников сооснователя Михаила Кенина, продал 18% акций за 4,2 млрд руб. фонду под управлением казахстанской Fonte Capital. Уже 14-16 сентября этот фонд продал почти весь пакет, до примерно 5%: ровно в те дни, когда начали падать облигации. Кому ушли акции, не раскрыто, ниже 5% фонд может не сообщать об изменениях доли. На поддержку этого акционера рассчитывать не приходится, и для облигаций это скорее минус.
Что поддерживает облигации Самолета
Банкам выгоднее, чтобы группа достроила дома. На конец 2025 года крупнейшими кредиторами были Сбербанк (274,2 млрд руб., 30,6% долга) и ВТБ (85,9 млрд). Большая часть долга – проектные кредиты под конкретные стройки. Остановка строек ударила бы по самим банкам и по десяткам тысяч дольщиков, поэтому кредиторы заинтересованы в том, чтобы у компании хватало денег на завершение проектов.
Облигации – небольшая часть долга. В обращении примерно 68 млрд руб. облигаций по номиналу (на балансе с начисленными купонами – 74 млрд) из 773 млрд долга группы, около 9%. Сохранить их обслуживание кредиторам дешевле, чем разбираться с последствиями дефолта по публичному долгу.
Компания пока проходит все платежи. В 2026 году она погасила по офертам 18,3 млрд руб. (БО-П13 и БО-П15) и выпуск БО-П20 на 2,5 млрд, купоны выплачены полностью. Задержки были, но короткие, и формально технический дефолт не перешёл в дефолт.
Стройка в основном покрыта деньгами дольщиков. Факт. На эскроу-счетах на 30 июня лежало 338,8 млрд руб., это 61% проектных кредитов (556,7 млрд). По отрасли, по данным ЦБ за второй квартал, покрытие 65%. По покрытой части банк начисляет льготную ставку, близкую к нулю, а при сдаче домов деньги с эскроу идут на погашение кредитов.
Большой земельный банк. Земля на балансе стоит 372,6 млрд руб., из них 243,0 млрд – участки без разрешений на строительство. В эту стоимость входят капитализированные проценты, продаётся земля медленно (за полугодие на 4,9 млрд руб.), большая её часть заложена у банков. Но это реальный актив, под который можно договариваться о сроках.
Государство оставило Самолет строить изъятый у него проект. Квартал Марьино в Новой Москве (855 тыс. кв. м) по иску Генпрокуратуры к латвийскому Rietumu Banka, совладельцу проекта, перешёл государству, и группа списала его в отчётности. Весной 2026 года Самолет возобновил стройку уже в роли подрядчика, сообщила финансовый директор Нина Голубничая. Для облигационеров это скорее плюс. Группа остаётся поручителем по кредиту проекта на 13,2 млрд руб. и имеет обязательства перед примерно 1 600 покупателями, и достройка уменьшает эти риски. Кроме того, решение доверить стройку компании говорит о том, что власти не видят причин отстранять её от крупных проектов.
Рейтинг и позиция государства. АКРА держит рейтинг A-(RU) со стабильным прогнозом. Минфин в феврале не увидел у компании предпосылок финансовой неустойчивости.
Связанные стороны покупают облигации. Факт. Номинал облигаций группы у связанных сторон за полугодие вырос с 0,88 до 3,3 млрд руб. Связанными МСФО Самолета называет компании, связанные через старший руководящий персонал.
Снижение ключевой ставки помогает напрямую. Часть проектных кредитов, не покрытая эскроу, идёт по базовой ставке, привязанной к рыночной. Средняя ставка по портфелю 11,8%, и снижение ключевой ставки уменьшит процентные платежи.
Бизнес не зарабатывает на проценты: EBITDA 82 млрд против 102 млрд начисленных процентов
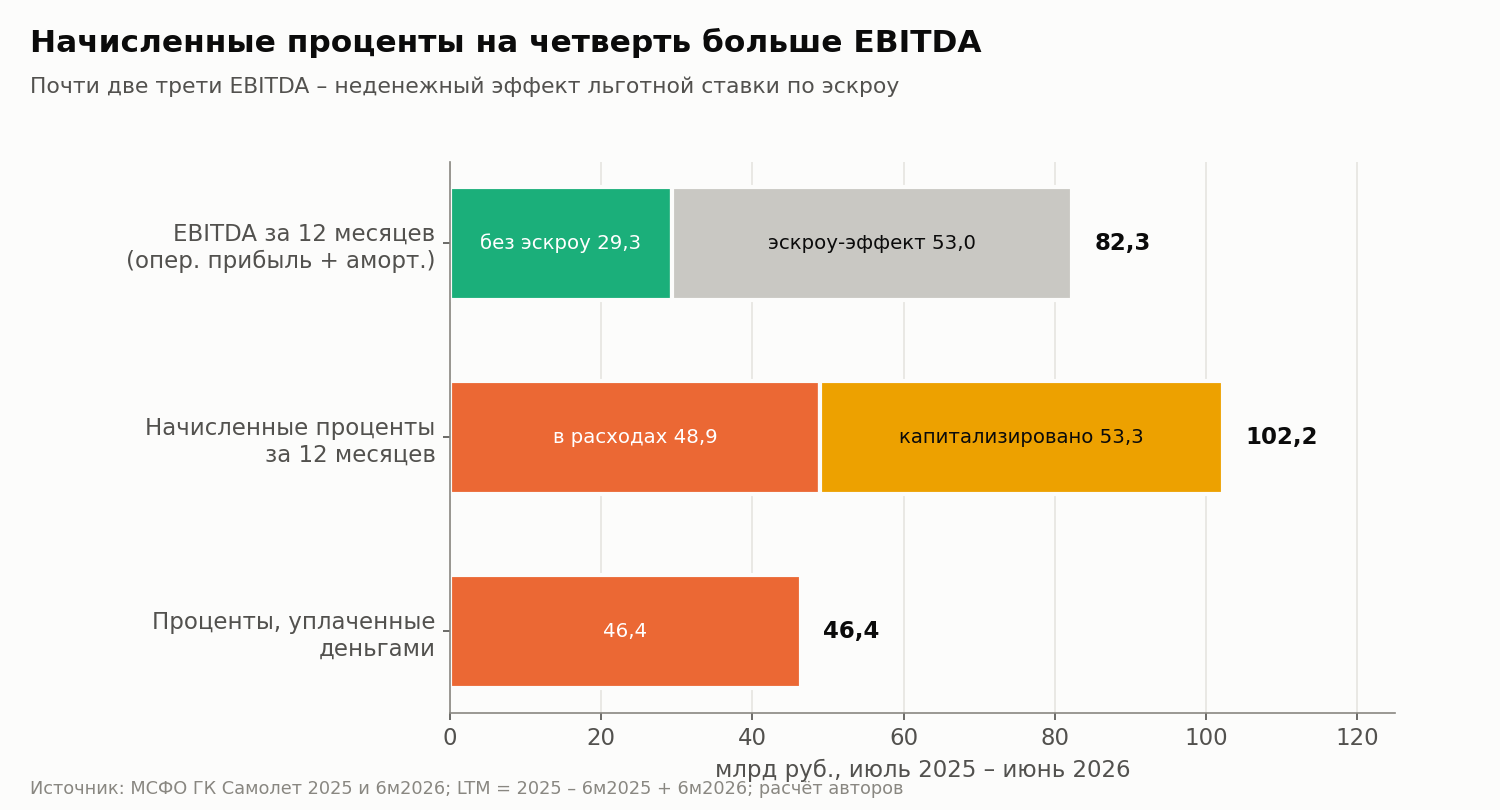
Расчёт авторов. EBITDA за 12 месяцев до 30 июня (операционная прибыль плюс амортизация) составила 82,3 млрд руб. Скорректированная EBITDA компании выше, 109,4 млрд: компания добавляет к ней проценты, ранее капитализированные в себестоимость, обесценения и компенсации покупателям.
По МСФО застройщик признаёт в выручке экономию от эскроу, то есть разницу между рыночной и льготной ставкой по проектному кредиту. Живых денег эта выручка не приносит. За 12 месяцев эффект составил 53,0 млрд руб., без него EBITDA – 29,3 млрд.
Начисленные проценты за тот же период – 102,2 млрд руб.: 48,9 млрд прошли через расходы, 53,3 млрд капитализированы в стоимость строящихся объектов и земли. Деньгами уплачено 46,4 млрд, остальное копится в проектных кредитах и гасится при раскрытии эскроу.
Расчёт авторов. EBITDA покрывает начисленные проценты на 0,81x, без эскроу-эффекта – на 0,29x. Компания объясняет, почему убыток её не пугает: разрыв между прибылью и деньгами в девелопменте в среднем 3 года, и важно, чтобы будущая выручка от квартир на балансе покрыла накопленные расходы. Для группы, которая переживёт эти три года, логика верная. Для кредитора это значит, что сейчас долг обслуживается новыми займами и продажей активов.
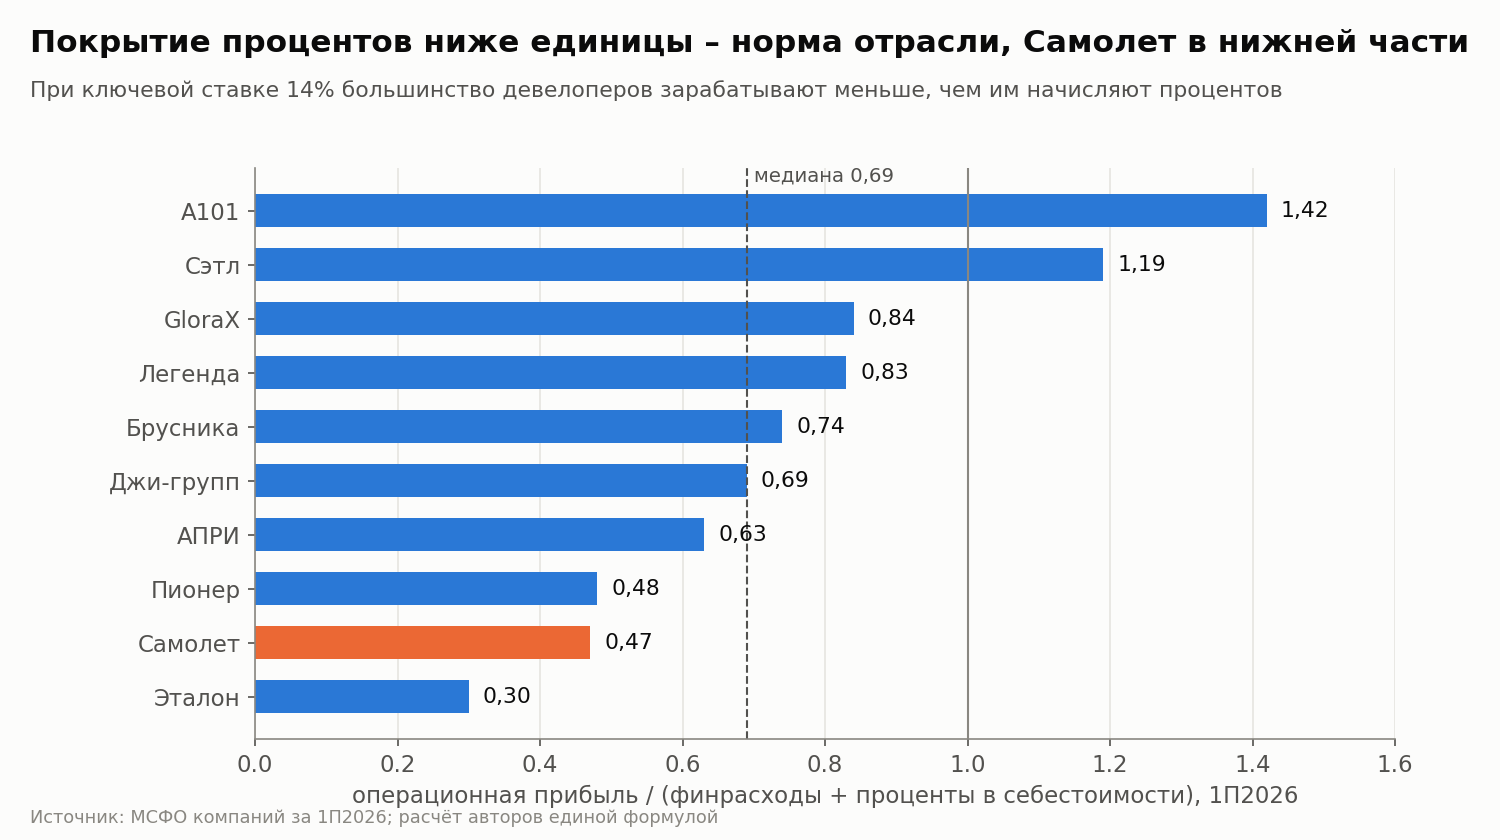
Покрытие процентов ниже единицы в первом полугодии было у большинства публичных застройщиков, медиана по десяти компаниям 0,69. Самолет с 0,47 в нижней части списка. Выше единицы только Сэтл и А101.
Долг без эскроу-покрытия 217 млрд, а не 113
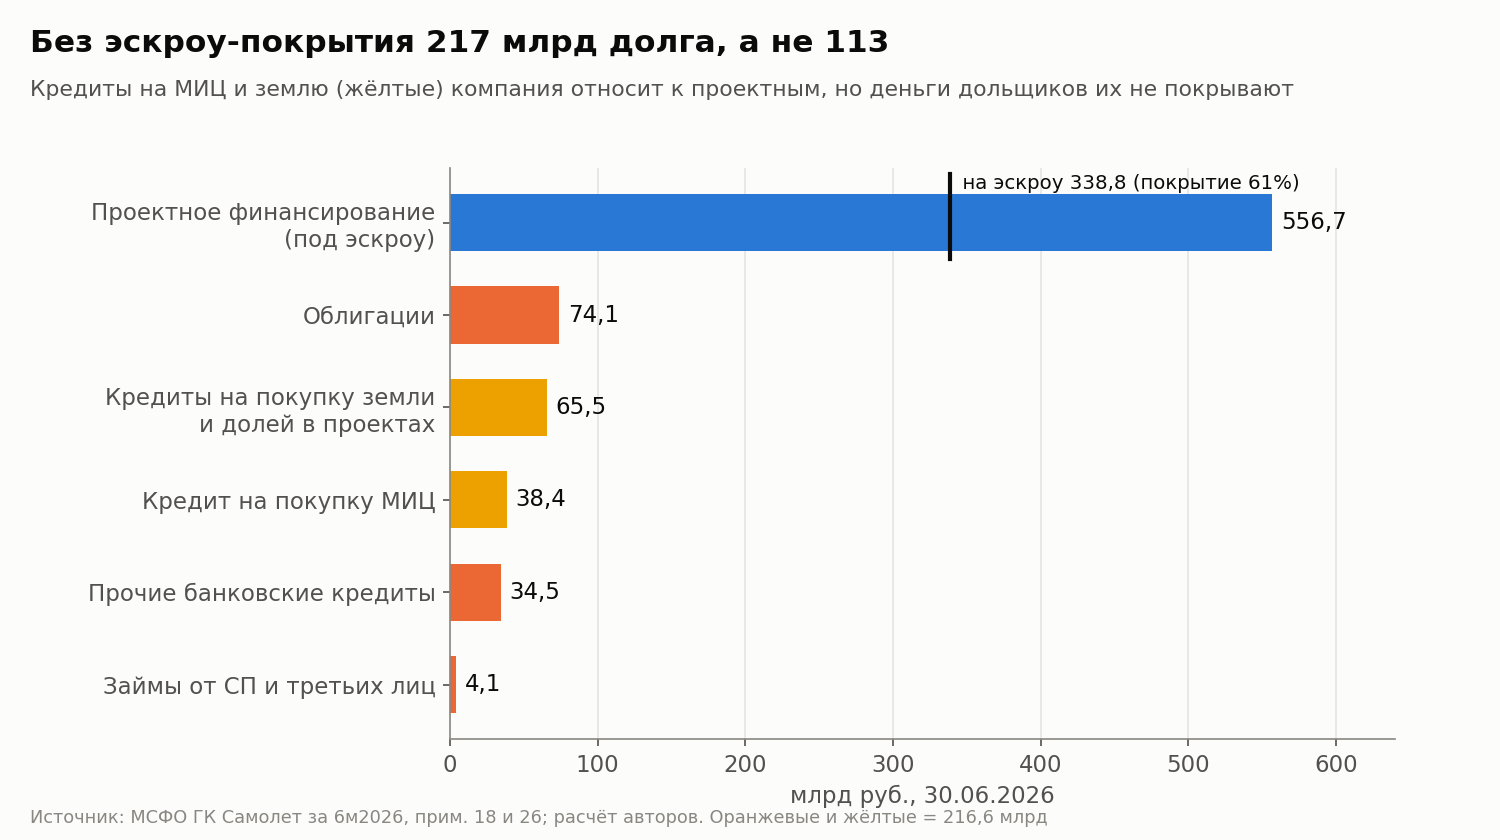
Компания делит долг на две части. Проектное финансирование (660,6 млрд руб.) она считает обеспеченным деньгами дольщиков, остальное называет корпоративным долгом (112,7 млрд) и показывает его отношение к EBITDA 0,94x.
Внутри проектного финансирования есть две строки, не связанные с эскроу. Кредит 2023 года на покупку группы МИЦ – 38,4 млрд руб., кредиты на покупку долей в проектных компаниях и земли – 65,5 млрд, из них 45,6 млрд нужно погасить в течение года. Компания относит их к проектному финансированию по сложившейся практике рынка: МИЦ по сути земельный банк с проектной документацией. Логика понятна, но эскроу эти кредиты не покрывает, и гасить их придётся из маржи проектов или продажи земли.
Расчёт авторов. С этими кредитами долг без эскроу-покрытия равен 216,6 млрд руб., за вычетом 9,9 млрд денег – 206,8 млрд, или 2,5x EBITDA за 12 месяцев. Весь чистый долг за вычетом денег на эскроу – 425 млрд руб., или 5,2x EBITDA. Компания по своей методике со скорректированной EBITDA получает 3,9x.
Коротких обязательств много. Из 325,3 млрд краткосрочных кредитов около 113 млрд руб. не покрыты эскроу: облигации (22,9), земельные кредиты (45,6), кредит на МИЦ (12,3), банковские кредиты (29,0) и прочие займы (3,3). Невыбранные лимиты 519 млрд руб. – в основном проектные линии под конкретные стройки, погашать ими облигации нельзя. Под ковенантами находятся долгосрочные кредиты на 396 млрд руб., одно нарушение уже есть.
Без нематериальных активов капитал группы отрицательный
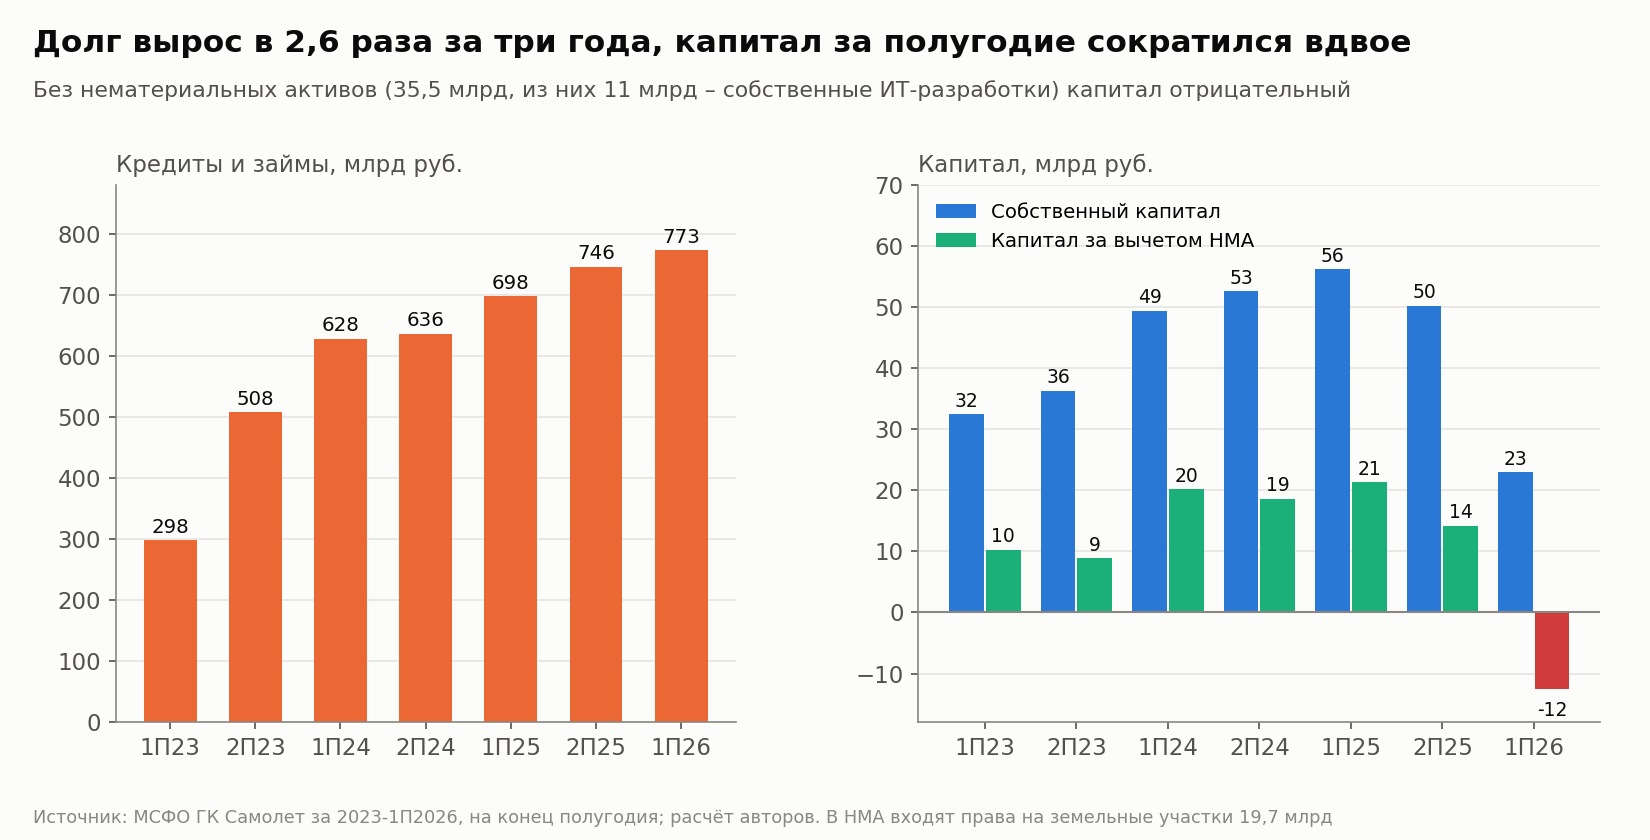
Факт. За три года кредиты и займы группы выросли с 298 до 773 млрд руб. Собственный капитал в 2024-2025 годах держался около 50 млрд, за первое полугодие 2026 года сократился до 23,0 млрд, или 2,2% активов. Акционерам ПАО из него принадлежит 8,3 млрд.
Расчёт авторов. В активах 35,5 млрд руб. нематериальных активов: права на земельные участки по программе развития застроенных территорий в Петербурге (19,7 млрд), собственные ИТ-разработки (11,0 млрд), лицензии и ПО (4,4 млрд), гудвил (0,4 млрд). Без них капитал минус 12,5 млрд руб. Если оставить права на землю как актив, близкий к земельному банку, капитал составит 7,2 млрд. Ещё 35,5 млрд в активах занимают отложенные налоговые активы, которые превратятся в деньги только при возврате к прибыли.
Эмитент облигаций – холдинг с поручительствами на 1,44 трлн и почти без денег
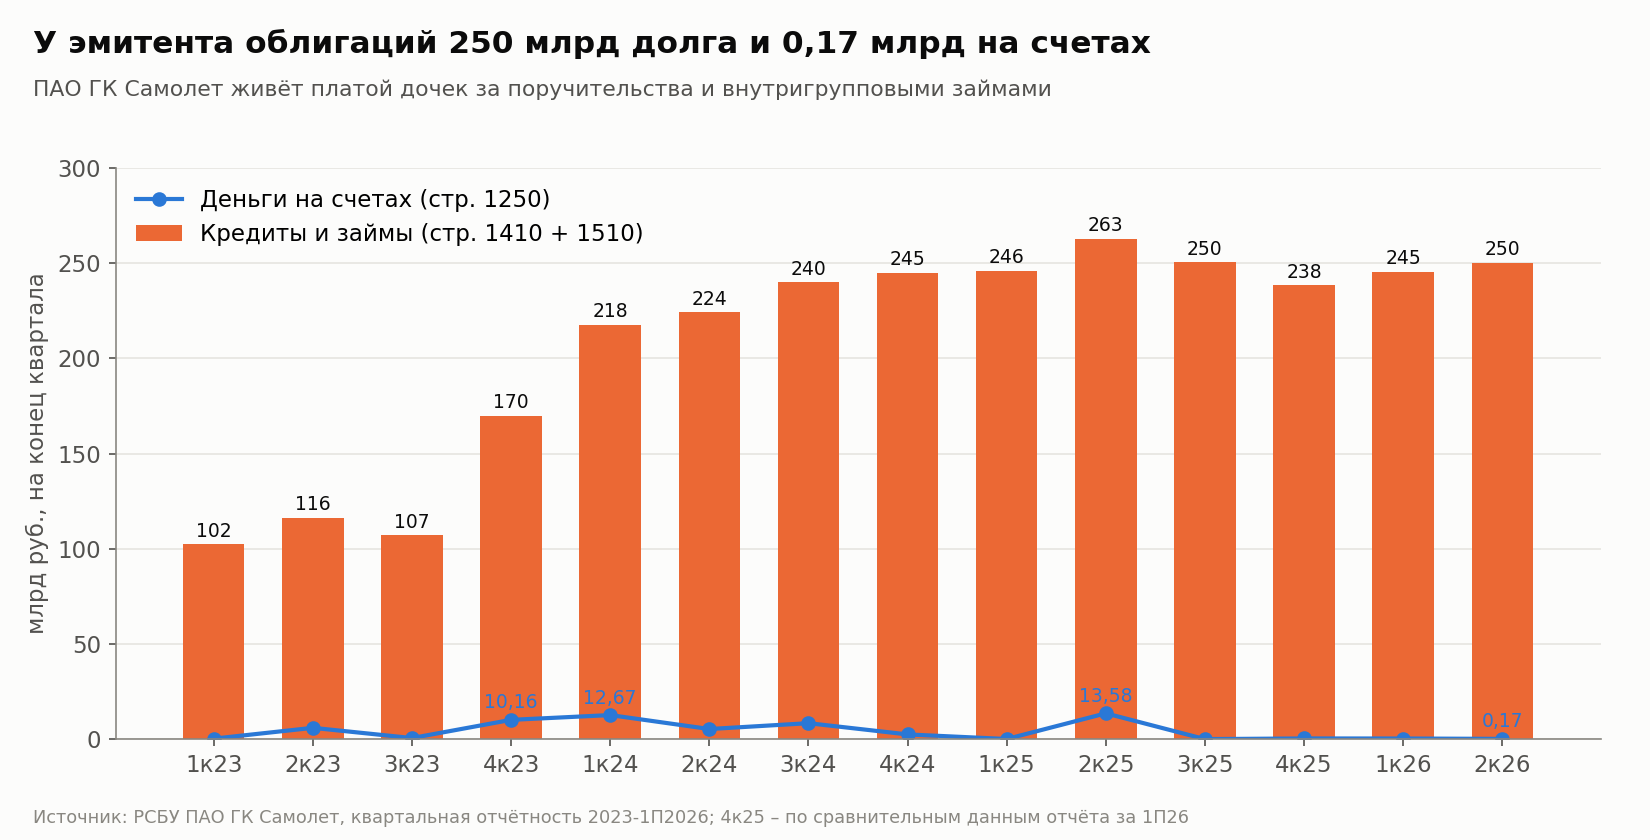
Облигации выпускает ПАО ГК Самолет, поэтому облигационеру полезно смотреть его отдельную отчётность по РСБУ. Факт. На 30 июня:
- денег на счетах 0,17 млрд руб.;
- кредиты и займы 250,1 млрд: облигации, кредиты банков 79,1 млрд, займы от собственных дочек и начисленные по ним проценты;
- собственный капитал 11,1 млрд;
- вся выручка за полугодие (8,6 млрд руб.) – вознаграждение от дочек за поручительства;
- выдано обеспечений по кредитам и гарантиям на 1 443 млрд руб.
За три года долг ПАО вырос с 102 до 250 млрд руб. В половине кварталов денег на конец периода было меньше месячной суммы купонов (около 1 млрд руб.).
ПАО поручилось по кредитам дочек, поэтому при проблемах банки предъявят требования и к проектной компании, и к холдингу. В отличие от облигационеров, у банков есть залоги: права на землю и строящиеся объекты на 268,5 млрд руб., доли дочерних компаний с чистыми активами 49,9 млрд и права требования по займам на 12,2 млрд.
Проценты по займам от собственных дочек ПАО не платит, а копит: долгосрочная задолженность по ним за полгода выросла с 7,9 до 15,0 млрд руб. Холдинг бережёт деньги на внутригрупповых расчётах, чтобы платить внешним кредиторам.
В отчётности за 2025 год ПАО исправило ошибки прошлых лет, и капитал на конец 2024 года уменьшился почти вдвое. Факт. Компания не в полной мере отразила обесценение вложений в дочерние компании (6,25 млрд руб.), займа дочке (0,35 млрд) и дебиторской задолженности дочек (1,70 млрд) в отчётности за 2023 год, ошибочно признала 0,9 млрд доходов от участия в 2024 году и отложенный налоговый актив на 0,31 млрд. В исходной отчётности капитал ПАО на конец 2024 года был 18,2 млрд руб., в пересчитанной – 9,4 млрд. Вывод для держателя простой: РСБУ эмитента за прошлые годы показывала запас капитала, которого не было.
Займы связанным сторонам растут, а резервы по ним выросли в девять раз
Факт. На 30 июня группа выдала 13,5 млрд руб. займов компаниям, связанным через старший руководящий персонал. Займы без обеспечения, под 21,6% годовых, сроком 1-5 лет. В первом полугодии, уже в разгар проблем с деньгами, им выдали ещё 0,54 млрд. Резерв под ожидаемые убытки по этим займам вырос со 151 млн до 1,31 млрд руб. Ещё 3,5 млрд выдано совместным предприятиям (резерв 1,7 млрд) и 6,1 млрд – партнёрам по проектам.
Внешний инвестор не может проверить, на каких условиях выданы эти деньги и вернутся ли они. Процентные доходы по таким займам улучшают отчётность, пока заёмщики не начинают не платить. Прямых признаков вывода денег в отчётности нет, но при 0,17 млрд на счетах эмитента 23 млрд займов связанным сторонам, СП и партнёрам – большая сумма, и рост резервов показывает, что часть её компания уже сама считает проблемной.
Самые тяжёлые месяцы – январь-февраль и июль-август 2027 года
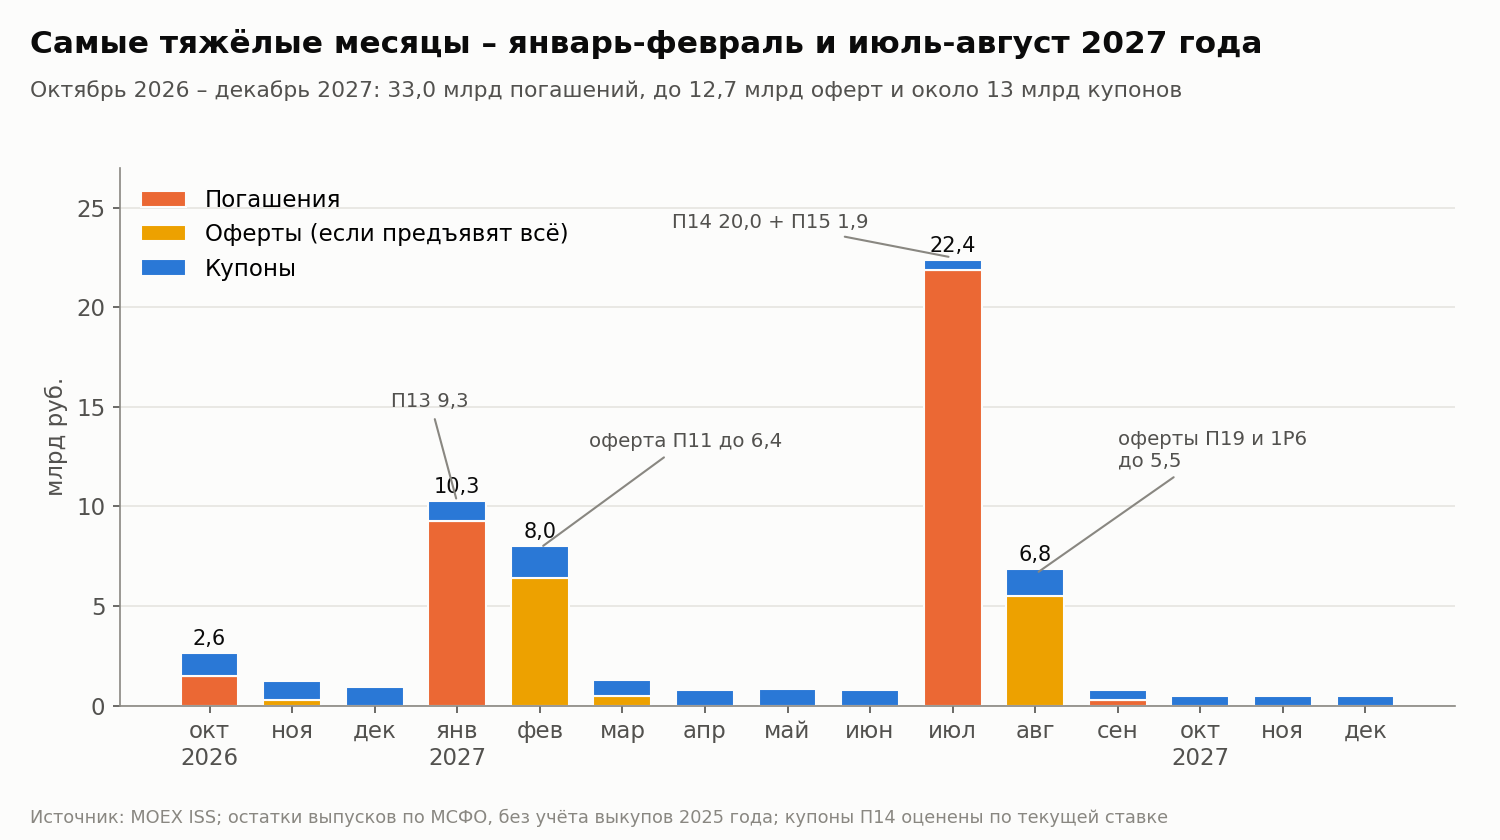
Ближайшие платежи:
- 30 октября 2026 – погашение выпуска 01, 1,5 млрд руб.;
- 9 ноября – оферта по выпуску 1P5, до 0,3 млрд;
- 24 января 2027 – погашение БО-П13, 9,3 млрд (остаток после февральской оферты 2026 года);
- 12 февраля – оферта по БО-П11, до 6,4 млрд;
- 22 и 30 июля – погашение БО-П14 (20,0 млрд) и остатка БО-П15 (1,9 млрд);
- 2 и 9 августа – оферты по БО-П19 и 1P6, до 5,5 млрд.
Расчёт авторов. С октября 2026 по декабрь 2027 года держателям причитается 33 млрд руб. погашений, до 12,7 млрд по офертам и около 13 млрд купонов, всего до 59 млрд. Это больше, чем денежная EBITDA группы за год. Новых облигаций с июня компания разместила только на 1,6 млрд руб. (дисконтный выпуск 002Р-05).
На звонке 28 августа финансовый директор на вопрос о погашениях января-февраля ответила, что план "есть, был и год назад", оферты 2026 года прошли успешно и погашения пройдут так же.
Отрасль: продажи новостроек под давлением ставки и новой семейной ипотеки
Отраслевой контекст неблагоприятный. Ключевая ставка 14%, рыночная ипотека около 18,7% годовых, следующее заседание ЦБ 23 октября. Финансовый директор Самолета на звонке говорила, что рыночная ипотека заработает при ключевой ставке около 10%.
С 1 октября изменились условия семейной ипотеки: ставка зависит от числа детей и региона. В Москве, Петербурге и их областях семья с одним ребёнком теперь берёт кредит под 12% вместо 6%, с двумя – под 10%. По оценке ЕРЗ, около 70% покупателей по семейной ипотеке – семьи с одним ребёнком, и рынок новостроек может сократиться на 20%. Для Самолета, у которого основная доля продаж в Москве и Подмосковье, это прямой риск для гайденса. Финансовый директор ещё в августе говорила, что прогноз продаж 700-800 тыс. кв. м на 2026 год выполнить будет трудно.
С 1 января 2026 года отменён мораторий на штрафы за срыв сроков сдачи домов, это ещё одна статья возможных расходов при замедлении строек.
Налоги и суды: ФНС подала на банкротство четырёх проектных компаний
По данным открытых источников, ФНС подала заявления о банкротстве четырёх специализированных застройщиков группы:
- ООО "СЗ "Самолет-Остров" – 20 июля, Арбитражный суд Москвы, дело А40-209723/2026;
- ООО "СЗ Самолет-Пойма" – 6 августа, Арбитражный суд Московской области, дело А41-81525/2026;
- ООО "СЗ "Павелецкая" – 11 сентября, требование 14,3 млн руб., дело А40-298131/2026; по данным ФНС на 14 сентября, по счетам компании действуют блокировки;
- ООО "СЗ "Самолет-Пятницкие кварталы" – 11 сентября, дело А40-297013/2026, заседание назначено на 15 октября.
Процедуры банкротства ни по одному делу не введены. Итоги заседаний по первым двум делам мы не проверяли. Суммы небольшие для группы, но налоговые иски к проектным компаниям обычно означают, что денег на текущие платежи не хватает уже на уровне отдельных строек.
Что закладывают цены облигаций
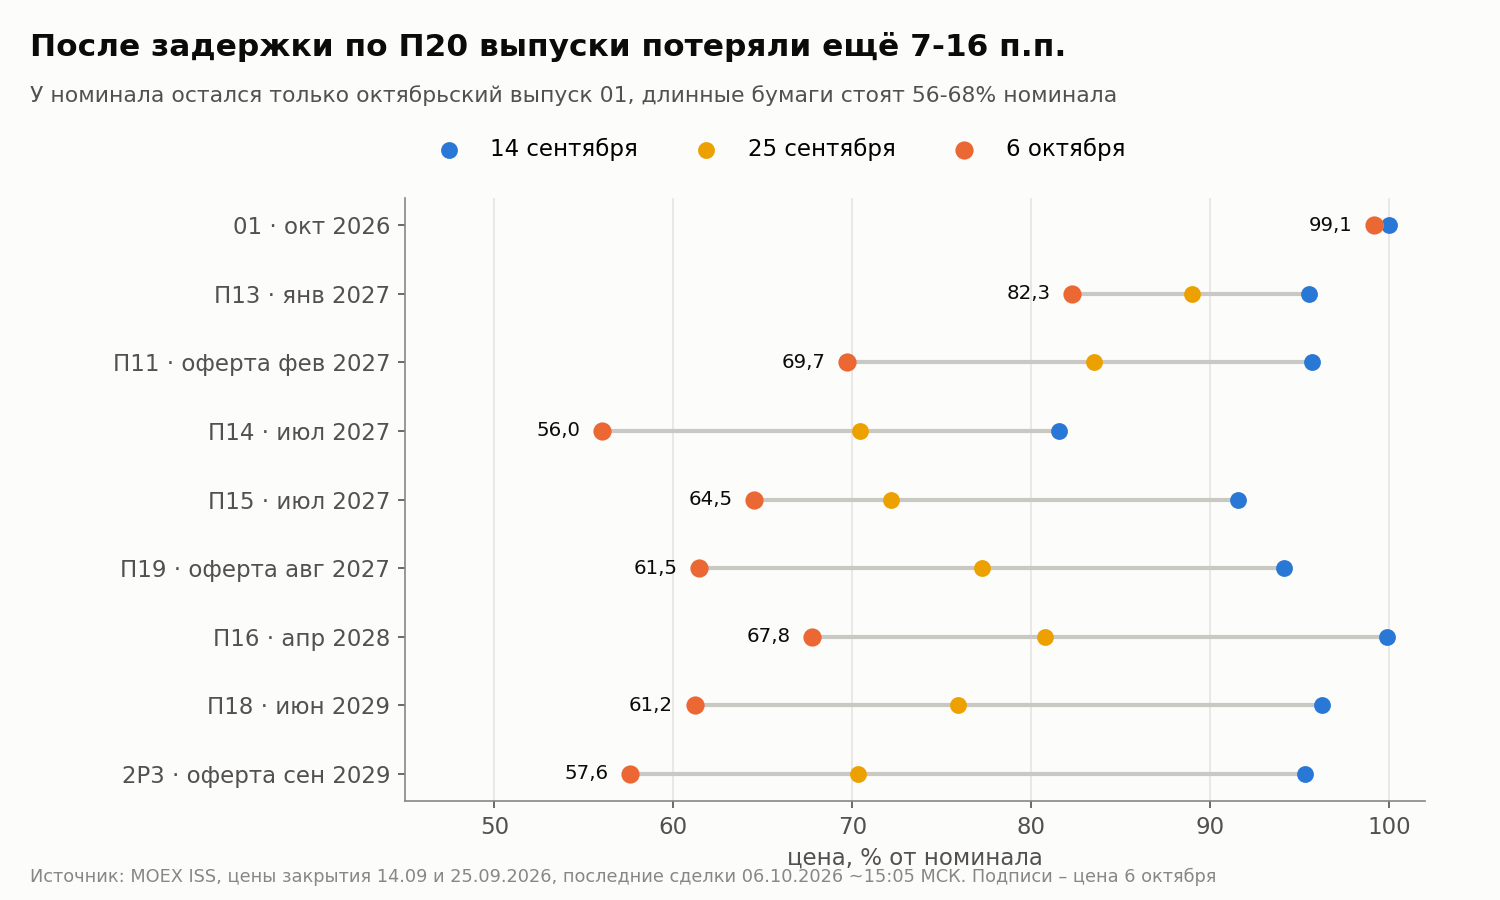
Цены на Мосбирже 6 октября (последние сделки около 15:05 МСК, сверены со Smart-Lab), в скобках закрытие 14 сентября:
- выпуск 01, погашение 30 октября – 99,1% (100,0%);
- БО-П13, погашение 24 января – 82,3% (95,5%), доходность к погашению по данным биржи 140% годовых;
- БО-П11, оферта 12 февраля – 69,7% (95,7%), доходность к оферте 240%;
- БО-П14, погашение 22 июля 2027 – 56,0% (81,6%);
- БО-П16, погашение апреля 2028 – 67,8% (99,9%);
- БО-П18, погашение июня 2029 – 61,2% (96,2%), доходность к погашению 65%.
Расчёт авторов. Какую вероятность своевременной выплаты закладывают цены 6 октября, с учётом накопленного купона и дисконтирования под 14% годовых:
- БО-П13: при возврате 40% номинала в случае проблем – 69%, при 50% – 64%, при 60% – 56%;
- БО-П11 (оферта в феврале): 51%, 43% и 33%;
- выпуск 01 (30 октября): 97-98%.
Уровни возврата взяты как допущения. Какими они окажутся на деле, зависит от условий договорённостей с банками, которых пока нет. Для сравнения, по ценам 25 сентября те же оценки были 67-77% для БО-П13 и 58-69% для БО-П11.
Длинные выпуски по 56-68% номинала рынок оценивает как бумаги, по которым вероятны изменение условий или частичные потери. Если компания договорится с банками и продолжит платить, их доходность окажется очень высокой. Если нет, потери держателей длинных выпусков будут больше, чем у коротких.
Что покажет, какой сценарий реализуется
- погашение выпуска 01 30 октября и оферта 1P5 9 ноября: деньги должны прийти в депозитарий в срок, без повторения истории с БО-П20;
- официальные условия договорённостей с банками: какие кредиты, проекты и поручительства ПАО затронуты, сохраняется ли обслуживание облигаций;
- источники денег на январь-февраль: новые непроектные кредиты, продажа земли или проектов;
- решение ЦБ по ставке 23 октября и продажи в октябре-ноябре после изменения семейной ипотеки;
- реакция АКРА на задержку по БО-П20.
Итог: облигации Самолета – ставка на договорённость с банками
Аргументы обеих сторон весомые. За облигации – размер компании, интерес банков в завершении строек, небольшая доля облигаций в долге и пройденные в 2026 году оферты. Против – бизнес, который при нынешней ставке не зарабатывает на проценты, тонкий капитал, эмитент без денег и с поручительствами на 1,44 трлн, две задержки платежей за полгода, растущие займы связанным сторонам и тяжёлый график погашений в 2027 году.
Короткий выпуск 01 рынок считает почти безрисковым. По БО-П13 и оферте БО-П11 цены закладывают заметную вероятность проблем, и рассудить оптимистов и пессимистов могут только условия договорённостей с банками. До их публикации облигации Самолета подходят только тем, кто готов к высокому риску и понимает, что в плохом сценарии необеспеченный облигационер стоит в очереди за банками с залогами.
Что из этой истории стоит забрать в свою практику
- Смотреть на эмитента облигаций, а не только на группу. Консолидированная отчётность показывает 773 млрд долга и 9,9 млрд денег, отчётность ПАО – 0,17 млрд на счетах и поручительства на 1,44 трлн.
- Проверять, что компания называет корпоративным долгом. Перенос кредитов на землю в проектное финансирование уменьшил показатель вдвое.
- Отделять неденежную выручку от живых денег. У девелоперов эскроу-эффект может составлять больше половины EBITDA.
- Сравнивать начисленные проценты, а не только проценты в отчёте о прибыли. Капитализированные проценты за год у Самолета больше, чем прошедшие через расходы.
- Считать капитал без нематериальных активов и отложенных налогов. У группы с капиталом 23 млрд осязаемый капитал оказался отрицательным.
- Читать примечания об исправлении ошибок. Пересчёт РСБУ ПАО уменьшил капитал на конец 2024 года почти вдвое.
- Опоздание денег в депозитарий – сигнал, даже если выплата прошла. Две задержки за полгода показывают, что запаса ликвидности у эмитента нет.
- Займы связанным сторонам при нехватке денег – минус, пока не доказано обратное. Рост резервов по ним показывает, что часть денег компания уже сама считает проблемной.
Расширенная карточка Самолета с отчётностью и мультипликаторами есть на нашем портале Frontier.
Источники
- МСФО ПАО ГК Самолет за 2023-2025 годы и 6 месяцев 2026 года; бухгалтерская отчётность ПАО по РСБУ за 2023-1П2026 (e-disclosure).
- Запись звонка компании с аналитиками по итогам 1П2026, 28.08.2026.
- MOEX ISS и Smart-Lab: параметры выпусков, графики купонов и оферт, цены.
- [РИА Недвижимость о погашении БО-П20, 29.09.2026](https://realty.ria.ru/20260929/samolet-2121042753.html); [Прайм, 29.09.2026](https://1prime.ru/20260929/samolet-873778005.html); [Коммерсант, 17.09.2026](https://www.kommersant.ru/doc/8956474); [Интерфакс о результатах 1П2026](https://www.interfax.ru/business/1111802); [РИА Новости о позиции Минфина, 24.02.2026](https://realty.ria.ru/20260224/minfin-2076478593.html); [Коммерсант о сделке с Fonte Capital](https://www.kommersant.ru/doc/8876403); [РИА Недвижимость о продаже пакета Fonte, 29.09.2026](https://realty.ria.ru/20260929/samolet-2121047194.html); [АКРА, 24.12.2025](https://www.acra-ratings.ru/press-releases/6448/); [Ведомости о пересмотре рейтинга, 06.02.2026](https://www.vedomosti.ru/investments/news/2026/02/06/1174492-akra-prisvoilo-status); [Rusbonds о снятии пересмотра, 02.03.2026](https://rusbonds.ru/news/20260302133400187919); [Коммерсант о техдефолте 5 мая](https://www.kommersant.ru/doc/8636934); [Витвет о заявлениях ФНС, 17.09.2026](https://vitvet.com/about/news/iski-o-bankrotstve-dochek-gk-samolet/); [РИА Недвижимость о возобновлении стройки в Квартале Марьино, 02.04.2026](https://realty.ria.ru/20260402/samolet-2084871143.html); [Движение.ру о Квартале Марьино](https://dvizhenie.ru/media/6135/samolet-vozobnovil-stroitelstvo-nacionalizirovannogo-zhk-kvartal-marino); [Минфин о новых условиях семейной ипотеки, 24.09.2026](https://minfin.gov.ru/ru/press-center/?id_4=40636).
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций