Сургутнефтегаз-п: держим преф как страховку от слабого рубля, дивиденд по формуле даёт 13,5-16,7% при нынешнем курсе
Содержание
Сургутнефтегаз-п (SNGSP) занимает 2,5% капитала российской стратегии. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Позицию открыли 10 августа 2026 года по 42,79 руб. Раньше бумага уже была в портфеле с ноября 2024 по февраль 2025 года: её покупали по 55,7-59,2 руб., продавали по 56,3-60,6 руб. На закрытии 5 ноября преф стоил 41,89 руб. Ожидаемая дивидендная доходность за 2026 год составляет 13,5-16,7% при ключевой ставке 14%, выплата летом 2027 года.
Коротко: дивиденд по префу задан уставом как доля прибыли, а прибыль Сургутнефтегаза почти линейно зависит от курса доллара, поэтому каждый рубль ослабления рубля добавляет к дивиденду около 0,3 руб. При нынешнем курсе выплата за 2026 год составит 5,7-7,0 руб., это на уровне ключевой ставки. Модель портала даёт +2%, то есть по дивиденду бумага оценена справедливо. Держим её как защиту от девальвации, и это дополняет прямую ставку стратегии на ослабление рубля через валютные фьючерсы.
Что за компания
Сургутнефтегаз – один из крупнейших нефтедобытчиков России. Главная особенность компании в огромном запасе денег, который рынок называет кубышкой. По балансу на 31 декабря 2025 года ликвидные активы компании составили 5 724 млрд руб. Это примерно в 6 раз больше капитализации всего общества, около 949 млрд руб. по ценам 5 ноября.
С 2023 года компания закрывает большую часть строк отчётности. Строки финансовых вложений заменены на "Х", но их можно восстановить вычитанием из валюты баланса. Промежуточной отчётности за 2026 год компания на 5 ноября не раскрывала. Состав кубышки по валютам компания не публикует, структура собственности непрозрачна. Данных о запасах нефти в открытом доступе мы не нашли. Для этой идеи они вторичны, потому что дивиденд определяют кубышка и курс.
На чём держится бизнес
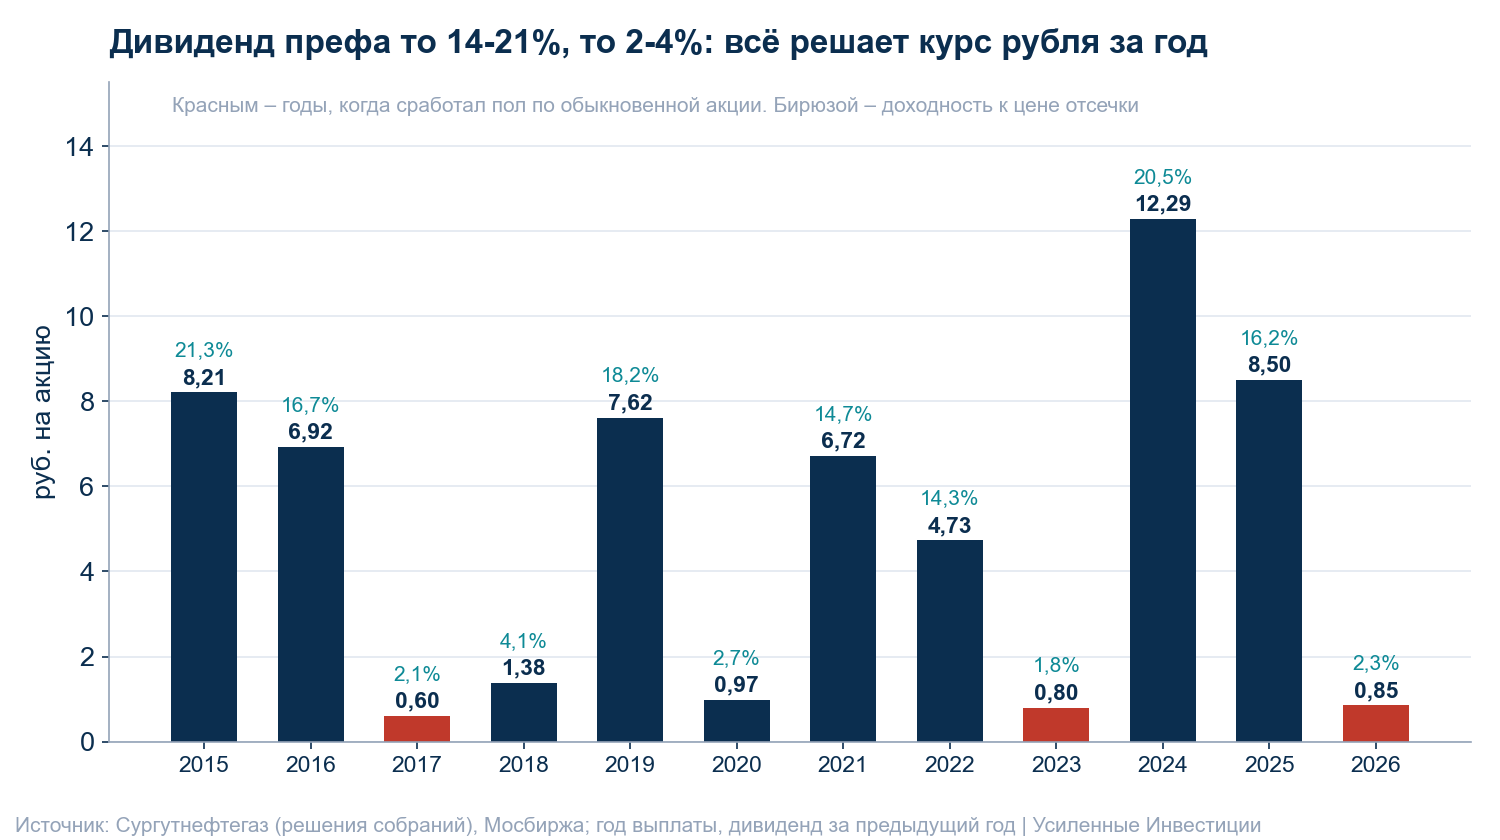
Дивиденд по префу устав задаёт формулой: десятая часть чистой прибыли по РСБУ, делённая на число акций, составляющих четверть уставного капитала. На практике каждый триллион рублей прибыли даёт 9,21 руб. на преф. Если формула даёт меньше дивиденда по обыкновенной акции, преф получает столько же, сколько обыкновенная. Это пол, он сработал в 2017, 2023 и 2026 годах.
Прибыль по РСБУ почти целиком зависит от курса. Большая часть кубышки, по нашей оценке около 50 млрд $, лежит в валюте и каждый год переоценивается в рублях. В 2024 году доллар подорожал на 12 руб., и прибыль составила 923,3 млрд руб. В 2025 году доллар подешевел на 23,5 руб., с 101,68 до 78,23 руб., и компания показала убыток 251,2 млрд руб. По этим двум годам прибыль описывается формулой "около 526 млрд руб. плюс 33,1 млрд на каждый рубль изменения курса за год" (расчёт авторов).
Свободный член формулы, около 500 млрд руб., составляет ядро прибыли от нефти и процентов по рублёвой части кубышки. Оно меняется от года к году, поэтому сценарии мы считаем полосой 400-600 млрд руб.
Последние результаты: 2025 год по РСБУ
- Чистый убыток – 251,2 млрд руб. против прибыли 923,3 млрд годом ранее, убыток до налога – 389,2 млрд руб.
- Причина в укреплении рубля. Курс ЦБ за год снизился с 101,68 до 78,23 руб. за доллар, валютная переоценка кубышки дала расход.
- Ликвидные активы на 31 декабря 2025 года составили 5 724 млрд руб. против 6 411 млрд годом ранее (восстановлено вычитанием из баланса).
- Дивиденд за 2025 год – 0,85 руб. на преф, сработал пол по обыкновенной акции. К цене последнего дня с дивидендом в июле 2026 года это 2,3%.
- Отчётность за 2026 год компания не раскрывала. Годом ранее отчёт за первый квартал вышел в июне, за полугодие – в конце августа.
Подробный разбор модели дивиденда: https://frontier.eninvs.com/region/ru/article/surgut-pref-dividend-model
Почему держим
Преф даёт около 11% даже без движения курса. Если доллар закончит 2026 год на уровне начала года, 78,23 руб., формула даёт 4,6 руб. дивиденда, 11% к текущей цене. Ядро прибыли от нефти и процентов никуда не делось.
Каждый рубль ослабления рубля добавляет к дивиденду около 0,3 руб. Это 33,1 млрд руб. прибыли на рубль курса, умноженные на уставную долю префа. При курсе 90 руб. на конец года дивиденд вырастет примерно до 8,2 руб., около 20% к цене, при 100 руб. – примерно до 11,2 руб. (расчёт авторов).
Преф дополняет ставку стратегии на слабый рубль. В портфеле стратегии есть валютные фьючерсы на евро, около 130% капитала, и на доллар, около 17%. Преф работает в ту же сторону через дивиденд. При росте доллара выигрывают обе позиции.
Рынок оценивает компанию в шестую часть её денег. Кубышка на миноритария не работает, и рынок справедливо это дисконтирует. Но запас прочности у компании огромный. Даже после года с убытком 251 млрд руб. её ликвидные активы составляют 5,7 трлн руб.
Дивиденды: сколько ждём
История выплат двугорбая. В девяти годах из двенадцати доходность к цене отсечки была либо 14-21%, либо 2-4%. Промежуточных значений почти нет, потому что курс за год либо заметно рос, либо срабатывал пол. Медиана за 2015-2026 годы – 14,5%.
За 2026 год мы ждём 5,7-7,0 руб. на преф, это 13,5-16,7% к цене 41,89 руб. Нижняя граница даёт наша формула при ядре 500 млрд руб. и курсе ЦБ на 5 ноября, 81,67 руб. Это 5,66 руб., или 13,5%. По курсу, который закладывает декабрьский фьючерс Si-12.26 (82,45 руб.), выходит 5,89 руб., 14,1%. Верхняя граница взята из модели портала, 6,99 руб., или 16,7%. Объявят дивиденд в мае 2027 года, отсечка – в середине июля.
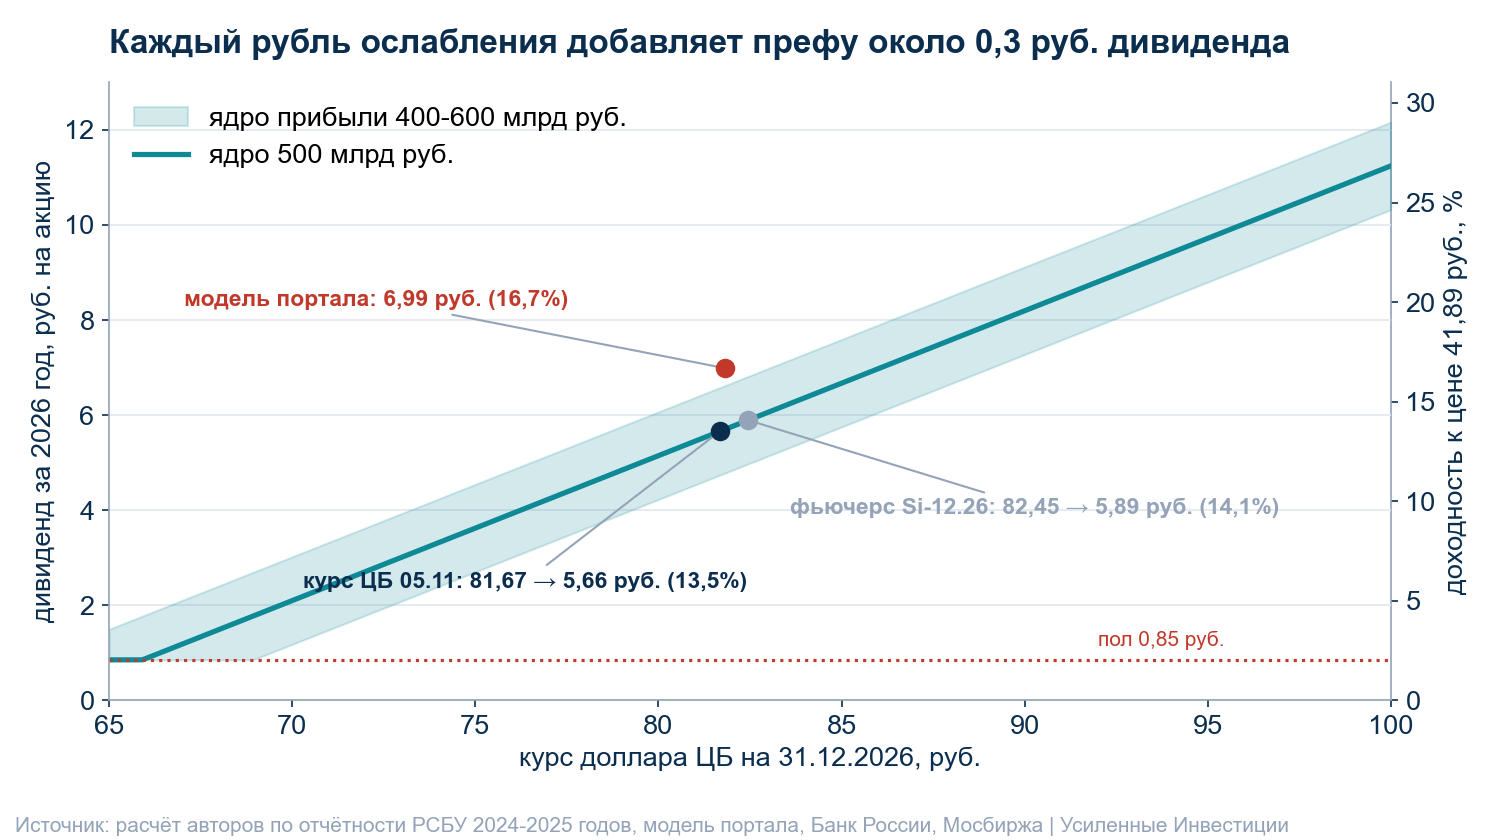
Разница между двумя оценками – в ставке налога. Модель портала берёт основную ставку налога на прибыль 25%. Наша формула выведена из фактических прибылей 2024-2025 годов, где эффективная ставка была 32,6% и 35,5%. Чтобы дивиденд снова упал на пол 0,85 руб., рубль должен укрепиться примерно до 66-69 руб. за доллар. Таких уровней не было с середины 2022 года.
Модель даёт +2%, а держим как защиту от девальвации
Модель портала даёт потенциал +2,2% и целевую цену 42,76 руб. Считает она так. Сначала прибыль 2026 года собирается снизу вверх из трёх частей. Это нефтяная часть, проценты по рублёвой части кубышки и переоценка валютной части по текущему курсу, с налогом 25%. Из прибыли по уставной формуле получается дивиденд 6,99 руб. Затем дивиденд делится на справедливую доходность префа, 16,34%. Это медиана форвардной дивидендной доходности по ценам конца декабря за семь лет с высокими выплатами. 6,99 / 16,34% = 42,76 руб.
Модель даёт +2%, а мы держим преф не ради роста цены. Его задача в портфеле – заработать, если рубль ослабнет. В таком сценарии дивиденд за 2026 год растёт на 0,3 руб. за каждый рубль курса, а вместе с ним по той же логике растёт и справедливая цена. Если рубль не ослабнет, преф даст доходность около 13-14% на уровне ключевой ставки, и это плата за страховку. Если рубль укрепится до 75 руб., дивиденд снизится примерно до 3,6 руб., около 9% к цене (расчёт авторов).
Наша оценка цены через год (расчёт авторов) зависит от курса. При курсе на конец 2026 года около 82 руб. и требуемой доходности 14-16% справедливая цена – 36-41 руб. При курсе 90 руб. – 51-59 руб. Поэтому решение по бумаге – это решение по рублю, а не по нефтяному бизнесу.
Риски, которые мы видим
Крепкий рубль бьёт по дивиденду напрямую. Убыток 2025 года и выплата 0,85 руб. показали это на практике. Укрепление до 66-69 руб. за доллар снова опустит дивиденд на пол.
Состав кубышки закрыт. Оценка "около 50 млрд $ в валюте" выведена из отчёта о прибылях, а не из примечаний. Если компания переводит деньги в рубли, чувствительность к курсу падает, а вместе с ней и защитная функция префа.
Ядро прибыли сжимается при снижении ставки. Рублёвая часть кубышки, около 1,8 трлн руб., зарабатывает проценты. Снижение ключевой ставки и укрепление рубля уменьшают ядро в одну и ту же сторону.
Раскрытие сокращается. За 2025 год открыты две строки отчёта о прибылях, за 2026 год промежуточной отчётности нет. Результат мы узнаём один раз в год, в конце марта.
Кубышка не работает на миноритария. Обыкновенные акции получают символический дивиденд, выкупов нет, структура собственности непрозрачна. Компания находится под блокирующими санкциями США, доступность валютной части публично не подтверждена.
Чего ждём и когда пересмотрим идею
Главная дата – курс ЦБ на 31 декабря 2026 года, от него зависит почти весь дивиденд. Годовую отчётность по РСБУ ждём в конце марта 2027 года: в 2026 году она вышла 30 марта. Рекомендацию совета по дивиденду – в середине мая, отсечку – в середине июля 2027 года. Смотрим на три вещи:
- курс доллара на конец года: выше 82 руб. подтверждает доходность выше ключевой ставки, ниже 75 руб. снижает её до 9% и ниже;
- чистую прибыль 2026 года по РСБУ против нашей формулы: расхождение больше 20% будет означать, что структура кубышки изменилась;
- любую промежуточную отчётность за 2026 год, если компания её раскроет.
Идею пересмотрим, если стратегия изменит взгляд на рубль и сократит валютные фьючерсы, если отчётность покажет, что валютная часть кубышки заметно уменьшилась, или если дивиденд за 2026 год по нашей формуле опустится ниже 10% к цене. Добавлять имеет смысл, если преф подешевеет при неизменном взгляде на курс. Сокращать – если ослабление рубля уже случится и цена отыграет его раньше отсечки.
Итог
Привилегированная акция Сургутнефтегаза в портфеле – страховка от слабого рубля с дивидендом по формуле. При нынешнем курсе выплата за 2026 год составит 5,7-7,0 руб., 13,5-16,7% к цене при ключевой ставке 14%, и каждый рубль ослабления добавляет около 0,3 руб. Модель портала даёт +2%, по дивиденду бумага оценена справедливо, и держим мы её ради сценария ослабления рубля. Главная проверка – курс на 31 декабря и годовая отчётность в конце марта.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv