Софтлайн: выручка выросла на 15,5%, но прибыль второго квартала держится на прочих доходах, а не на операциях
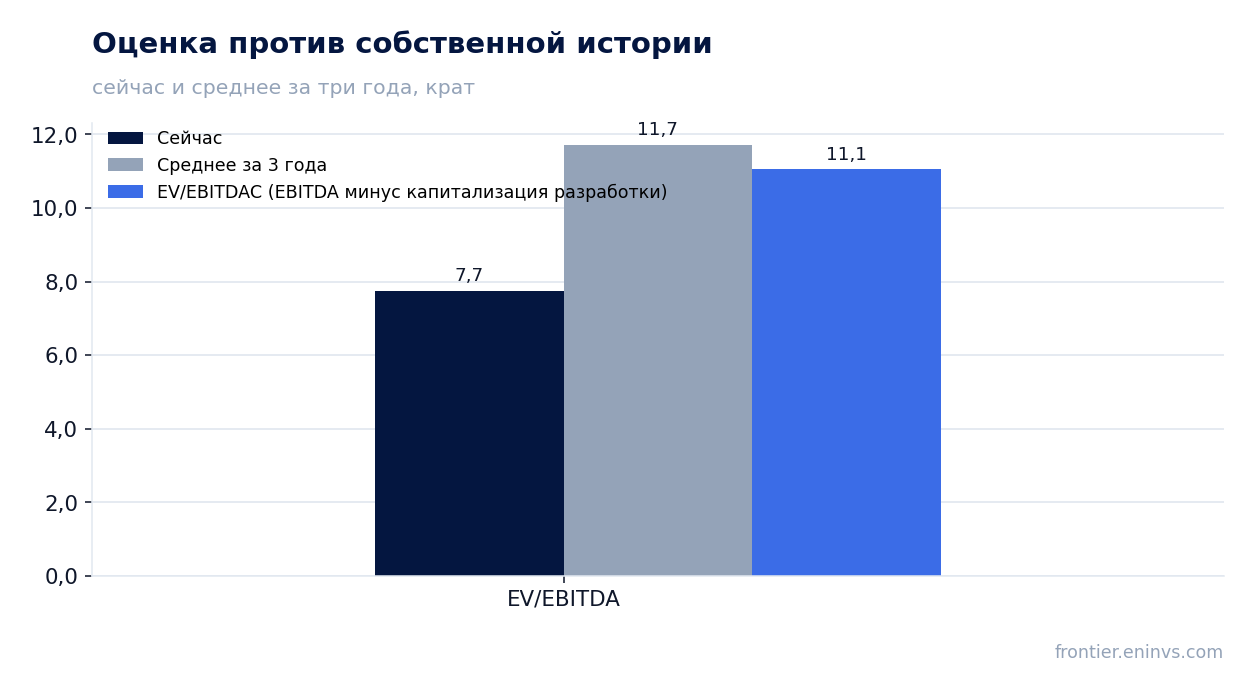
27 августа Софтлайн раскрыл результаты за второй квартал 2026 года. Выручка составила 19 362 млн руб. (+15,5% год к году), EBITDA – 1 441 млн руб. (+5,1%), чистая прибыль – 446 млн руб. против убытка 44 млн годом ранее. Операционная прибыль при этом сжалась до 316 млн, а маржа EBITDA снизилась до 7,4% с 8,2%. Акция выглядит скорее привлекательной: EV/EBITDA LTM 7,7 ниже собственной трёхлетней средней 11,7, но долг в 8,36 EBITDA LTM и слабый денежный поток ограничивают эту оценку.
Главные тезисы
— Выручка прибавила 15,5% на фоне низкой базы прошлого года, но операционная прибыль упала до 316 млн руб.
— Маржа EBITDA сжалась до 7,4% с 8,2%, потому что коммерческие, общие и административные расходы за полугодие выросли до 11 077 млн руб.
— Чистая прибыль 446 млн руб. во втором квартале опирается на прочие доходы 2 631 млн руб. за полугодие, а не на операционный результат.
— Операционный денежный поток за полугодие отрицательный – минус 11 462 млн руб., и капитальные затраты его не объясняют.
— Чистый долг вырос с 28,9 млрд руб. на 31 марта до 37,2 млрд на 30 июня, а за 12 месяцев – с 24,2 млрд до 37,2 млрд.
— Дивиденд за 2026 год составил 0,18 руб. на акцию, а наша оценка годового дивиденда – 0,0 руб. при целевой доходности 7,0%.
— EV/EBITDAC LTM 11,1 и EV/EBITDA LTM 7,7 – ниже собственной трёхлетней средней 11,7, но модель портала даёт минус 48% к справедливой стоимости.
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 16,8 | 19,4 | +15,5% |
| EBITDA | 1,37 | 1,44 | +5,1% |
| Операционная прибыль | 0,36 | 0,32 | -12,1% |
| Чистая прибыль | -0,04 | 0,45 | в прибыль |
| Операционный денежный поток | -3,06 | -5,73 | — |
| Капзатраты | 1,21 | 1,04 | -14,0% |
| Рентабельность по EBITDA | 8,2% | 7,4% | -0,8 п.п. |
| Чистая маржа | -0,3% | 2,3% | +2,6 п.п. |
Выручка прибавила 15,5% на фоне низкой базы прошлого года, но операционная прибыль упала до 316 млн руб.
Выручка второго квартала 2026 года составила 19 362 млн руб., что на 15,5% больше, чем годом ранее. Рост опирается на низкую базу: во втором квартале 2025 года выручка была 16 763 млн руб. и снижалась на 2,0% год к году.
Операционная прибыль за тот же квартал – 316 млн руб., тогда как годом ранее она составляла 500 млн. Разрыв между ростом выручки и падением операционного результата показывает, что расходы растут быстрее продаж.
За первое полугодие выручка достигла 38 724 млн руб. против 33 526 млн годом ранее, а операционная прибыль – 632 млн против 719 млн. Полугодовой результат подтверждает квартальный: продажи растут, операционный результат сжимается.
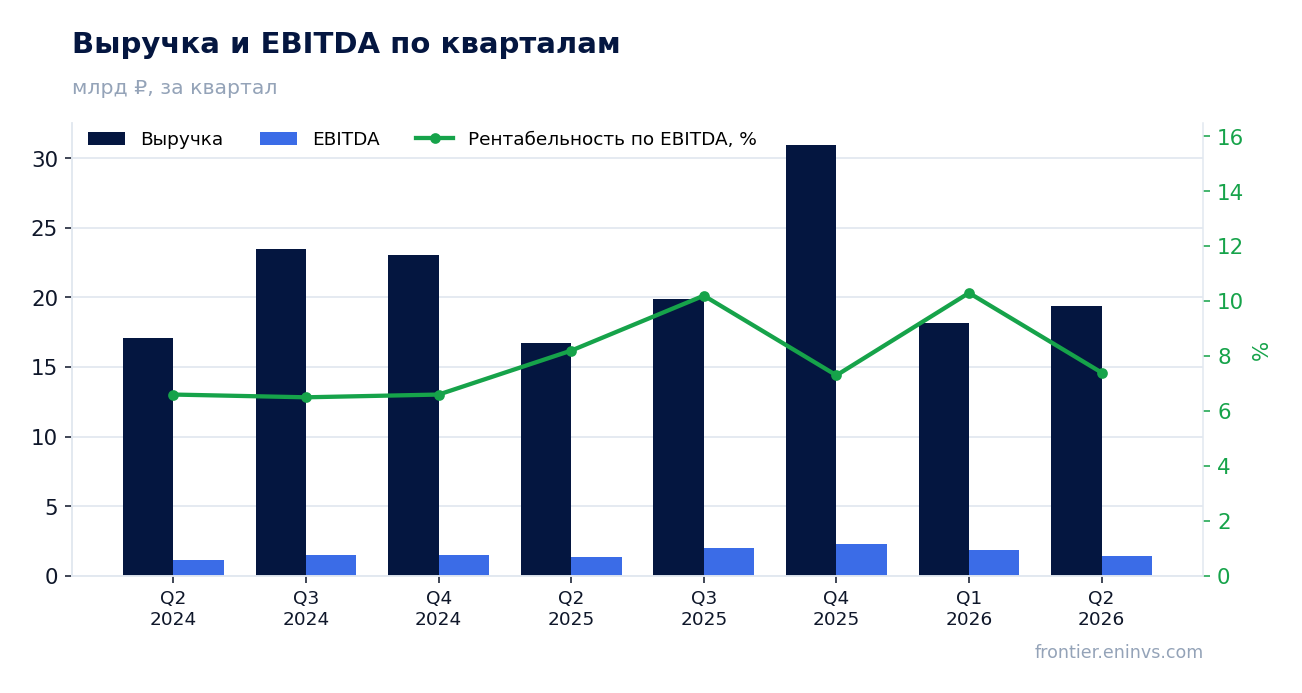
Маржа EBITDA сжалась до 7,4% с 8,2%, потому что коммерческие, общие и административные расходы за полугодие выросли до 11 077 млн руб.
EBITDA второго квартала – 1 441 млн руб., на 5,1% больше, чем годом ранее, но маржа снизилась до 7,4% с 8,2%. EBITDA растёт медленнее выручки, и это прямое следствие роста расходов.
Коммерческие, общие и административные расходы за первое полугодие составили 11 077 млн руб. против 9 294 млн годом ранее. С 1 января 2026 года компания изменила учётную политику и включила в себестоимость вознаграждение производственного персонала и амортизацию, относящуюся к производственной деятельности; за полугодие 2025 года такие расходы составили 11 000 млн руб. Сопоставимость периодов компания обеспечила ретроспективным пересчётом.
Валовая прибыль за полугодие выросла до 11 593 млн руб. с 9 958 млн, но административные расходы почти полностью её поглотили. Операционная прибыль полугодия – 632 млн руб., и на таком уровне маржа EBITDA остаётся тонкой.
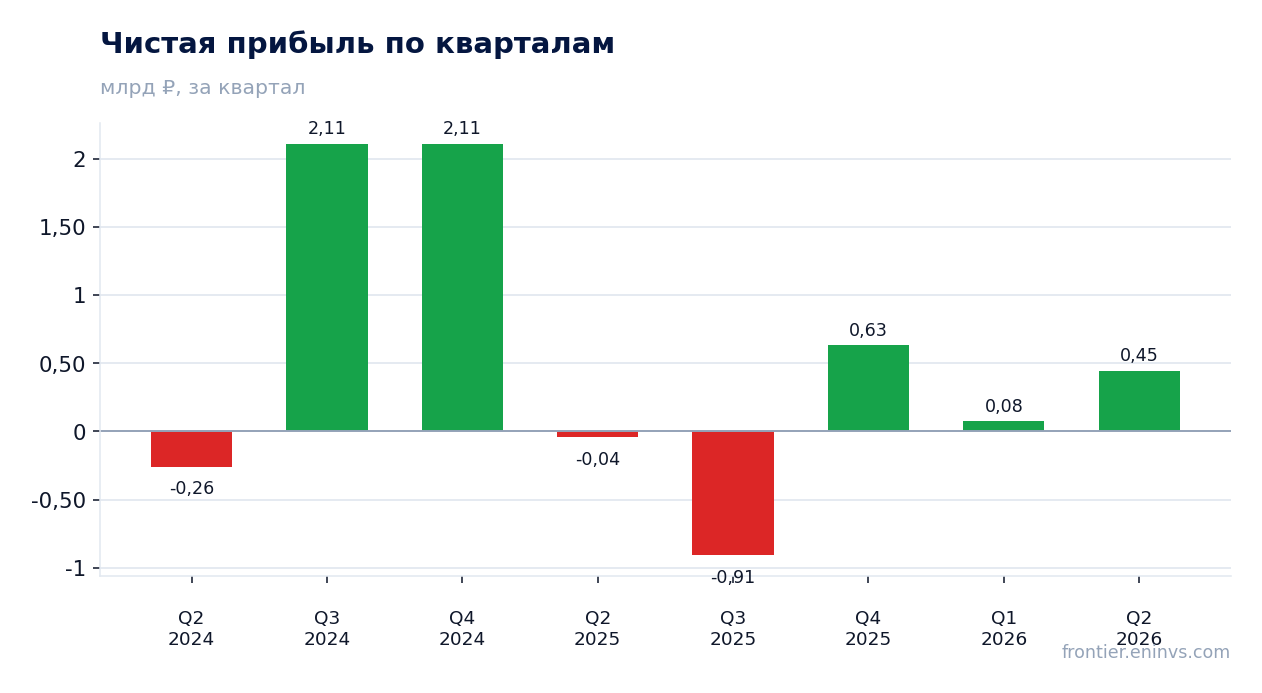
Чистая прибыль 446 млн руб. во втором квартале опирается на прочие доходы 2 631 млн руб. за полугодие, а не на операционный результат.
Чистая прибыль второго квартала – 446 млн руб. против убытка 44 млн годом ранее. Маржа чистой прибыли поднялась до 2,3% с минус 0,3%, но источник этого улучшения лежит вне операций.
За первое полугодие прочие доходы составили 2 631 млн руб., тогда как годом ранее их не было. Именно они, а не операционная прибыль в 632 млн, сформировали прибыль до налогообложения в 305 млн после финансовых расходов 3 211 млн.
Одновременно компания отразила обесценение гудвила на 551 млн руб. и убыток по курсовым разницам 105 млн. Налог на прибыль за полугодие сложился положительным – 587 млн, что также поддержало чистую прибыль.
Прибыль, относимая на собственников группы, за полугодие составила 1 638 млн руб., а на неконтролирующие доли пришёлся убыток 746 млн. Такая структура означает, что часть результата держится на разовых статьях, а не на устойчивой операционной рентабельности.
Операционный денежный поток за полугодие отрицательный – минус 11 462 млн руб., и капитальные затраты его не объясняют.
Чистый денежный поток от операционной деятельности за первое полугодие 2026 года – минус 11 462 млн руб. против минус 6 111 млн годом ранее. Отрицательный результат сложился до капитальных затрат и не связан с инвестиционной программой.
Основная причина – сокращение контрактных обязательств, торговой и прочей кредиторской задолженности на 21 266 млн руб. Кредиторская задолженность на балансе снизилась с 36 148 млн на конец 2025 года до 20 186 млн на 30 июня 2026 года, и это отток денег, а не убыток.
Капитальные затраты за полугодие – 810 млн руб. на основные средства и 1 262 млн на нематериальные активы, всего около 2,1 млрд. Они не сопоставимы с масштабом отрицательного операционного потока, поэтому объяснять его инвестициями нельзя.
Денежные средства на балансе сократились с 13 134 млн на начало года до 3 175 млн на 30 июня. Компания закрывала разрыв долгом: поступления кредитов за полугодие – 24 036 млн руб. при погашении 18 626 млн.
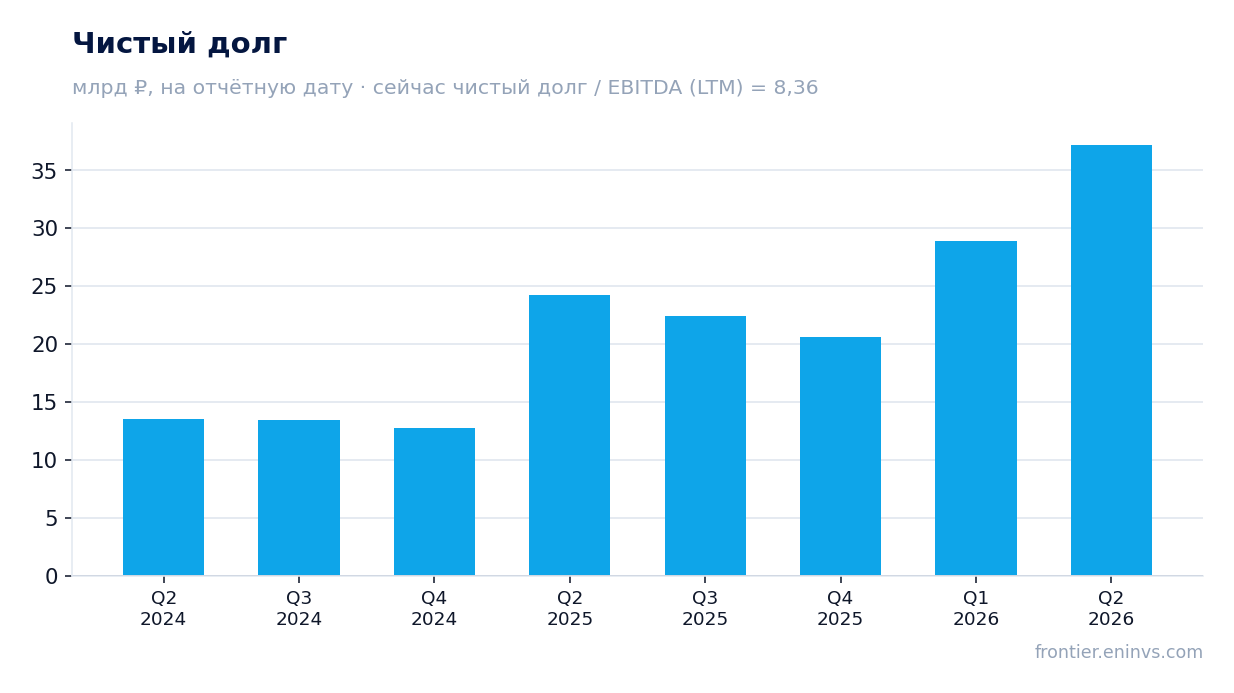
Чистый долг вырос с 28,9 млрд руб. на 31 марта до 37,2 млрд на 30 июня, а за 12 месяцев – с 24,2 млрд до 37,2 млрд.
Чистый долг на 30 июня 2026 года – 37 204 млн руб. С 31 марта он вырос с 28,9 млрд, то есть на 8,3 млрд за квартал. За 12 месяцев он поднялся с 24,2 млрд на 30 июня 2025 года до 37,2 млрд, прибавка 13,0 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 8,36. Это высокий уровень для компании с маржой EBITDA 7,4%: долг почти в восемь раз превышает годовой денежный результат.
Финансовые расходы за полугодие – 3 211 млн руб., почти столько же, сколько годом ранее (3 205 млн). Проценты съедают значительную часть EBITDA: при 1 441 млн квартальной EBITDA полугодовые проценты сопоставимы с ней.
Краткосрочные кредиты и займы на балансе – 24 280 млн руб., долгосрочные – 8 656 млн. Основная часть долга короткая, и её рефинансирование остаётся постоянной задачей.
Дивиденд за 2026 год составил 0,18 руб. на акцию, а наша оценка годового дивиденда – 0,0 руб. при целевой доходности 7,0%.
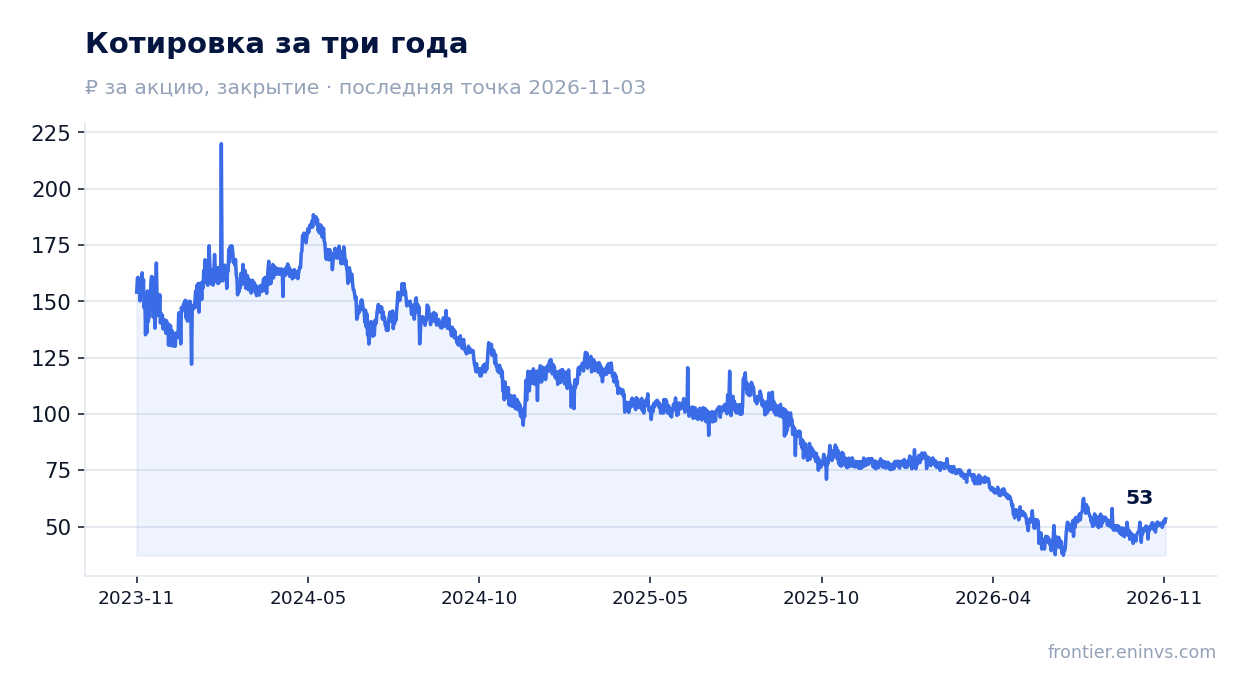
За последние 12 месяцев компания выплатила 0,18 руб. на акцию, что при цене 54,28 руб. даёт доходность около 0,3%. По календарю выплат 2026 года дивиденд также составил 0,18 руб. на акцию при цене отсечки 37,52 руб. и доходности 0,5%.
Наша оценка годового дивиденда – 0,0 руб. на акцию, то есть по текущей цене мы не закладываем выплату. Модель дивидендного потенциала ограничена свободным денежным потоком: при отрицательном операционном потоке минус 11 462 млн руб. за полугодие выплата не обеспечена деньгами.
Целевая доходность, которую мы считаем справедливой для этой бумаги, – 7,0% при ключевой ставке 14,0%. Текущая доходность 0,3% далека от этого уровня, и разрыв объясняется не только ценой, но и отсутствием прибыли, из которой платить.
Параметр выплаты в модели – 0,73 от прибыли, но база прибыли за последние 12 месяцев – 1 848 млн руб. При такой базе и отрицательном свободном потоке дивиденд остаётся символическим. Уменьшить выплату может дальнейший рост долга и процентов: полугодовые финансовые расходы 3 211 млн уже сопоставимы с годовой прибылью.
EV/EBITDAC LTM 11,1 и EV/EBITDA LTM 7,7 – ниже собственной трёхлетней средней 11,7, но модель портала даёт минус 48% к справедливой стоимости.
По мультипликатору EV/EBITDAC LTM, который учитывает капитализированные затраты на разработку, бумага стоит 11,1. Это важнее, чем EV/EBITDA LTM 7,7: для разработчика программного обеспечения EBITDA без учёта капитализации завышает маржу, и EBITDAC показывает более честную картину.
EV/EBITDA LTM 7,7 ниже собственной трёхлетней средней 11,7 на 34%. По этому мультипликатору акция дешевле, чем была в среднем за три года. P/E LTM – 11,7, что при чистой прибыли, наполовину состоящей из прочих доходов, не выглядит дешёвым.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт минус 48% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка, и она расходится с выводом о дешевизне по историческому мультипликатору.
Расхождение объясняется долгом: EV/EBITDA низкий отчасти потому, что капитализация мала – 21 712 млн руб. – при чистом долге 37 204 млн. Рыночная оценка уже учитывает высокую долговую нагрузку, и снижение мультипликатора не обязательно означает недооценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 21,7 млрд ₽ |
| P/E (LTM) | 11,7 |
| EV/EBITDA (LTM) | 7,7 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 11,1 |
| P/B | 0,97 |
| Чистый долг / EBITDA | 8,36 |
| Операционный денежный поток (LTM) | -8,67 млрд |
| ROE | 5,9% |
| Дивидендная доходность (12 мес) | 0,3% |
| EV/EBITDA, среднее за 3 года | 11,7 |
Итог
Сильной стороной отчёта остаётся выручка: 19 362 млн руб. во втором квартале, плюс 15,5% год к году, и рост валовой прибыли до 11 593 млн за полугодие. Слабость в другом: операционная прибыль упала до 316 млн, маржа EBITDA сжалась до 7,4%, а чистая прибыль 446 млн держится на прочих доходах 2 631 млн за полугодие. Долг вырос с 28,9 млрд на 31 марта до 37,2 млрд на 30 июня, отношение к EBITDA LTM – 8,36, а операционный поток отрицательный. Для держателя главный вопрос – не выручка, а способность превратить её в деньги и обслуживать долг; дивиденд 0,18 руб. на акцию этого не компенсирует. Акция скорее привлекательна по мультипликатору EV/EBITDA 7,7 против трёхлетней средней 11,7, но модель портала даёт минус 48%, и вердикт держится на низкой оценке, а не на качестве результата.
Перейти к финансовой карточке компании SOFL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций