Совкомбанк: держим банк за половину капитала, пока прибыль наращивает капитал быстрее, чем растёт цена
Содержание
Совкомбанк (SVCB) – 10,1% капитала российской стратегии. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Позицию собрали в мае-июне 2026 года по 11,8-12,0 руб., в конце августа немного сократили по 9,79 руб. На закрытии 5 ноября акция стоила 10,50 руб.
Коротко: банк стоит 0,55 своего капитала и около трёх годовых прибылей при рентабельности капитала 21%. Рынок не верит, что такая прибыль устойчива. Мы считаем, что дисконт будет закрываться через рост самого капитала даже без переоценки мультипликатора. Цену поддерживает выкуп акций на 3 млрд руб. в квартал, а норматив капитала подошёл вплотную к порогу, после которого банк может перейти к выплате по своей политике – 25-50% прибыли.
Что за компания
Совкомбанк – один из десяти крупнейших банков России и системно значимый банк. Кредитный портфель группы – 3,16 трлн руб. на 30 июня 2026 года. Больше половины портфеля – кредиты компаниям (1,79 трлн руб.), остальное – розница: автокредиты (509 млрд руб.), ипотека (430 млрд руб.) и потребительские кредиты (262 млрд руб.).
Вокруг банка построена группа: лизинг, факторинг, страхование жизни и медицинское страхование, площадка для госзакупок B2B-РТС. Отдельная сильная ниша – банковские гарантии. За первое полугодие 2026 года комиссии за них выросли на 24%, до 13,3 млрд руб. Это доход, под который банку не нужно привлекать деньги.
Менеджмент прямо и косвенно владеет 51,9% акций, в свободном обращении 21,6%.
На чём зарабатывает банк
Главный источник прибыли – разница между ставкой, под которую банк выдаёт кредиты, и ставкой, под которую привлекает деньги. В 2024-2025 годах банк привлёк много депозитов под высокие ставки, а значительную часть розничных кредитов выдал под фиксированные. Когда ставки выросли, маржа сжалась до 4,3% в первом квартале 2025 года.
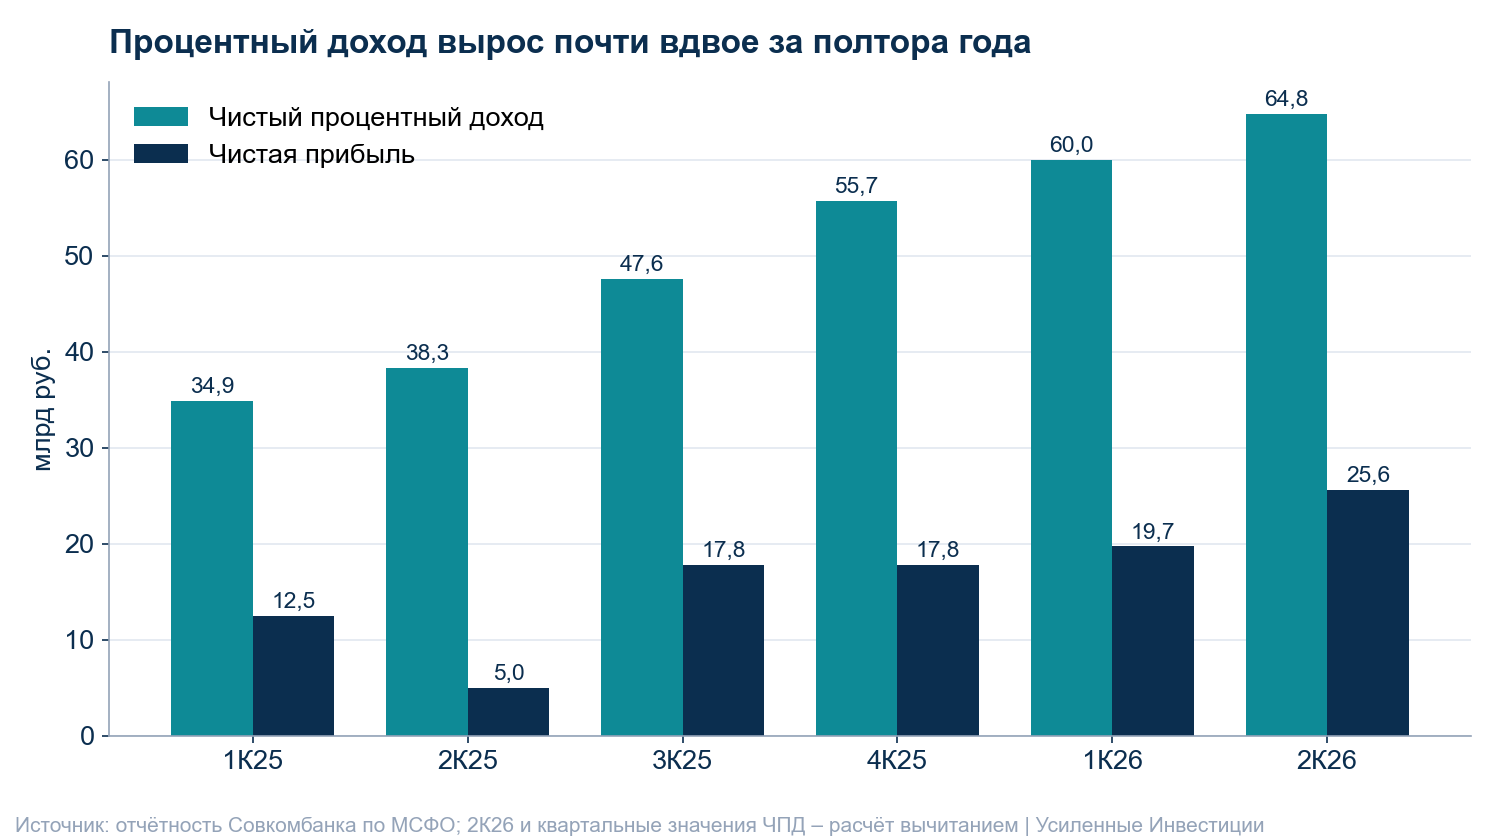
С тех пор ситуация развернулась. Стоимость фондирования за год упала с 17,4% до 12,4%, а доходность кредитов – только с 22,7% до 20,7%. Чистая процентная маржа выросла с 4,5% до 7,2% за полугодие, во втором квартале – до 7,6%.
Последние результаты: первое полугодие 2026 года по МСФО
- Чистая прибыль – 45,3 млрд руб., в 2,6 раза больше, чем годом ранее. Второй квартал – 25,6 млрд руб., сильнее первого (19,7 млрд руб.).
- Рентабельность капитала – 21,1% в годовом выражении против 10,2%.
- Операционные расходы выросли всего на 4,7%, хотя в группу вошли две страховые компании.
- Капитал на акцию – 19,0 руб., на 20% больше, чем годом ранее.
- Отчёт оказался лучше ожиданий аналитиков: Ренессанс Капитал ждал 43,3 млрд руб. прибыли за полугодие.
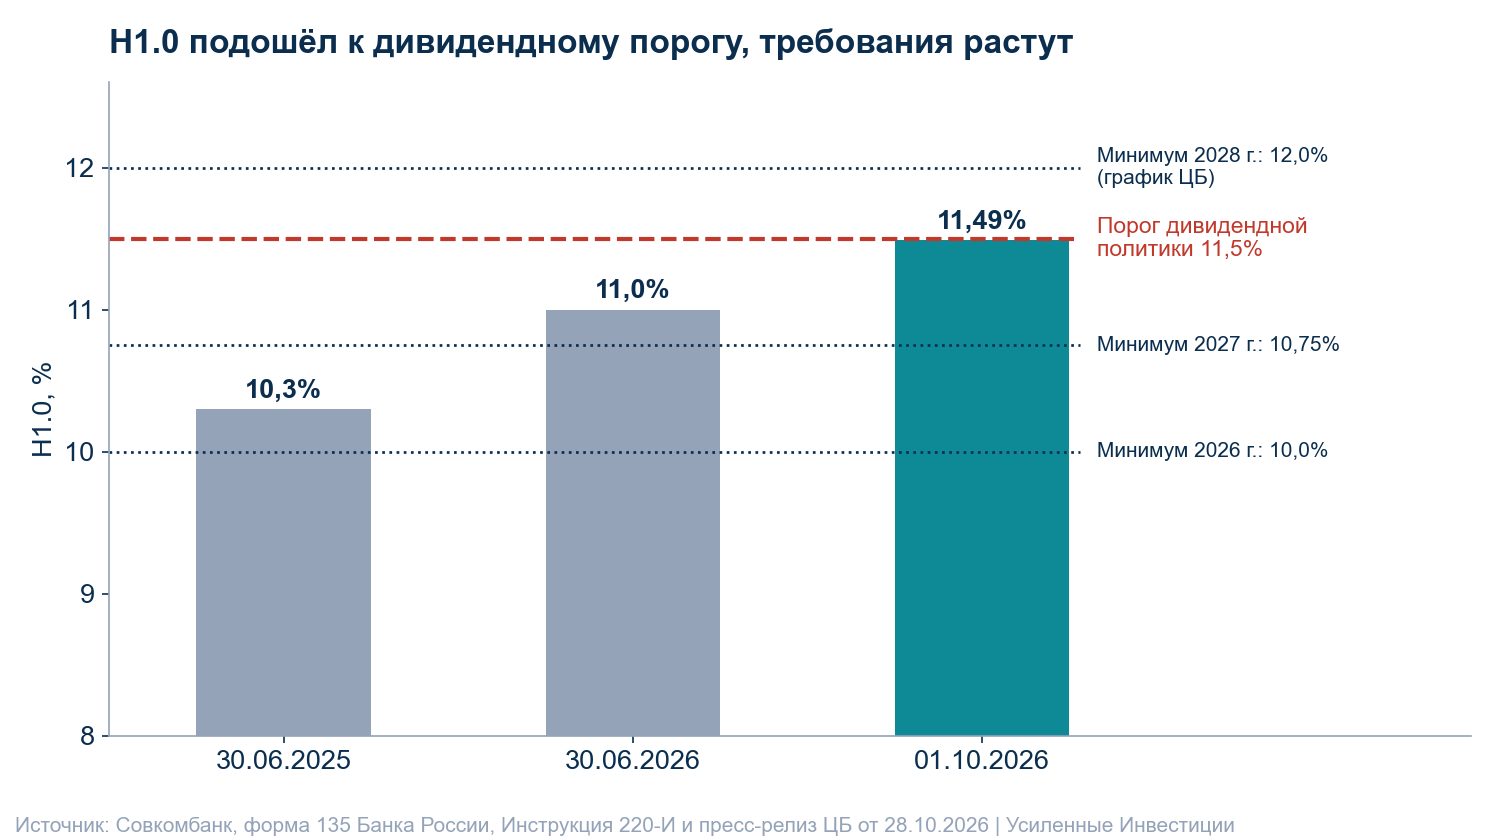
После полугодия норматив достаточности капитала Н1.0 вырос с 11,0% до 11,49% на 1 октября (форма 135 на сайте Банка России). Нормативы базового и основного капитала – 8,49% и 9,63%.
Подробный разбор отчёта: https://frontier.eninvs.com/region/ru/article/sovcombank-1h2026-ifrs
Почему держим
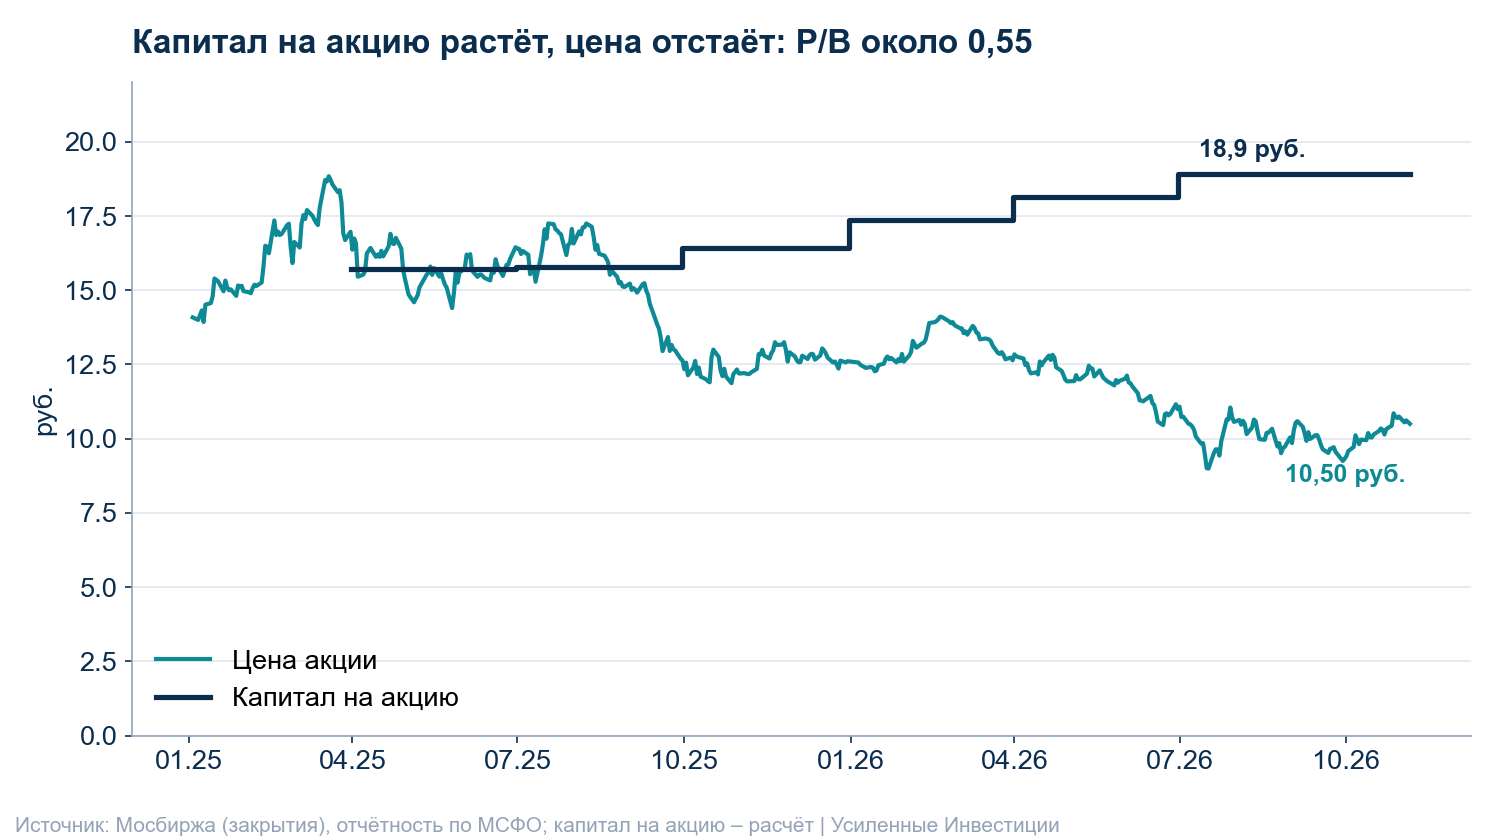
Банк стоит вдвое дешевле своего капитала. При цене 10,50 руб. и капитале 19,0 руб. на акцию P/B – 0,55. P/E за последние 12 месяцев – около 3: прибыль за этот период мы оцениваем примерно в 81 млрд руб. при капитализации около 236 млрд руб.
Капитал растёт быстрее цены. При рентабельности около 20% капитал на акцию прибавляет около пятой части в год. Если банк удержит маржу около 7%, через год та же цена будет означать уже меньше 0,5 капитала. Чтобы акция росла, рынку не обязательно начинать верить в банк. Достаточно, чтобы дисконт к капиталу перестал расширяться.
Ставка работает на банк. Ключевая ставка сейчас 14%. Основной эффект от удешевления депозитов уже виден в отчётности, но дальнейшее снижение ставки должно удержать маржу на достигнутом уровне. По нашей оценке, оно же должно облегчить положение заёмщиков в рознице. Розница год назад была убыточной, а за полугодие дала 34,9 млрд руб. прибыли до налога.
Банк выкупает акции, и с октября – в полтора раза быстрее. Акции на бирже покупает дочерняя страховая компания. С июня это было 2 млрд руб. в квартал, с 7 октября – 3 млрд руб. В годовом выражении это около 12 млрд руб., или 5% капитализации. Выкупленные акции банк не планирует продавать обратно в рынок. Менеджмент объясняет выбор прямо: при цене ниже капитала выкуп выгоднее выплаты.
Откуда потенциал +29% и чего ждём от цены
Для банков модель портала считает потенциал не как рост цены к справедливому мультипликатору, а как годовую доходность акционера. Это прибыль, которую банк заработает на акцию за следующие 12 месяцев, делённая на цену, то есть рентабельность капитала, делённая на P/B. Модель закладывает рентабельность 16%. Это осторожнее 21% за полугодие, потому что модель учитывает и помесячную прибыль по РСБУ, которая скачет от месяца к месяцу. При P/B 0,55 получается 16% / 0,55 = 29%. Целевая цена 13,5 руб. на карточке – это текущая цена плюс эти 29%, а не прогноз котировки.
Наш расчёт цены через год выглядит так. При рентабельности 16%, выкупе на 12 млрд руб. и дивиденде на уровне прошлого года капитал на акцию к середине 2027 года вырастет примерно до 21-22 руб. Если рынок продолжит оценивать банк в 0,55 капитала, акция будет стоить около 12 руб., это +10-15%. Если вернётся к 0,65 капитала, как в июне, когда мы покупали, – около 14 руб., это +30-35%. Цифры – расчёт авторов, не прогноз банка.
Дивиденды: что обещает менеджмент и что закладываем мы
За 2025 год банк заплатил 0,35 руб. на акцию (7,86 млрд руб., около 3,3% к текущей цене). Это около 15% прибыли по МСФО, ниже нижней границы политики в 25-50%, и уже второй год подряд. Политика оговаривает: диапазон 25-50% действует, только если после выплаты Н1.0 остаётся не ниже 11,5%. Когда норматив ниже порога, совет может рекомендовать меньшую выплату, так и вышло: в мае 2026 года, при Н1.0 около 11%, банк сохранил дивиденд на уровне 2024 года, а первый заместитель председателя правления Сергей Хотимский сказал, что дополнительных выплат за 2025 год не будет и приоритет – выкуп акций.
Управляющий директор банка Андрей Оснос 14 августа 2026 года, после отчёта за полугодие, сказал журналистам (ТАСС), что дивидендную политику пересматривать не будут: 25-50% прибыли при соблюдении внутренних минимумов достаточности капитала.
Мы закладываем выплату на уровне прошлого года, 0,35 руб., и не закладываем выплату по полной политике. По политике это было бы 25-50% прибыли за 2026 год, при прибыли около 90 млрд руб. – 1-2 руб. на акцию. Менеджмент держит политику 25-50%, мы в выплату по ней пока не верим, и причина в капитале. Н1.0 на 1 октября – 11,49%, то есть ровно у порога. Любая выплата сверх символической съест этот запас, если прибыль четвёртого квартала не поднимет норматив заметно выше 11,5%. Плюс банк одновременно выкупает акции и растит корпоративный портфель, а это тот же капитал. Дивиденд выше 0,35 руб. для нас – дополнительный плюс к идее, а не её основа.
Риски, которые мы видим
Запас капитала тонкий, а требования растут. Минимум Н1.0 для системно значимых банков с учётом всех надбавок – 10,0% в 2026 году. С 1 января 2027 года надбавки вырастут на 0,75 п.п., и минимум станет 10,75%. В 2028 году по действующему графику Банка России он дойдёт до 12,0%. При 11,49% сейчас запас над требованием 2027 года – около 0,7 п.п.
Регулятор может ужесточить правила дивидендов. В концепции нового регулирования субординированного долга Банк России предлагает запрещать системно значимым банкам дивиденды при нормативе базового капитала Н1.1 ниже 8,5%. У Совкомбанка на 1 октября Н1.1 – 8,49%. Это пока предложение, а не действующая норма.
Качество кредитов немного ухудшилось. Доля проблемных кредитов выросла с 4,6% до 4,8%, а покрытие их резервами снизилось со 105% до 101%. Движение небольшое, но направлено не в ту сторону.
Корпоративный бизнес растёт за счёт маржи. Корпоративный портфель вырос на 23%, а прибыль сегмента до налога снизилась с 46,0 до 37,5 млрд руб.
Прибыль банка исторически цикличная. Нынешние 21% рентабельности получены во многом за счёт переоценки пассивов, и рынок это знает.
Чего ждём и когда пересмотрим идею
Ближайшая проверка – отчёт по МСФО за 3 квартал 2026 года. Год назад банк публиковал его 14 ноября, ждём в середине ноября. В нём смотрим на три вещи:
- маржу: идея держится, если маржа остаётся около 7%;
- стоимость риска: рост выше 3% (2,6% за полугодие) будет сигналом, что качество кредитов портится быстрее, чем мы ждём;
- Н1.0 и слова о дивидендах за 2026 год: норматив устойчиво выше 11,5% откроет выплату по политике и станет аргументом добавить.
Идею пересмотрим, если маржа уйдёт заметно ниже 6%, если Н1.0 опустится к требованию 2027 года в 10,75%, если банк объявит допэмиссию или крупную сделку, которая съест запас капитала, или если акция дойдёт до 0,65-0,7 капитала без роста рентабельности.
Итог
Совкомбанк – ставка на то, что банк с рентабельностью около 20% не может долго стоить половину капитала. Прибыль растит капитал, выкуп забирает с рынка около 5% акций в год, а норматив капитала подошёл к дивидендному порогу. Дивиденд мы закладываем на уровне прошлого года и считаем всё сверх него плюсом. Ближайшая проверка тезиса – отчёт за 3 квартал в середине ноября.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv