ТГК-14: 21-23% за тепло Читы и Улан-Удэ. Бизнес растёт, риск в собственнике и стройке ТЭЦ-2
ТГК-14 – единственный крупный производитель тепла и электроэнергии в Забайкальском крае и Бурятии: семь ТЭЦ в Чите, Улан-Удэ и области, 650 МВт электрической и почти 4 000 Гкал/ч тепловой мощности. У компании шесть выпусков облигаций на 13,6 млрд руб., фиксированные купоны дают 21,5-23,2% к погашению при 15,1% у ОФЗ того же срока. Разбор сделан по заявкам в комментариях под роликом про Бруснику, ТГК-14 там просили чаще всех.
Вывод. Бизнес за первое полугодие 2026 года заметно окреп: выручка +19%, EBITDA без разовых статей +44%. По нашей оценке 2026 года чистый долг равен 2,5 EBITDA, проценты покрыты EBITDA 1,7 раза, операционной прибылью 1,1 раза. Провал 2025 года сделали разовые списания на 1,1 млрд руб., а не бизнес. Премия около 8 п.п. к ОФЗ платится за три риска: уголовное дело и иск об изъятии акций у владельца, споры прокуратуры о тарифах и стройку двух блоков Улан-Удэнской ТЭЦ-2 на 86 млрд руб., которую компании самой не поднять. Изъятие акций в пользу государства мы считаем для держателей облигаций скорее плюсом: так было у Борца и ТГК-2. Главная неопределённость в ТЭЦ-2. Самый понятный выпуск – короткий 001Р-02 с погашением в июле 2027 года: он гасится раньше, чем по стройке наступают штрафы. Выпуски 001Р-02 и 001Р-07 входят в нашу облигационную стратегию BONDS1.
Карточка эмитента на портале с финансами по периодам и всеми выпусками: ТГК-14. Ниже расчёты Усиленных Инвестиций по МСФО компании, графикам MOEX и раскрытиям. Там, где цифра – наша оценка, это помечено.
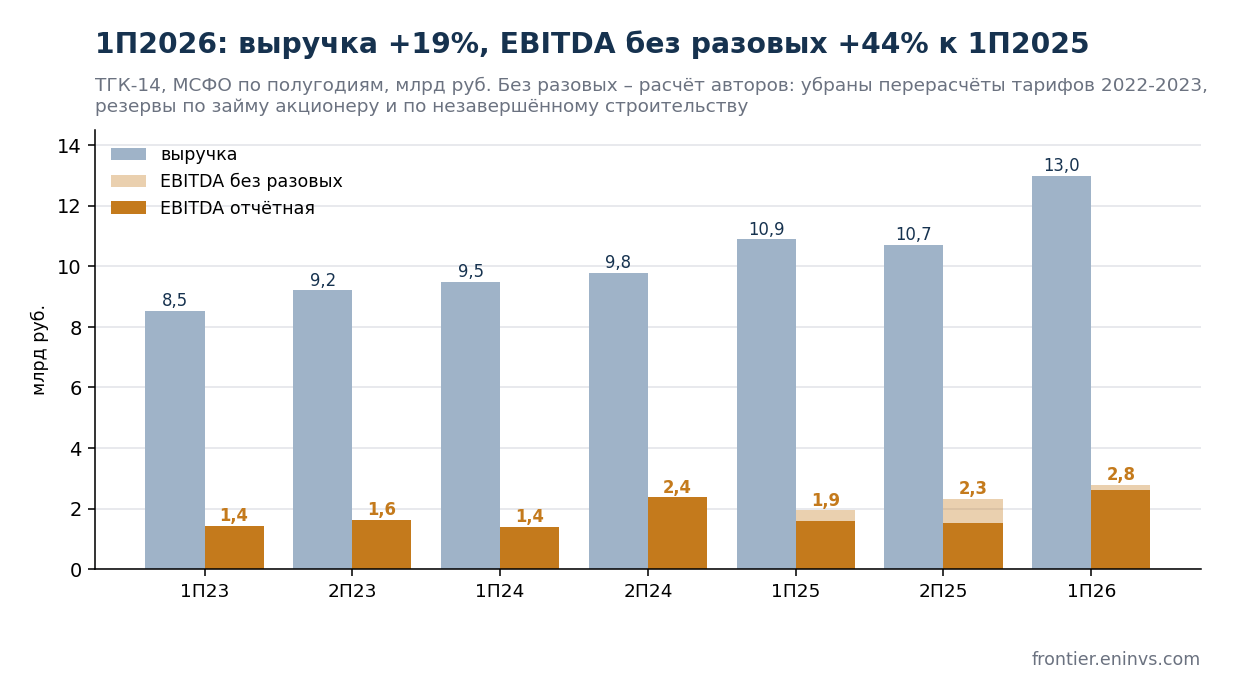
Выручка за полугодие выросла на 19%, EBITDA без разовых – на 44%
Факт (МСФО 1П2026, обзорная проверка Кэпт). Выручка 12,99 млрд руб. против 10,89 годом раньше. Тепло принесло 7,16 млрд (+20%), электроэнергия 4,33 млрд (+22%), мощность 1,27 млрд (+13%). Расходы на топливо выросли на 15%, на персонал всего на 3%. Операционная прибыль удвоилась до 1,81 млрд, чистая прибыль 0,84 млрд против 0,40. За весь 2026 год мы ждём около 1,4 млрд: часть прибыли полугодия дали проценты по депозитам (0,72 млрд), а депозиты после погашения облигаций в апреле сократились.
Расчёт авторов. EBITDA (операционная прибыль плюс амортизация) 2,62 млрд. Если вернуть резервы по займу акционеру и по незавершённой стройке, выходит 2,79 млрд, это 21,5% выручки. Второе полугодие у ТГК-14 обычно не слабее первого: EBITDA без разовых 1,44 и 1,63 млрд в 2023 году, 1,40 и 2,38 в 2024-м, 1,94 и 2,33 в 2025-м. Тепла зимой продаётся больше, но и угля сжигается больше, а во втором полугодии каждый год приходится выручка от подключения новых потребителей к тепловым сетям (0,33 млрд в 2024 году, 0,47 млрд в 2025-м). Но и простое умножение на два здесь завышает. Первое полугодие 2026 года выросло к прошлому году за счёт индексации тарифов с 1 июля 2025 года, а второе полугодие 2025 года эту индексацию уже содержало. В 2026 году следующая индексация перенесена на 1 октября и даст только четвёртый квартал (+0,42 млрд выручки). Поэтому второе полугодие 2026 года мы считаем от второго полугодия 2025-го: те же тарифы плюс октябрьская индексация, подключения на уровне прошлых лет и рост затрат. Выходит около 2,35 млрд, за год 24,2 млрд выручки и 5,1 млрд EBITDA против 5,6 при умножении на два.
Факт. Рост дала индексация. Для населения тарифы на тепло с 1 июля 2025 года выросли в Забайкалье на 13,6%, в Бурятии на 13,0%. Свободная цена электроэнергии во второй ценовой зоне (Сибирь) в январе-мае 2026 года была на 17% выше прошлогодней по данным Совета рынка.
2025 год испортили разовые списания на 1,1 млрд, а не бизнес
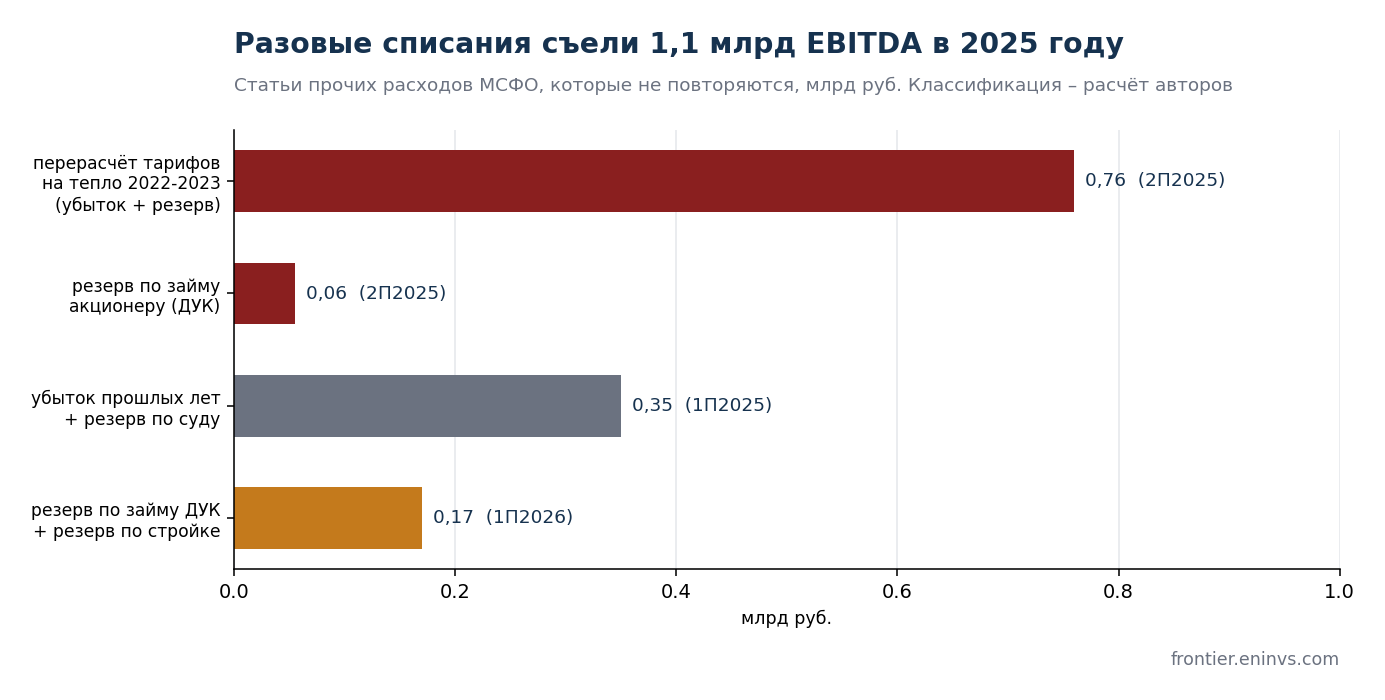
Факт. За 2025 год чистая прибыль упала до 0,24 млрд с 1,76 годом раньше, во втором полугодии был убыток 0,16 млрд. Основная причина в прочих расходах. Забайкальский краевой суд ещё в 2023 году признал завышенными тарифы на тепло для юрлиц в Чите за 2022-2023 годы, решение устояло во всех инстанциях. В 2025 году компания отразила перерасчёт: 515 млн руб. убытка прошлых лет и ещё 541 млн резерва под будущие возвраты. Сверху резерв 55 млн по займу акционеру и 53 млн резерва по судебным делам.
Расчёт авторов. Без этих статей EBITDA 2025 года 4,27 млрд вместо 3,10, рентабельность 19,8% вместо 14,3%, а чистая прибыль около 1,1 млрд вместо 0,24 (разовые статьи вернули за вычетом налога 25%). В первом полугодии 2026 года тоже есть разовые расходы на 0,17 млрд (резерв 105 млн по займу акционеру и 62 млн по незавершённой стройке), но они втрое меньше.
Предположение авторов. Совсем разовыми тарифные истории считать нельзя. Прокуратура оспаривает тарифы ТГК-14 в обоих регионах, об этом ниже. Но перерасчёт за 2022-2023 годы уже полностью в отчётности, а по Забайкалью за 2024-2026 годы тарифы в августе 2026 года оставлены прежними.
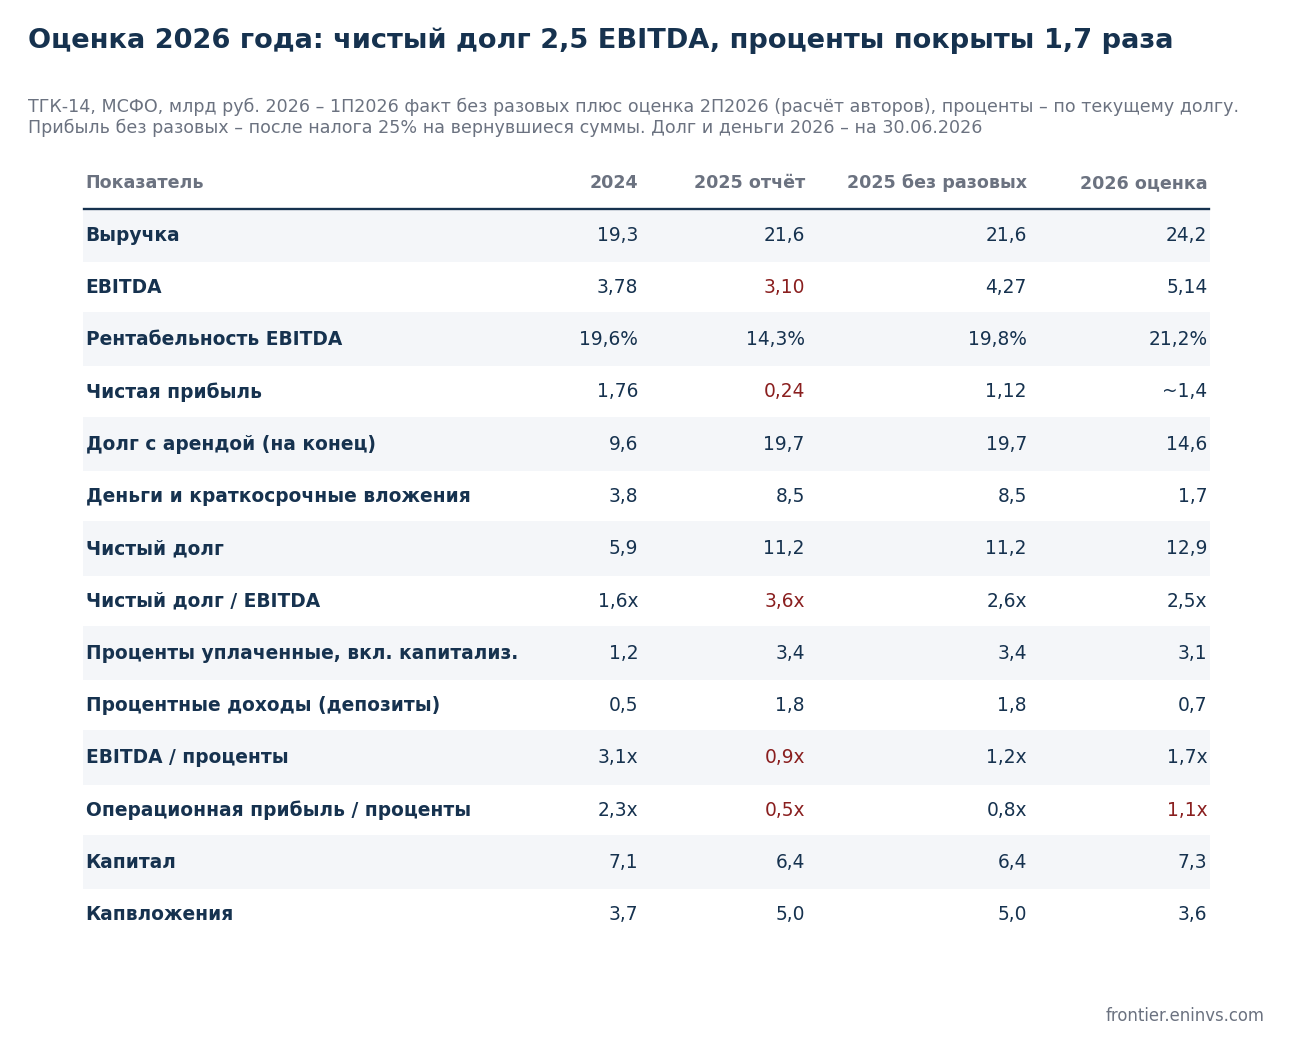
По оценке 2026 года чистый долг 2,5 EBITDA, операционная прибыль покрывает проценты почти без запаса
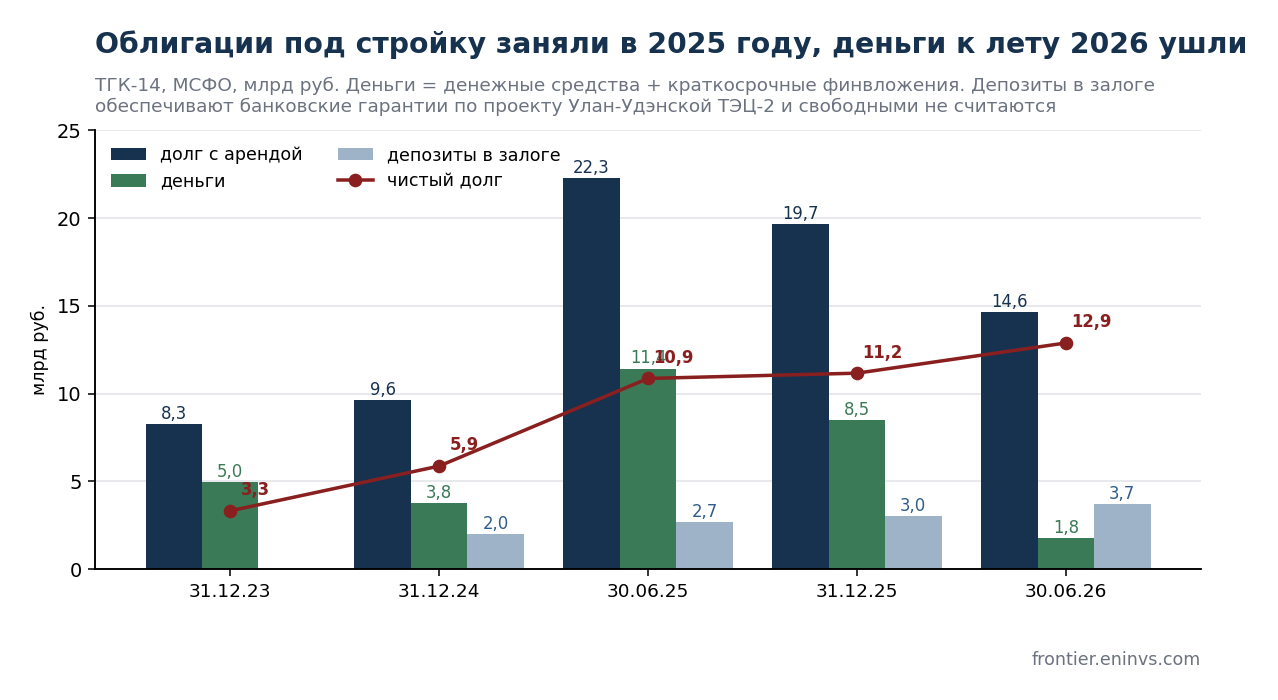
Факт. На 30 июня 2026 года долг с арендой 14,63 млрд руб.: облигации 13,6 млрд, банки 0,76 млрд, аренда 0,27 млрд. Деньги 1,75 млрд. Ещё 3,72 млрд лежат на депозитах в Совкомбанке до 2031 года. Это залог под банковские гарантии по стройке ТЭЦ-2, свободными эти деньги мы не считаем.
Расчёт авторов. Чистый долг 12,9 млрд, это 2,5 EBITDA 2026 года. Если засчитать залоговые депозиты, выходит 1,8. Годовые проценты по текущему долгу около 3,1 млрд, из них 2,5 млрд приходится на два крупных выпуска: 001Р-05 под 24,75% и 001Р-07 под 21,5%. EBITDA покрывает проценты 1,7 раза, с учётом процентов по депозитам (около 0,7 млрд в год) чистые процентные расходы покрыты 2,2 раза. Операционная прибыль после амортизации (около 3,5 млрд) покрывает проценты 1,1 раза. Амортизация станций – это ремонты, которые придётся делать, так что запаса здесь нет. Снижение ключевой ставки почти не поможет: 93% долга под фиксированные ставки до 2027-2030 годов.
Факт. В 2025 году компания заняла облигациями 11,35 млрд под стройку, деньги держала на депозитах и заработала на них 1,85 млрд процентов. В первом полугодии 2026 года погасила выпуск 001Р-01 на 3,5 млрд и 1,5 млрд банковских кредитов, в основном ВБРР. Касса поэтому сократилась с 8,2 до 1,75 млрд, а долг с 19,7 до 14,6 млрд.
Факт. Операционный поток 2023-2024 годов в отчётности завышен обратным факторингом. Часть платежей поставщикам за компанию проводили Сбербанк Факторинг и ВТБ Факторинг под 23,4-23,8%, а компания гасила этот долг в финансовой деятельности: новых обязательств по факторингу 1,97 млрд руб. в 2023 году, 2,42 млрд в 2024-м, 0,97 млрд в 2025-м. Без него операционный поток 2024 года 1,8 млрд вместо 4,2 в отчёте. К концу 2025 года факторинг погашен, текущие цифры чистые. Эту поправку нашёл Павел Гранаткин.
Расчёт авторов. Свободного денежного потока нет. Из 5,1 млрд EBITDA после процентов, процентов по депозитам и налога остаётся около 2,2 млрд. Без учёта ТЭЦ-2 капвложения по нашей оценке около 3 млрд в год: ремонты и концессии на тепловые сети в Чите и Улан-Удэ, где у компании договорные обязательства на 17,4 млрд до 2040 года. Не хватает около 0,8 млрд в год, до сих пор разницу закрывал новый долг. Погашения 2027 года придётся в основном рефинансировать: 0,15 млрд по 001Р-04 в июне, 1,95 млрд по 001Р-02 в июле и около 0,6 млрд банковских кредитов. Следующая большая выплата будет только в январе 2029 года, 4,85 млрд по 001Р-05 и 001Р-06.
Факт. Ковенант по долгу к EBITDA по РСБУ нарушен в кредите ВБРР, но остаток там всего 24 млн руб. Просрочек, по заявлению компании, нет.
Главный риск – стройка на 86 млрд, которую компании самой не поднять
Факт. В 2024 году ТГК-14 выиграла конкурентный отбор на строительство двух новых блоков Улан-Удэнской ТЭЦ-2 по 200 МВт (КОМ НГО). Поставка мощности должна начаться с конца 2028 и с июля 2029 года. Параллельно идёт модернизация Читинской ТЭЦ-1. По МСФО за 1П2026 бюджет ТЭЦ-2 с НДС 85,9 млрд руб., полгода назад было 76,4 млрд. По данным Коммерсанта, в 2024 году оценка была 31,8 млрд.
Факт. 30 июня 2026 года совет директоров приостановил строительство, потому что нет финансирования. В отчётности сказано, что компания рассматривает привлечение дополнительных денег, перенос сроков или другие варианты и от проекта отказываться не намерена. По разъяснению Совета рынка, штрафы за непоставку мощности применяются только после сроков начала поставки или при официальном отказе от обязательств.
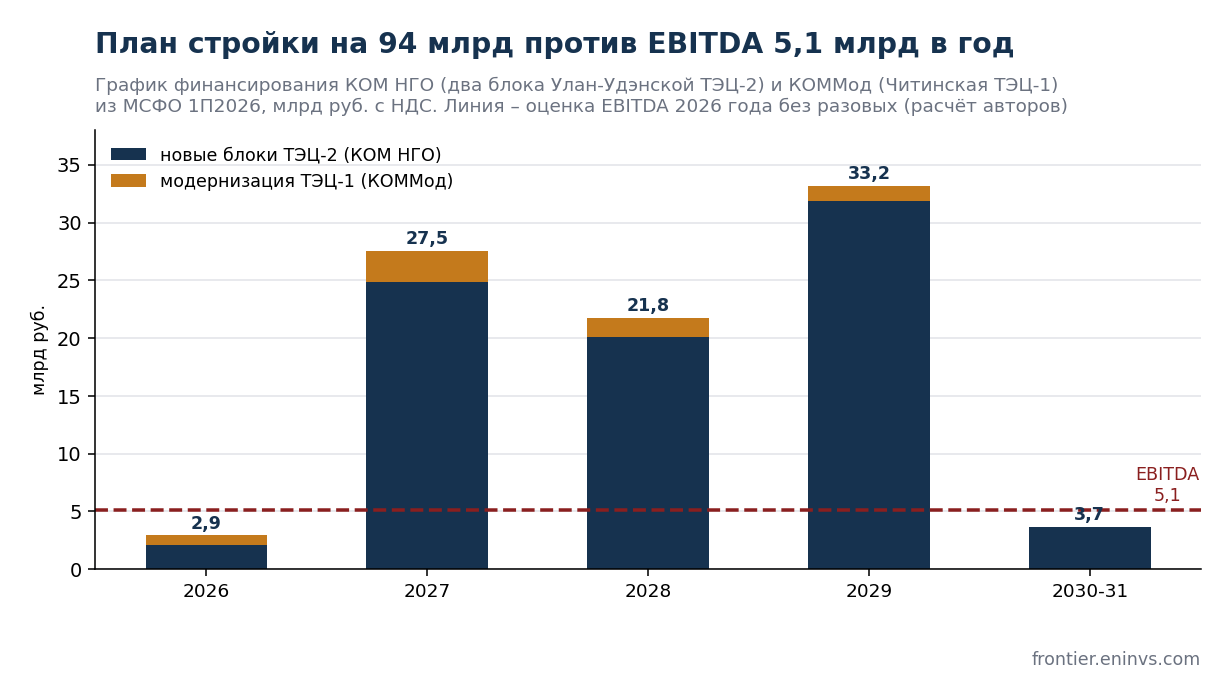
Расчёт авторов. На 2027-2029 годы по плану нужно около 80 млрд. Это 16 годовых EBITDA. Ни облигациями, ни банковскими кредитами на рыночных условиях такую сумму компания не соберёт. Реальных исходов три: государство или госхолдинг даёт деньги или забирает проект, сроки переносят, либо компания выходит из проекта и теряет гарантийные депозиты. Третий вариант – худший из понятных: около 3,7 млрд залога, который в наш расчёт чистого долга и так не входит. Сверх гарантий размер штрафа в открытых источниках мы не нашли, и это главный неизвестный параметр всего кредитного профиля.
Предположение авторов. Пока проект заморожен, для облигаций это скорее хорошо. Деньги не уходят в стройку, долг не растёт, а до сроков, после которых начинаются санкции, остаётся два года.
Компания обслуживала долг владельца, на котором он купил ТГК-14
Факт. С декабря 2021 года 79,32% ТГК-14 принадлежит АО "Дальневосточная управляющая компания" (ДУК), бенефициар Константин Люльчев. Пакет куплен у структуры РЖД "Энергопромсбыт" на банковский кредит. Сама ТГК-14 выдала ДУК займы на 5-6 лет "на цели погашения основного долга и уплату процентов" по этому кредиту: 528 млн руб. на 30.06.2026, под залог всего 4,11% собственных акций. Кроме того, ТГК-14 заложила свой вексель на 300 млн в обеспечение кредита ДУК в Совкомбанке. Когда ДУК нарушил график, банк вексель взыскал, а ТГК-14 оформила это как ещё один заём акционеру на 299 млн на три года. Вместе с дебиторкой ДУК требования к акционеру 1,06 млрд руб., резерв по ним 160 млн.
Факт. Так было и раньше. В 2023 году ТГК-14 разместила первые облигации на 5,57 млрд руб. и в том же году выдала займов на 3,23 млрд, требования к ДУК на конец года составили 3,34 млрд. В 2024 году ДУК вернул 2,5 млрд, но в тот же год компания выплатила 2,33 млрд дивидендов, 79% которых получает ДУК. За 2023-2025 годы дивиденды (4,50 млрд) превысили прибыль (3,65 млрд) на 0,86 млрд. За 2025 год собрание в мае 2026 года решило дивиденды не платить.
Расчёт авторов. Облигационные деньги 2023 года фактически пошли на покупку самой компании её владельцем. Сейчас на акционере висит около 1 млрд, из них 0,16 млрд признано сомнительными. Отказ от дивидендов за 2025 год, вероятно, и ударил по ДУК. Это негативный признак качества управления, и это же объясняет, почему для держателей облигаций смена собственника важнее, чем кажется.
Уголовное дело и иск об изъятии акций: решения ещё нет
Факт. 29 мая 2025 года задержаны Константин Люльчев (председатель совета директоров) и его заместитель Виктор Мясник. По версии следствия, из ТГК-14 через займы, поручительства и ненужные услуги выведено около 4,45 млрд руб. Статьи: мошенничество, растрата, легализация. 25 августа 2026 года суд продлил Люльчеву арест до 28 ноября. Передано ли дело в суд, источники расходятся.
Факт. 15 мая 2026 года прокуратура Забайкальского края подала иск в Арбитражный суд Забайкальского края (дело А78-4476/2026). Она просит признать недействительной сделку 2021 года по покупке пакета и обратить в доход государства акции ДУК и лично Люльчева, всего около 76,6% капитала. В СМИ фигурирует цифра 84%, но с числом акций она не сходится. В обеспечение иска арестованы 39,8% акций ТГК-14, принадлежащих ДУК. Арестовывать имущество самой ТГК-14 суд отказал. Решения по существу на 25 сентября мы не нашли.
Факт. Рейтинги пострадали сильнее бизнеса. АКРА в декабре 2025 года опустило рейтинг до BB(RU) и через две недели отозвало его по просьбе компании. Эксперт РА отозвал ruBBB- в апреле 2026 года из-за нехватки информации. Действует только BBB.ru от НКР со стабильным прогнозом (ноябрь 2025 года).
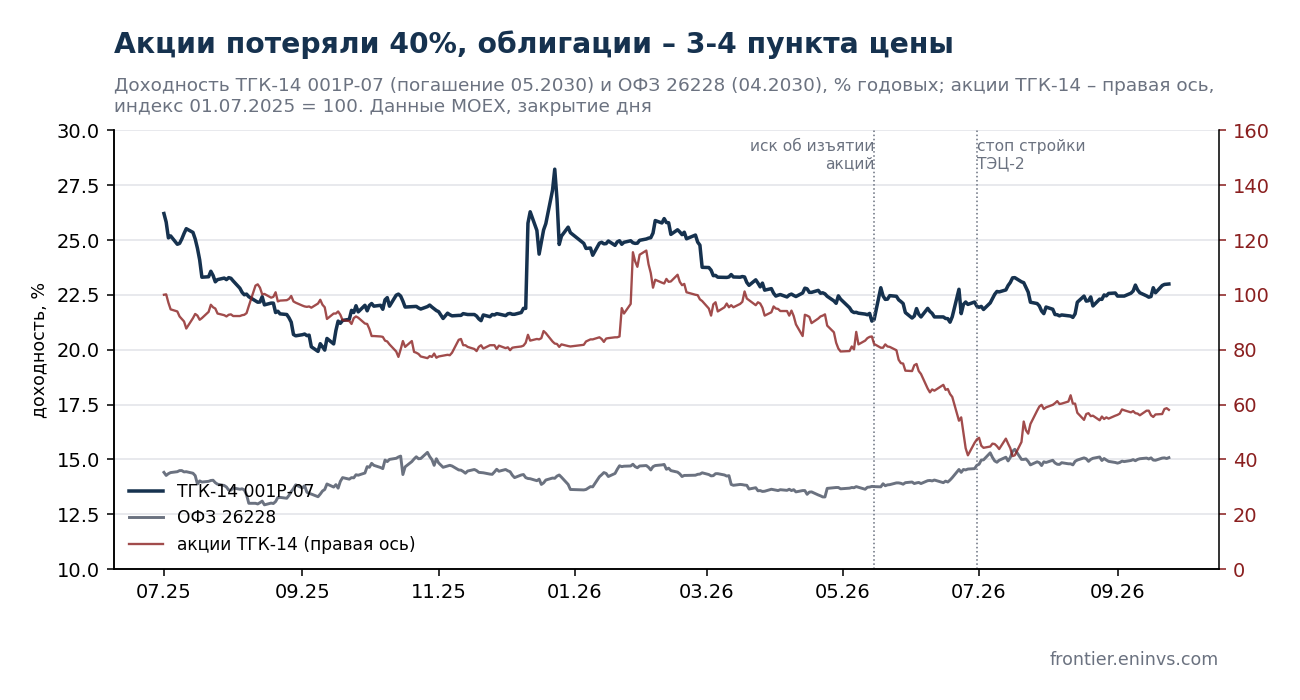
Факт. На сам иск облигации отреагировали сдержанно. 001Р-07 подешевел с 104,5 до 101,1% номинала за день, доходность выросла с 21,4 до 22,8%. Акции с апреля 2026 года потеряли 40%, капитализация сейчас около 5 млрд руб. Самым тяжёлым для облигаций был июнь 2025 года после задержания владельцев, когда 001Р-07 торговался с доходностью 31%, и декабрь 2025 года после понижения АКРА.
Факт (сравнение). У Борца Генпрокуратура подала иск в феврале 2025 года, суд удовлетворил его через семь недель, с апреля 2025 года группа под управлением Росимущества. Из-за обеспечительных мер частные инвесторы несколько месяцев не получали купоны, с августа 2025 года выплаты восстановили, а в ноябре 2025 и марте 2026 года компания разместила новые выпуски. У ЮГК после изъятия пакета Эксперт РА сохранил ruAA, и в октябре 2025 года компания тоже заняла на рынке. ТГК-2 перешла под управление Газпром энергохолдинга после изъятия акций в 2023 году.
Предположение авторов. Для облигаций ТГК-14 переход под государство, скорее всего, плюс: прекратятся займы владельцу, появится понятный акционер для переговоров о ТЭЦ-2. Риск переходного периода в другом. Если суд наложит меры на счета самой компании, как было у Борца, выплаты могут временно задерживаться. Пока таких мер нет.
Тарифы индексируют быстрее инфляции, но прокуратура их оспаривает
Факт. Правительство утвердило рост платы граждан за коммунальные услуги с 1 октября 2026 года на 12,0% в Забайкалье и на 8,9% в Бурятии. В Улан-Удэ тариф ТГК-14 на отопление с 1 октября 3 172,65 руб./Гкал, это +8,7%. Минэкономразвития в прогнозе от 24 сентября 2026 года заложило индексацию коммунальных платежей на 11% с 1 июля 2027 года и на 8,6% в 2028 году. Цена мощности на конкурентном отборе во второй ценовой зоне на 2027 год выросла на 29%.
Факт (МСФО 1П2026). В феврале 2026 года Забайкальский краевой суд по иску прокуратуры признал незаконными тарифы на тепло на 2024-2026 годы. 21 августа 2026 года региональная служба по тарифам приняла новые акты с тарифами на прежнем уровне. В Бурятии суд в августе 2025 года отменил тарифы на 2024-2025 годы, пересчёт снизил тариф за второе полугодие 2025 года. В июне 2026 года прокуратура Бурятии оспорила уже тарифный приказ на 2024-2026 годы, производство приостановлено. Сумму возможного перерасчёта компания не оценивает.
Факт. Около 2 млрд руб. в год ТГК-14 получает из региональных бюджетов как компенсацию разницы между экономически обоснованным и льготным тарифом. В 2024 году было 0,38 млрд. Отдельно компания требует с Забайкалья 733 млн выпадающих доходов за 2022-2023 годы.
Расчёт авторов (прогноз на 2027 год). Базовый сценарий: тепло дорожает на 10,5% с октября 2026 года и на 11% с июля 2027-го, электроэнергия на 5%, мощность на 12%, уголь с перевозкой на 9%, зарплаты на 10%, прочие расходы на 7%. EBITDA 2027 года тогда около 5,4 млрд против 5,1 в 2026-м, чистый долг к EBITDA 2,4, покрытие процентов 1,8. Индексация почти целиком уходит на рост затрат: тепло даёт 55% выручки, а дорожают все расходы. Оптимистичный сценарий с ростом цены мощности на 29% и электроэнергии на 10% даёт 6,2 млрд. Пессимистичный: суды и регуляторы срезают индексацию тепла до 5%, цены на электроэнергию и мощность стоят, компенсации из бюджетов падают на четверть. EBITDA опускается до 3,4 млрд, долговая нагрузка до 3,8, проценты покрыты 1,1 раза. Дефолта это не означает, но рефинансироваться в таком случае будет тяжело.
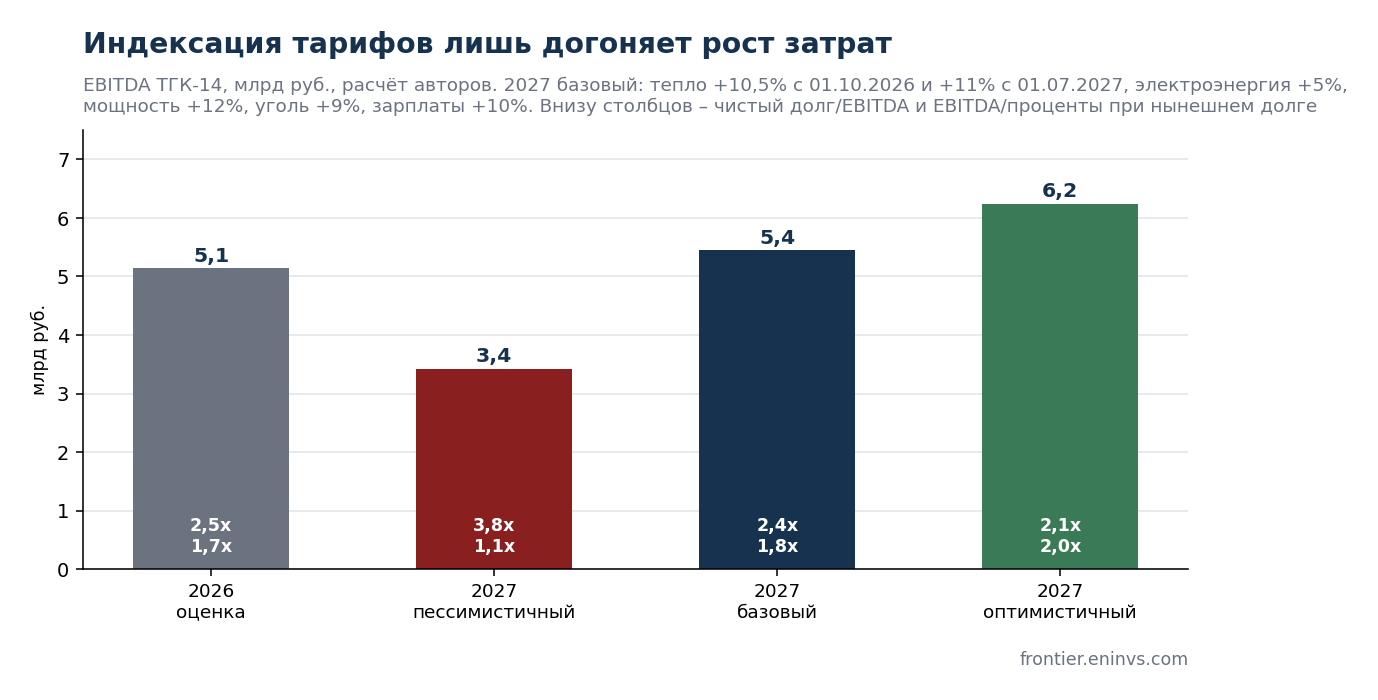
Предположение авторов. Свободная цена электроэнергии в Сибири в конце лета 2026 года была на 20% ниже прошлогодней. Второе полугодие 2026 года по электроэнергии может выйти слабее первого, поэтому рост в базовом сценарии мы заложили умеренный.
ТГК в России не банкротились, но дефолты по облигациям были
Популярный довод держателей: теплогенерацию нельзя обанкротить, потому что тогда население останется без тепла. Проверили, как это работало на практике.
Факт. Ни одна из ТГК-1…ТГК-14 и ОГК с 2005 года банкротом не признавалась. Но дефолты по облигациям были. ТГК-2 в сентябре 2013 года не погасила выпуск на 5 млрд руб., его обменяли на новый со сроком пять лет и амортизацией. В апреле 2017 года ТГК-2 не выплатила амортизацию уже по новому выпуску, и его реструктурировали второй раз. Номинал держатели в итоге получили, но годами позже. В 2023 году акции ТГК-2 обратили в доход государства и передали в управление Газпром энергохолдингу.
Факт. Отдельные ТЭЦ банкротятся регулярно. Центральная ТЭЦ Новокузнецка признана банкротом в 2015 году с долгом около 2 млрд руб. В 2019 году её продали с торгов за 335 млн, кредиторы получили меньше 17%. Тепло в центральных районах города при этом не отключали. В 2025 году банкротом признана ТЭЦ "Северная" в Астрахани, в июне 2026 года – свердловская ОТСК.
Факт. Незаменимости теплоснабжающей организации закон не предусматривает. Статус единой теплоснабжающей организации (ЕТО) прекращается при признании банкротом, и муниципалитет назначает нового оператора. Имущество продаётся на конкурсе вместе с обязанностью держать объекты и регулируемые тарифы, а если покупателя нет, передаётся муниципалитету. Для кредиторов это означает низкие выплаты.
Предположение авторов. Поэтому защита держателей облигаций ТГК-14 не в том, что банкротство невозможно юридически. Она в том, что с крупной региональной генерацией до банкротства обычно не доходят: её раньше забирает государство или госхолдинг, как с ТГК-2, РАО ЭС Востока (РусГидро) и Квадрой (Росатом). У ТГК-14 государство уже на пороге через иск прокуратуры. Худший реалистичный сценарий для держателя – реструктуризация с переносом сроков, как у ТГК-2, а не потеря номинала.
Шесть выпусков: короткий 001Р-02 самый понятный, 001Р-03 переоценён
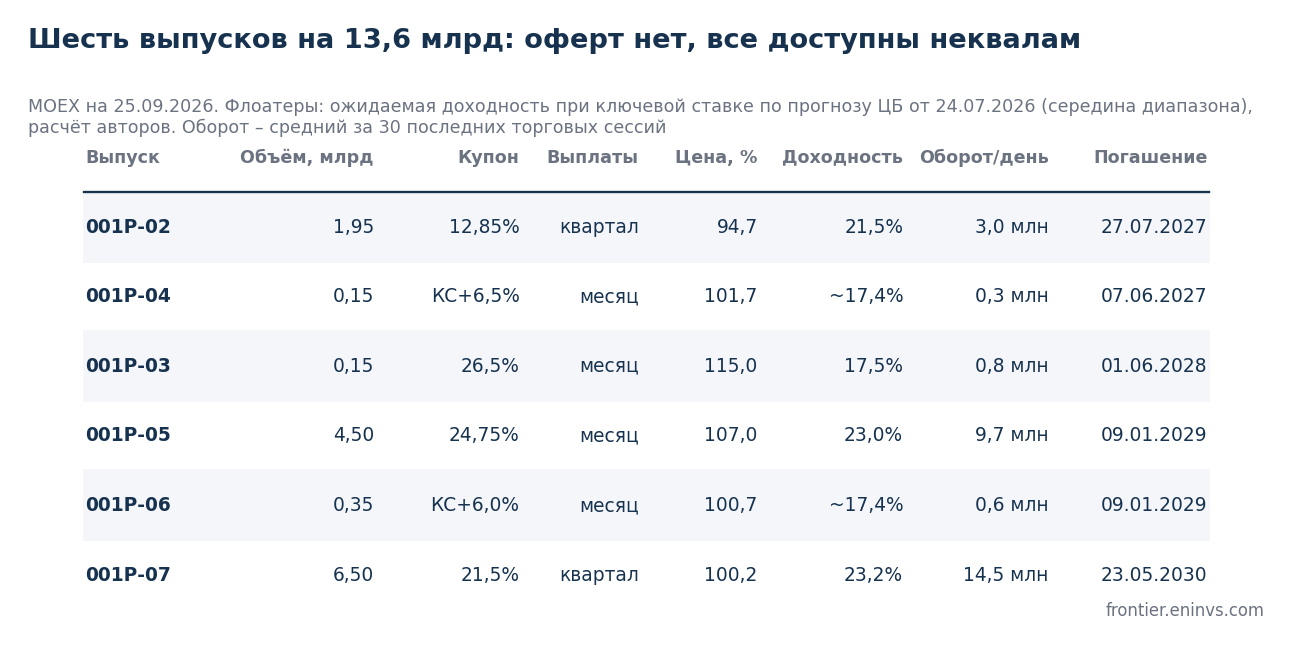
Расчёт авторов. Спред к ОФЗ около 7,9 п.п. для компании с долгом 2,5 EBITDA – это плата за собственника и ТЭЦ-2. При этом среди эмитентов с рейтингом BBB ТГК-14 торгуется дорого: по расчёту Павла Гранаткина, медиана BBB в нашем скрине ВДО даёт 24,7-28,3%, у индекса Мосбиржи BBB спред к ОФЗ 14,2 п.п. Рынок оценивает компанию на ступень выше рейтинга, потому что видит регулируемый денежный поток. Премии за рейтинговую группу в доходности нет. Права досрочного погашения при смене собственника в условиях 001Р-07 нет. 001Р-02 (погашение 27.07.2027, доходность 21,5% за счёт цены 94,7 при низком купоне 12,85%) гасится до сроков, после которых по ТЭЦ-2 начинаются санкции, и до основной волны рефинансирования. Для частного инвестора у этого выпуска есть налоговый плюс: большая часть дохода приходится на рост цены к номиналу, а не на купон. 001Р-05 и 001Р-07 дают 23% на 2,3 и 3,7 года, но их погашение зависит от того, чем закончится история со стройкой. 001Р-03 по 115% с доходностью 17,5% стоит дороже риска, объём выпуска всего 150 млн. Флоатеры 001Р-04 (ключевая ставка + 6,5 п.п.) и 001Р-06 (ставка + 6,0 п.п.) сейчас платят 20-20,5% годовых, но купон снижается вместе со ставкой. Если ставка пойдёт по прогнозу ЦБ от 24 июля 2026 года (13,7-14,0% в среднем до конца 2026 года, 10,5-12,5% в 2027-м, 8-9% в 2028-м), ожидаемая доходность обоих около 17,4%, в границах прогноза 16,6-18,3%. Это на 5-6 п.п. меньше, чем у фиксированных выпусков того же риска.
Факт. Ликвидность есть только у трёх выпусков. Средний дневной оборот за последние 30 сессий: 001Р-07 около 14,5 млн руб., 001Р-05 около 9,7 млн, 001Р-02 около 3 млн. Остальные три выпуска торгуются на 0,3-0,8 млн в день, крупную заявку там придётся выставлять по частям.
Основные риски
- ТЭЦ-2. Бюджет 86 млрд при EBITDA 5,1 млрд. Решения по финансированию нет, размер штрафа при выходе из проекта не раскрыт, гарантии обеспечены депозитами на 3,7 млрд.
- Тарифы. Прокуратура оспаривает тарифы в обоих регионах, в 2025 году перерасчёт за прошлые годы стоил компании 1,06 млрд. По Бурятии за 2024-2026 годы дело ещё идёт.
- Собственник. Займы акционеру на 0,8 млрд, уголовное дело, иск об изъятии акций. Возможны обеспечительные меры, которые временно затронут выплаты, как у Борца.
- Процентная нагрузка. Операционная прибыль покрывает проценты 1,1 раза, долг почти целиком под фиксированные 12,85-26,5%, снижение ставки его не удешевит.
- Рефинансирование. После процентов и капвложений не хватает около 0,8 млрд в год, в 2027 году нужно погасить около 2,7 млрд, из рейтингов остался один BBB.ru.
- Бюджетные компенсации. Около 2 млрд руб. в год зависят от региональных бюджетов Забайкалья и Бурятии.
- Надёжность станций. Авария на Читинской ТЭЦ-1 в феврале 2026 года и снижение параметров отопления из-за влажного угля в сентябре 2026-го. Внеплановые ремонты давят на капвложения.
Итог
ТГК-14 – работающий монопольный бизнес с растущими тарифами и долгом 2,5 EBITDA, но почти без запаса по процентам: операционная прибыль покрывает их 1,1 раза. Высокая доходность держится на трёх событиях вне самого бизнеса: уголовном деле владельцев, тарифных спорах и замороженной стройке ТЭЦ-2. Первое для кредиторов, скорее всего, закончится сменой собственника на государство, и это плюс. Второе уже в основном отражено в отчётности. Третье остаётся главным вопросом до 2028 года. Короткий 001Р-02 проходит до этой развилки, длинные выпуски её переживают.
Светофор: зелёный. По формальным правилам нашего скрина эмитент вышел бы жёлтым: операционная прибыль покрывает проценты 1,1 раза при пороге 1,5, а деньги и поток за год меньше платежей по облигациям с учётом погашения 001Р-02. Мы ставим зелёный осознанно. Слабые места баланса во многом создал вывод денег владельцем: займы ДУК и дивиденды больше прибыли. При переходе акций к государству этот канал закроется, а сам бизнес с регулируемыми тарифами работает устойчиво.
Для 001Р-02 без оговорок: выпуск гасится в июле 2027 года, до развилки по ТЭЦ-2. Для 001Р-05 и 001Р-07 тоже зелёный, но с одним открытым вопросом – чем закончится стройка ТЭЦ-2 и будет ли штраф при выходе из проекта. 001Р-03 по 115% не берём, он переоценён.
Что будем смотреть: решение Арбитражного суда Забайкалья по делу А78-4476/2026, решение совета директоров о судьбе ТЭЦ-2, суды по тарифам в Бурятии, отчётность за 2026 год и то, как компания рефинансирует погашения июня-июля 2027 года.
Источники
- МСФО ТГК-14 за 2025 год (аудит Кэпт, без оговорок) и за 1П2026 (обзорная проверка Кэпт, 28.08.2026): отчёты о прибылях, движении денег, примечания 5, 8, 11, 13, 15-17, 19, 20. Балансы в PDF – картинки, распознаны авторами.
- MOEX ISS: параметры выпусков, графики погашений, цены и доходности на 25.09.2026, история цен с 2025 года; ОФЗ 26228.
- Интерфакс, ТАСС, Коммерсант, chita.ru: уголовное дело и иск прокуратуры Забайкальского края (дело А78-4476/2026), приостановка стройки ТЭЦ-2.
- Релизы НКР (27.11.2025), АКРА (11.12.2025, 29.12.2025), Эксперт РА (22.07.2025, 27.04.2026).
- Распоряжение Правительства 3413-р от 25.11.2025 об индексации коммунальных платежей, РСТ Бурятии (тарифы Улан-Удэ), прогноз Минэкономразвития от 24.09.2026 (Ведомости), Совет рынка и СО ЕЭС (цены РСВ и КОМ).
- Кейсы Борца, ЮГК, ТГК-2, Центральной ТЭЦ Новокузнецка: РБК, Forbes, Коммерсант, Эксперт РА, энергетические отраслевые издания; Правила организации теплоснабжения (ПП РФ 808), ст. 132 и 197-201 закона о банкротстве.
Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции, карточки эмитентов – на портале.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций