Южуралзолото: EBITDA удвоилась на рекордных ценах золота, но модель портала видит потенциал лишь на -8%
31 июля Южуралзолото раскрыло результаты за первое полугодие 2026 года: выручка выросла на 90,5% до 84 124 млн руб., EBITDA – на 197,2% до 38 069 млн руб., чистая прибыль – на 110,4% до 15 385 млн руб. Рост обеспечен рекордными ценами на золото и увеличением объёмов реализации. При текущей цене акция выглядит скорее привлекательно, но потенциал по модели портала ограничен.
Главные тезисы
— Выручка удвоилась благодаря росту цен на золото и объёмов реализации
— EBITDA выросла втрое, маржа расширилась до 45,2%
— Чистая прибыль выросла на 110%, но налоговая нагрузка выросла из-за разовых списаний
— Долг снизился на 14,7 млрд руб. за полугодие, соотношение долг/EBITDA – 1,27
— Операционный денежный поток вырос в 10 раз, но капзатраты сократились вдвое
— Акция выросла на 21,3% в день отчёта, но модель портала оценивает потенциал в -8%
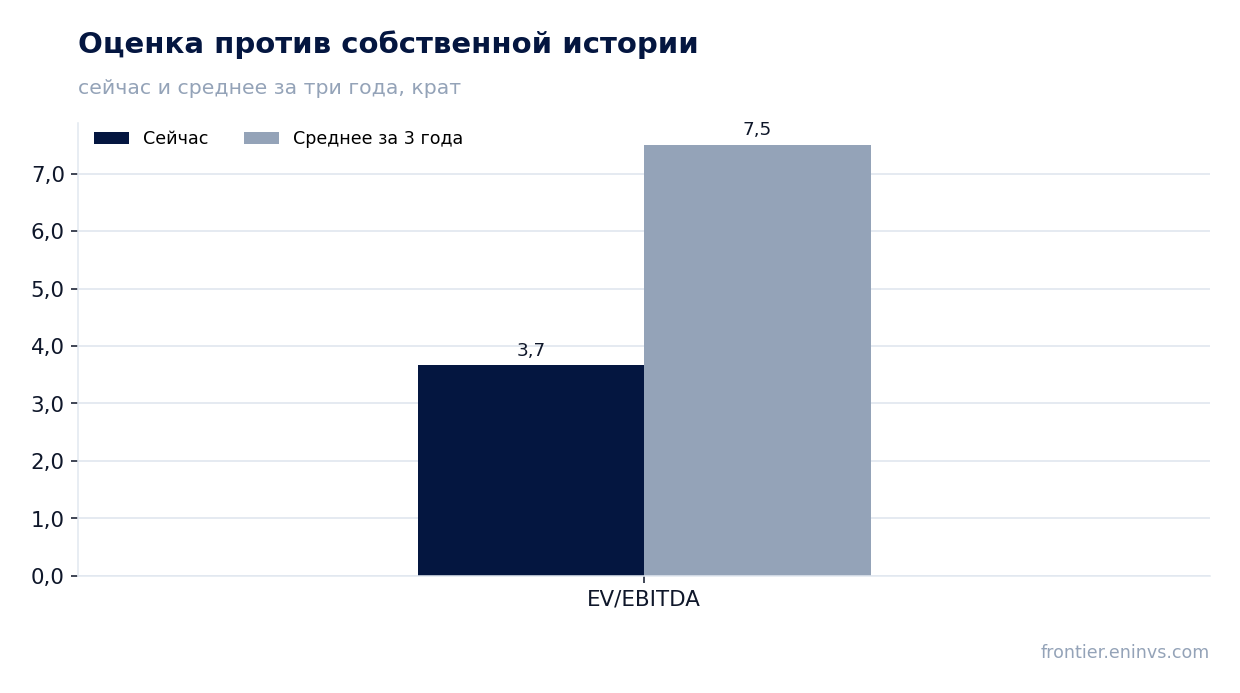
— Компания торгуется с дисконтом к собственной истории: EV/EBITDA 3,68 против средних 7,5
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 44,2 | 84,1 | +90,5% |
| EBITDA | 12,8 | 38,0 | +197,2% |
| Операционная прибыль | 7,13 | 29,1 | +307,7% |
| Чистая прибыль | 7,31 | 15,4 | +110,4% |
| Операционный денежный поток | 2,49 | 25,6 | +926,4% |
| Капзатраты | 10,2 | 6,82 | -33,2% |
| Рентабельность по EBITDA | 28,9% | 45,2% | +16,3 п.п. |
| Чистая маржа | 16,6% | 18,3% | +1,7 п.п. |
Выручка удвоилась благодаря росту цен на золото и объёмов реализации
За первое полугодие 2026 года выручка Южуралзолота составила 84 124 млн руб., что на 90,5% больше, чем годом ранее. Основной вклад внесли продажи золота – 83 688 млн руб., тогда как реализация серебра принесла лишь 436 млн руб. Рост обеспечен как повышением цен на драгоценный металл, так и увеличением объёмов: реализовано 7 307 кг золота против 5 129 кг в первом полугодии 2025-го.
Сегментный разрез показывает, что основной драйвер – Сибирский хаб: его выручка выросла с 32 302 млн руб. до 63 567 млн руб., а объёмы – с 3 767 кг до 5 537 кг. Уральский хаб также нарастил продажи – с 11 758 млн руб. до 20 557 млн руб., но его вклад в общий рост меньше.
EBITDA выросла втрое, маржа расширилась до 45,2%
Скорректированная EBITDA за полугодие достигла 38 069 млн руб. против 15 360 млн руб. годом ранее – рост в 2,5 раза. Рентабельность по EBITDA поднялась с 28,9% до 45,2%. Расширение маржи связано с опережающим ростом цен на золото по сравнению с затратами: себестоимость без амортизации выросла на 55%, тогда как выручка – на 90%.
В структуре себестоимости заметно увеличение затрат на оплату труда (с 7 882 млн руб. до 13 792 млн руб.) и НДПИ (с 4 279 млн руб. до 9 115 млн руб.), что отражает как рост объёмов, так и инфляцию. Тем не менее, эффект операционного рычага оказался значительным.
Чистая прибыль выросла на 110%, но налоговая нагрузка выросла из-за разовых списаний
Чистая прибыль за первое полугодие составила 15 385 млн руб. против 7 312 млн руб. годом ранее (+110,4%). Рост прибыли до налогообложения был ещё выше – с 9 279 млн руб. до 24 164 млн руб., однако эффективная налоговая ставка выросла: расход по налогу на прибыль увеличился с 1 967 млн руб. до 8 779 млн руб.
В отчётности раскрыто разовое списание отложенного налогового актива по инвестиции в ассоциированную организацию на 4 753 млн руб., что и привело к росту налоговой нагрузки. Без этого эффекта чистая прибыль была бы существенно выше. Чистая рентабельность при этом выросла с 16,6% до 18,3%.
Долг снизился на 14,7 млрд руб. за полугодие, соотношение долг/EBITDA – 1,27
Чистый долг на 30 июня 2026 года составил 83 978 млн руб., что на 14,7 млрд руб. ниже, чем на предыдущую отчётную дату. За последние 12 месяцев долг сократился на 4,6 млрд руб. Соотношение чистый долг/EBITDA за последние 12 месяцев – 1,27 – умеренный уровень для золотодобытчика.
Снижение долга произошло на фоне сильного операционного денежного потока и сокращения капитальных затрат. Компания также погасила часть кредитов: за полугодие погашено 27 662 млн руб., привлечено 15 506 млн руб.
Операционный денежный поток вырос в 10 раз, но капзатраты сократились вдвое
Чистые денежные средства от операционной деятельности за первое полугодие составили 25 567 млн руб. против 2 491 млн руб. годом ранее. Рост обеспечен увеличением прибыли и улучшением управления оборотным капиталом. Операционный денежный поток до изменений в оборотном капитале вырос с 9 603 млн руб. до 34 577 млн руб.
Капитальные затраты сократились с 12 022 млн руб. до 6 875 млн руб. – компания снизила инвестиционную активность после масштабной стройки предыдущих лет. Свободный денежный поток, таким образом, стал существенно положительным, что и позволило сокращать долг.
Акция выросла на 21,3% в день отчёта, но модель портала оценивает потенциал в -8%
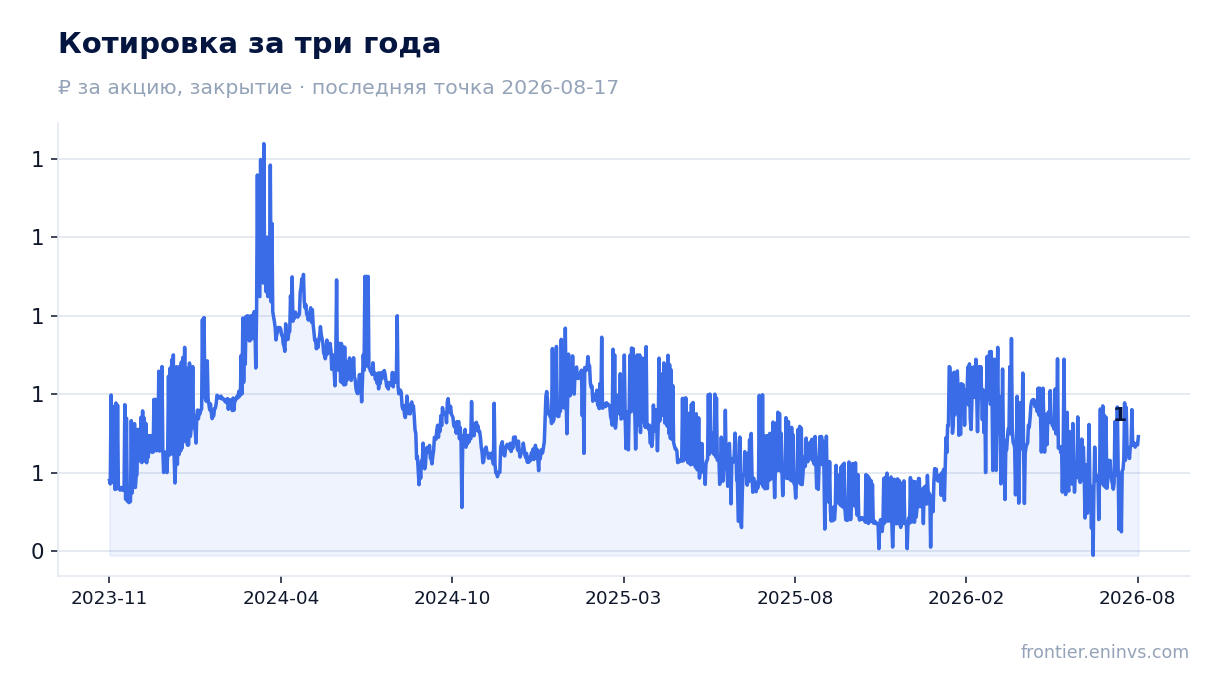
Цена акции до публикации отчётности составляла 0,6316 руб., в день релиза бумага выросла на 21,3%, а к 17 августа прибавила ещё 9,5%. Рынок позитивно отреагировал на сильные результаты и снижение долга.
Однако по модели портала, которая переоценивает EBITDA по текущим ценам на золото и применяет целевой мультипликатор EV/EBITDA, справедливая стоимость акции на 8% ниже текущей рыночной цены. Это означает, что после стремительного роста бумага может быть переоценена относительно собственной модели портала.
Компания торгуется с дисконтом к собственной истории: EV/EBITDA 3,68 против средних 7,5
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,68, что значительно ниже среднего значения за три года – 7,5. Даже после роста акции на 21,3% в день отчёта оценка остаётся привлекательной по сравнению с историческими уровнями.
P/E LTM равен 6,65, ROE – 44,4%. Низкие мультипликаторы отражают как высокую текущую прибыльность, так и осторожность рынка в отношении будущих цен на золото и возможного роста капитальных затрат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 160 млрд ₽ |
| P/E (LTM) | 6,7 |
| EV/EBITDA (LTM) | 3,7 |
| P/B | 2,54 |
| Чистый долг / EBITDA | 1,27 |
| Операционный денежный поток (LTM) | 43,5 млрд |
| ROE | 44,4% |
| EV/EBITDA, среднее за 3 года | 7,5 |
Итог
Южуралзолото показало сильное полугодие: выручка и EBITDA удвоились на фоне рекордных цен на золото, долг снизился, а свободный денежный поток стал положительным. Однако часть роста прибыли обеспечена разовыми факторами – списанием ОНА в 4,8 млрд руб. снизило чистую прибыль, а сокращение капзатрат вдвое может ограничить будущий рост объёмов. Акция торгуется с дисконтом к собственной истории (EV/EBITDA 3,68 против 7,5 в среднем за три года), что делает её скорее привлекательной, но модель портала указывает на ограниченный потенциал после стремительного роста. Ключевой вопрос для держателя – устойчивость цен на золото и способность компании поддерживать объёмы при снижении инвестиций.
Перейти к финансовой карточке компании UGLD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций