Алтимейт Эдьюкейшн: купоны платить есть чем, 600 млн в июле 2028 – нет; доходность 42% при цене 79 – это цена одного погашения
Алтимейт Эдьюкейшн (Ultimate Education) – холдинг семи онлайн-школ дополнительного образования: Bang Bang Education, Fashion Factory, XYZ, Psychodemia, MAED, Moscow Digital School, МИИН. Один выпуск БО-П01 на 600 млн руб. с купоном 19,75% ежемесячно и погашением 14.07.2028, рейтинг BBB(RU) АКРА с негативным прогнозом (07.10.2025). Бумага стоит 79% номинала, доходность 42%, премия к ОФЗ 2700 б.п. Вердикт: купоны 117 млн в год компания обслуживает – EBITDA 2025 даже после падения 330 млн, но выручка минус 32%, убыток 180 млн, кэш 72 млн, и погашение 600 млн через 22 месяца при таких котировках не рефинансируется. Это не купонная история, это ставка на восстановление спроса на онлайн-образование до середины 2028 года.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: Алтимейт Эдьюкейшн. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
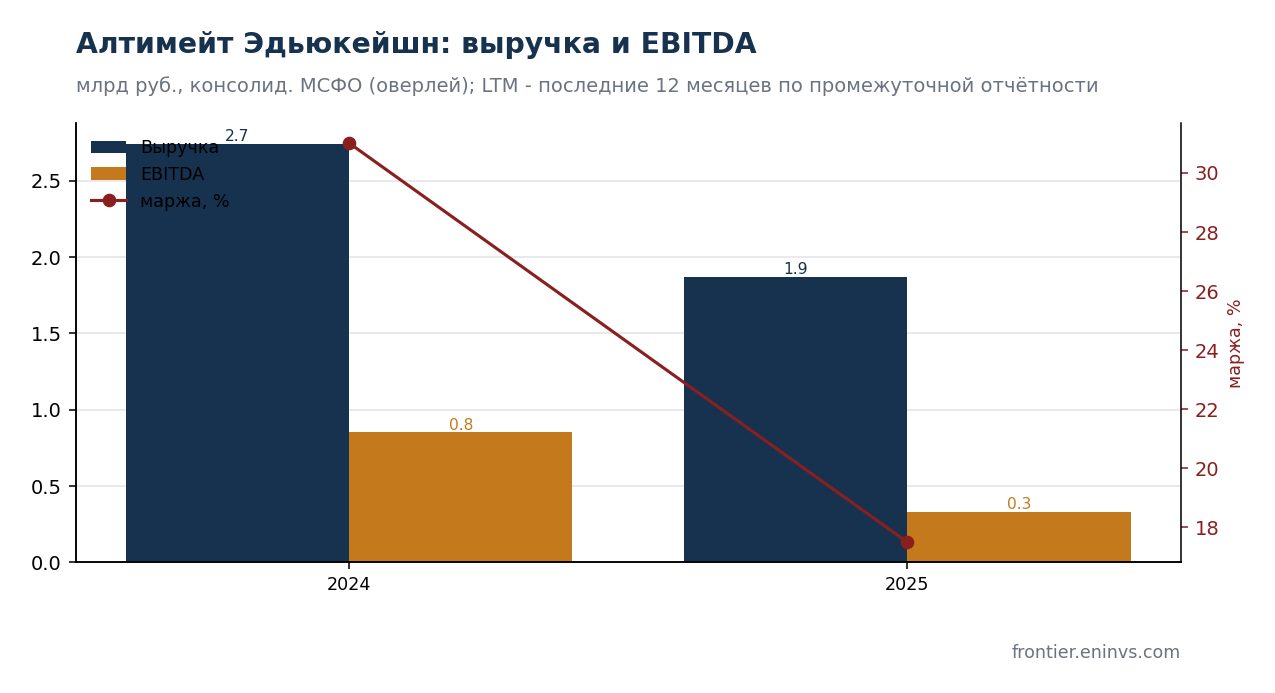
Что случилось с бизнесом: выручка минус 32%, EBITDA минус 61%, прибыль сменилась убытком за один год
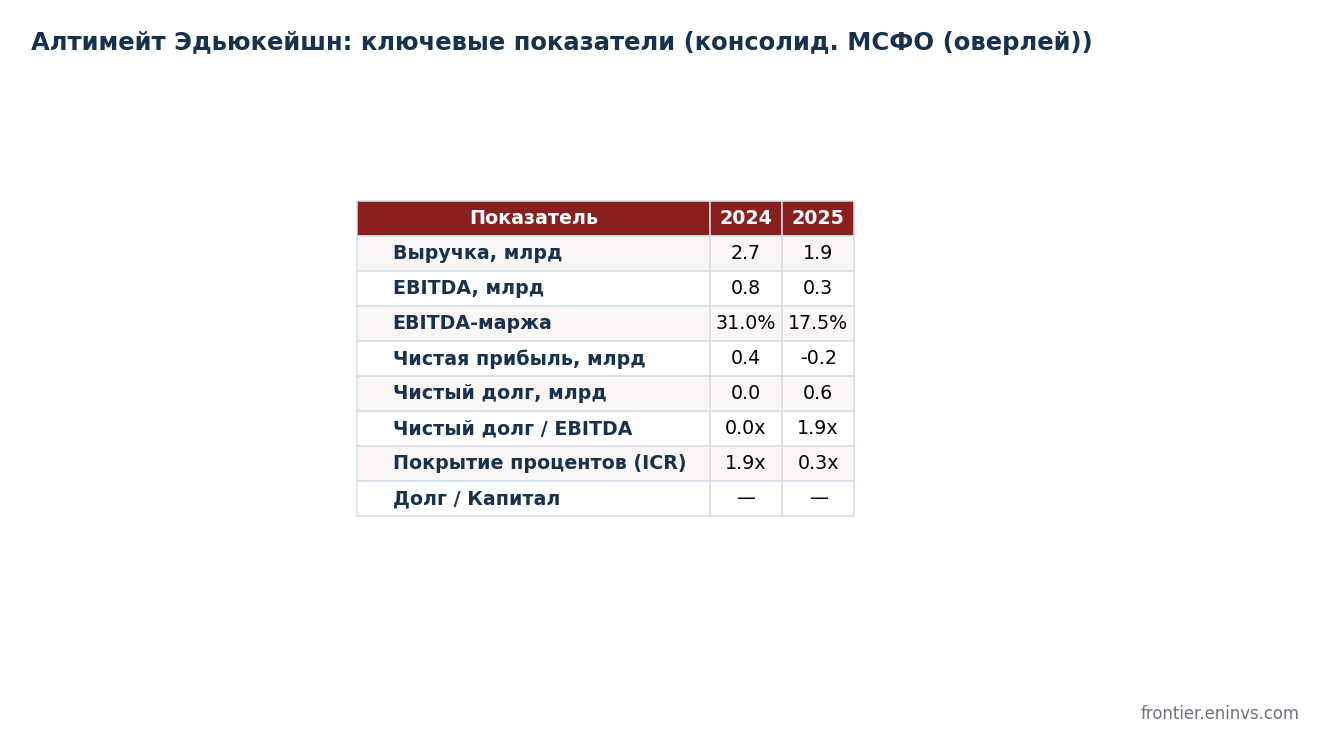
Факт (консолидированная МСФО, 2025). Выручка 1,87 млрд против 2,74 млрд в 2024, операционная прибыль 118 млн против 671 млн, EBITDA по методике компании 327 млн против 851 млн, чистый убыток 180 млн против прибыли 366 млн. Финансовые расходы 336 млн – почти три операционные прибыли. По данным Ведомостей, летом 2025 холдинг сокращал персонал на фоне падения спроса на онлайн-образование.
Факт (АКРА, 07.10.2025). Агентство подтвердило BBB(RU), но сменило прогноз с позитивного на негативный из-за ослабления метрик обслуживания долга при росте долга в 2025 и результатах хуже ожиданий. Прогноз агентства: долг к FFO вырастет с 0,6x до 2,6x, покрытие процентов упадёт с 7,2x до 3,0x, свободный поток отрицательный в 2024-2025. На 2026 год АКРА закладывает восстановление выручки до 2,0-2,2 млрд и долг к FFO 2,2-2,4x при отсутствии новых займов и покупок.
Долг появился вместе с облигациями: чистый долг с нуля до 600 млн, 1,85x EBITDA на падающей базе
Факт. На конец 2024 года чистый долг группы был около нуля (займы 196 млн при кэше 187 млн). В июле 2025 компания разместила облигации на 600 млн, и на конец 2025 кредиты и займы – 669 млн (из них облигации 592 млн), кэш 72 млн, чистый долг 600 млн, 1,85x EBITDA. Покрытие процентов операционной прибылью – 0,35x, то есть операционная прибыль 118 млн не покрывает финансовые расходы 336 млн, разницу закрывает амортизация нематериальных активов внутри EBITDA и, по сути, оборотный капитал.
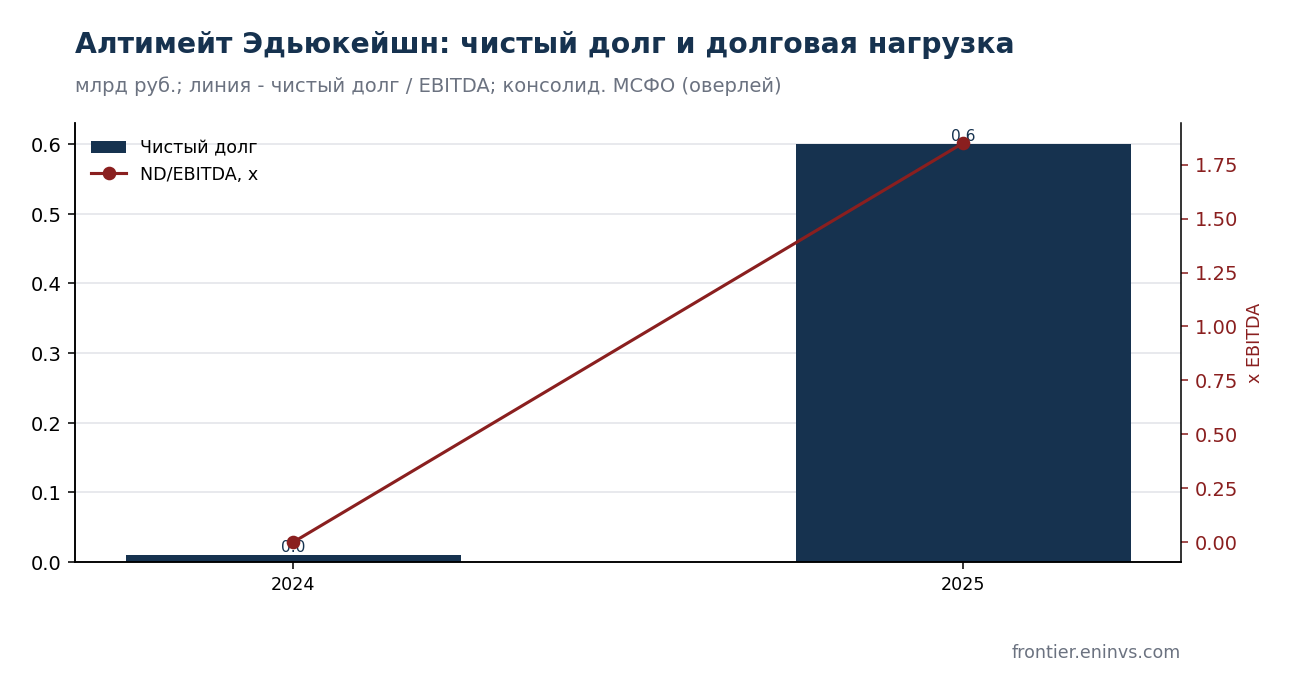
Расчёт авторов. Нагрузка 1,85x сама по себе умеренная, опасна траектория: если 2026 год повторит 2025, EBITDA уйдёт к 0,2-0,3 млрд и долг станет 2-3x при нулевом запасе кэша. Прогноз АКРА о восстановлении до 2,0-2,2 млрд выручки – прогноз, а не факт; проверять его надо по РСБУ головной компании за полугодие, которая уже в очереди на разбор у нас на портале.
Чем платить: 10 млн купонов в месяц – легко, 600 млн 14 июля 2028 – главный и единственный вопрос
Факт. Выпуск без амортизации и оферт: 9,9 млн купонов ежемесячно, 117 млн в год, и весь номинал в дату погашения 14.07.2028. По РСБУ головной компании (сама по себе – прокладка холдинга с выручкой 32 млн) кэш на конец 2025 – 24 млн, операционный поток минус 72 млн. Покрытие годовых платежей по нашему скринингу 0,2x – но это метрика головной компании, а купоны платит группа.
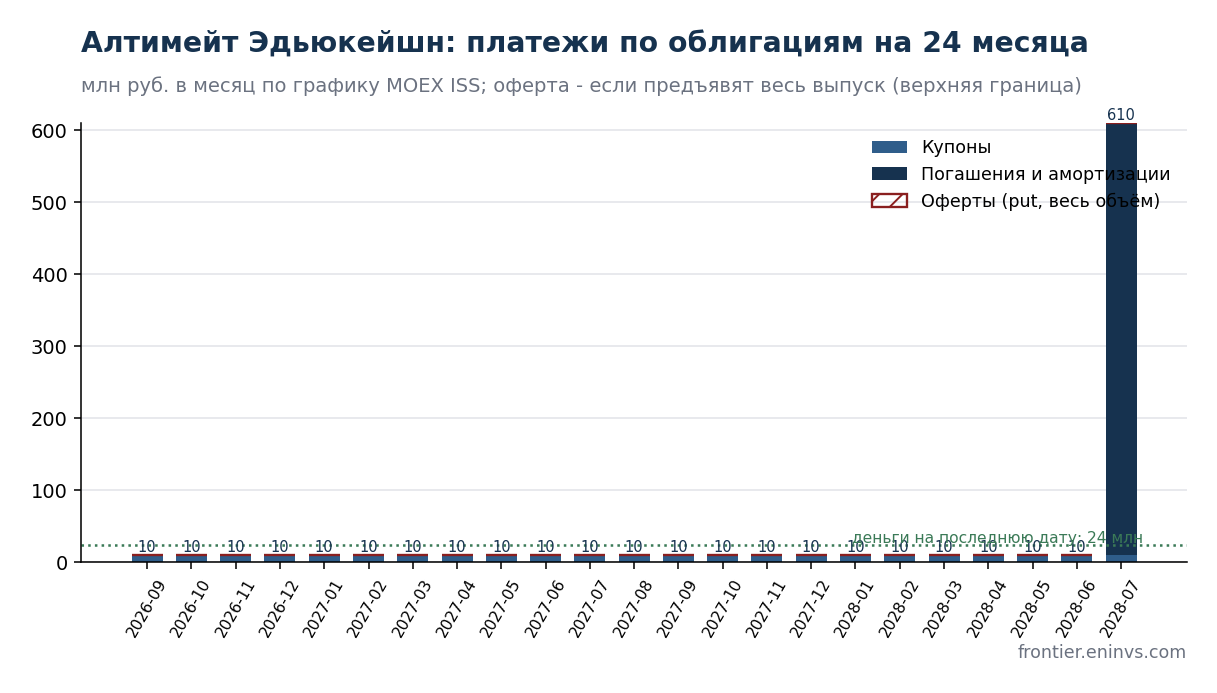
Расчёт авторов. Даже при EBITDA 330 млн купоны 117 млн покрываются почти втрое, а по прогнозу АКРА о FFO с покрытием 3x – с запасом. Проблема в бюджете погашения: накопить 600 млн за два года при отрицательном свободном потоке невозможно, а рефинансировать при 42% на вторичке – экономически бессмысленно. Значит, до июля 2028 компании нужно либо вернуть EBITDA к уровню 2024 (0,85 млрд), либо привлечь акционерные деньги или банковский кредит, либо выйти на оферту с реструктуризацией.
Рынок: 42% к погашению и 2700 б.п. премии – рынок дисконтирует не купон, а номинал
Факт. Бумага торгуется по 78,7-80% номинала, доходность к погашению 41,8-41,9%, премия к ОФЗ около 2700 б.п. За год до размещения по 100 котировка потеряла пятую часть. По индексу Московской биржи у эмитента два неустранённых нарушения раскрытия (заседание СД в августе 2025, выплаты держателям в декабре 2025).
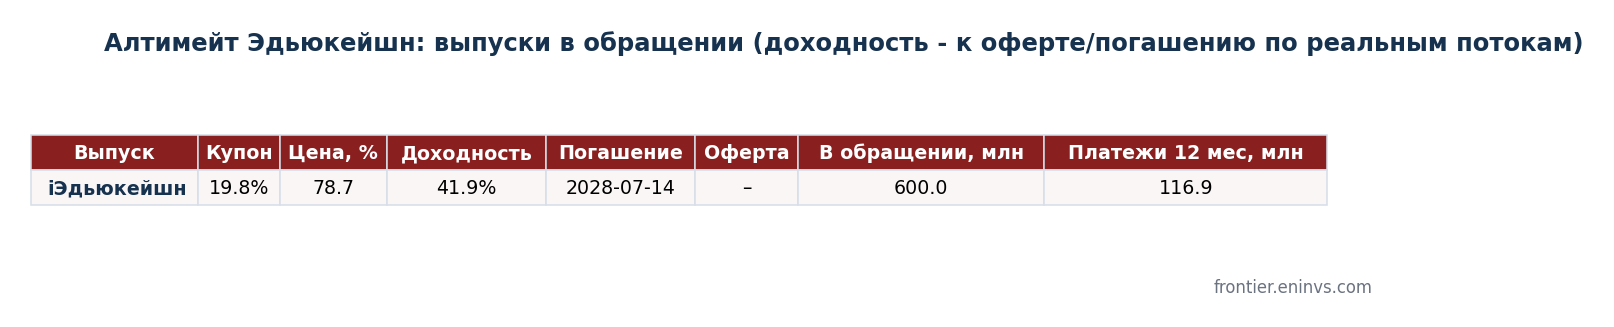
Расчёт авторов. При цене 79 держатель получает 25% номинала купонами до погашения плюс 21% дисконта. Если погашение проходит – 42% годовых; если компания предложит реструктуризацию с продлением на 2-3 года при том же купоне, доходность всё равно останется двузначной. Полная потеря вложений при активах группы, на 88% состоящих из гудвила и нематериальных активов на 1,5 млрд (бренды школ, курсы), – сценарий, вероятность которого мы оцениваем как заметную, но не базовую: бизнес операционно прибыльный.
Риски: спрос, нематериальные активы и один-единственный источник рефинансирования
- Спрос на онлайн-образование. Падение выручки на треть за год при высокой ставке и сжатии потребительского кредитования; восстановление зависит от ставки ЦБ и рассрочек школам.
- Качество активов. 0,78 млрд нематериальных активов и гудвил 0,73 млрд при капитале 0,80 млрд – в стрессе эти активы не продать по балансу.
- Негативный прогноз АКРА. Понижение до BBB- выведет бумагу за пределы лимитов части фондов, что усилит давление на цену.
- Раскрытие. Два неустранённых нарушения и статус холдинга без промежуточной консолидированной МСФО: отчётность за полугодие видна только по РСБУ головной компании.
Итог: спекулятивная бумага на восстановление, а не облигация для купонного портфеля
По нашей методике кредитное качество группы за 2025 – слабое: покрытие процентов 0,35x при умеренной нагрузке 1,85x, и нагрузка растёт только потому, что падает знаменатель. Купоны до 2028 года обслуживаются, вопрос погашения открыт и целиком зависит от того, вернётся ли спрос. Держать имеет смысл только как небольшую спекулятивную позицию с пониманием, что выход при 42% к погашению по цене 79 – это оценка вероятности реструктуризации, а не подарок рынка. Первый проверочный пункт – отчётность за 2026 год и обновление рейтинга АКРА осенью 2026.
Обновление 19.09.2026: после отчётности эмитента за полугодие цена опустилась до 71%, разбор пересобран на свежих данных: [Алтимейт Эдьюкейшн по 71%](https://telegra.ph/Ultimate-Education-Bond-Review-Update-Sep-2026-09-19). В этой версии исправлены нематериальные активы и капитал группы (ранее ошибочно 5,6 и 8,7 млрд).
Источники и оговорки
- Консолидированная МСФО ООО "Алтимейт Эдьюкейшн" за 2025 (аудирована, e-disclosure), РСБУ головной компании из ГИР БО ФНС.
- АКРА, пресс-релиз от 07.10.2025 (BBB(RU), прогноз "негативный").
- График купонов – MOEX ISS, котировки – закрытие MOEX на 03.09.2026, индекс нарушений раскрытия Московской биржи.
- Публикации Ведомостей о сокращениях в холдинге (июль 2025) – как контекст спроса.
Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций