VK company: выручка за 9 месяцев выросла до 128 млрд руб., но прибыль ушла в минус, а долг держится на уровне 2,34 EBITDA
21 мая 2026 года VK company раскрыла операционные и неаудированные финансовые результаты за первый квартал 2026 года, а также данные за девять месяцев 2026 года. Выручка за отчётный период составила 128 млрд руб., скорректированная EBITDA – 20,2 млрд руб. при рентабельности 15,8%, операционный денежный поток – 17,4 млрд руб. При этом чистая прибыль за девять месяцев остаётся отрицательной, а соотношение чистого долга к EBITDA за последние 12 месяцев составляет 2,34. Акции выглядят нейтрально: рост выручки и EBITDA есть, но отрицательная прибыль и долговая нагрузка не дают повода для более высокой оценки.
Главные тезисы
— Выручка за девять месяцев выросла до 128 млрд руб., но без сегментной разбивки за этот период понять, что именно её тянет, нельзя
— EBITDA в 20,2 млрд руб. при рентабельности 15,8% – это уровень, который пока не превращается в положительную чистую прибыль
— Операционный денежный поток в 17,4 млрд руб. почти равен EBITDA, но капитальные затраты и проценты съедают этот запас
— Чистый долг в 82,3 млрд руб. при соотношении 2,34 EBITDA – это нагрузка, которая ограничивает манёвр
— Оценка в 4,78 EBITDA LTM выглядит недорого, но отрицательная прибыль и долг не дают этой оценке реализоваться
— Прогноз менеджмента по EBITDA выше 24 млрд руб. на 2026 год – главный ориентир, который предстоит проверить по итогам года
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | — | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 128 | — |
| EBITDA | — | 20,2 | — |
| Операционный денежный поток | — | 17,4 | — |
| Рентабельность по EBITDA | — | 15,8% | — |
Выручка за девять месяцев выросла до 128 млрд руб., но без сегментной разбивки за этот период понять, что именно её тянет, нельзя
Выручка VK company за девять месяцев 2026 года составила 128 млрд руб. Это единственный сопоставимый показатель за отчётный период, который компания раскрыла в пресс-релизе. Сегментная разбивка в документе приведена только за первый квартал 2026 года, поэтому перенести её на весь девятимесячный период нельзя.
За первый квартал 2026 года выручка группы составила 37,6 млрд руб., увеличившись на 6% год к году. Основной вклад внёс сегмент «Социальные платформы и медиаконтент» – 26,1 млрд руб. при росте на 6%. Сегмент «Технологии для бизнеса» (VK Tech) вырос на 59% до 4,29 млрд руб., образовательные технологии – на 23% до 2,5 млрд руб.
Такая структура роста означает, что быстрее всего растут небольшие по выручке направления, тогда как основной сегмент прибавляет скромные 6%. Для девяти месяцев это означает, что общая динамика выручки в 128 млрд руб. опирается на крупный, но медленно растущий социальный сегмент, а не на быстрые технологические направления.
EBITDA в 20,2 млрд руб. при рентабельности 15,8% – это уровень, который пока не превращается в положительную чистую прибыль
Скорректированная EBITDA за девять месяцев 2026 года составила 20,2 млрд руб. при рентабельности 15,8%. Это означает, что на каждый рубль выручки компания зарабатывает около 16 копеек операционной прибыли до вычета амортизации, процентов и налогов.
За первый квартал 2026 года EBITDA составила 6,4 млрд руб. при рентабельности 17%, увеличившись на 27% год к году. Все операционные сегменты показали положительную рентабельность по EBITDA. Сегмент «Социальные платформы и медиаконтент» дал 6,2 млрд руб. EBITDA с рентабельностью 24%, образовательные технологии – 0,6 млрд руб. с рентабельностью 24%, VK Tech – 0,28 млрд руб. с рентабельностью 7%.
Рентабельность в 15,8% за девять месяцев ниже, чем 17% в первом квартале. Это означает, что во втором и третьем кварталах рентабельность была слабее, чем в начале года. При этом чистая прибыль за девять месяцев остаётся отрицательной, а рентабельность собственного капитала составляет минус 3,3%. EBITDA не покрывает амортизацию, проценты и налоги в достаточной степени, чтобы вывести компанию в прибыль.
Операционный денежный поток в 17,4 млрд руб. почти равен EBITDA, но капитальные затраты и проценты съедают этот запас
Операционный денежный поток за девять месяцев 2026 года составил 17,4 млрд руб. Это примерно 86% от EBITDA за тот же период. Такой разрыв означает, что компания конвертирует операционную прибыль в деньги достаточно эффективно, но не полностью.
Из пресс-релиза не следует, каковы были капитальные затраты за девять месяцев. Однако при выручке в 128 млрд руб. и отрицательной чистой прибыли можно утверждать, что капитальные затраты и процентные расходы вместе превышают разницу между EBITDA и операционным денежным потоком. Иначе компания показала бы положительную прибыль.
В первом квартале 2026 года компания продала 25% доли в АО «Точка» за 21,2 млрд руб. и разместила биржевые облигации на 10 млрд руб. Эти разовые поступления увеличивают денежную подушку, но не являются операционным результатом. Без них запас денег был бы меньше, а долговая нагрузка – выше.
Чистый долг в 82,3 млрд руб. при соотношении 2,34 EBITDA – это нагрузка, которая ограничивает манёвр
Чистый долг VK company на конец последнего годового баланса составил 82,3 млрд руб. Соотношение чистого долга к EBITDA за последние 12 месяцев – 2,34. Это уровень, который нельзя назвать критическим, но и комфортным для компании с отрицательной чистой прибылью он не является.
В первом квартале 2026 года чистый долг снизился на 20 млрд руб. до 62 млрд руб. по сравнению с концом 2025 года, а соотношение чистого долга к EBITDA составило 2,6. Это снижение произошло в том числе за счёт продажи 25% доли в АО «Точка» за 21,2 млрд руб. и размещения облигаций на 10 млрд руб.
Разница между 62 млрд руб. на конец апреля 2026 года и 82,3 млрд руб. на конец последнего годового баланса объясняется разными датами. Для инвестора важно, что компания активно управляет долгом, но делает это в том числе за счёт продажи активов, а не только за счёт операционного денежного потока.
Оценка в 4,78 EBITDA LTM выглядит недорого, но отрицательная прибыль и долг не дают этой оценке реализоваться
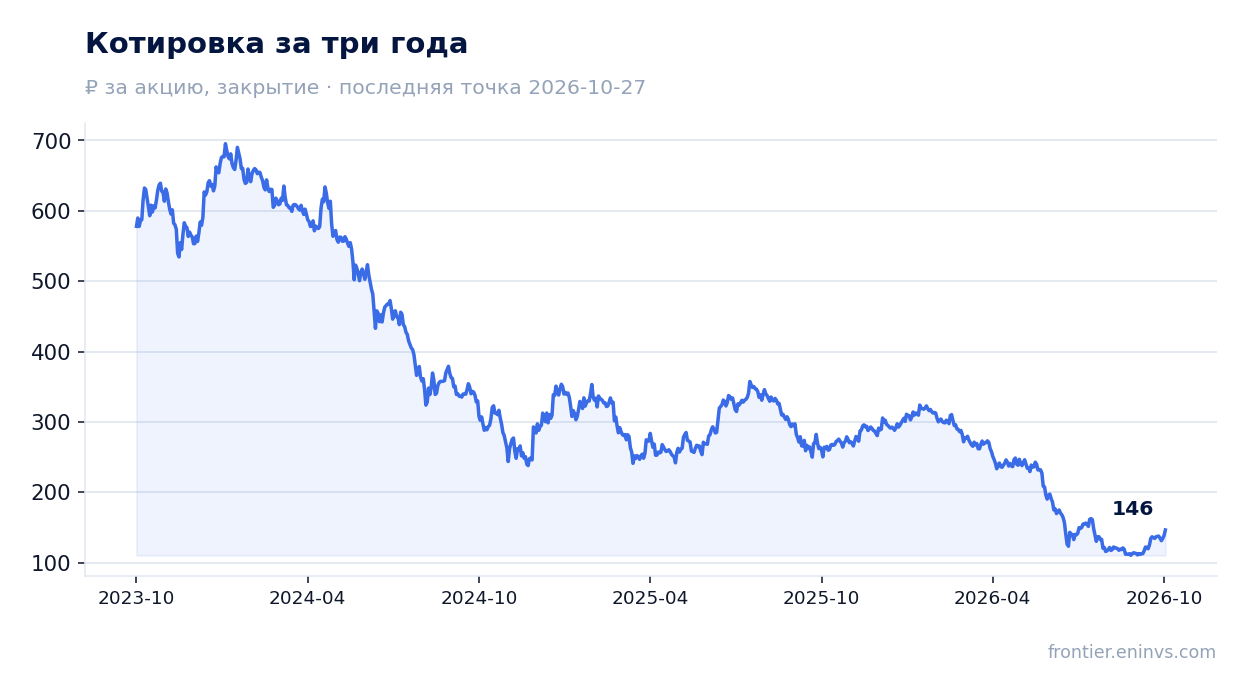
Соотношение EV/EBITDA за последние 12 месяцев составляет 4,78. При рыночной капитализации в 85,9 млрд руб. и чистом долге в 82,3 млрд руб. это означает, что инвесторы оценивают компанию примерно в 4,8 годовых EBITDA. Для растущего технологического бизнеса это невысокая оценка.
Однако отрицательная чистая прибыль и рентабельность собственного капитала на уровне минус 3,3% означают, что компания пока не зарабатывает на акционерный капитал. Пока прибыль не станет положительной, низкий мультипликатор по EBITDA будет оставаться скорее отражением рисков, чем недооценки.
Сравнить текущий мультипликатор с собственной трёхлетней историей нельзя: в фактах нет среднего значения за три года. Поэтому ограничимся констатацией: 4,78 EBITDA – это уровень, который предполагает либо значительный рост прибыли в будущем, либо сохранение текущих рисков.
Прогноз менеджмента по EBITDA выше 24 млрд руб. на 2026 год – главный ориентир, который предстоит проверить по итогам года
В пресс-релизе за первый квартал 2026 года компания повысила прогноз по EBITDA на 2026 год до более 24 млрд руб. Это на 3,8 млрд руб. больше, чем 20,2 млрд руб. за девять месяцев 2026 года. Чтобы выполнить прогноз, компании нужно заработать около 3,8 млрд руб. EBITDA в четвёртом квартале.
Для сравнения: в первом квартале 2026 года EBITDA составила 6,4 млрд руб. Если четвёртый квартал будет не хуже первого, прогноз выполним. Однако рентабельность за девять месяцев в 15,8% ниже, чем 17% в первом квартале, что говорит о возможном замедлении.
Главный риск для выполнения прогноза – сохранение отрицательной чистой прибыли. Если процентные расходы и амортизация останутся высокими, даже выполнение прогноза по EBITDA не приведёт к положительной прибыли. Инвестору стоит следить за динамикой чистой прибыли и долговой нагрузки в следующем отчёте.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 85,9 млрд ₽ |
| EV/EBITDA (LTM) | 4,8 |
| P/B | 0,65 |
| Чистый долг / EBITDA | 2,34 |
| ROE | -3,3% |
Итог
Сильной стороной отчёта остаётся рост выручки до 128 млрд руб. и EBITDA до 20,2 млрд руб. за девять месяцев, а также операционный денежный поток в 17,4 млрд руб., который почти покрывает EBITDA. Слабая сторона – отрицательная чистая прибыль и долговая нагрузка в 2,34 EBITDA, которые не позволяют назвать оценку в 4,78 EBITDA недооценкой. Главный вопрос для держателя сейчас: сможет ли компания выйти в положительную прибыль при сохранении текущего роста. Вердикт – нейтрально: аргументы за и против примерно уравновешивают друг друга.
Перейти к финансовой карточке компании VKCO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций