ВТБ за 3 кв. 2026: прибыль 182 млрд руб., но больше половины дали разовые доходы, а допэмиссия по 87 руб. всё ещё впереди
ВТБ – второй по размеру банк России, активы 39,1 трлн руб., контрольный пакет у государства. 30 октября 2026 года банк опубликовал отчётность по МСФО за 3 квартал и 9 месяцев. Акция стоит 57,64 руб. (Мосбиржа, 30.10.2026, 13:52 МСК), капитализация 745 млрд руб. при 12,93 млрд акций. Число акций весной почти удвоилось: государство конвертировало привилегированные акции в обыкновенные.
Вывод: нейтрально. Прибыль за квартал выросла в 1,8 раза, до 182,3 млрд руб., рентабельность капитала 24,8%. Но 122,5 млрд руб. из 231,9 млрд прибыли до налога дали переоценка ценных бумаг, валютные операции и продажа дочерних компаний. Акция стоит 0,29 балансовой стоимости, дивиденд за 2025 год (9,71 руб.) дал 16,8% к текущей цене. Но размер дивиденда за 2026 год ограничен капиталом (запас над минимумом 0,5 п.п.), а допэмиссия на 300-400 млрд руб. размоет долю акционеров примерно на четверть. Наша взвешенная оценка доходности до конца 2027 года вместе с дивидендом +20%, это около требуемой доходности при ключевой ставке 14%.
- Дивиденд за 2026 год: 9,2 руб. на акцию (16% к цене) при выплате 25% прибыли и допэмиссии на 300 млрд руб.; 18,3 руб. при выплате 50% по дивполитике (расчёт авторов).
- Чистая прибыль 182,3 млрд руб. (+82%), но ядро – процентные и комиссионные доходы за вычетом расходов и резервов – дало 109,4 млрд до налога (расчёт авторов).
- Чистые процентные доходы +81,5%, до 219,8 млрд руб.: маржа выросла с 1,5% до 2,7% на снижении стоимости фондирования.
- Корпоративные кредиты за 9 месяцев +11%, розничные -5%; стоимость риска 1,0%, просрочка 90+ дней 3,6%.
- Норматив Н20.0 – 10,5% при минимуме с надбавками 10,0%: дивиденд в 25% прибыли стоит 0,6 п.п., допэмиссия на 300 млрд добавит около 1,2 п.п.
- Прогноз 600 млрд руб. за год подтверждён; для него 4 квартал должен дать 192,5 млрд, больше, чем 3-й с разовыми доходами.
Прибыль 182 млрд руб.: ядро дало 109 млрд до налога, остальное – переоценка бумаг, валюта и продажа дочек
| Показатель, млрд руб. | 3 кв. 2026 | 3 кв. 2025 | Изменение | 9 мес. 2026 | Изменение |
|---|---|---|---|---|---|
| Чистые процентные доходы | 219,8 | 121,1 | +81,5% | 625,4 | +133,4% |
| Чистые комиссионные доходы | 102,4 | 80,6 | +27,0% | 278,2 | +23,0% |
| Прочие операционные доходы | 122,5 | 29,3 | +318% | 230,8 | -29,2% |
| Резервы под обесценение | -65,2 | -11,4 | в 5,7 раза | -188,5 | +55,5% |
| Расходы на персонал и администрацию | -147,6 | -134,1 | +10,1% | -433,5 | +13,7% |
| Прибыль до налога | 231,9 | 85,5 | +171% | 512,4 | +61,3% |
| Чистая прибыль | 182,3 | 100,0 | +82,3% | 407,5 | +7,0% |
| Прибыль на акцию, руб. | 13,4 | 16,3 | -17,8% | 36,5 | -42,8% |
| Рентабельность капитала (ROE) | 24,8% | 14,5% | +10,3 п.п. | 19,1% | +0,5 п.п. |
Для банка нет понятий "выручка" и "EBITDA". Ядро прибыли мы считаем как чистые процентные и комиссионные доходы за вычетом операционных расходов и резервов. В 3 квартале это 219,8 + 102,4 - 147,6 - 65,2 = 109,4 млрд руб. до налога (расчёт авторов). Ядро растёт третий квартал подряд: 77,8 млрд в 1 квартале, 94,4 млрд во 2-м.
Остальные 122,5 млрд руб. прибыли до налога – прочие доходы. Из отчёта о прибылях и убытках видно, из чего они состоят:
- 68,2 млрд руб. – доход по ценным бумагам и производным, переоцениваемым по справедливой стоимости (год назад 13,3 млрд);
- 36,3 млрд руб. – операции с валютой и драгметаллами (год назад 17,3 млрд);
- 24,6 млрд руб. – доход от продажи дочерних и ассоциированных компаний (год назад 4,8 млрд). Какие компании проданы, банк в отчётности не раскрывает.
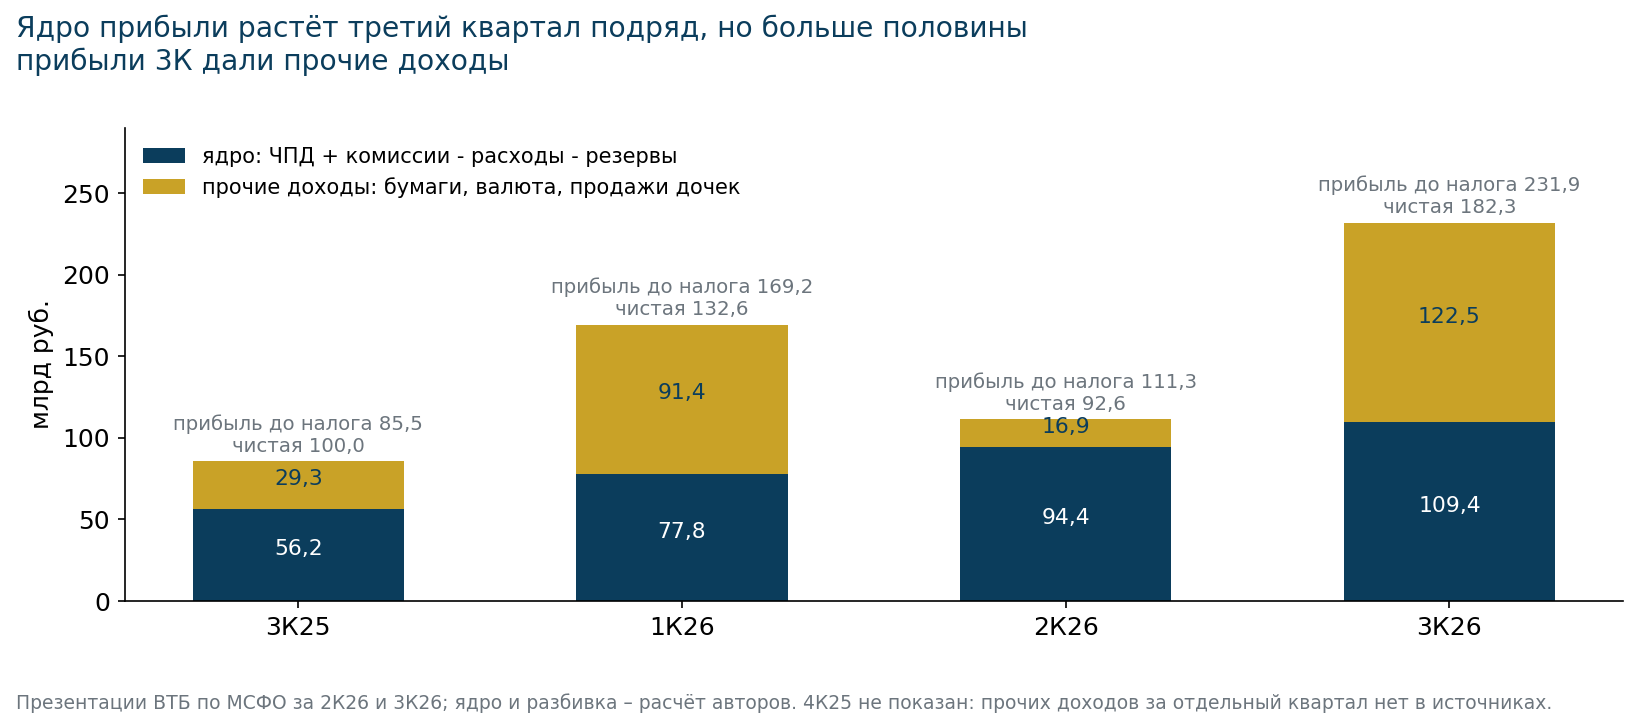
Прочие доходы у ВТБ скачут от квартала к кварталу: 91,4 млрд руб. в 1 квартале, 16,9 млрд во 2-м и 122,5 млрд в 3-м. Поэтому ROE 24,8% за квартал не стоит переносить на год: за 9 месяцев он 19,1%.
Прибыль на акцию за квартал снизилась на 17,8%, до 13,4 руб., хотя прибыль выросла на 82%. Весной государство конвертировало привилегированные акции в 6,3 млрд обыкновенных, и число акций в обращении выросло с 5,4 до 12,8 млрд. Раньше часть прибыли приходилась на привилегированные акции через дивиденды по ним. Теперь вся прибыль делится на обыкновенные акции, но и самих акций стало вдвое больше.
Процентная маржа почти удвоилась за год, но до прогноза 3% не дотягивает
Чистые процентные доходы выросли на 81,5%, до 219,8 млрд руб. Причина в снижении ставок. Процентные расходы упали на 20,1% год к году, до 892,1 млрд руб.: стоимость обязательств снизилась с 14,4% до 10,6%. Процентные доходы снизились меньше, на 10,1%: доходность активов упала с 15,3% до 13,5%. Чистая процентная маржа (разница между доходностью активов и стоимостью фондирования к активам) выросла с 1,5% до 2,7%.
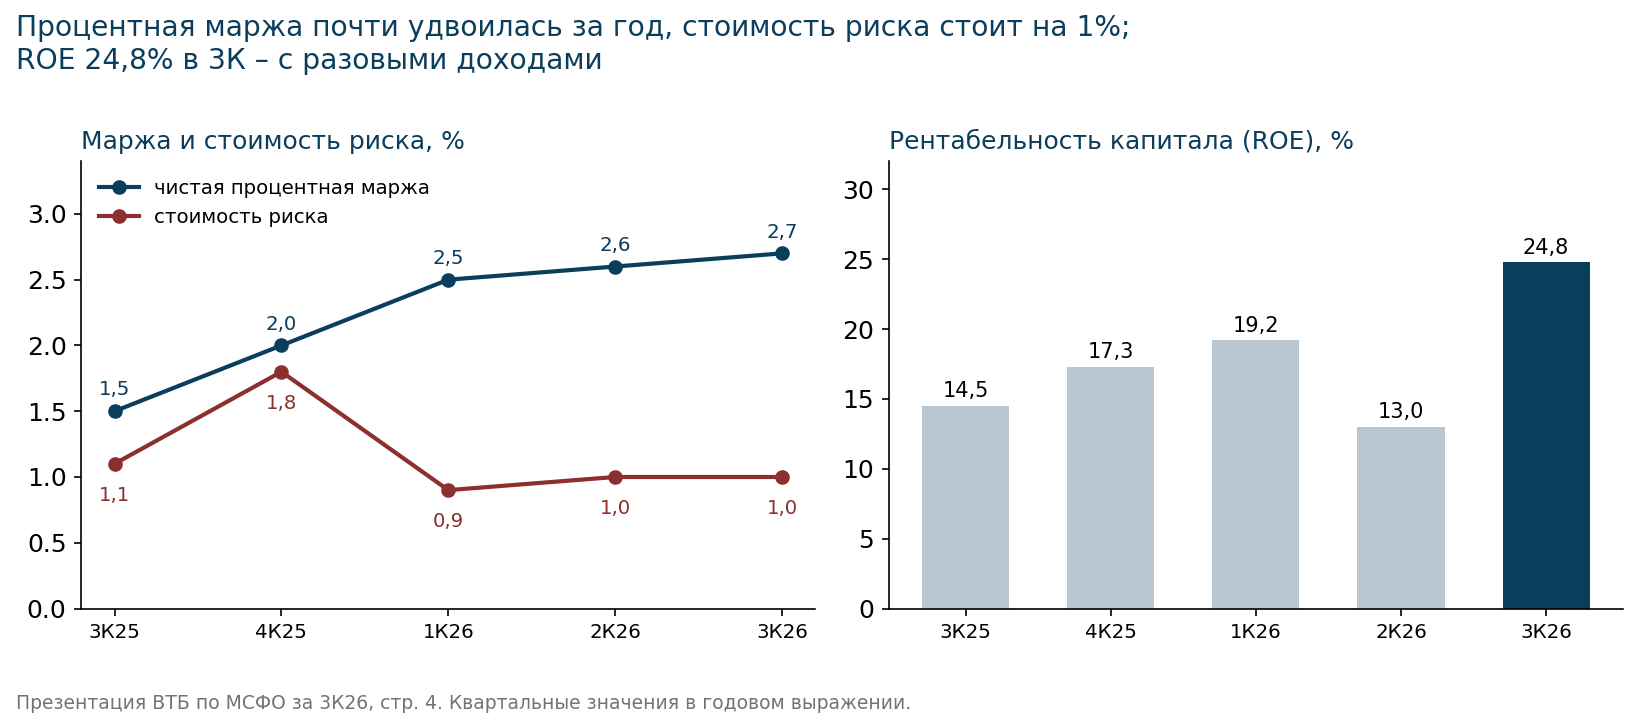
Банк прогнозирует маржу за 2026 год около 3%. За 9 месяцев она 2,6%, в 3 квартале 2,7%. Чтобы выйти на 3% за год, маржа 4 квартала должна быть около 4% (расчёт авторов). Банк в июле не менял этот ориентир. Мы ждём по итогам года 2,7%.
Комиссионные доходы выросли на 27%, до 102,4 млрд руб. За 9 месяцев рост 23% при прогнозе около 20%. Почти три четверти комиссий дают расчётные и кассовые операции.
Кредиты: компании +11%, розница -5%, стоимость риска 1%
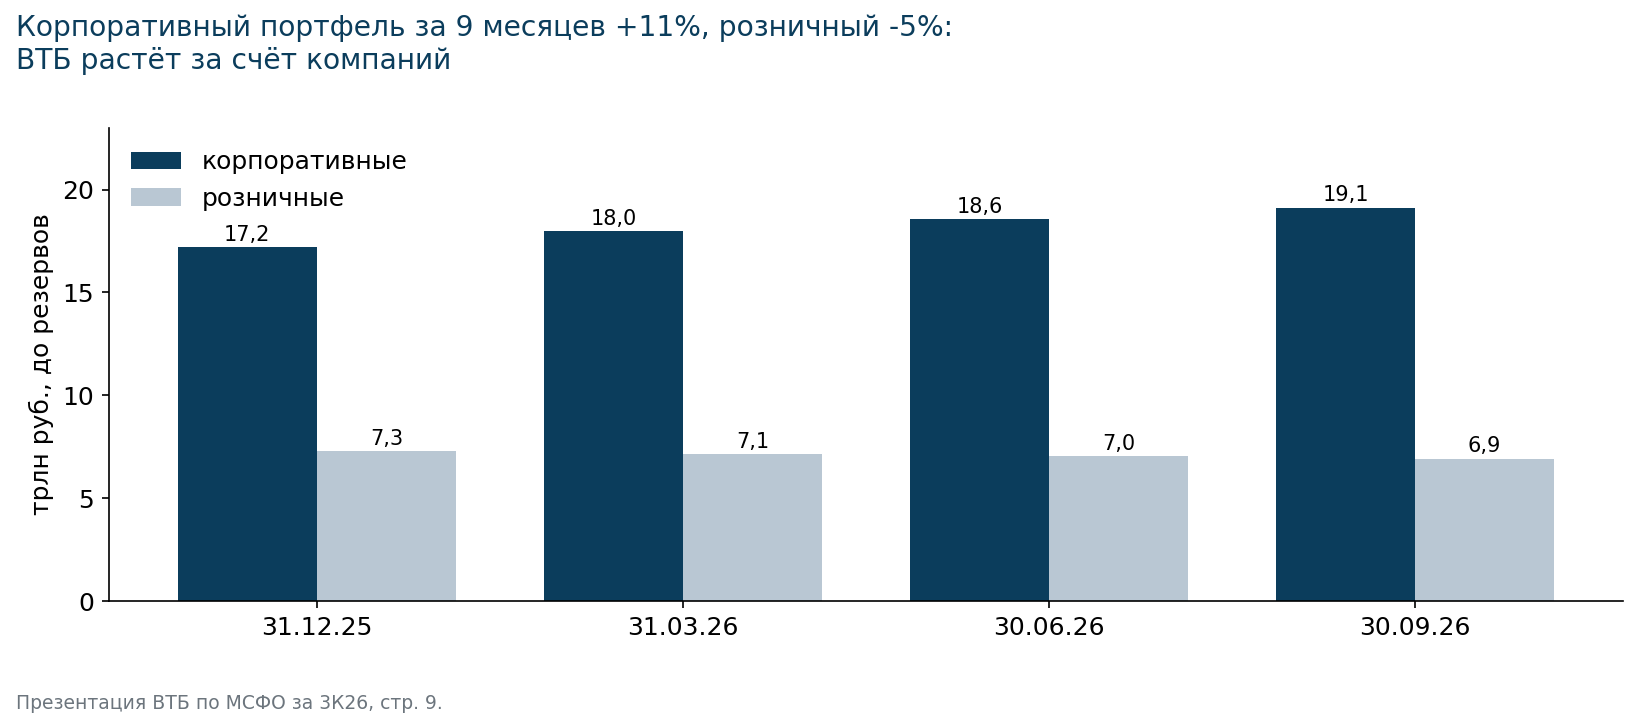
Кредитный портфель до резервов за 9 месяцев вырос на 6,3%, до 26,0 трлн руб. Рост дали компании: корпоративный портфель +11,2%, до 19,1 трлн. Больше всего выросли кредиты строительству (+17%), нефти и газу (+15%) и металлургии (+12%). Розничный портфель сократился на 5%, до 6,9 трлн руб.: потребительские кредиты и кредитные карты -10%, ипотека -3%.
Стоимость риска в 3 квартале составила 1,0% от кредитов, как и во 2-м: 0,6% по компаниям и 2,0% по рознице. Доля кредитов с просрочкой больше 90 дней выросла с 3,5% до 3,6%. За 9 месяцев проблемные корпоративные кредиты выросли на 12%, розничные на 2%. Резервы покрывают проблемные кредиты в 1,51 раза. Прогноз банка на год (около 1,1%) пока выполняется.
Средства клиентов за 9 месяцев выросли на 1,7%, до 28,4 трлн руб.: компании +4,3%, физлица -0,8%. Кредиты растут быстрее депозитов. В марте и июне ВТБ продал ранее выпущенные облигации, обеспеченные собственными кредитами (секьюритизация): на 30 сентября их стоимость 259,6 млрд руб. По данным банка, это добавило 0,3 п.п. к нормативу достаточности капитала.
Капитал: запас над минимумом 0,5 п.п., и это главное ограничение для дивидендов
Норматив достаточности капитала группы Н20.0 на 1 октября составил 10,5%. Минимум с учётом надбавок 10,0%, прогноз банка на конец года не ниже 10,5%. За 9 месяцев норматив вырос с 9,8% на 1,5 п.п. за счёт прибыли, дивиденд за 2025 год снял 0,5 п.п. Базовый капитал Н1.1 равен 5,8% при минимуме 4,5%. При 5,125% срабатывает условие списания субординированных облигаций, до него 0,7 п.п.
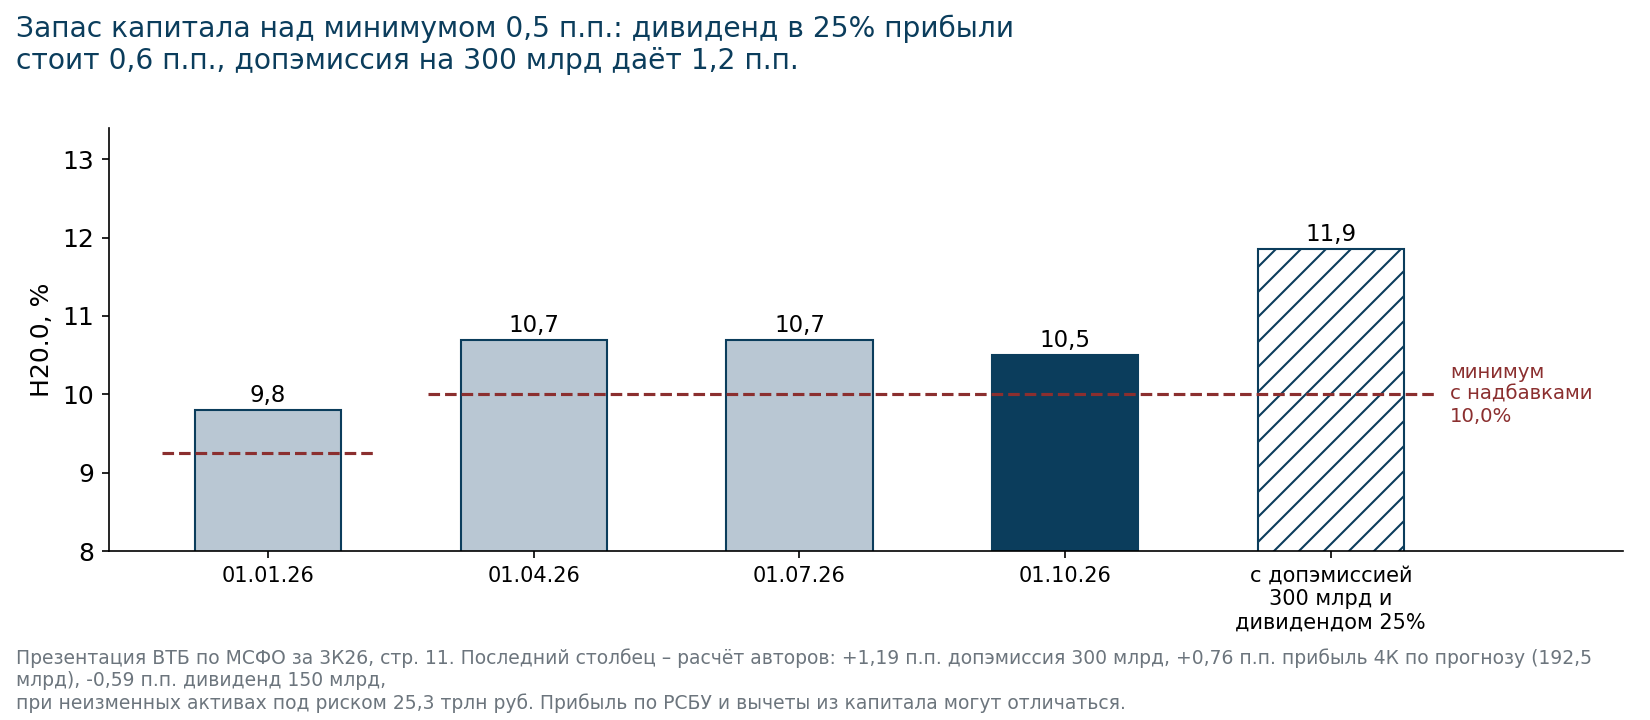
Активы под риском составляют 25,3 трлн руб., так что 0,1 п.п. норматива соответствует 25 млрд руб. капитала (расчёт авторов). Дивиденд в 25% прибыли 2026 года (150 млрд руб.) стоит около 0,6 п.п., дивиденд в 50% – 1,2 п.п. Прибыль 4 квартала по прогнозу добавит около 0,75 п.п., допэмиссия на 300 млрд руб. – около 1,2 п.п. Без допэмиссии выплата 50% прибыли опустила бы норматив почти до минимума. Поэтому дивиденд за 2026 год зависит от того, состоится ли допэмиссия.
Прогноз 600 млрд руб. требует 192,5 млрд в 4 квартале
| Прогноз ВТБ на 2026 год (июль, подтверждён в октябре) | Прогноз | 9 мес. 2026 |
|---|---|---|
| Чистая прибыль | около 600 млрд руб. | 407,5 млрд руб. |
| Рентабельность капитала | около 20% | 19,1% |
| Рост кредитов | 5% (компании +10%, физлица снижение больше 5%) | +6,3% (+11,2% и -5,0%) |
| Чистая процентная маржа | около 3% | 2,6% |
| Стоимость риска | около 1,1% | 1,0% |
| Рост комиссионных доходов | около 20% | +23% |
| Расходы/доходы | меньше 40% | 38,2% |
| Н20.0 на конец года | не ниже 10,5% | 10,5% |
По словам первого заместителя председателя правления ВТБ Дмитрия Пьянова (Интерфакс, 30.10.2026), прогноз в 600 млрд руб. подтверждён, а прибыль 2027 года будет не ниже. Для 600 млрд 4 квартал должен дать 600 - 407,5 = 192,5 млрд руб. Это больше, чем 182,3 млрд в 3 квартале, где 122,5 млрд руб. прибыли до налога пришли из прочих доходов. Если ядро в 4 квартале останется на уровне 3-го (109,4 млрд руб.), а налог составит 21%, прочие доходы должны дать около 134 млрд руб. (расчёт авторов). При снижении ставок облигации дорожают, и это возможно. Но прогноз держится на рыночных доходах, которые банк не контролирует.
Дивиденд: 9,71 руб. за 2025 год, за 2026-й – от 8,6 до 23 руб.
По дивидендной политике ВТБ платит 50% прибыли по МСФО. За 2025 год банк выплатил 25%: 9,71 руб. на акцию, всего 125,5 млрд руб. К текущей цене это 16,8%, выше ключевой ставки 14%. Решения по дивиденду за 2026 год нет, выплата будет летом 2027 года.
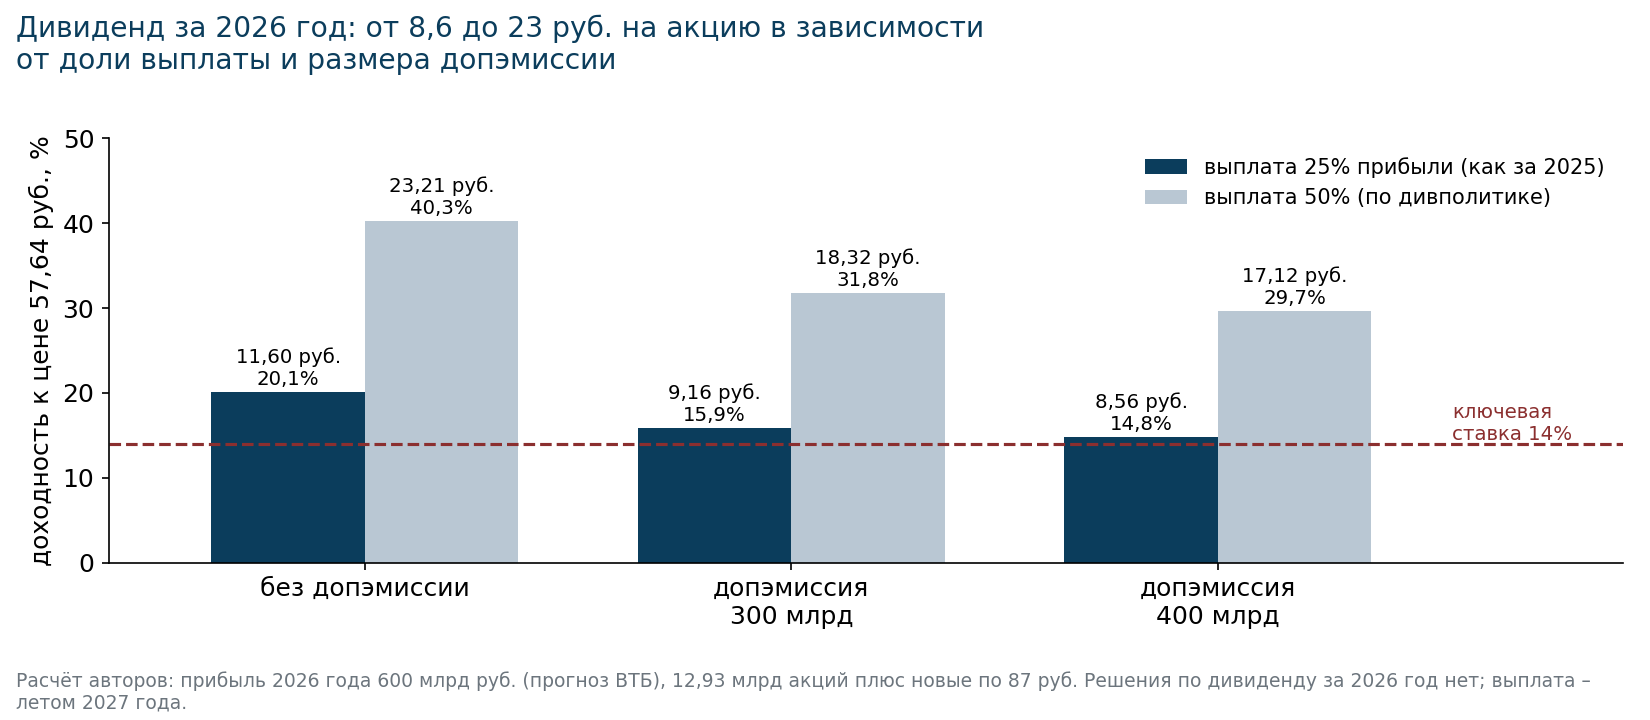
Мы считаем дивиденд за 2026 год от прогнозной прибыли 600 млрд руб. При выплате 25%, как за 2025 год, и допэмиссии на 300 млрд руб. это 9,2 руб. на акцию, или 15,9% к цене. Если допэмиссия будет 400 млрд, то 8,6 руб. (14,8%). Выплата 50% по дивполитике дала бы 17,1-18,3 руб. при допэмиссии и 23,2 руб. без неё. Но без допэмиссии на 50% не хватит капитала. В базовом варианте закладываем 25% и допэмиссию на 300 млрд, то есть 9,2 руб. (предположение авторов).
Допэмиссия по 87 руб.: на 51% выше рынка, но в 2,3 раза ниже балансовой стоимости
30 июня акционеры одобрили допэмиссию до 6,3 млрд акций (около 49% от текущего числа) по 87 руб. Деньги нужны на сделку с RWB, владельцем Wildberries: ВТБ покупает 5% WB-банка с возможностью увеличить долю. Размещение переносили с августа на сентябрь, потом на октябрь. 30 октября Пьянов сказал, что договор "активно финализируют", объём – 300-400 млрд руб., ближе к нижней границе, и доля государства останется выше 50% (ПРАЙМ, 30.10.2026). Кто купит акции на 51% дороже рынка, банк не раскрывает.
Для текущих акционеров эффект двойной. Цена размещения выше рыночной, а значит, новые деньги приходят дороже, чем стоит акция сейчас. Но она в 2,3 раза ниже балансовой стоимости на акцию (201 руб. на 30 сентября, расчёт авторов). Допэмиссия на 300 млрд руб. – это 3,45 млрд новых акций (+27%). Балансовая стоимость на акцию снизится до 177 руб. (-12%), прибыль 2026 года на акцию – с 42,7 до 33,7 руб. (расчёт авторов, без учёта дохода на новые деньги).
Оценка: 0,29 капитала и 1,35 годовой прибыли – дёшево, но дисконт объясним
Собственный капитал акционеров на 30 сентября составил 2 960,7 млрд руб. Без бессрочных облигаций (377,0 млрд) на обыкновенные акции приходится 2 583,7 млрд, или 201 руб. на акцию. При цене 57,64 руб. акция стоит 0,29 балансовой стоимости. Прибыль 2026 года на обыкновенные акции при прогнозе 600 млрд составит 549 млрд руб. за вычетом долей меньшинства и выплат по бессрочным облигациям, или 42,7 руб. на акцию: P/E 1,35 (расчёт авторов).
Банк с рентабельностью 18% при требуемой доходности 22% и росте 5% в год стоил бы (18 - 5) / (22 - 5) = 0,76 капитала (расчёт авторов). Рынок даёт втрое меньше по трём причинам: допэмиссии ниже балансовой стоимости (уже вторая за два года: в 2025 году банк размещал акции по 67 руб.), выплата 25% прибыли вместо 50% по политике и капитал на минимуме. Пока эти причины не уйдут, акционер ВТБ получает в основном дивиденд, а не рост балансовой стоимости на акцию.
С начала года акция подешевела на 20,2%, индекс Мосбиржи – на 9,4%. С отчёта за 2 квартал (28 июля) ВТБ вырос на 1,7%, индекс – на 14,4%. В 2026 году бумага стоила от 50,08 руб. (17 сентября) до 98,10 руб. (20 апреля).
Сценарии до конца 2027 года, с учётом дивиденда за 2026 год (предположения авторов):
- Пессимистичный (30%): допэмиссия 400 млрд руб., прибыль 2027 года на обыкновенные акции 450 млрд, выплата 25%, P/B 0,22. Доходность -9%.
- Базовый (50%): допэмиссия 300 млрд, прибыль 550 млрд, выплата 25%, P/B 0,29 как сейчас. Цена 61,6 руб. плюс дивиденд 9,2 руб., доходность +23%.
- Оптимистичный (20%): допэмиссия 300 млрд, прибыль 600 млрд, выплата 50%, P/B 0,35. Доходность +57%.
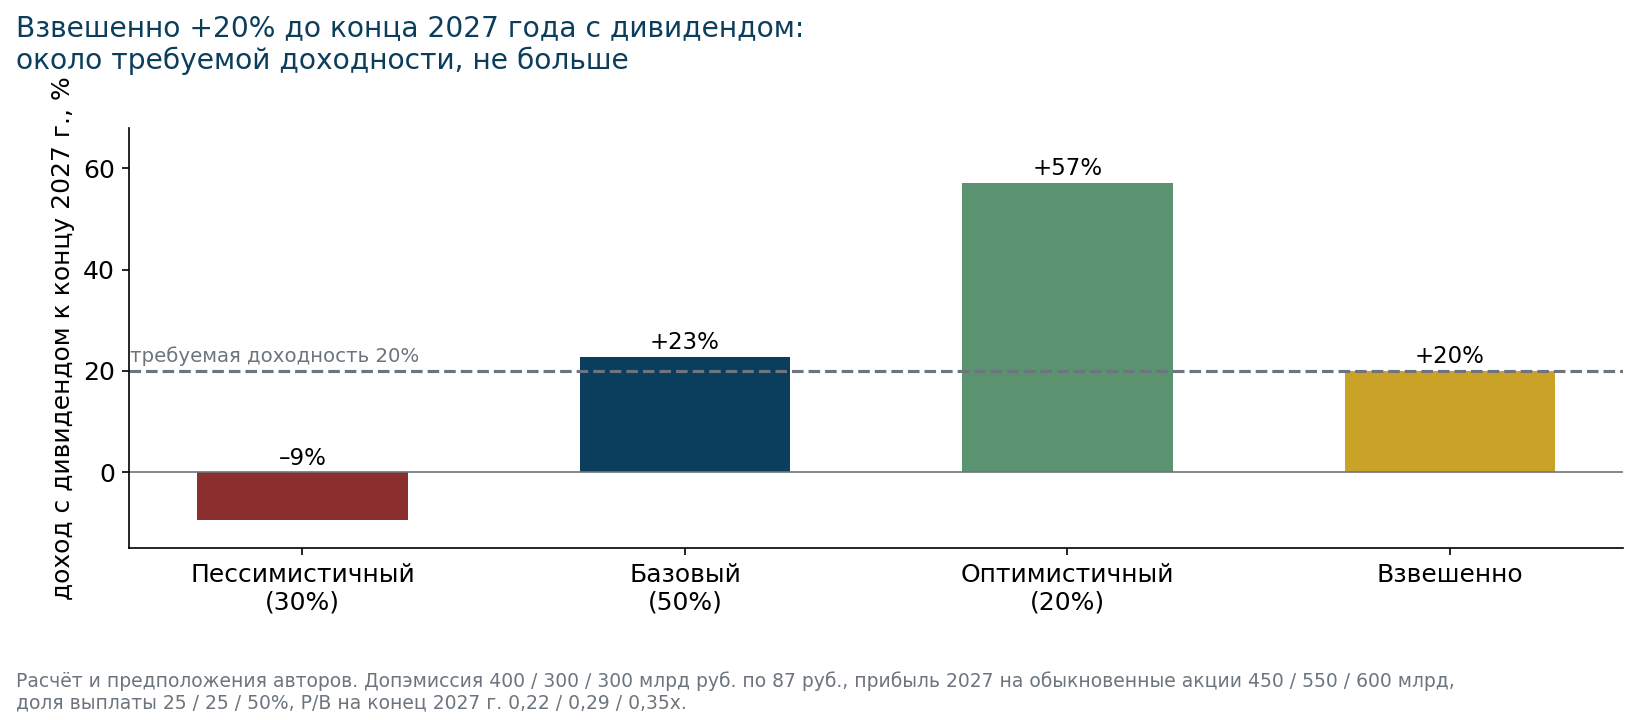
Взвешенная доходность составляет +20% за 14 месяцев. При ключевой ставке 14% от акции госбанка с риском размытия разумно требовать 20% годовых и выше (предположение авторов). Запас есть только в оптимистичном сценарии, где банк возвращается к выплате 50% прибыли.
Риски: разовые доходы, капитал, размытие, качество кредитов
- Качество прибыли. Прогноз 600 млрд руб. держится на прочих доходах 4 квартала около 134 млрд руб. Если облигации не подорожают, год может закончиться ниже прогноза.
- Капитал. 0,5 п.п. запаса над минимумом. Любой рост активов под риском или новые вычеты из капитала бьют по дивиденду.
- Размытие. Допэмиссия до 6,3 млрд акций одобрена. Объём больше 400 млрд руб. или новая допэмиссия ниже балансовой стоимости снизят доходность на акцию.
- Качество кредитов. Проблемные корпоративные кредиты за 9 месяцев +12%, розничный портфель сокращается, стоимость риска в рознице 2,0%.
- Ставка. Маржа выросла на снижении стоимости фондирования. Если ставку снова поднимут, маржа и переоценка облигаций пойдут обратно.
Итог
Операционно ВТБ восстановился: процентная маржа почти удвоилась за год, ядро прибыли растёт, расходы под контролем, стоимость риска стабильна. Но 3 квартал выглядит сильнее, чем есть: больше половины прибыли до налога дали рыночные и разовые доходы. Для акционеров решающими остаются допэмиссия и доля выплаты дивидендов, а не прибыль банка. Оценка в 0,29 капитала и 16% дивидендной доходности уже учитывает выплату 25% прибыли и размытие. Поэтому оцениваем акцию нейтрально. Взгляд улучшат три события: размещение допэмиссии не больше 300 млрд руб., Н20.0 выше 11% на начало 2027 года и решение платить больше 25% прибыли. Следующая проверка придёт с отчётом за 2026 год в феврале 2027 года, тогда же банк назовёт прогноз на 2027-й.
Источники
- ВТБ, презентация "Финансовые результаты Группы ВТБ, 3 кв. и 9 мес. 2026", 30.10.2026 (vtb.ru).
- ВТБ, обобщённая промежуточная консолидированная финансовая отчётность по МСФО на 30 сентября 2026 года (vtb.ru).
- ВТБ, презентация результатов за 2 кв. 2026 года, 28.07.2026.
- Интерфакс, "ВТБ подтвердил прогноз по росту чистой прибыли в 2026 году до 600 млрд рублей", 30.10.2026.
- ПРАЙМ, "ВТБ и RWB финализируют сделку по WB-банку", 30.10.2026.
- Коммерсантъ, решения годового собрания ВТБ о дивидендах за 2025 год и допэмиссии, июнь 2026 года.
- Цены акций и индекса – Мосбиржа.
Перейти к финансовой карточке компании VTBR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций