X5: держим ради дивиденда около 300 руб. на год вперёд, хотя к текущей цене он уже ниже ключевой ставки
Содержание
X5 (X5) – 7,0% капитала российской стратегии. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Позицию собрали 9-16 октября 2026 года по 2 003-2 146 руб., средняя цена 2 055 руб. Весной 2026 года бумага уже была в портфеле, ту позицию закрыли в апреле по 2 360-2 430 руб. На закрытии 5 ноября акция стоила 2 375 руб. Ожидаемая дивидендная доходность на 12 месяцев вперёд составляет 12,8% при ключевой ставке 14%.
Коротко: X5 заплатит около 300 руб. на акцию за следующие 12 месяцев, и 204 руб. из них совет директоров рекомендовал 6 ноября. Мы покупали под доходность 14,6% к цене входа. После роста акции на 16% та же выплата даёт 12,8%, это чуть ниже ключевой ставки. Держим, потому что бизнес снова ускорился, акция стоит около 3 годовых EBITDA, а дивиденд за 9 месяцев совпал с нашим расчётом. Но и запас в бумаге стал меньше, поэтому наш свежий разбор оценивает её нейтрально.
Что за компания
X5 – крупнейший продуктовый ритейлер России. У компании почти 31 тыс. магазинов: магазины "у дома" "Пятёрочка", супермаркеты "Перекрёсток" и жёсткие дискаунтеры "Чижик". "Пятёрочка" даёт 79% розничной выручки, "Чижик" – почти 11% и растёт быстрее всех. Выручка за 9 месяцев 2026 года составила 3 791,5 млрд руб.
С января 2025 года акции головной компании, ПАО "Корпоративный центр ИКС 5", торгуются на Мосбирже. В обращении 245,1 млн акций, капитализация при цене 2 375 руб. – около 582 млрд руб.
На чём держится бизнес
Продуктовая розница зарабатывает на обороте, а не на наценке. Рентабельность X5 по EBITDA держится около 6% выручки. EBITDA здесь и дальше считаем до МСФО 16, то есть уже после арендных платежей за магазины. Так компания сама показывает показатели для расчёта дивиденда.
Выручку двигают два фактора: сопоставимые продажи (LFL, продажи магазинов, которые работают больше года) и новые площади. LFL у X5 почти повторяет продовольственную инфляцию. На 46 кварталах с 2015 года корреляция между ними 0,77, каждый процентный пункт продуктовой инфляции добавлял к LFL около 0,7 п.п.
Главная статья расходов, которая давит на маржу, – зарплаты. Безработица в стране около 2%, и компания поднимает оплату линейного персонала быстрее рынка. Вторая – проценты. За 2026 год X5 потратила денежную подушку на дивиденды и теперь платит проценты по долгу вместо того, чтобы получать их по депозитам.
Последние результаты: 3 квартал 2026 года
- Выручка – 1 311,0 млрд руб., +13,0% год к году после +9,9% во 2 квартале.
- Сопоставимые продажи +7,4%: средний чек +4,9%, число покупок +2,3%. Продовольственная инфляция в квартале, по данным Росстата, – 4,8%.
- EBITDA – 86,9 млрд руб., +21,1%, рентабельность 6,6% против 6,2%.
- Чистая прибыль до МСФО 16 – 29,3 млрд руб., всего +3,8%: прирост EBITDA съели амортизация, проценты и налог.
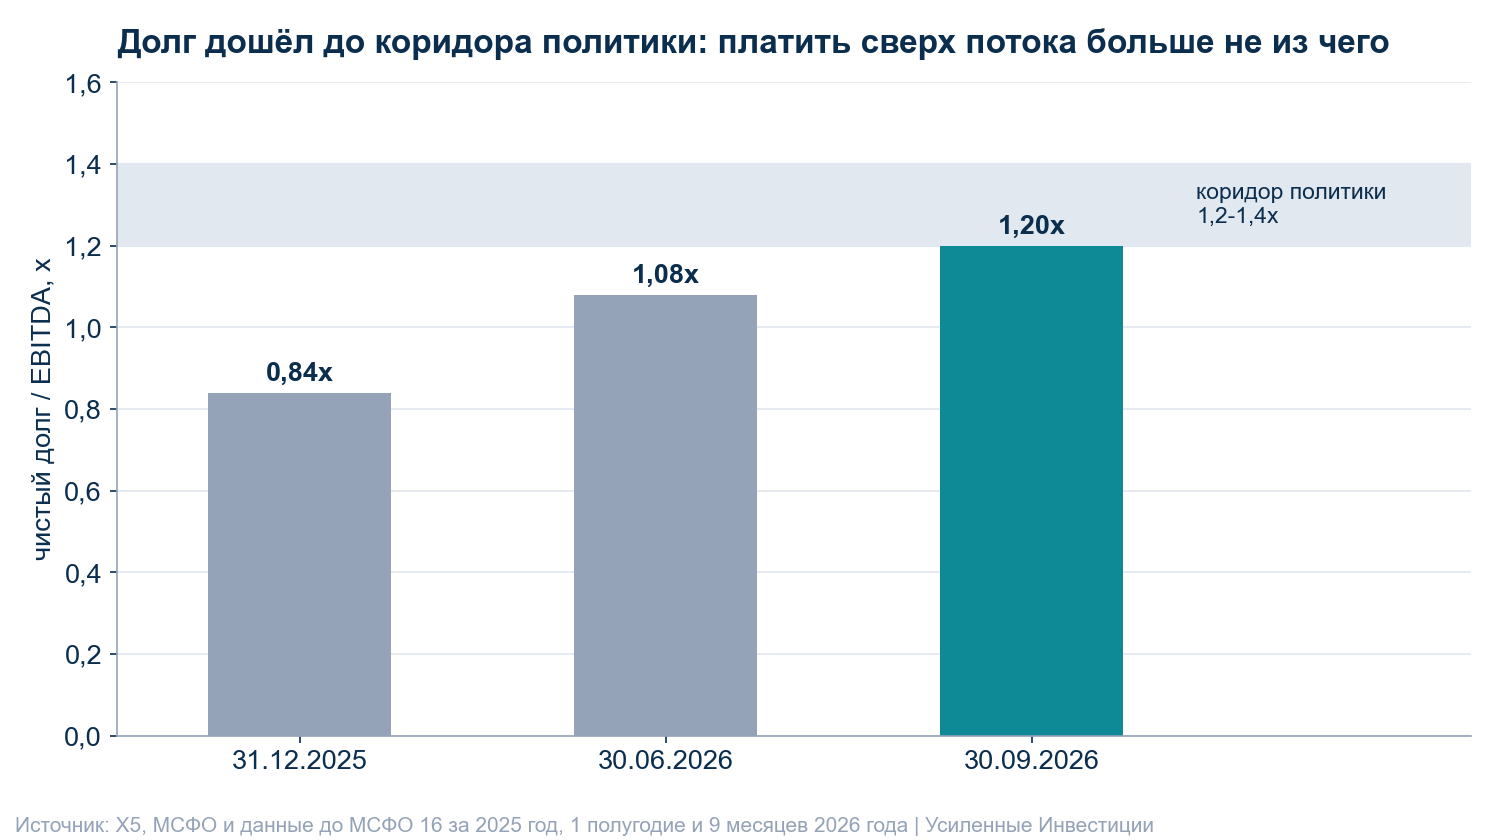
- Свободный денежный поток за 9 месяцев – 18,3 млрд руб., дивидендов за то же время выплачено 148,5 млрд. Чистый долг вырос до 361,1 млрд руб., это 1,20 годовой EBITDA.
- Прогноз выручки на 2026 год компания снизила до роста около 12% с прежнего диапазона 12-16%.
Подробный разбор отчёта: https://frontier.eninvs.com/region/ru/article/x5-q32026
Почему держим
Дивиденд за 9 месяцев – 204 руб., почти ровно наша оценка в 200 руб. Совет директоров рекомендовал выплату 6 ноября, после даты данных. Собрание акционеров голосует до 30 ноября, список акционеров на получение дивиденда фиксируют 11 декабря, номинальным держателям деньги придут до 25 декабря. К цене 2 375 руб. одна эта выплата даёт 8,6%. По нашей оценке, такая сумма соответствует долгу в середине коридора дивидендной политики. Значит, следующие выплаты можно считать по той же формуле.
Мы покупали под доходность выше ключевой ставки. Около 300 руб. на 12 месяцев к средней цене покупки 2 055 руб. дают 14,6%. На тот момент акция стоила на 45% ниже пика, а выплата уже была заработана.
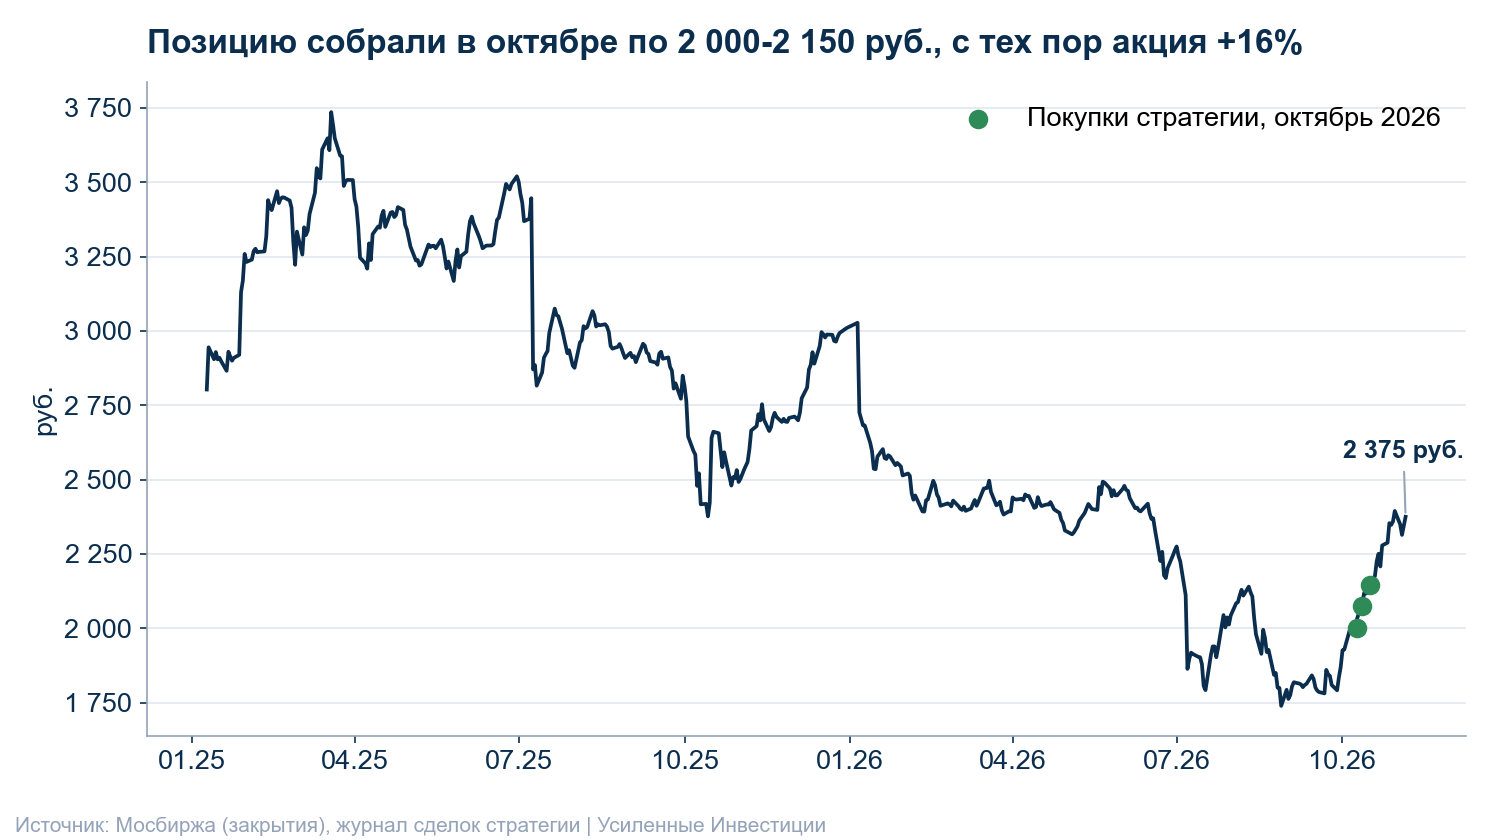
Бизнес снова ускоряется: выручка +13%, EBITDA +21%. После слабого 2 квартала вернулся рост трафика, а продуктовые цены в сентябре пошли вверх быстрее. Для X5 это прямой рост сопоставимых продаж.
Акция стоит 3,1 годовой EBITDA и 7,1 годовой прибыли. Это стоимость бизнеса вместе с долгом к EBITDA за 12 месяцев и капитализация к чистой прибыли до МСФО 16. На наш прогноз прибыли 2027 года, около 93 млрд руб., P/E – 6,3. Для компании, которая растёт на 9-13% в год, это дёшево.
Дивиденды: сколько ждём
Дивидендная политика X5 привязывает выплату к свободному денежному потоку и к долгу. На конец года чистый долг должен быть от 1,2 до 1,4 годовой EBITDA. Платит компания дважды в год: за 9 месяцев с отсечкой в декабре-январе и по итогам года летом.
За 2025 год акционеры получили 613 руб.: 368 руб. в январе 2026 года и 245 руб. в июле. Это 25,8% к нынешней цене, но такую доходность больше нельзя считать ориентиром. Выплаты 2026 года почти целиком профинансированы долгом. За 9 месяцев компания заплатила 148,5 млрд руб. дивидендов при свободном потоке 18,3 млрд, и долг дошёл до нижней границы коридора.
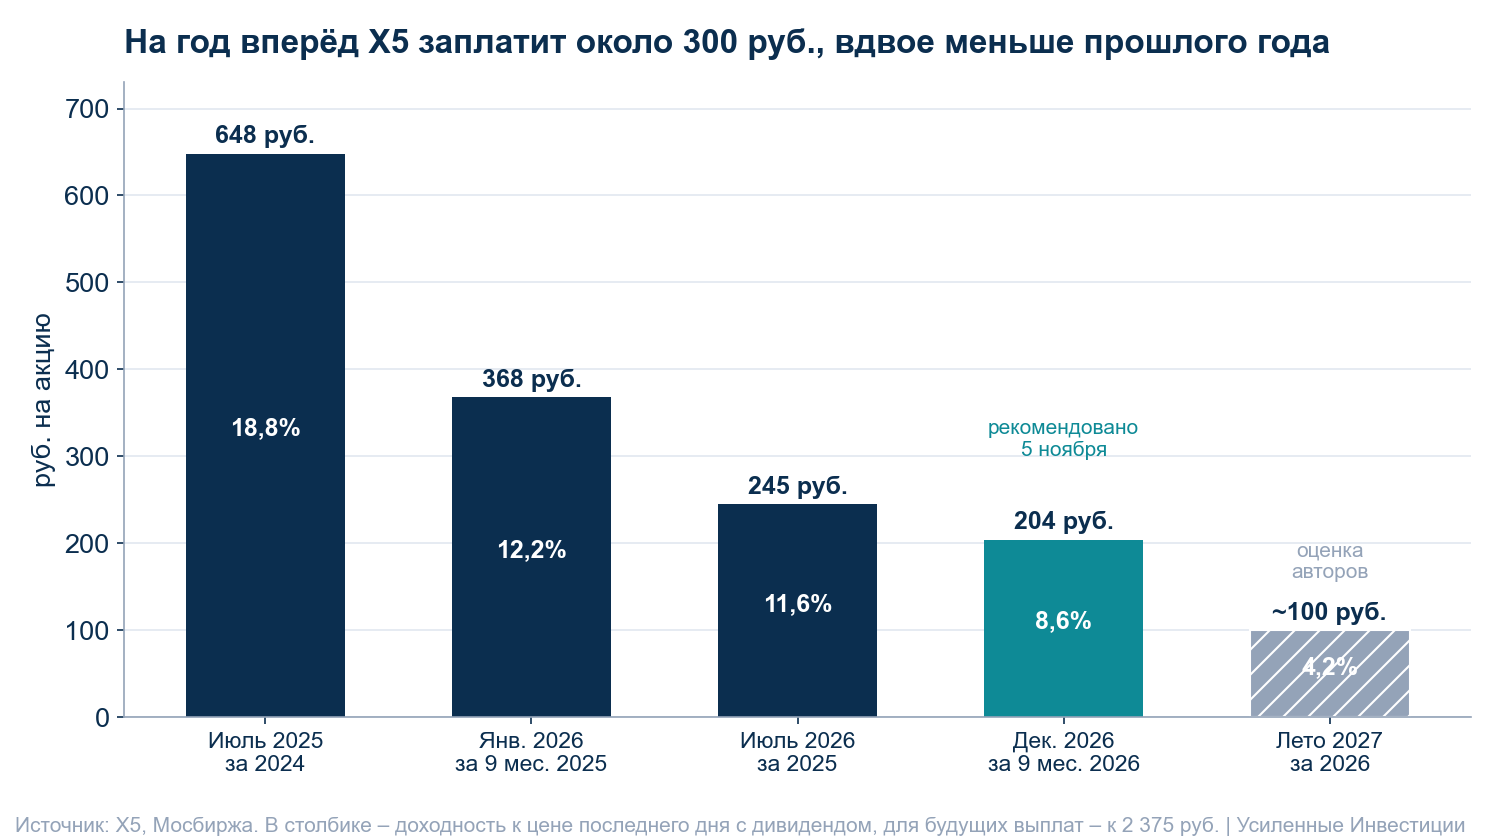
На 12 месяцев вперёд мы ждём около 300 руб. Это 204 руб. за 9 месяцев 2026 года, которые совет рекомендовал 6 ноября, и около 100 руб. финального дивиденда за 2026 год летом 2027 года. Вторую цифру мы считаем от потолка политики: к середине 2027 года чистый долг около 420 млрд руб., EBITDA за 12 месяцев около 317 млрд, и до 1,4 годовой EBITDA остаётся около 24 млрд руб., или около 100 руб. на акцию (расчёт авторов). Итого 304 руб., или 12,8% к цене 2 375 руб. при ключевой ставке 14%.
Выплата выше 100 руб. летом возможна, только если поток 4 квартала и 1 квартала 2027 года окажется заметно сильнее нашего прогноза. В 2025 году совет рекомендовал на 39% больше консенсуса аналитиков, но тогда у компании ещё были свободные деньги. Сейчас их нет.
Модель портала даёт +60%, наш разбор – нейтрально
Модель портала даёт X5 потенциал +60%. Для ритейлеров она считает не рост цены к справедливому мультипликатору, а стоимость, которую компания создаёт за год, делённую на капитализацию. Это две части. Первая – прирост EBITDA последнего квартала год к году, пересчитанный на год и умноженный на целевой мультипликатор. В 3 квартале EBITDA выросла на 15,2 млрд руб., в пересчёте на год это 53,5 млрд. Целевой мультипликатор – среднее между текущими 3,1 и нормой модели 6,5, то есть 4,8. Получается 256 млрд руб., или 44% капитализации. Вторая часть – свободный денежный поток за 12 месяцев, 94 млрд руб. в базе модели, ещё 16%. Вместе 60%. Этот поток считается по изменению долга до арендных платежей. Целевой цены модель для X5 не пишет.
Наш разбор от 29 октября оценивает акцию нейтрально, и расходимся мы с моделью в трёх местах. Модель переносит рост одного сильного квартала на весь год и оценивает его по мультипликатору 4,8, хотя рынок платит за X5 3,1. Свободный поток в модели – 94 млрд руб. за 12 месяцев, а наш прогноз на 2026 год после арендных платежей – около 34 млрд, примерно в 2,8 раза меньше. Если подставить наш прогноз в ту же формулу, потенциал модели снизится с +60% до +50%: почти весь он держится на первой части, на переносе одного квартала на год. И модель не учитывает, что долг упёрся в коридор политики, поэтому созданная стоимость не дойдёт до акционера дивидендом в ближайший год.
Наш расчёт цены через год (расчёт авторов) даёт широкий коридор. Если рынок будет требовать от X5 доходность на уровне ключевой ставки, 14% от выплаты около 300 руб., справедливая цена около 2 150 руб., на 10% ниже текущей. Если рынок сохранит нынешние 7,1 годовой прибыли и прибыль 2027 года выйдет около 93 млрд руб., цена около 2 690 руб., на 13% выше. Отсюда нейтральная оценка.
Держим, потому что покупали ниже, дивиденд за 9 месяцев уже рекомендован и даст 8,6% к текущей цене в декабре, а бизнес ускоряется. Если ключевая ставка снизится, 12-13% дивидендной доходности окажутся выше безрисковой, и цена получит поддержку. Если не снизится, запаса в бумаге почти нет.
Риски, которые мы видим
Свободный поток почти не покрывает выплаты. По нашему прогнозу свободный поток 2026 года – около 34 млрд руб., 2027 года – около 13 млрд. Расширение сети и проценты съедают почти весь операционный поток. Пока так, финальный дивиденд за 2026 год может оказаться и ниже 100 руб.
Зарплаты растут быстрее выручки. В 3 квартале расходы на персонал прибавили 0,57 п.п. выручки. Компенсировал их только рост валовой маржи. Причин для разворота при безработице около 2% мы не видим.
Долг дорожает. Финансовые расходы 3 квартала равны 12,6% годовых от среднего долга. Каждые 100 млрд руб. нового долга стоят 12-13 млрд руб. в год до налога, около 4% годовой EBITDA.
Компания снизила прогноз. Чтобы выручка за год выросла на 12%, в 4 квартале нужен рост на 13,7%. Промах по выручке ударит и по EBITDA, и по дивидендной базе.
Чего ждём и когда пересмотрим идею
Ближайшие события – собрание акционеров по дивиденду 204 руб. (голосование до 30 ноября), отсечка 11 декабря, последний день покупки с дивидендом 10 декабря, выплата номинальным держателям до 25 декабря. Операционные результаты за 4 квартал ждём в январе, годовую отчётность по МСФО – в конце марта 2027 года: в 2026 году она вышла 20 марта. В ней смотрим на три вещи:
- свободный поток 4 квартала: идея держится, если он не ниже нашего прогноза около 15,6 млрд руб.;
- чистый долг к EBITDA на конец 2026 года: около 1,3 с учётом декабрьской выплаты – норма, выше 1,4 закроет финальный дивиденд;
- сопоставимые продажи против продуктовой инфляции и рентабельность EBITDA около 6%.
Идею пересмотрим, если поток 4 квартала окажется около нуля, а компания даст понять, что финального дивиденда за 2026 год не будет. Добавлять имеет смысл при ожидаемой доходности на 12 месяцев выше 15%, это цена около 2 000 руб. и ниже. Сокращать – если акция уйдёт выше 2 500 руб. без роста дивидендной базы: тогда доходность опустится ниже 12%.
Итог
X5 держим как дивидендную бумагу с понятной формулой выплаты. На 12 месяцев вперёд ждём около 300 руб., 204 руб. из них совет рекомендовал 6 ноября, это 12,8% к текущей цене при ключевой ставке 14%. Модель портала даёт +60%, но она переносит на год один сильный квартал и не видит, что долг упёрся в коридор политики, поэтому наш разбор нейтрален. Ближайшая проверка – отсечка 11 декабря и годовая отчётность в марте.
Данные на 05.11.2026, события 06.11.2026 учтены.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv