Яндекс: позицию закрыли 10.11 – разбор на момент продажи: цена учитывала средний ущерб от ударов по дата-центрам, +27% требовали месяца без новых атак
Содержание
Позиция закрыта 10.11.2026. Российская стратегия продала Яндекс полностью, деньги вместе с частью МТС пошли в Сбербанк и ДОМ.РФ. В тот же день компания сообщила, что восстановила 97,16% данных клиентов Yandex Cloud, остальное после ударов восстановить невозможно. Ниже – разбор в версии на момент продажи.
Ключевая идея. После ударов 8–11 октября акция подешевела на 8% и стоит ровно столько, сколько мы даём ей при среднем ущербе. Новых ударов по площадкам Яндекса за месяц не было, поэтому держим 4,9% капитала в расчёте на лёгкий ущерб, но долю не наращиваем, пока компания не назовёт сумму.
Потенциал. В базовом сценарии 0% к цене 3 398 руб. плюс дивиденды около 5–6% за год; +27% (4 300 руб.), если ущерб окажется лёгким; -43% (1 950 руб.), если серия ударов возобновится.
Что переоценит. Отсутствие новых ударов до отчёта; сумма ущерба, страховка и новый прогноз в отчёте за 4 квартал и 2026 год (середина февраля 2027 года); решение о дивиденде за второе полугодие (весна 2027 года, год назад последний день покупки – 24.04).
До 10.11 Яндекс (YDEX) занимал 4,9% капитала российской стратегии, 10.11 позицию продали полностью. Крупнейшая технологическая компания России: поиск и реклама, такси и доставка, электронная коммерция, финансовые сервисы, подписка Плюс и облако Yandex Cloud. Выручка за 3 квартал 2026 года – 410,6 млрд руб., +12% год к году; капитализация при цене 3 398 руб. – около 1,35 трлн руб.
С 11 октября новых ударов по площадкам Яндекса не было, компания разместила акции для мотивации и подтвердила страховку
Что произошло с момента прошлого обзора (данные по 10.11.2026):
- Новые удары. Сообщений о новых атаках на дата-центры Яндекса после 11 октября мы не нашли. Последний известный удар по отрасли – дата-центр Сбера в Саратовской области 14 октября. 29 октября Минцифры утвердило рекомендации по защите дата-центров от беспилотников.
- Ущерб. По данным Коммерсанта, полностью остановлены площадки во Владимире (около 40 МВт) и в Сасово (около 12 МВт), частично – в Калуге (63 МВт, более 3,8 тыс. стоек). Номинально это 115 МВт, но Калуга работает частично. 26 октября компания сообщила, что все три суперкомпьютера не пострадали и разворачиваются на новых площадках. 23 октября Yandex Cloud открыл новую зону доступности вместо владимирской.
- Страховка. 16 октября Яндекс опроверг сообщение Ведомостей о том, что страхование террористических рисков не было продлено: "Полисы покрывают в том числе и террористические атаки". Сумму покрытия компания не раскрывает.
- Размещение акций. 6 ноября началось размещение 11 млн новых акций (2,8% капитала) для программы мотивации сотрудников по 3 463,5 руб., на 1,9% выше цены 9 ноября. Выпуск закрывает потребности программы минимум до конца 2027 года, а ориентир среднегодового размытия компания снизила с 2% до 1%.
- Выкуп. По программе на 50 млрд руб. на два года (утверждена 5 мая) с июля по 27 октября компания купила 2,1 млн акций на 7,7 млрд руб. (0,53%), дочерняя "Янтех" – ещё 0,64 млн на 2,3 млрд (0,16%). Выкуп компенсирует около четверти нового выпуска, чистое размытие – около 2,1%.
Вывод. Ситуация движется к лёгкому сценарию: удары не продолжились, ключевое оборудование для ИИ уцелело, страховка, по словам компании, действует. Но суммы ущерба и прогноза на 2026 год по-прежнему нет, поэтому оценку пока не меняем.
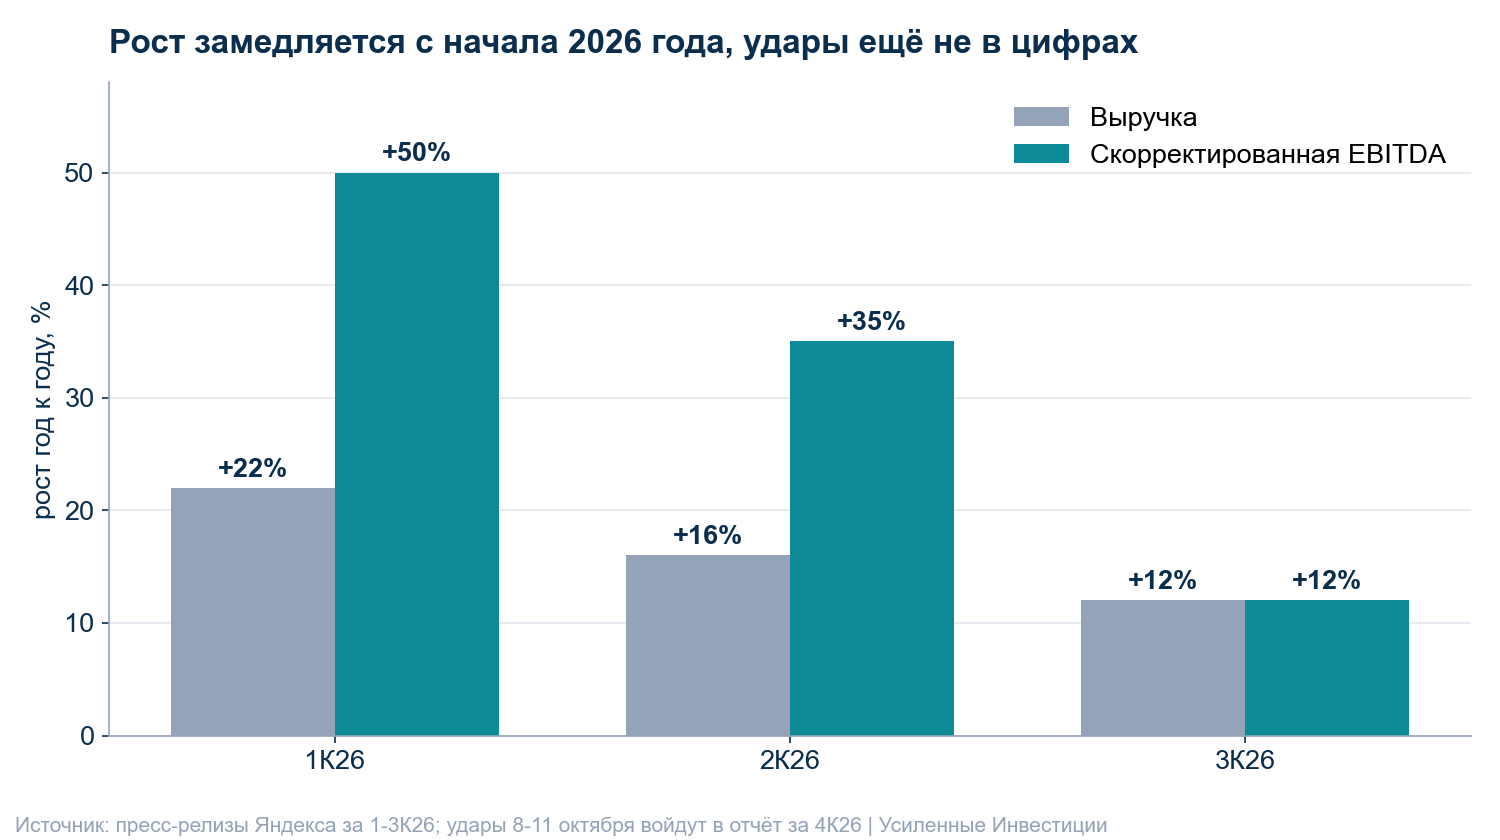
3 квартал прошёл до ударов: выручка и EBITDA +12%, но рост замедляется третий квартал подряд
- Выручка – 410,6 млрд руб., +12% год к году. В 1 квартале рост был 22%, во 2-м – 16%.
- Скорректированная EBITDA – 87,8 млрд руб., +12%, рентабельность 21,4%.
- Чистая прибыль по МСФО – 42,5 млрд руб., +23%; скорректированная – 45,9 млрд руб., +2%.
- Капзатраты – 54,6 млрд руб., +38%, 13,3% выручки против 10,8% годом ранее.
- Прогноз на 2026 год (рост выручки около 20%, скорректированная EBITDA около 350 млрд руб.) компания отозвала. По нашей оценке, 4 квартал даст около 88 млрд EBITDA, на уровне прошлого года, а год – около 338 млрд.
Разбор отчёта: разбор на портале
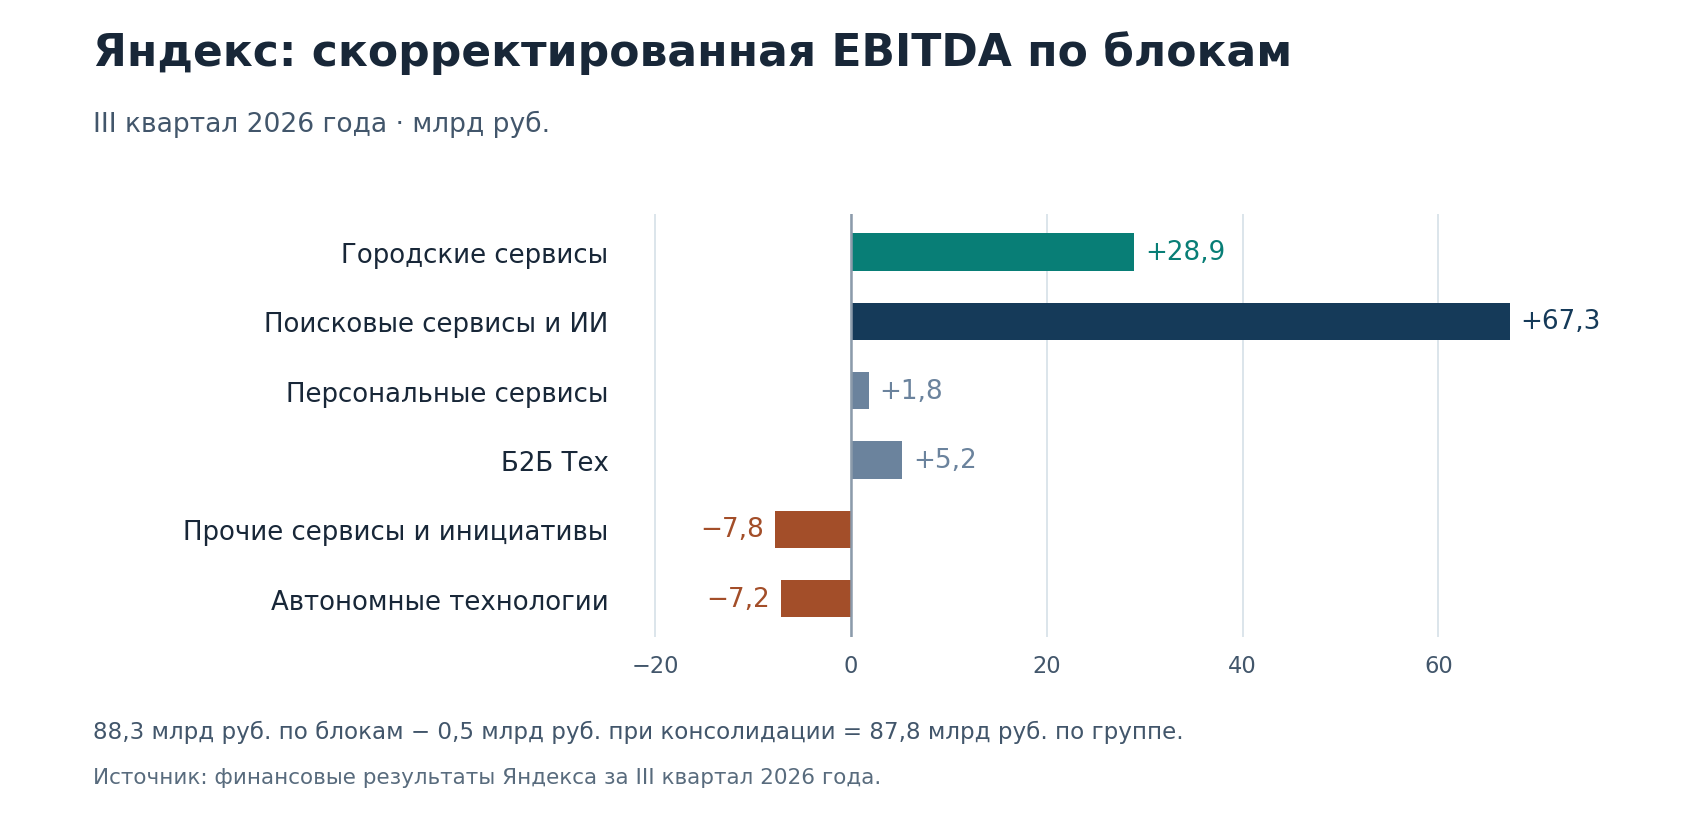
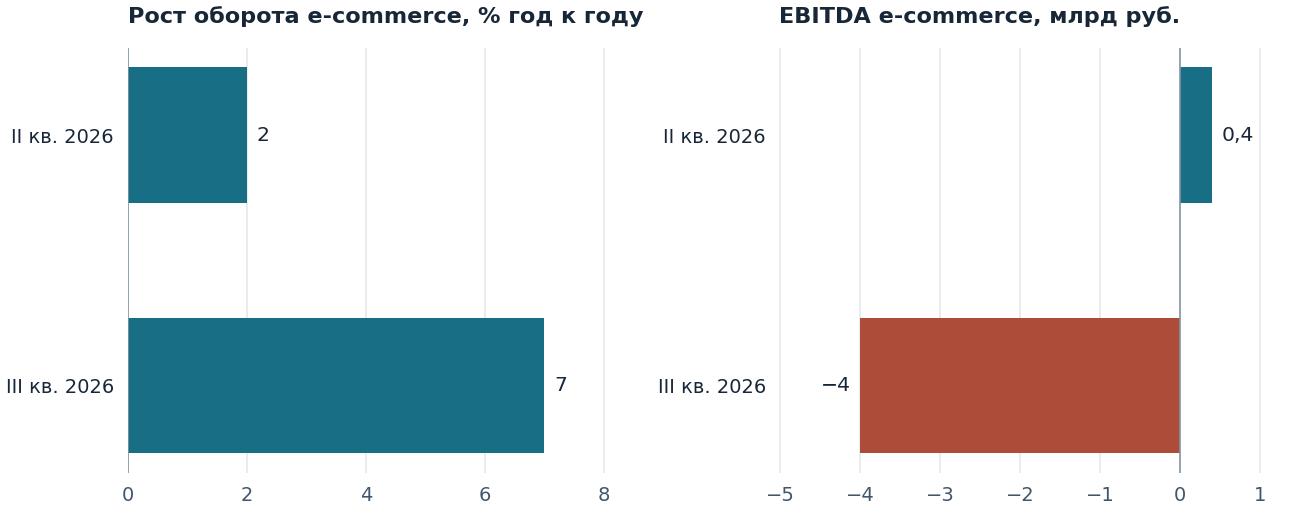
Прибыль по-прежнему даёт реклама. "Поиск и Портал" заработал 67,3 млрд руб. скорректированной EBITDA при рентабельности 46,5%, такси, каршеринг и самокаты – 35,2 млрд (+23%). Но рекламный оборот в 3 квартале вырос только на 9% против 12% кварталом ранее, а электронная коммерция снова ушла в минус (-4,0 млрд руб.): рост оборота Маркета, Лавки и Еды с 2% до 7% компания покупает скидками.
Без денег клиентов Финтеха свободный поток в 3 квартале отрицательный, а акционерам выплачено 49,5 млрд руб.
Яндекс показывает чистый долг 1,6 млрд руб., но в его деньгах лежат около 207 млрд руб. средств клиентов Яндекс Пэй и накопительных счетов. Мы их вычитаем и получаем чистый долг 209 млрд руб., 0,6 годовой EBITDA. Это немного, но за квартал он вырос на 49 млрд руб.
Причина – деньги. Без притока клиентских средств свободный поток 3 квартала составил около -11 млрд руб., а акционерам за квартал выплачено 49,5 млрд: 41,8 млрд дивидендов и 7,7 млрд выкупа. За 9 месяцев поток – около 24 млрд руб. против 99 млрд выплат. Капзатраты на замену серверов ещё впереди: новое оборудование подорожало на 25% и больше, поставка, по данным Коммерсанта, занимает до полугода.
Дивиденд: 6,5% за последний год, на следующие 12 месяцев ждём 4,7–6,5%, ниже ключевой ставки
Яндекс платит дважды в год. За 12 месяцев – 220 руб. на акцию (110 руб., последний день покупки 24.04.2026, и 110 руб., 18.09.2026), 6,5% к цене 3 398 руб. Годом ранее выплаты были по 80 руб. (4,7% годовых к текущей цене).
Компания отозвала прогноз на 2026 год, а размер следующих выплат не называла. При отрицательном свободном потоке без Финтеха и дорогой замене серверов закладываем возврат к 80–110 руб. за полугодие: 4,7–6,5% за 12 месяцев, ближе к нижней границе. В любом варианте это ниже ключевой ставки 14%, поэтому Яндекс держим не ради дивиденда.
Оценка: при среднем ущербе цена справедлива, при лёгком – +27%, при новой серии ударов – -43%
Сценарии мы посчитали 29 октября и с тех пор не меняли (расчёт авторов): мультипликатор EV/EBITDA на 2027 год, минус чистый долг 209 млрд руб. и ущерб по балансу, на 400 млн акций с учётом размытия.
| Сценарий | Вероятность | EV/EBITDA 2027 | EBITDA 2027, млрд руб. | Ущерб, млрд руб. | Цена, руб. | К цене 3 398 руб. |
|---|---|---|---|---|---|---|
| Удары прекратились, ущерб средний | 50% | 4,4 | 375 | 80 | 3 400 | 0% |
| Ущерб лёгкий, скидка за риск ушла | 30% | 5,0 | 390 | 20 | 4 300 | +27% |
| Серия ударов продолжается | 20% | 3,5 | 340 | 200 | 1 950 | -43% |
| Взвешенная оценка | 3 380 | -1% |
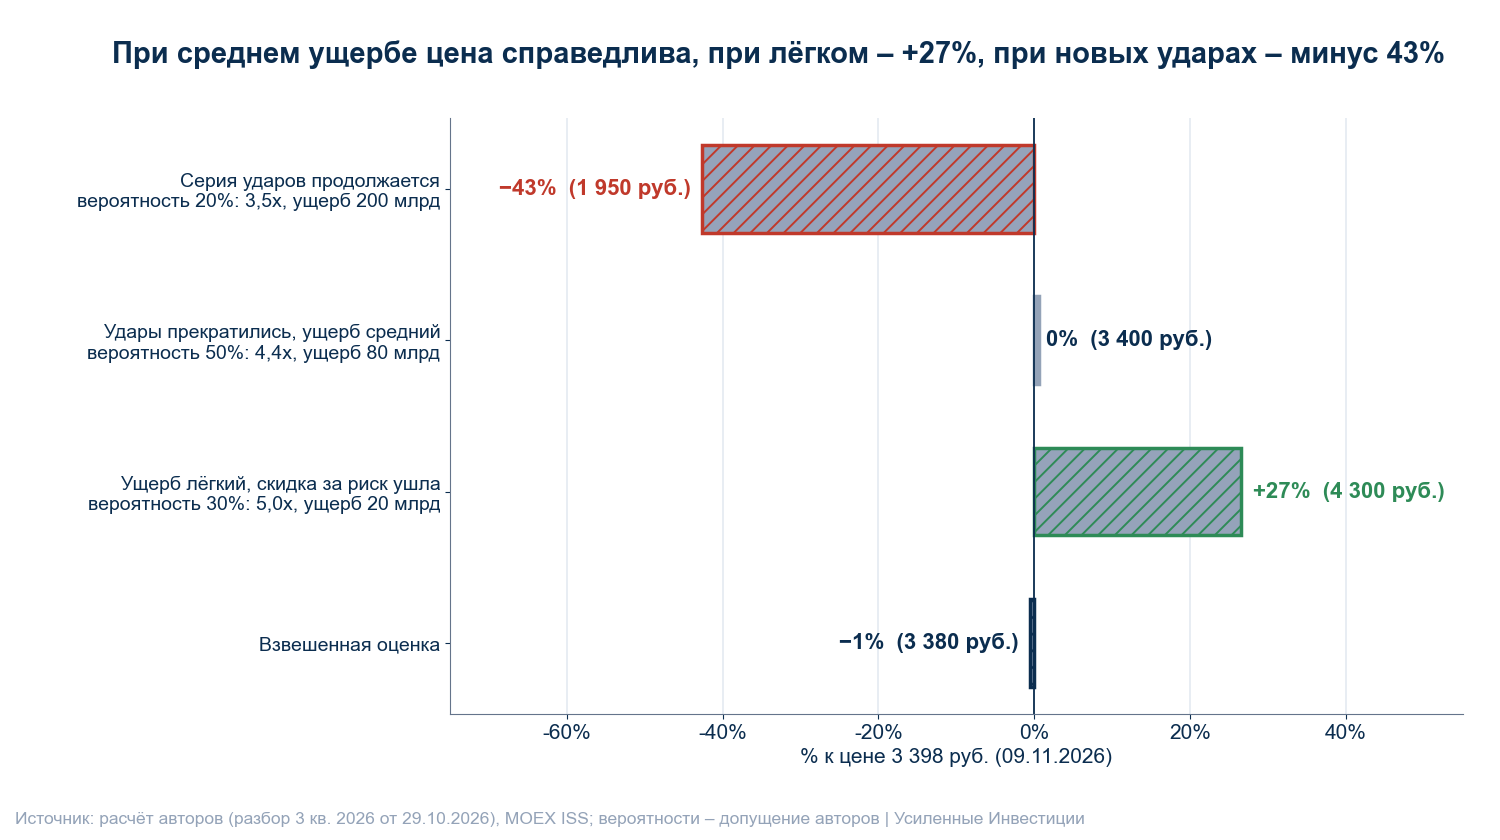
Почему держим, если взвешенная оценка равна цене. Вероятности – наше допущение от 29 октября. За прошедший месяц два аргумента сместились в пользу лёгкого сценария: новых ударов нет, суперкомпьютеры и страховка подтверждены. 9 октября мы сократили долю в 2–4 раза и писали, что вернём её, если месяц пройдёт без новых атак, а прогноз сохранится. Первое условие выполнено, второе – нет, прогноз отозван. Поэтому оставляем 4,9%: этого достаточно, чтобы участвовать в +27%, и немного, если реализуется -43%.
Акция стоит 4,6 скорректированной EBITDA за 12 месяцев (338 млрд руб.) с долгом без денег Финтеха. До ударов, 7 октября, она стоила 3 693,5 руб., на 8,7% дороже нынешнего. Модель портала даёт +30%, но не видит ущерба и новых капзатрат, поэтому на неё не опираемся.
Риски: новые удары, глубина ущерба и бюджет 2027 года
- Новые удары. Угроза касается всей отрасли. Если серия возобновится, ближе к реальности станет сценарий 1 950 руб.
- Ущерб и замена. Мы оцениваем ущерб по балансу от 20 до 110 млрд руб. Замена обойдётся дороже: серверы на балансе стоят примерно половину первоначальной цены, а новые подорожали. Списание в 4 квартале может увести чистую прибыль по МСФО в убыток.
- Бюджет 2027 года. Компания говорит о "глубоких корректировках" и о том, что распределённая сеть небольших защищённых площадок будет дороже прежней. Под давлением окажутся дивиденды и выкуп.
- Замедление без ударов. Рекламный оборот +9% против +12% кварталом ранее, электронная коммерция убыточна.
Что проверяем до середины февраля
- Новые удары по дата-центрам и решения государства по их защите.
- Ход размещения 11 млн акций и выкупа.
- Отчёт за 4 квартал и 2026 год (год назад – 17.02): сумма ущерба, страховое возмещение, новый прогноз и бюджет капзатрат на 2027 год.
- Решение о дивиденде за второе полугодие 2026 года (весна 2027 года).
Если ущерб окажется ближе к 20 млрд руб., а прогноз вернётся, переходим к сценарию с ростом и вернёмся к вопросу о доле. Если около 80 млрд – остаёмся около 3 400 руб. Если удары возобновятся, позицию пересмотрим.
Итог: небольшая позиция на лёгкий сценарий, который за месяц стал вероятнее
При цене 3 398 руб. Яндекс стоит как при среднем ущербе. Месяц без новых ударов, уцелевшие суперкомпьютеры и подтверждённая страховка сдвигают картину к лёгкому сценарию с ростом на 27%, но до цифры ущерба долю не увеличиваем. Дивиденд 4,7–6,5% ниже ставки и в идее не главный.
Данные на: цены закрытия 09.11.2026, события по 10.11.2026.
Карточка компании: карточка YDEX
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": t.me/eninv