Займер МФК: прибыль упала вдвое, но платить по 31,93 руб. на акцию компания не перестала
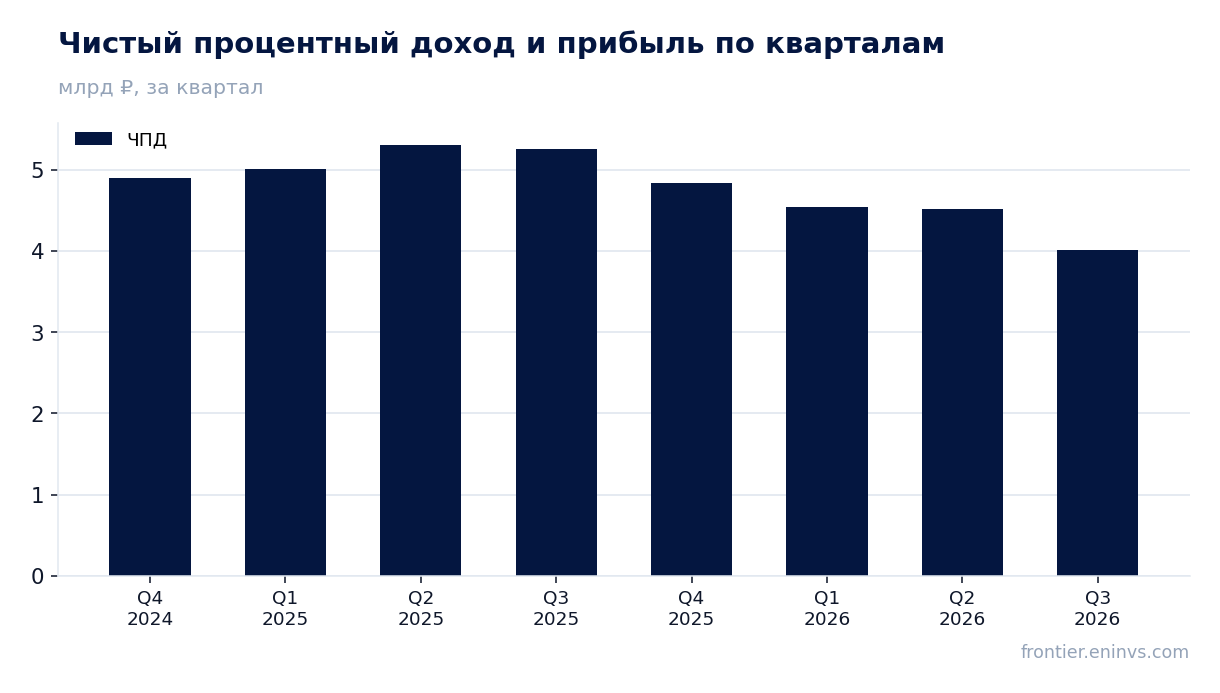
28 октября Займер МФК раскрыла результаты за третий квартал 2026 года. Чистые процентные доходы составили 4 007,5 млн руб., снизившись на 23,8% год к году, чистая прибыль – 715,6 млн руб., что на 48,0% меньше, чем годом ранее. Выручка продолжает замедляться: если во втором квартале падение составляло 15,0%, то в третьем – уже 23,8%. При этом бумага торгуется с P/E LTM 4,8 и дивидендной доходностью 25,1%, а по модели портала потенциал роста к справедливой стоимости оценивается в +22%. Считаем, что при текущей цене акция выглядит скорее привлекательно, но только за счёт дивиденда – фундаментальный тренд пока не развернулся.
Главные тезисы
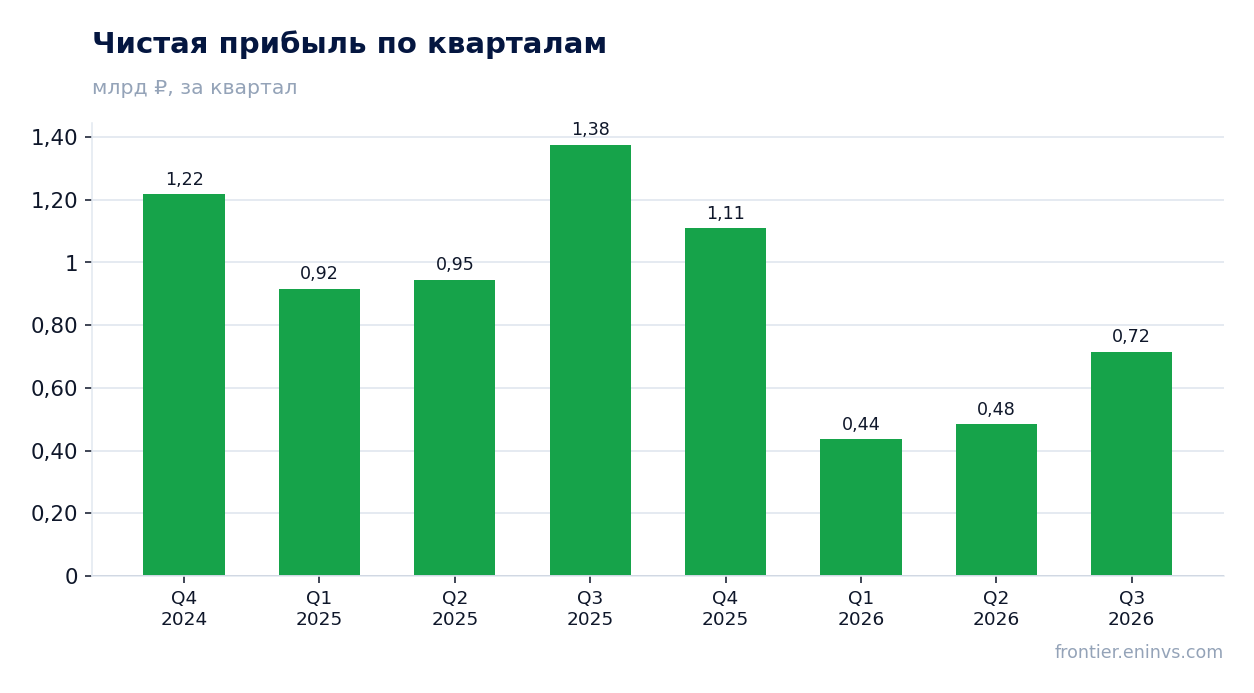
— Прибыль упала вдвое сильнее выручки – маржа прибыли в процентных доходах сжалась с 26,2% до 17,9%
— Портфель кредитов клиентам сократился с 12 108,7 млн до 10 878,6 млн руб. с начала года
— Комиссионные доходы выросли до 534,1 млн руб. в квартале и частично компенсировали падение процентных
— Дивиденд в 31,93 руб. на акцию даёт 25,1% доходности – почти вдвое выше справедливого уровня 14,6%
— P/E LTM 4,8 и ROE 6,8% – рынок уже закладывает дальнейшее сжатие прибыли
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 5,26 | 4,01 | -23,8% |
| Чистая прибыль | 1,38 | 0,72 | -48,0% |
| Капзатраты | 0,38 | 0,06 | -85,0% |
| Чистая маржа | 26,2% | 17,9% | -8,3 п.п. |
Чистые процентные доходы в третьем квартале 2026 года составили 4 007,5 млн руб. против 5 260,1 млн руб. годом ранее. Это уже третье подряд квартальное снижение в годовом выражении: после -1,1% в четвёртом квартале 2025 года падение ускорилось до -9,3% в первом квартале 2026-го, затем до -15,0% во втором и до -23,8% в третьем.
Главная причина – сокращение кредитного портфеля. Валовая балансовая стоимость кредитов клиентам снизилась с 33 706,1 млн руб. на конец 2025 года до 29 804,2 млн руб. на 30 сентября 2026-го, а число заёмщиков – с 1 815 138 до 1 551 394 человек. Компания выдала за девять месяцев 32 212,9 млн руб. новых займов против 43 189,3 млн руб. годом ранее, то есть сама сократила кредитование.
Среднемесячный баланс основного долга за девять месяцев 2026 года составил 17 843,7 млн руб. против 21 093,3 млн руб. за тот же период 2025-го. Это подтверждает, что падение процентных доходов – не разовый эффект, а следствие сжатия бизнеса.
Прибыль упала вдвое сильнее выручки – маржа прибыли в процентных доходах сжалась с 26,2% до 17,9%
Чистая прибыль в третьем квартале составила 715,6 млн руб. против 1 375,9 млн руб. годом ранее, то есть снизилась на 48,0% при падении процентных доходов на 23,8%. Доля прибыли в чистых процентных доходах сократилась с 26,2% до 17,9%.
Давление на прибыль оказали сразу несколько факторов. Оценочный резерв под кредитные убытки за девять месяцев составил 5 069,9 млн руб. против 6 530,6 млн руб. годом ранее – абсолютная сумма снизилась, но доля дефолтных кредитов в портфеле остаётся высокой: 23 922,2 млн руб. из 29 804,2 млн руб. валового портфеля, или 80,3%.
Общие административные расходы за девять месяцев выросли до 6 729,1 млн руб. с 5 278,7 млн руб. годом ранее. Расходы на персонал увеличились более чем вдвое – с 1 099,7 млн до 2 205,8 млн руб., амортизация – с 209,3 млн до 405,8 млн руб. Маркетинговые расходы при этом сократились с 2 756,0 млн до 2 648,4 млн руб.
Портфель кредитов клиентам сократился с 12 108,7 млн до 10 878,6 млн руб. с начала года
Чистая балансовая стоимость кредитов клиентам на 30 сентября 2026 года составила 10 878,6 млн руб. против 12 108,7 млн руб. на конец 2025 года. Сокращение портфеля – прямое следствие того, что компания выдаёт меньше новых займов и активнее списывает проблемные.
За девять месяцев 2026 года списания составили 1 777,1 млн руб. против 2 399,0 млн руб. годом ранее. Доля дефолтных кредитов в валовом портфеле – 80,3%, и резерв под них покрывает 74,5% таких кредитов. Это означает, что даже при снижении абсолютного объёма резерва качество портфеля остаётся слабым.
Компания также продаёт проблемные портфели: за девять месяцев 2026 года убыток от продажи кредитного портфеля составил 373,6 млн руб. против 710,7 млн руб. годом ранее. Сокращение убытка от продажи – один из немногих позитивных сдвигов в отчёте.
Комиссионные доходы выросли до 534,1 млн руб. в квартале и частично компенсировали падение процентных
Комиссионные доходы в третьем квартале 2026 года составили 534,1 млн руб. против 598,9 млн руб. годом ранее. В целом за девять месяцев они выросли до 2 138,1 млн руб. с 1 471,9 млн руб., но квартальная динамика уже отрицательная.
Рост комиссионных доходов за девять месяцев обеспечен в основном новыми статьями: комиссии за осуществление платежей и переводов принесли 457,4 млн руб., тогда как годом ранее такой статьи не было. Доходы от пени выросли до 121,0 млн руб. со 96,6 млн руб.
Одновременно выросли и комиссионные расходы – до 592,6 млн руб. с 276,5 млн руб. за девять месяцев. Из них 390,3 млн руб. пришлось на комиссии за услуги по платежам и переводам, которых годом ранее не было. Чистый эффект от новых платёжных сервисов для прибыли пока невелик.
Дивиденд в 31,93 руб. на акцию даёт 25,1% доходности – почти вдвое выше справедливого уровня 14,6%
За последние 12 месяцев компания выплатила 31,93 руб. на акцию, что даёт 25,1% доходности к текущей цене. Наша модель оценивает следующий дивиденд в те же 31,93 руб. на акцию, то есть форвардная доходность также составляет 25,1%. Справедливым для этой бумаги мы считаем уровень 14,6%.
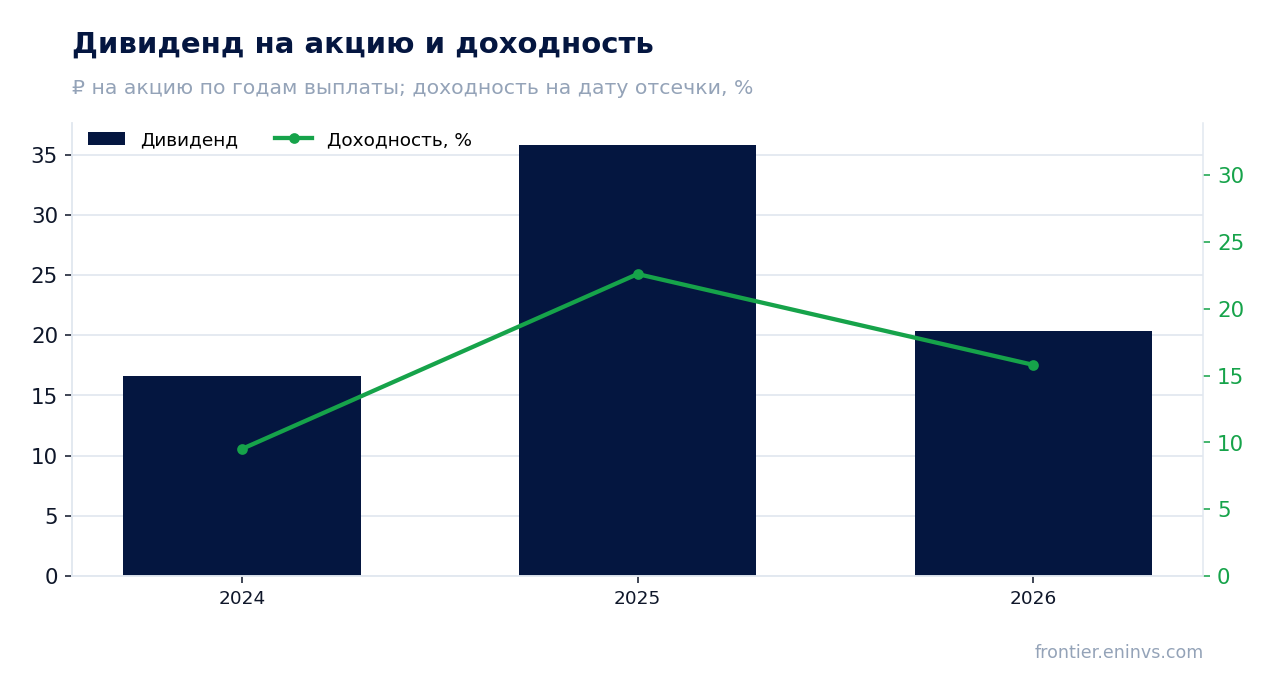
История выплат неровная: за 2024 год – 16,6 руб. на акцию (9,5% к цене отсечки), за 2025 год – 35,83 руб. (22,6%), за 2026 год – 20,32 руб. (15,8%). Объявленные дивиденды за девять месяцев 2026 года составили 2 032,0 млн руб. против 1 371,0 млн руб. годом ранее, при этом выплачено было 1 545,8 млн руб.
Ключевой риск для дивиденда – прибыль. При коэффициенте выплаты 0,61 от прибыли и падающей базе прибыли компания может сократить выплату. Если прибыль продолжит снижаться теми же темпами, дивиденд в 31,93 руб. может оказаться под давлением. Ключевая ставка ЦБ в 14,0% делает текущую доходность особенно привлекательной на фоне депозитов.
P/E LTM 4,8 и ROE 6,8% – рынок уже закладывает дальнейшее сжатие прибыли
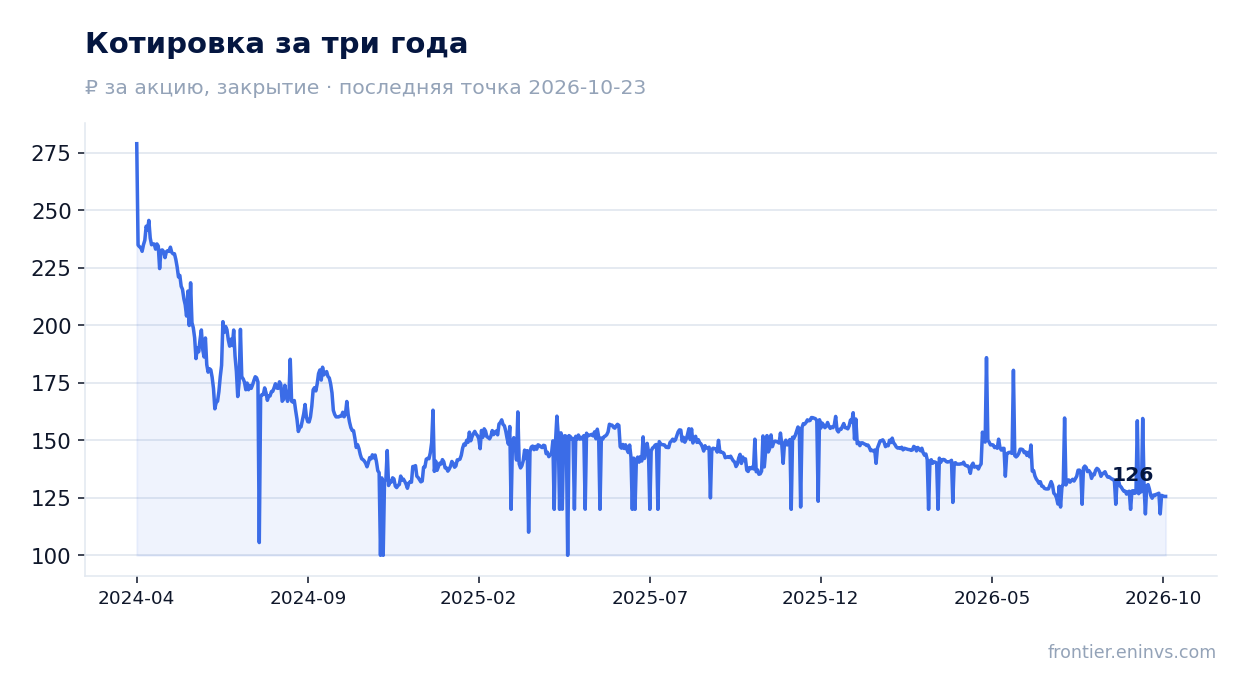
При капитализации 13 125,0 млн руб. и прибыли за последние 12 месяцев 2 746,1 млн руб. P/E LTM составляет 4,8. ROE – 6,8%, что для микрофинансовой компании скромно. По модели портала потенциал роста к справедливой стоимости оценивается в +22%.
Рынок оценивает компанию дёшево, но это отражает падение прибыли: за последние 12 месяцев она составила 2 746,1 млн руб., тогда как за девять месяцев 2025 года – 3 237,0 млн руб. При сохранении текущего квартального темпа годовая прибыль может оказаться ещё ниже.
Дивидендная доходность в 25,1% при ключевой ставке 14,0% создаёт значительный спред. Однако если прибыль продолжит падать, дивиденд может быть сокращён, и тогда текущая доходность окажется обманчивой. Оценка по P/E 4,8 выглядит низкой, но без разворота прибыли переоценка маловероятна.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 13,1 млрд ₽ |
| P/E (LTM) | 4,8 |
| P/B | 0,91 |
| ROE | 6,8% |
| Дивидендная доходность (12 мес) | 25,1% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2024 | 16,60 | 9,5% |
| 2025 | 35,83 | 22,6% |
| 2026 | 20,32 | 15,8% |
Итог
Сильной стороной отчёта остаётся дивиденд: 31,93 руб. на акцию дают 25,1% доходности при ключевой ставке 14,0%, а объявленные за девять месяцев выплаты выросли до 2 032,0 млн руб. Однако прибыль упала на 48,0%, выручка – на 23,8%, и падение ускоряется третий квартал подряд. Портфель кредитов сокращается, качество остаётся слабым, а расходы на персонал выросли более чем вдвое. При P/E LTM 4,8 и потенциале +22% по модели портала акция выглядит скорее привлекательно, но только для тех, кто готов держать её ради дивиденда и мириться с риском его сокращения.
Перейти к финансовой карточке компании ZAYM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций