American Express: выручка выросла на 92,6%, но прибыль прибавила лишь 27,9% – рост съедает маржа
Американ Экспресс раскрыла результаты за третий квартал 2026 года: выручка составила 20 062 млн долларов, чистая прибыль – 3 712 млн, чистая маржа – 18,5% против 27,9% годом ранее. Выручка выросла на 92,6% год к году, и это ускорение относительно второго квартала (+90,3%), но прибыль прибавила лишь 27,9%, а долг на балансе на 30 сентября 2026 года стал отрицательным – минус 41 788 млн долларов. Бумага выглядит нейтрально: рост выручки и чистая денежная позиция сильны, но падение маржи и отсутствие данных по EBITDA не позволяют назвать оценку привлекательной.
Главные тезисы
— Выручка в третьем квартале выросла на 92,6% год к году, и это ускорение относительно +90,3% во втором квартале
— Чистая прибыль прибавила лишь 27,9%, а маржа упала с 27,9% до 18,5% – рост выручки обходится дороже
— Операционный денежный поток за квартал составил 5 384 млн долларов при капзатратах 947 млн
— Чистый долг на 30 сентября 2026 года стал отрицательным – минус 41 788 млн долларов
— Рентабельность капитала 14,1% при чистой денежной позиции – запас прочности есть, но он не в марже
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 10,4 | 20,1 | +92,6% |
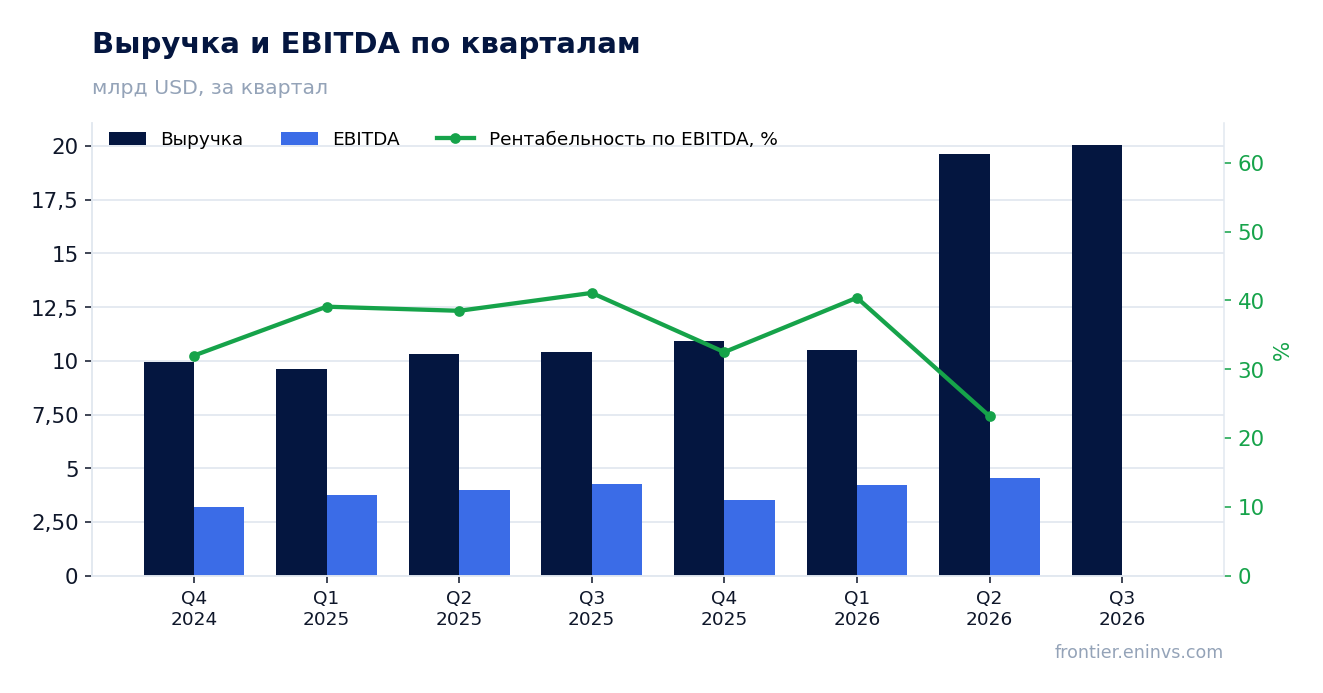
| EBITDA | 4,28 | — | — |
| Операционная прибыль | 3,83 | — | — |
| Чистая прибыль | 2,90 | 3,71 | +27,9% |
| Операционный денежный поток | 6,23 | 5,38 | -13,6% |
| Капзатраты | 0,65 | 0,95 | +44,8% |
| Рентабельность по EBITDA | 41,1% | — | — |
| Чистая маржа | 27,9% | 18,5% | -9,4 п.п. |
Выручка в третьем квартале выросла на 92,6% год к году, и это ускорение относительно +90,3% во втором квартале
Выручка за третий квартал 2026 года составила 20 062 млн долларов, что на 92,6% больше, чем годом ранее. Во втором квартале рост был 90,3%, то есть темп ускорился. Это уже второй квартал подряд с ростом около 90%, тогда как в первом квартале 2026 года выручка росла лишь на 9,3%.
Такой скачок не похож на органическую динамику платёжной компании: удвоение выручки за год требует объяснения, которого в предоставленных фактах нет. Мы фиксируем сам факт ускорения и его масштаб, но не приписываем ему причину, которую нельзя подтвердить.
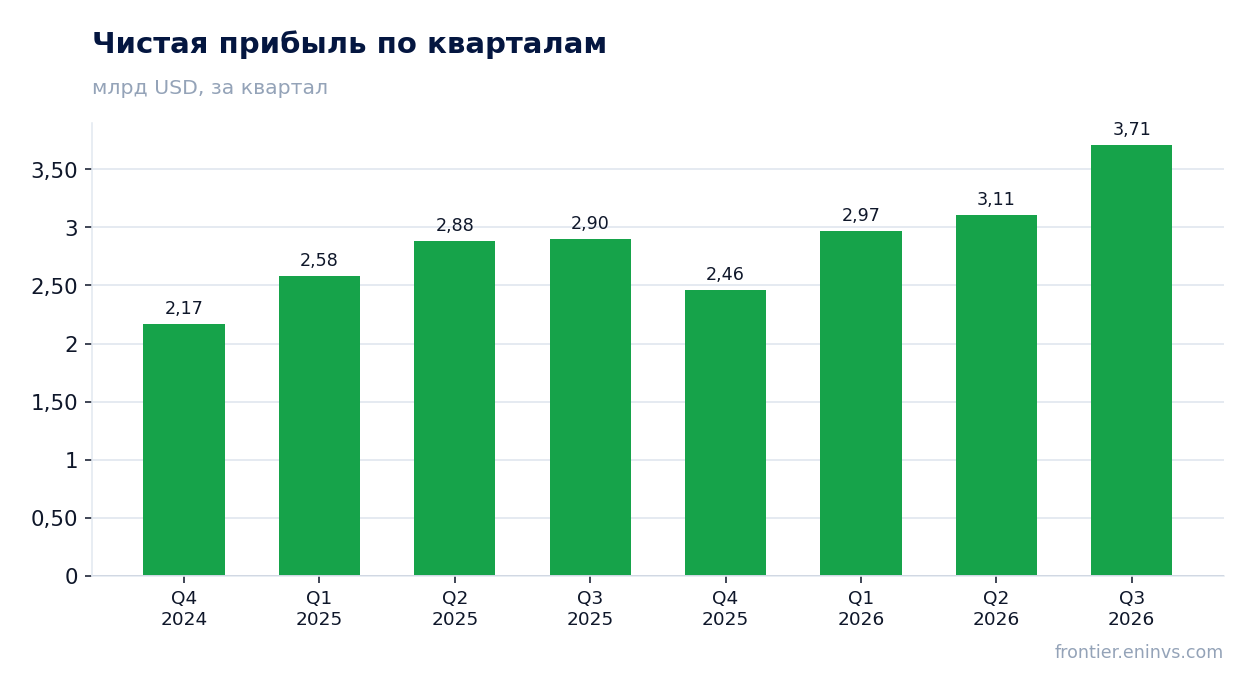
Чистая прибыль прибавила лишь 27,9%, а маржа упала с 27,9% до 18,5% – рост выручки обходится дороже
Чистая прибыль за третий квартал 2026 года составила 3 712 млн долларов, что на 27,9% больше, чем годом ранее. При росте выручки на 92,6% это означает, что прибыль росла втрое медленнее выручки.
Чистая маржа упала до 18,5% с 27,9% годом ранее. Причина в том, что расходы растут быстрее выручки; какие именно статьи это определяют, из фактов не следует. Для держателя это главный сигнал отчёта: масштаб бизнеса увеличивается, но каждая единица выручки приносит заметно меньше прибыли.
Операционный денежный поток за квартал составил 5 384 млн долларов при капзатратах 947 млн
Операционный денежный поток за третий квартал 2026 года составил 5 384 млн долларов, капитальные затраты – 947 млн. Свободный денежный поток, таким образом, остаётся положительным и превышает 4,4 млрд долларов.
За последние 12 месяцев операционный денежный поток составил 17 626 млн долларов. Это устойчивая база для выплат и инвестиций, и она не зависит от разовых статей прибыли.
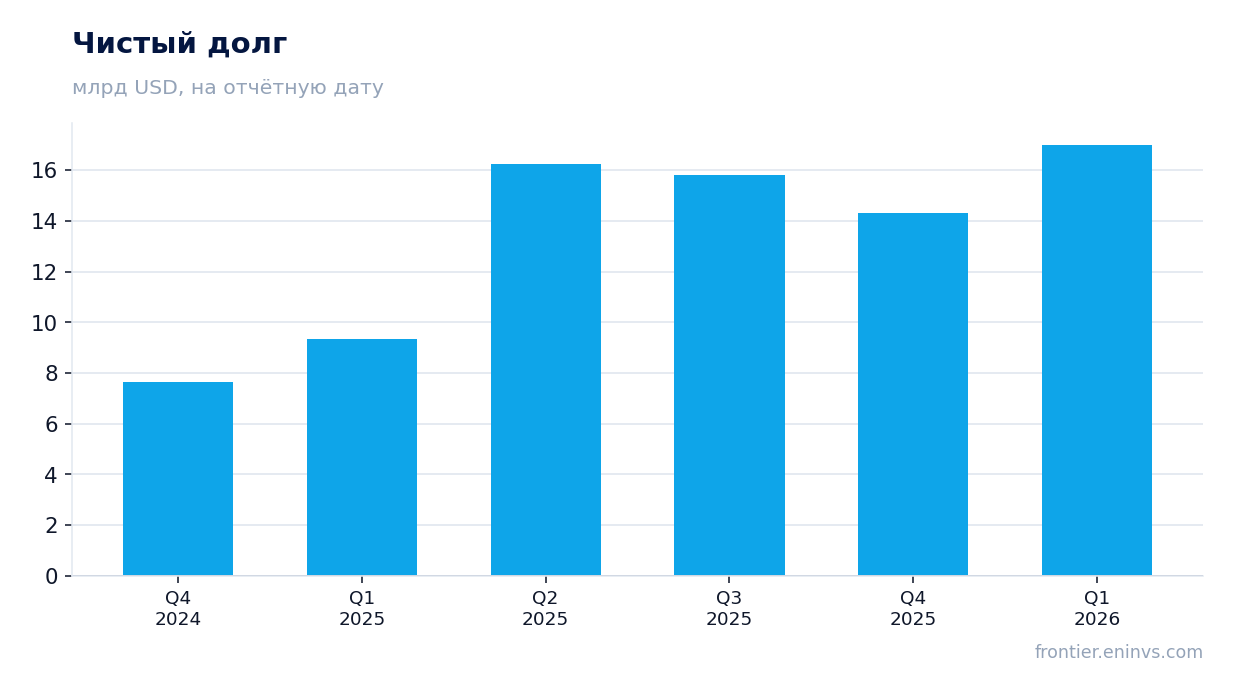
Чистый долг на 30 сентября 2026 года стал отрицательным – минус 41 788 млн долларов
На 30 сентября 2026 года чистый долг составил минус 41 788 млн долларов, то есть денежные средства превышают долговые обязательства. На 30 июня 2026 года чистый долг был положительным – 15,6 млрд долларов; изменение за квартал – минус 57,4 млрд.
Годом ранее, на 30 сентября 2025 года, чистый долг составлял 15,8 млрд долларов; за 12 месяцев изменение – минус 57,6 млрд. Переход в чистую денежную позицию – сильная сторона баланса, но он не отменяет падения маржи.
Рентабельность капитала 14,1% при чистой денежной позиции – запас прочности есть, но он не в марже
Рентабельность капитала составляет 14,1%. При отрицательном чистом долге (минус 41 788 млн долларов) компания не зависит от заёмного финансирования, и это снижает риск баланса.
Однако сама доходность капитала невысока для платёжного бизнеса, а её источник – не маржа, которая упала до 18,5%. Пока маржа не восстановится, рентабельность капитала вряд ли заметно вырастет.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Операционный денежный поток (LTM) | 17,6 млрд |
| ROE | 14,1% |
Итог
Сильная сторона отчёта – выручка: 20 062 млн долларов и рост на 92,6% год к году с ускорением относительно второго квартала. Слабая – прибыль: 3 712 млн долларов, рост лишь на 27,9%, маржа упала до 18,5%. Чистая денежная позиция (минус 41 788 млн долларов) и операционный поток (5 384 млн за квартал) дают запас прочности, но не решают вопрос маржи. Вердикт – нейтральный: бумага не выглядит ни привлекательной, ни отталкивающей, пока не появится ясность в причинах падения маржи и устойчивости роста выручки.
Перейти к финансовой карточке компании AXP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций