Crown Castle: выручка падает седьмой квартал подряд, но маржа выросла до 67,6%
В отчёте за третий квартал 2026 года Crown Castle показала выручку 995,0 млн долл., EBITDA 673,0 млн долл. и чистую прибыль 283,0 млн долл. Выручка снизилась на 7,2% год к году, и это замедление глубже, чем 4,9% во втором квартале. При этом рентабельность по EBITDA выросла до 67,6% с 64,6% годом ранее. Акция выглядит нейтрально: падение выручки компенсируется сильной маржой, но долговая нагрузка и отрицательная рентабельность капитала не дают повода для оптимизма.
Главные тезисы
— Выручка снизилась на 7,2% год к году, и падение ускорилось по сравнению с 4,9% во втором квартале
— EBITDA сократилась лишь на 2,7%, а маржа выросла до 67,6% с 64,6%
— Чистая прибыль упала на 12,4% при снижении рентабельности до 28,4% с 30,1%
— Долг в 27,0 млрд долл. при EBITDA 673,0 млн долл. за квартал остаётся ключевым риском
— Отрицательная рентабельность капитала в -14,5% отражает слабость прибыли на фоне высокой долговой нагрузки
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,07 | 0,99 | -7,2% |
| EBITDA | 0,69 | 0,67 | -2,7% |
| Операционная прибыль | 0,53 | — | — |
| Чистая прибыль | 0,32 | 0,28 | -12,4% |
| Операционный денежный поток | 0,71 | — | — |
| Капзатраты | 0,04 | — | — |
| Рентабельность по EBITDA | 64,6% | 67,6% | +3,0 п.п. |
| Чистая маржа | 30,1% | 28,4% | -1,7 п.п. |
Выручка снизилась на 7,2% год к году, и падение ускорилось по сравнению с 4,9% во втором квартале
Выручка в третьем квартале 2026 года составила 995,0 млн долл., что на 7,2% меньше, чем годом ранее. Во втором квартале снижение было на 4,9%, то есть темп падения ускорился. Это седьмой квартал подряд, когда выручка сокращается.
Снижение выручки происходит на фоне общей динамики бизнеса, но в отчёте не раскрываются причины. Можно лишь констатировать, что компания теряет доходы быстрее, чем в предыдущем квартале. Для инвестора это сигнал о том, что давление на верхнюю строку сохраняется.
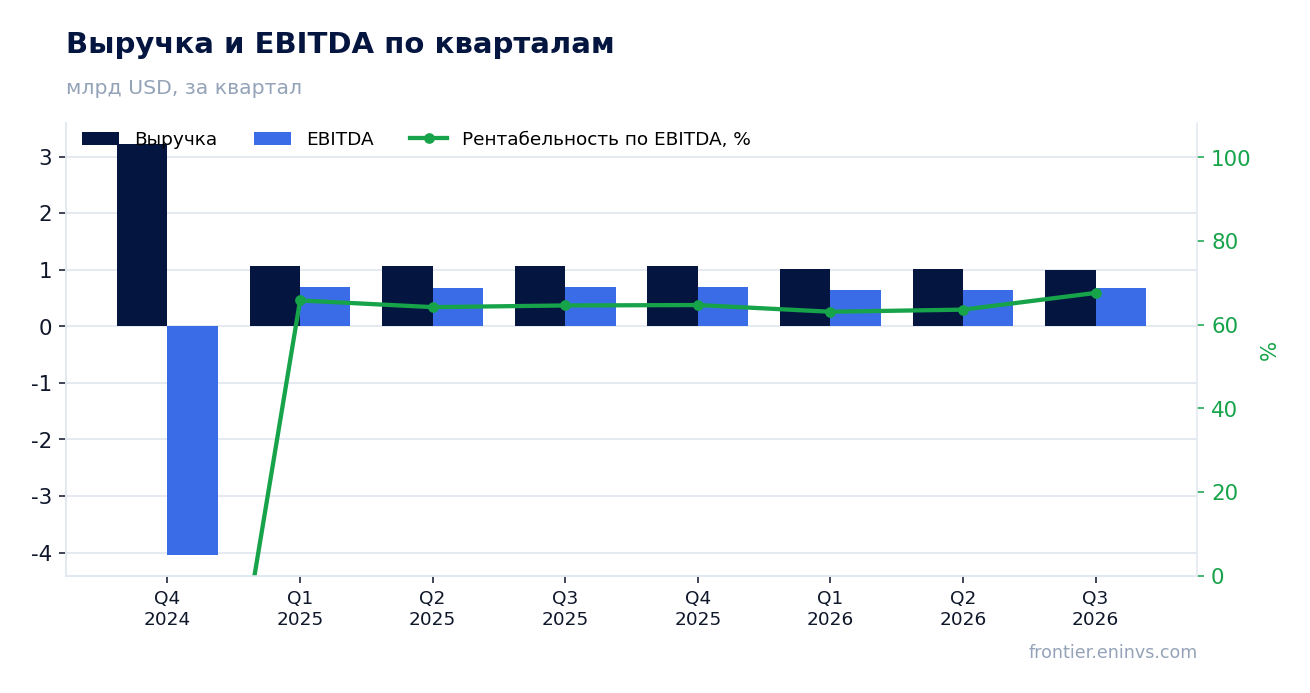
EBITDA сократилась лишь на 2,7%, а маржа выросла до 67,6% с 64,6%
EBITDA в третьем квартале 2026 года составила 673,0 млн долл., что на 2,7% меньше, чем годом ранее. При этом рентабельность по EBITDA выросла до 67,6% с 64,6%. Это означает, что компания сократила издержки или улучшила структуру затрат, что позволило компенсировать падение выручки.
Рост маржи при падающей выручке – позитивный сигнал для операционной эффективности. Однако устойчивость этого улучшения вызывает вопросы, поскольку оно может быть связано с разовыми факторами или сокращением расходов, которые не могут продолжаться бесконечно.
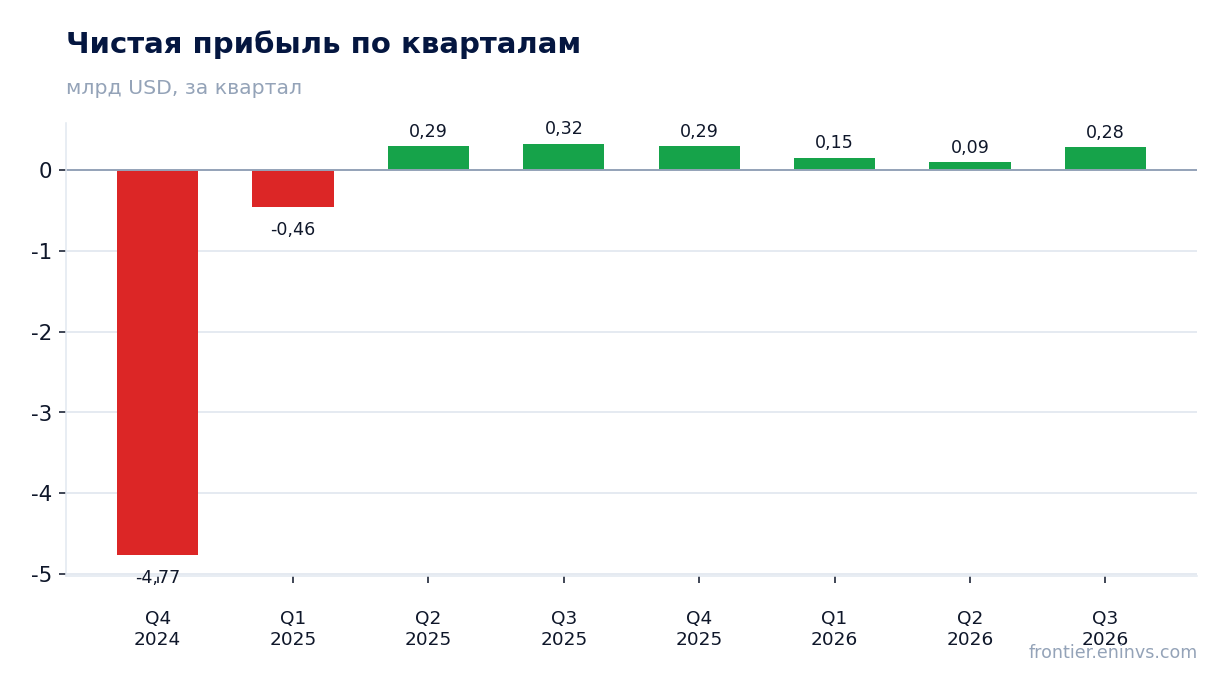
Чистая прибыль упала на 12,4% при снижении рентабельности до 28,4% с 30,1%
Чистая прибыль в третьем квартале 2026 года составила 283,0 млн долл., что на 12,4% меньше, чем годом ранее. Рентабельность по чистой прибыли снизилась до 28,4% с 30,1%. Это падение глубже, чем снижение EBITDA, что указывает на рост расходов ниже операционной линии – вероятно, процентных платежей или налогов.
Снижение чистой прибыли при относительно стабильной EBITDA говорит о том, что долговая нагрузка и стоимость обслуживания долга оказывают давление на итоговый результат. Это ограничивает возможности компании по наращиванию прибыли даже при улучшении операционной эффективности.
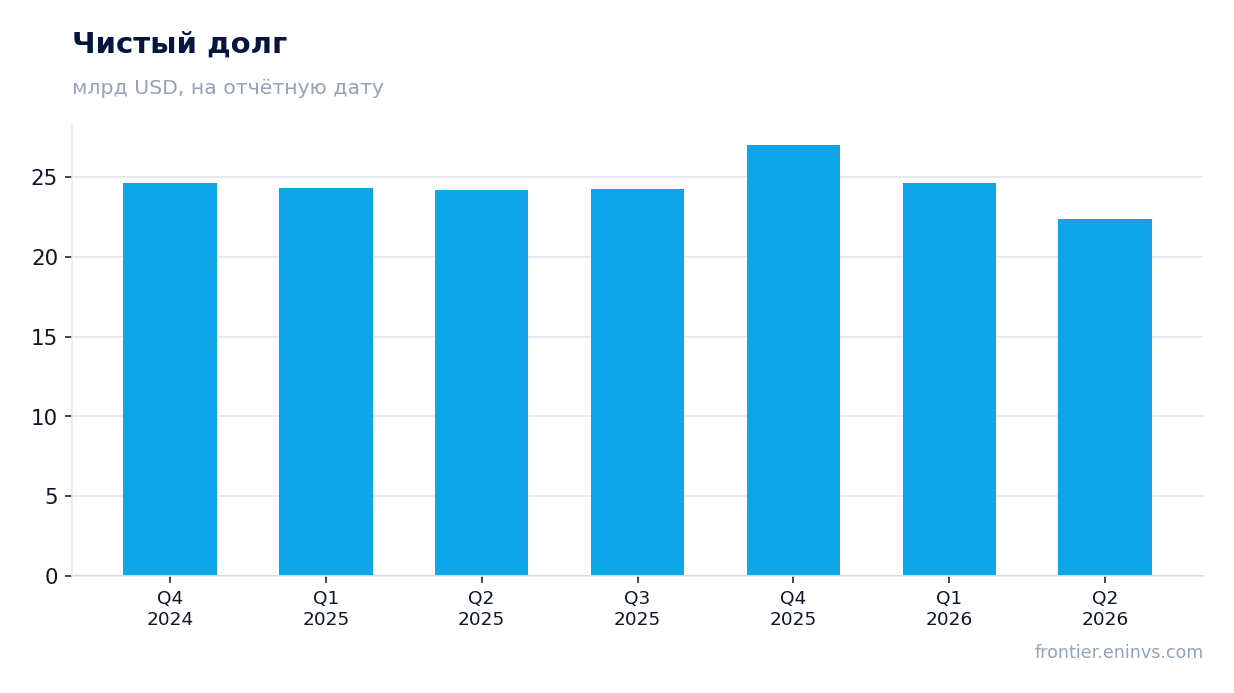
Долг в 27,0 млрд долл. при EBITDA 673,0 млн долл. за квартал остаётся ключевым риском
Чистый долг на последнюю отчётную дату составляет 27,0 млрд долл. При квартальной EBITDA в 673,0 млн долл. годовая EBITDA составляет около 2,7 млрд долл., что даёт соотношение долга к EBITDA примерно 10 раз. Это высокий уровень долговой нагрузки, который ограничивает финансовую гибкость.
Высокий долг означает значительные процентные расходы, что уже отражается в снижении чистой прибыли. Для инвестора это ключевой риск: даже при стабильной операционной деятельности компания может испытывать трудности с обслуживанием долга в случае роста ставок или ухудшения конъюнктуры.
Отрицательная рентабельность капитала в -14,5% отражает слабость прибыли на фоне высокой долговой нагрузки
Рентабельность капитала (ROE) составляет -14,5%. Отрицательное значение указывает на то, что компания генерирует убыток на вложенный капитал. Это связано как с высокой долговой нагрузкой, так и с давлением на чистую прибыль.
Отрицательный ROE – тревожный сигнал для акционеров, поскольку он означает, что компания не создаёт стоимость на вложенный капитал. В сочетании с высоким долгом это ограничивает инвестиционную привлекательность акций, несмотря на сильную операционную маржу.
Итог
Сильная сторона отчёта – рост рентабельности по EBITDA до 67,6% и способность удерживать прибыль на уровне 283,0 млн долл. Однако выручка падает седьмой квартал подряд, и темп падения ускорился до 7,2%. Высокий долг и отрицательный ROE ограничивают возможности для роста. Акция выглядит нейтрально: операционная эффективность компенсируется финансовыми рисками, но для улучшения оценки нужен перелом в динамике выручки или снижение долговой нагрузки.
Перейти к финансовой карточке компании CCI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций