CNX Resources Corporation: выручка ускорилась до +28,3%, но прибыль упала на 18,2% – маржа сжалась с 44,7% до 28,5%
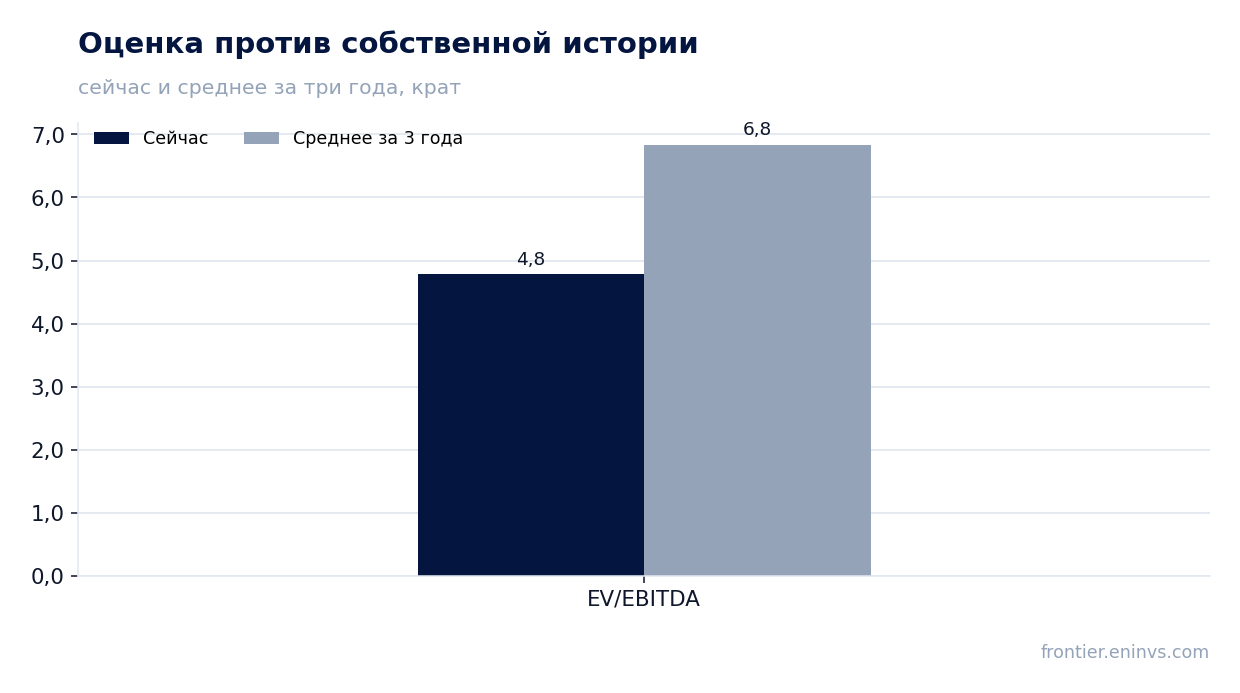
29 октября CNX Resources Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 580,0 млн долл., прибавив 28,3% год к году после снижения на 18,3% кварталом ранее, чистая прибыль – 165,2 млн долл. (–18,2% год к году), операционный денежный поток – 253,5 млн долл. при капитальных вложениях 139,2 млн долл. Прибыль сократилась при росте выручки: чистая маржа упала с 44,7% до 28,5%, и именно это расхождение определяет картину отчёта. По мультипликатору EV/EBITDA 4,8 бумага дешевле собственной трёхлетней истории (6,8), однако модель портала даёт потенциал к справедливой стоимости –49%, поэтому акция выглядит скорее непривлекательной при текущей цене.
Главные тезисы
— Выручка ускорилась до +28,3% год к году после –18,3% кварталом ранее, но прибыль за тот же квартал упала на 18,2%
— Чистая маржа сжалась с 44,7% до 28,5% – рост выручки не дошёл до прибыли
— Операционный денежный поток 253,5 млн долл. покрыл капитальные вложения 139,2 млн долл. с запасом
— Чистый долг снизился с 2,8 млрд долл. на 30 сентября 2025 года до 2,3 млрд долл. на 30 сентября 2026 года
— Долговая нагрузка 1,33 к EBITDA за последние 12 месяцев – умеренная для отрасли
— EV/EBITDA 4,8 против собственной трёхлетней средней 6,8 – бумага дешевле своей истории на 30%
— Модель портала даёт потенциал к справедливой стоимости –49%, что перевешивает дешёвый мультипликатор
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,45 | 0,58 | +28,3% |
| EBITDA | 0,28 | — | — |
| Операционная прибыль | 0,13 | — | — |
| Чистая прибыль | 0,20 | 0,17 | -18,2% |
| Операционный денежный поток | 0,23 | 0,25 | +8,5% |
| Капзатраты | 0,08 | 0,14 | +84,2% |
| Рентабельность по EBITDA | 62,7% | — | — |
| Чистая маржа | 44,7% | 28,5% | -16,2 п.п. |
Выручка ускорилась до +28,3% год к году после –18,3% кварталом ранее, но прибыль за тот же квартал упала на 18,2%
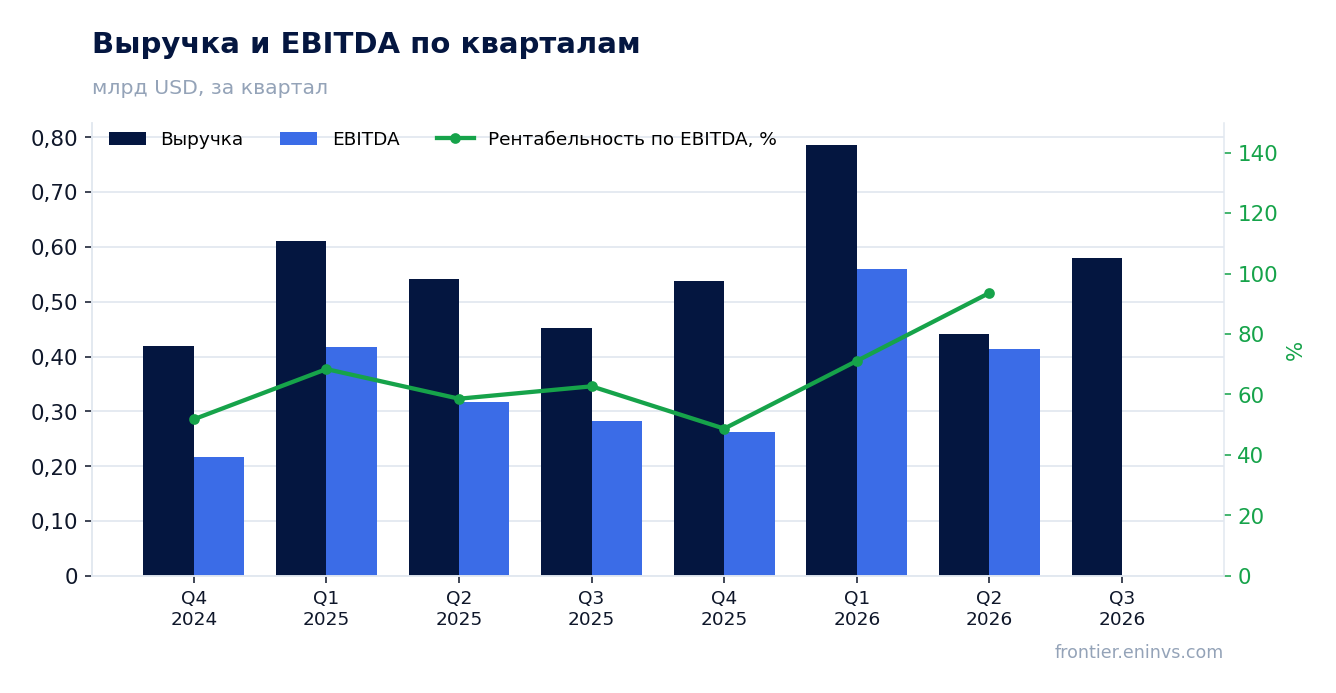
В третьем квартале 2026 года выручка составила 580,0 млн долл., что на 28,3% больше, чем годом ранее. Это заметное ускорение: во втором квартале выручка сокращалась на 18,3% год к году. Разворот динамики произошёл за один квартал.
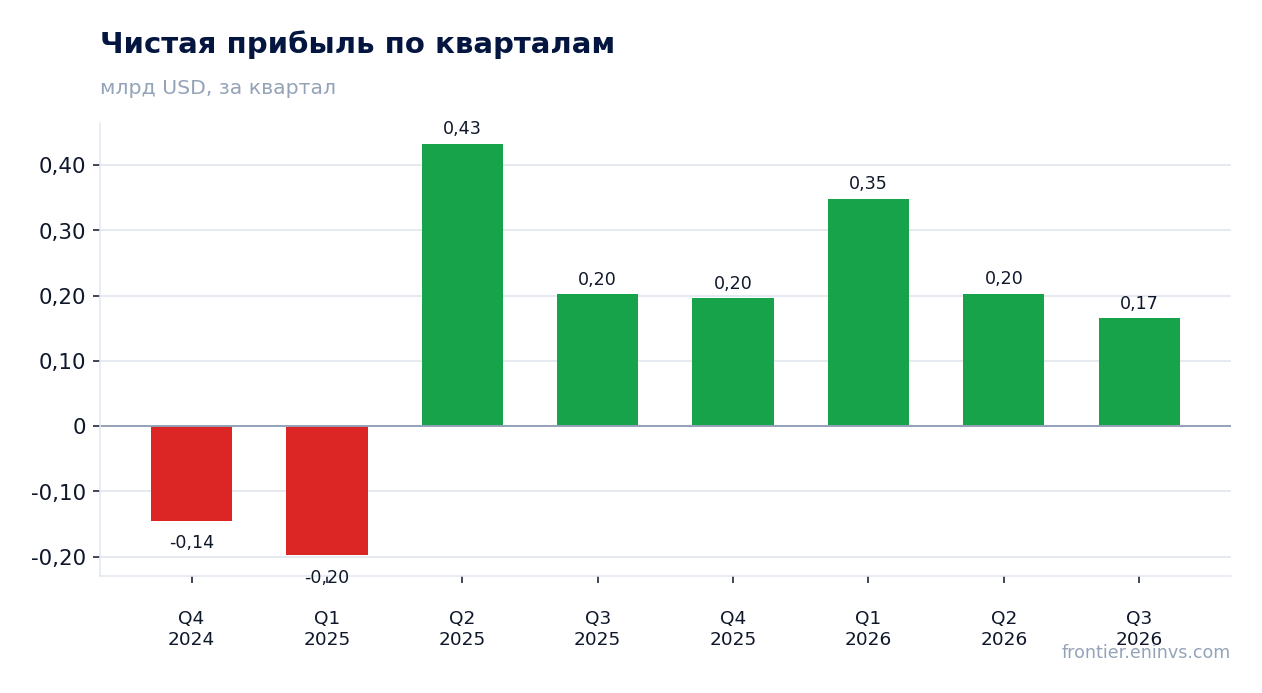
Чистая прибыль за тот же период – 165,2 млн долл., на 18,2% меньше, чем в третьем квартале 2025 года. То есть рост выручки не транслировался в рост прибыли: компания продала больше, но заработала меньше.
Расхождение между выручкой и прибылью – главный факт отчёта. Оно означает, что либо выросла себестоимость, либо прибыль годом ранее содержала разовый компонент, который не повторился. В фактах нет разбивки по статьям затрат, поэтому назвать конкретную причину нельзя, но само расхождение видно отчётливо.
Чистая маржа сжалась с 44,7% до 28,5% – рост выручки не дошёл до прибыли
Чистая маржа в третьем квартале 2026 года составила 28,5% против 44,7% годом ранее. Падение на 16,2 процентного пункта – это не колебание, а смена уровня рентабельности.
При выручке 580,0 млн долл. маржа 28,5% даёт прибыль 165,2 млн долл. Если бы рентабельность осталась на уровне 44,7%, прибыль была бы заметно выше при той же выручке. Весь прирост выручки ушёл в затраты или в базу сравнения.
Для акционера это означает, что операционный рычаг в этом квартале работал в обратную сторону: масштаб не приносил отдачи. Пока маржа не восстановится, рост выручки сам по себе не будет драйвером прибыли.
Операционный денежный поток 253,5 млн долл. покрыл капитальные вложения 139,2 млн долл. с запасом
Операционный денежный поток за третий квартал 2026 года составил 253,5 млн долл., капитальные вложения – 139,2 млн долл. Разница в 114,3 млн долл. осталась в распоряжении компании после инвестиций.
Это здоровое соотношение: денежный поток почти вдвое превышает капитальные затраты. Даже при сжавшейся марже бизнес генерирует достаточно средств для финансирования инвестиций из собственных ресурсов.
За последние 12 месяцев операционный денежный поток составил 1 107,6 млн долл. при выручке 2 300,0 млн долл. Это подтверждает, что квартал не был аномалией по денежной генерации, несмотря на слабую прибыль.
Чистый долг снизился с 2,8 млрд долл. на 30 сентября 2025 года до 2,3 млрд долл. на 30 сентября 2026 года
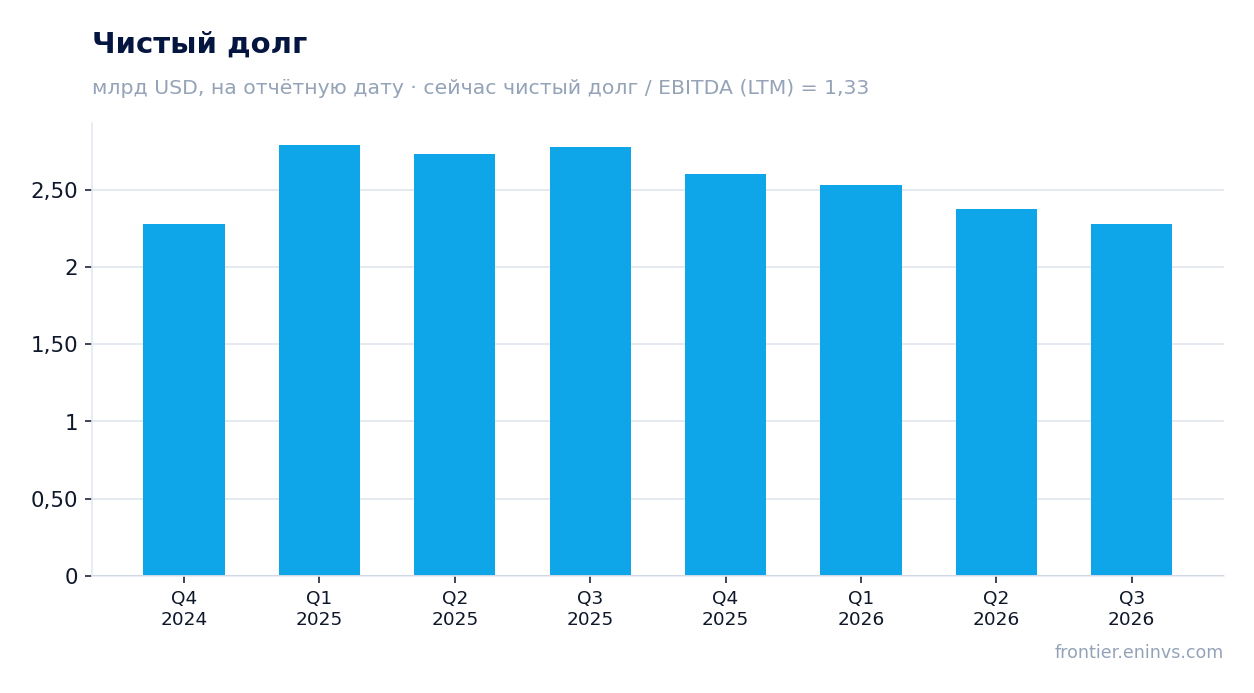
Чистый долг на 30 сентября 2026 года составил 2,3 млрд долл. против 2,8 млрд долл. на 30 сентября 2025 года – снижение на 0,5 млрд долл. за год. За квартал долг уменьшился с 2,4 млрд долл. на 30 июня 2026 года до тех же 2,3 млрд долл.
Снижение долга при положительном денежном потоке – логичное следствие: компания направляла часть свободных средств на сокращение обязательств. Это поддерживает баланс и снижает будущую процентную нагрузку.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,33. Это умеренный уровень для капиталоёмкого бизнеса, и он оставляет пространство для манёвра при ухудшении конъюнктуры.
Долговая нагрузка 1,33 к EBITDA за последние 12 месяцев – умеренная для отрасли
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,33. При EBITDA 1 711,5 млн долл. и чистом долге 2,3 млрд долл. это означает, что компания способна обслуживать долг без напряжения.
Уровень 1,33 – комфортный для газового бизнеса, где денежные потоки подвержены колебаниям цен на сырьё. Такой запас позволяет переживать слабые кварталы без экстренного привлечения капитала.
Важно, что снижение долга происходило на фоне инвестиций в 139,2 млн долл. за квартал. Компания одновременно вкладывалась в развитие и сокращала обязательства.
EV/EBITDA 4,8 против собственной трёхлетней средней 6,8 – бумага дешевле своей истории на 30%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,8 против собственной трёхлетней средней 6,8. Бумага торгуется на 30% ниже своего исторического уровня по этому показателю.
P/E за последние 12 месяцев – 5,8, что также указывает на невысокую оценку прибыли. Рынок оценивает компанию скромно относительно её текущей способности генерировать прибыль.
Однако дешёвый мультипликатор сам по себе не гарантирует роста: он может отражать ожидания рынка относительно устойчивости прибыли. Сжатие маржи в третьем квартале – как раз тот сигнал, который объясняет, почему бумага торгуется ниже своей истории.
Модель портала даёт потенциал к справедливой стоимости –49%, что перевешивает дешёвый мультипликатор
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет –49%. Это собственная оценка портала, а не рыночный консенсус.
Отрицательный потенциал означает, что при текущих commodity-ценах и целевом мультипликаторе справедливая стоимость бумаги вдвое ниже рыночной. Иными словами, рынок закладывает более благоприятный сценарий, чем тот, что заложен в модель.
Это ключевое противоречие: по историческому мультипликатору бумага дешёвая, но по модели, привязанной к текущим ценам на сырьё, – дорогая. Разрешить его может либо восстановление цен, либо дальнейшее снижение оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,29 млрд USD |
| P/E (LTM) | 5,8 |
| EV/EBITDA (LTM) | 4,8 |
| P/B | 1,22 |
| Чистый долг / EBITDA | 1,33 |
| Операционный денежный поток (LTM) | 1,11 млрд |
| ROE | 13,7% |
| EV/EBITDA, среднее за 3 года | 6,8 |
Итог
Сильная сторона отчёта – денежная генерация: операционный поток 253,5 млн долл. покрыл капитальные вложения 139,2 млн долл., а чистый долг за год снизился с 2,8 млрд до 2,3 млрд долл. Слабая сторона – прибыль: она упала на 18,2% при росте выручки на 28,3%, и маржа сжалась с 44,7% до 28,5%. Дешёвый мультипликатор EV/EBITDA 4,8 против трёхлетней средней 6,8 выглядит привлекательно, но модель портала с потенциалом –49% говорит, что при текущих ценах на сырьё бумага не стоит своих денег. Вопрос для держателя сейчас в том, восстановится ли маржа – без этого рост выручки не превратится в рост прибыли. Вердикт – скорее непривлекательная: дешёвая история не компенсирует слабую текущую рентабельность и отрицательный потенциал по модели.
Перейти к финансовой карточке компании CNX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций