Devon Energy Corporation: выручка выросла на 38,8%, но прибыль держится на уровне, а не на рекорде
5 ноября Devon Energy Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 5 900,0 млн долларов, чистая прибыль – 1 000,0 млн, операционный денежный поток – 2 800,0 млн. Выручка прибавила 38,8% год к году, но темп замедлился по сравнению с 73,0% во втором квартале, а прибыль выросла на 45,6% при рентабельности 16,9%. При мультипликаторе EV/EBITDA 6,8, который находится на уровне собственной трёхлетней средней, и дивидендной доходности 2,6% акция выглядит нейтрально: сильный денежный поток и низкая долговая нагрузка уравновешиваются замедлением выручки и отрицательной оценкой по модели портала.
Главные тезисы
— Выручка выросла на 38,8% год к году, но темп замедлился с 73,0% во втором квартале
— Чистая прибыль прибавила 45,6%, а рентабельность поднялась до 16,9% с 16,2%
— Операционный денежный поток в 2 800,0 млн долларов покрыл капитальные вложения в 1 496,0 млн почти вдвое
— Чистый долг в 8 109,0 млн долларов составляет 1,0 EBITDA за последние 12 месяцев
— Дивидендная доходность в 2,6% скромнее, чем у многих бумаг нефтегазового сектора, и не компенсирует риск замедления
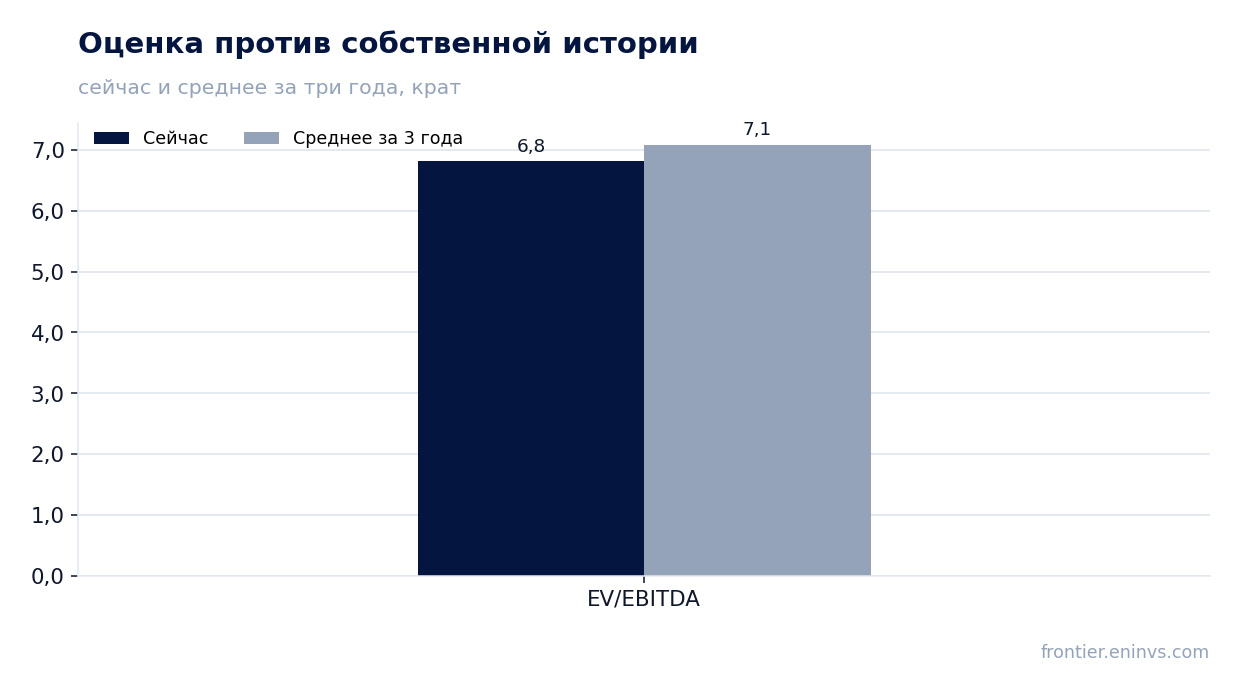
— EV/EBITDA 6,8 находится на уровне собственной трёхлетней средней 7,1, то есть акция оценена рынком без премии и без дисконта
— Модель портала даёт потенциал минус 61% к справедливой стоимости, что перевешивает сильные операционные показатели
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,25 | 5,90 | +38,8% |
| EBITDA | 1,79 | — | — |
| Операционная прибыль | 0,91 | — | — |
| Чистая прибыль | 0,69 | 1,00 | +45,6% |
| Операционный денежный поток | 1,69 | 2,80 | +65,7% |
| Капзатраты | 0,87 | 1,50 | +72,0% |
| Рентабельность по EBITDA | 42,1% | — | — |
| Чистая маржа | 16,2% | 16,9% | +0,7 п.п. |
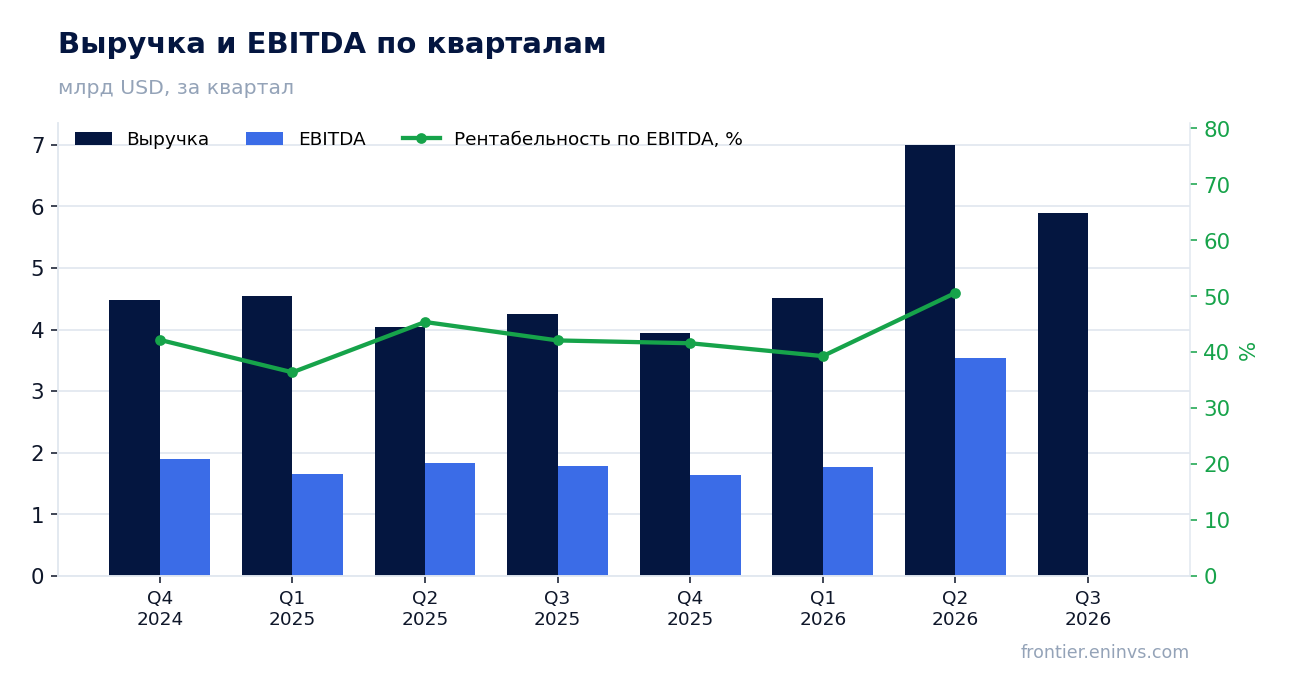
Выручка выросла на 38,8% год к году, но темп замедлился с 73,0% во втором квартале
В третьем квартале 2026 года выручка составила 5 900,0 млн долларов, что на 38,8% больше, чем годом ранее. Это сильный результат, но он заметно скромнее прироста в 73,0%, показанного во втором квартале. Замедление темпов говорит о том, что основной импульс, вероятно, был связан с разовыми факторами или эффектом низкой базы, который исчерпывается.
По сравнению с предыдущим кварталом выручка снизилась с 7 003,0 млн долларов до 5 900,0 млн. Такая динамика может отражать как сезонное сокращение добычи, так и снижение цен на углеводороды. Без доступа к операционным данным сложно выделить главную причину, но сам факт снижения квартал к кварталу важен для оценки устойчивости роста.
Для инвестора ключевой вопрос – сохранится ли выручка на уровне около 6 млрд долларов в следующем квартале. Если замедление окажется началом нисходящего тренда, текущие мультипликаторы могут оказаться завышенными относительно будущих денежных потоков.
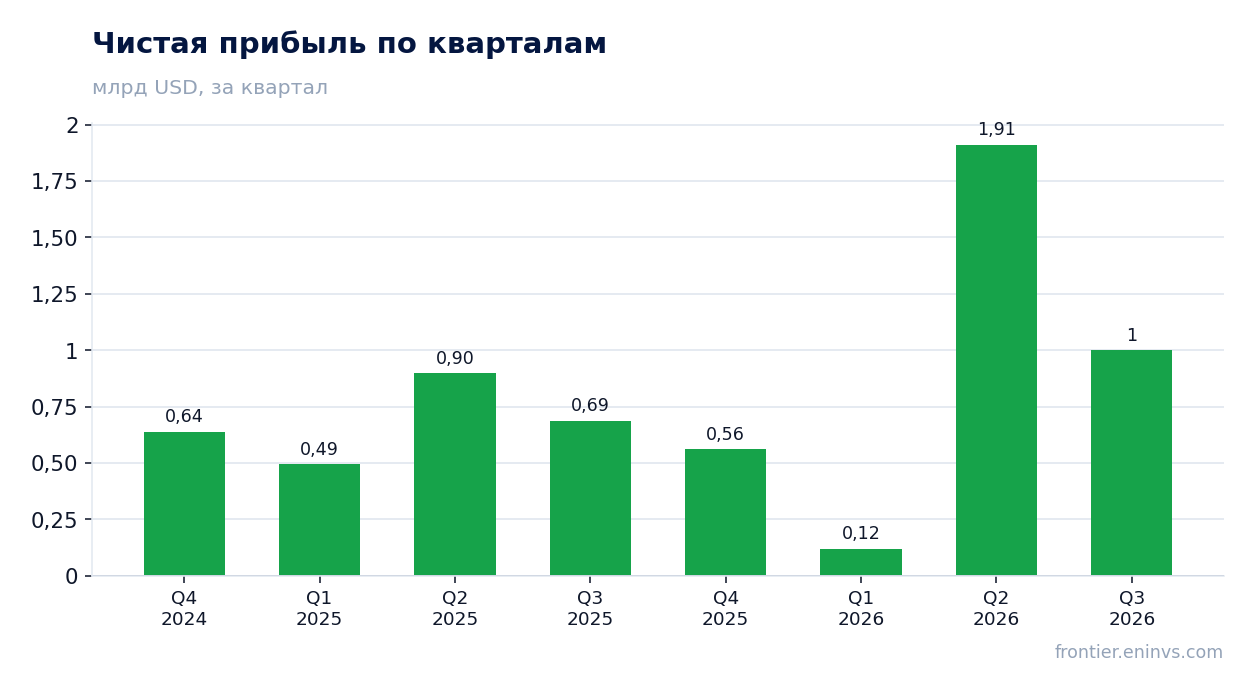
Чистая прибыль прибавила 45,6%, а рентабельность поднялась до 16,9% с 16,2%
Чистая прибыль за третий квартал 2026 года составила 1 000,0 млн долларов, что на 45,6% больше, чем годом ранее. Рентабельность по чистой прибыли увеличилась до 16,9% с 16,2% в третьем квартале 2025 года. Рост прибыли обогнал рост выручки, что указывает на улучшение контроля над затратами или на благоприятную ценовую конъюнктуру.
При этом прибыль во втором квартале 2026 года была значительно выше – 1 911,0 млн долларов. Снижение квартал к кварталу при росте выручки год к году говорит о том, что во втором квартале мог быть разовый фактор, например продажа активов или переоценка запасов. Без детализации отчёта источник этого всплеска не установлен.
Устойчивость прибыли на уровне около 1 млрд долларов в квартал при текущих ценах на нефть выглядит реалистичной, но чувствительность к ценам остаётся высокой. Для инвестора важнее не разовый уровень, а способность компании генерировать прибыль в разных ценовых сценариях.
Операционный денежный поток в 2 800,0 млн долларов покрыл капитальные вложения в 1 496,0 млн почти вдвое
Операционный денежный поток за третий квартал 2026 года составил 2 800,0 млн долларов, а капитальные вложения – 1 496,0 млн. Свободный денежный поток, таким образом, превышает 1,3 млрд долларов, что даёт компании широкие возможности для финансирования дивидендов и снижения долга.
По сравнению с третьим кварталом 2025 года денежный поток вырос с 1 690,0 млн долларов, а капитальные вложения – с 870,0 млн. Рост капитальных затрат опережает рост денежного потока, что может указывать на увеличение инвестиций в добычу. Это нормально для фазы роста, но требует контроля, чтобы не съесть свободный поток.
За последние 12 месяцев операционный денежный поток составил 9 663,0 млн долларов при капитальных вложениях, которые можно оценить как сумму квартальных значений. Такой профиль генерирования cash flow поддерживает текущий уровень дивидендов и позволяет снижать долг без привлечения нового капитала.
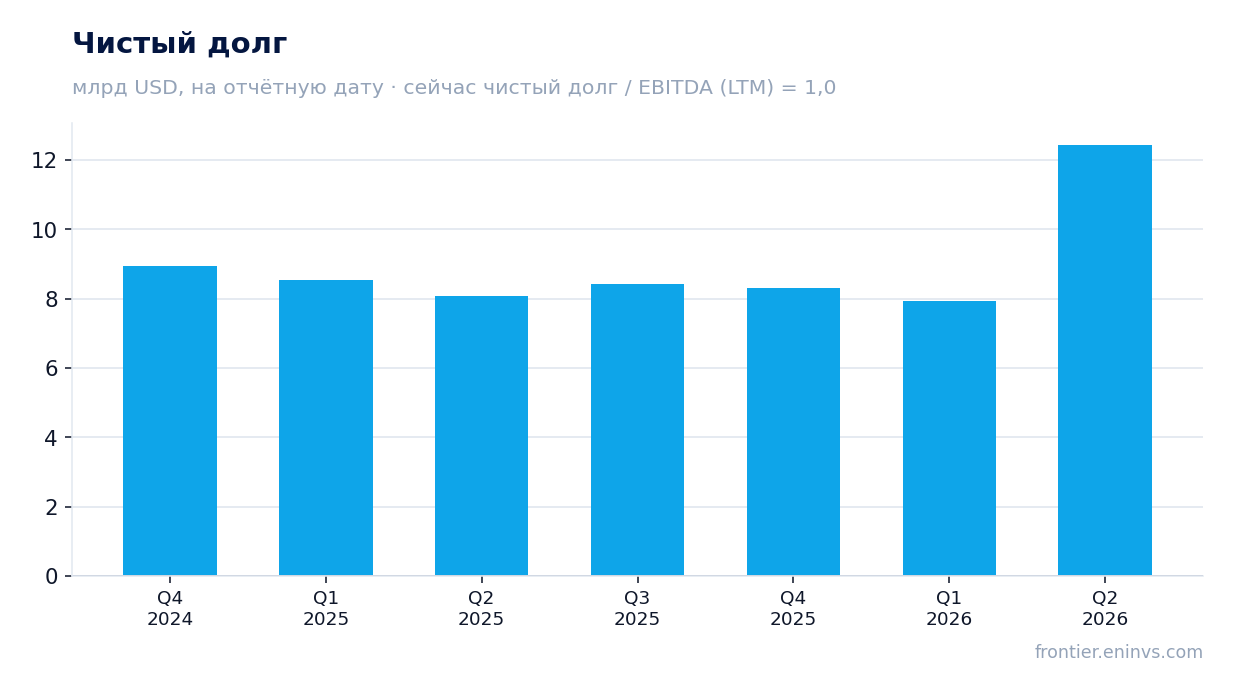
Чистый долг в 8 109,0 млн долларов составляет 1,0 EBITDA за последние 12 месяцев
Чистый долг на последнюю отчётную дату баланса составил 8 109,0 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев равно 1,0, что является низким уровнем для нефтегазовой компании. Такая нагрузка оставляет запас прочности при падении цен на углеводороды.
Важно отметить, что в третьем квартале 2026 года чистый долг, по данным квартальной отчётности, вырос до 12 440,0 млн долларов, но затем снизился к уровню 8 109,0 млн на конец периода. Это снижение могло быть связано с погашением долга за счёт сильного денежного потока. Направление изменения коэффициента долговой нагрузки не раскрыто, поэтому ограничиваемся констатацией уровня.
Низкая долговая нагрузка – один из главных аргументов в пользу устойчивости компании. Однако сама по себе она не делает акцию привлекательной, если денежные потоки не растут.
Дивидендная доходность в 2,6% скромнее, чем у многих бумаг нефтегазового сектора, и не компенсирует риск замедления
Дивидендная доходность за последние 12 месяцев составляет 2,6%. Компания выплачивает дивиденды, но их размер не является рекордным для сектора. При текущей цене акции в 44,12 доллара и годовой выплате около 1,15 доллара на акцию доходность выглядит умеренной.
Наша оценка дивиденда за 2026 год исходит из текущей прибыли и коэффициента выплат. При чистой прибыли за последние 12 месяцев в 3 593,0 млн долларов и рыночной капитализации 47 111,7 млн долларов прибыль на акцию составляет около 3,36 доллара. Если компания направит на дивиденды треть прибыли, выплата составит около 1,12 доллара, что близко к текущему уровню. Однако прибыль волатильна, и при снижении цен на нефть дивиденд может быть урезан.
Доходность в 2,6% ниже ключевой ставки, что делает бумагу менее привлекательной для инвесторов, ориентированных на текущий доход. Для сравнения, у многих конкурентов в секторе доходность превышает 4%. Дивиденд не является главным аргументом в пользу покупки.
EV/EBITDA 6,8 находится на уровне собственной трёхлетней средней 7,1, то есть акция оценена рынком без премии и без дисконта
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 6,8, что на 4% ниже собственной трёхлетней средней в 7,1. Это означает, что акция торгуется вблизи своего исторического уровня оценки, без явного дисконта или премии. Рынок не закладывает в цену ни значительного роста, ни серьёзных рисков.
Для сравнения, P/E за последние 12 месяцев равен 13,1, а ROE – 26,7%. Такая рентабельность капитала высока и поддерживает оценку, но она достигнута на фоне благоприятной ценовой конъюнктуры. Если прибыль вернётся к средним уровням, мультипликаторы могут вырасти.
Модель портала, пересчитывающая EBITDA по текущим товарным ценам и целевому EV/EBITDA, даёт потенциал минус 61% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка. Она указывает на то, что при текущих ценах на углеводороды акция может быть переоценена.
Модель портала даёт потенциал минус 61% к справедливой стоимости, что перевешивает сильные операционные показатели
По модели портала, справедливая стоимость акции на 61% ниже текущей цены. Этот расчёт основан на переоценке EBITDA по текущим товарным ценам и целевому мультипликатору EV/EBITDA. Он не является рыночным консенсусом или целевой ценой, но отражает нашу внутреннюю оценку.
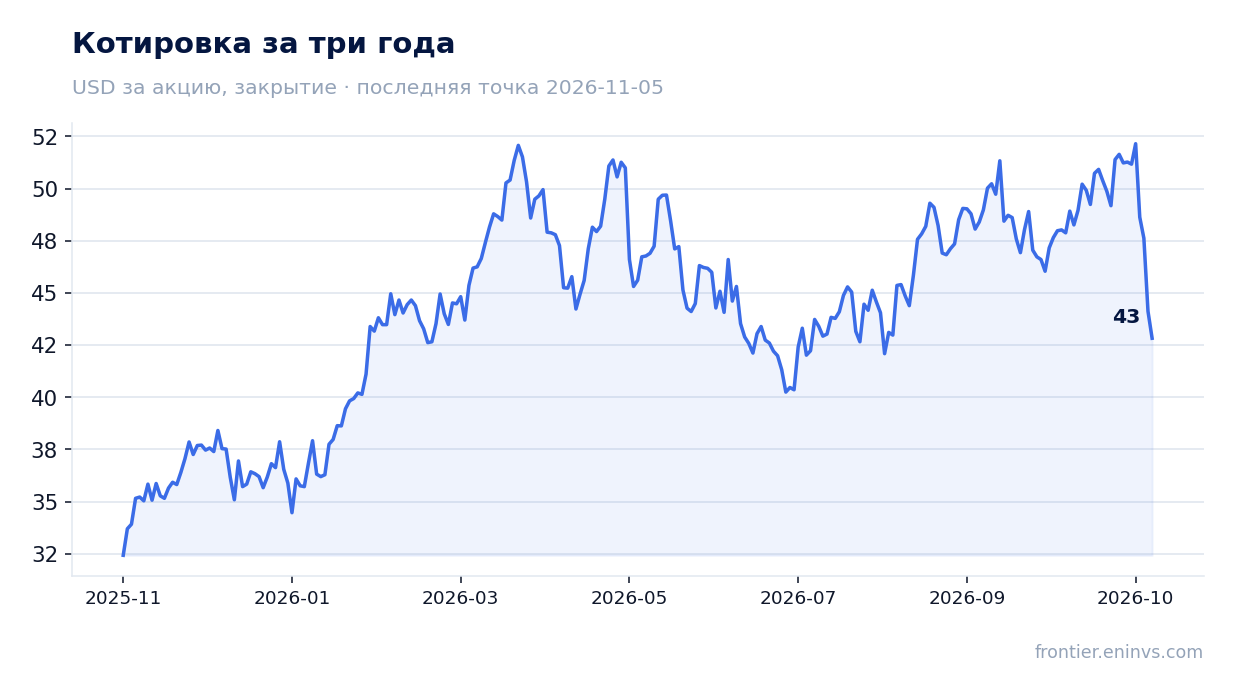
С момента публикации отчёта акция подешевела на 2,9%, а с начала периода до 5 ноября – также на 2,9%. Рынок отреагировал на результаты сдержанно, что может указывать на то, что инвесторы ожидали большего. При этом сильные операционные показатели не смогли переломить негативный настрой.
Для инвестора важно, что модель портала сигнализирует о переоценке, даже с учётом низкой долговой нагрузки и сильного денежного потока. Это создаёт риск дальнейшей коррекции, если цены на нефть не восстановятся.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 47,1 млрд USD |
| P/E (LTM) | 13,1 |
| EV/EBITDA (LTM) | 6,8 |
| P/B | 3,03 |
| Чистый долг / EBITDA | 1,00 |
| Операционный денежный поток (LTM) | 9,66 млрд |
| ROE | 26,7% |
| Дивидендная доходность (12 мес) | 2,6% |
| EV/EBITDA, среднее за 3 года | 7,1 |
Итог
Сильные стороны отчёта – рост выручки на 38,8%, увеличение чистой прибыли на 45,6% и почти двукратное покрытие капитальных вложений операционным денежным потоком. Однако темп роста замедлился, а прибыль во втором квартале была значительно выше, что говорит о возможных разовых факторах. Долговая нагрузка в 1,0 EBITDA остаётся низкой, но дивидендная доходность в 2,6% не компенсирует риски. Оценка по EV/EBITDA 6,8 находится на уровне исторической средней, а модель портала даёт минус 61% к справедливой стоимости. Вердикт – нейтральный: акция оценена справедливо, но без запаса роста.
Перейти к финансовой карточке компании DVN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций