Devon Energy Corporation: выручка выросла на 38,8%, но спот-модель ждала больше — и запас нефти у компании всего на 7,9 года
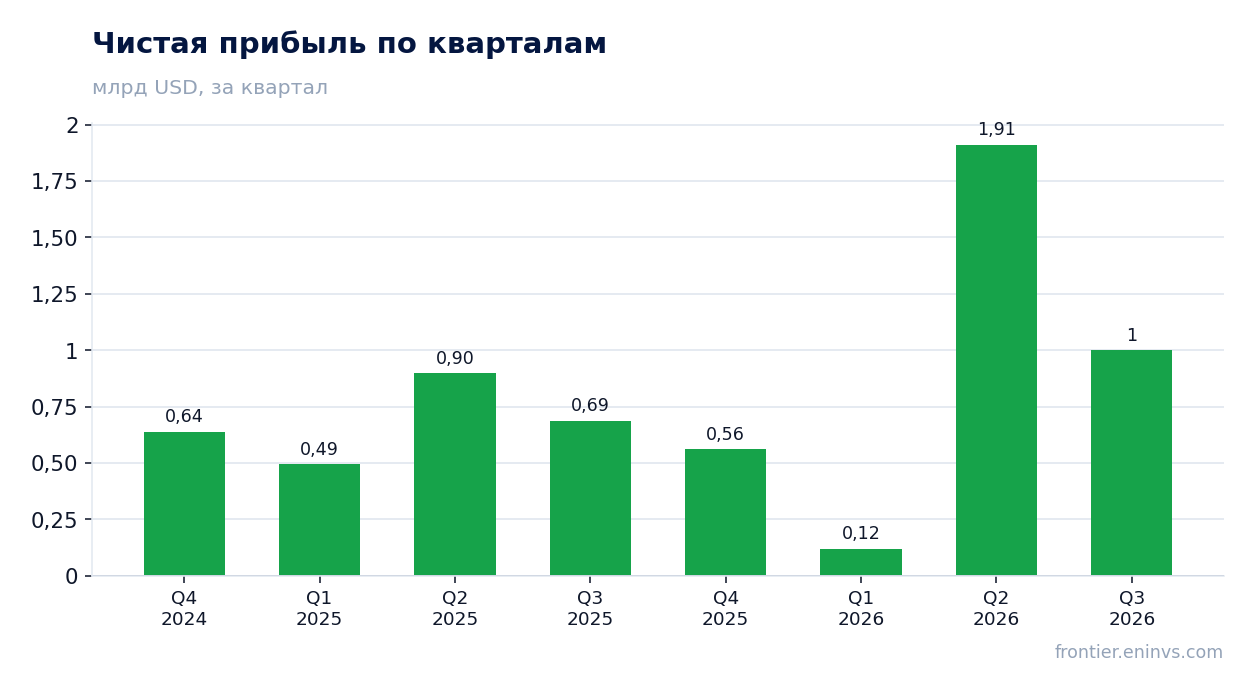
5 ноября Devon Energy Corporation раскрыла результаты за третий квартал 2026 года: выручка 5 900 млн долларов (+38,8% год к году), чистая прибыль 1 000 млн (+45,6%), операционный денежный поток 2 800 млн. По спот-модели портала выручка должна была составить 5 364,5 млн — компания превысила ожидание на 10,0%, но EBITDA в отчёте не раскрыта, поэтому главный вопрос — заработала ли она столько, сколько обещали цены. Акция выглядит нейтрально: мультипликатор EV/EBITDA 6,8 находится ровно на своём трёхлетнем среднем 7,1, а короткий запас резервов и отсутствие данных по EBITDA не дают повода для премии.
Главные тезисы
— Выручка прибавила 38,8% год к году, но рост замедлился с 73,0% кварталом ранее — база второго квартала была исключительно высокой
— Спот-модель портала ждала выручку 5 364,5 млн, компания дала 5 900 млн — превышение на 10,0%
— EBITDA за третий квартал не раскрыта, поэтому проверить, заработала ли компания цену, невозможно
— Чистая прибыль 1 000 млн при марже 16,9% — лишь на 0,7 процентного пункта выше прошлогодних 16,2%
— Операционный денежный поток 2 800 млн покрыл капитальные вложения 1 496 млн почти вдвое
— Долг 8 109 млн — это 1,0 EBITDA за последние 12 месяцев, нагрузка умеренная
— Запас резервов при текущей добыче — 7,9 года, и это главный ограничитель для долгосрочного инвестора
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,25 | 5,90 | +38,8% |
| EBITDA | 1,79 | — | — |
| Операционная прибыль | 0,91 | — | — |
| Чистая прибыль | 0,69 | 1,00 | +45,6% |
| Операционный денежный поток | 1,69 | 2,80 | +65,7% |
| Капзатраты | 0,87 | 1,50 | +72,0% |
| Рентабельность по EBITDA | 42,1% | — | — |
| Чистая маржа | 16,2% | 16,9% | +0,7 п.п. |
Выручка прибавила 38,8% год к году, но рост замедлился с 73,0% кварталом ранее — база второго квартала была исключительно высокой
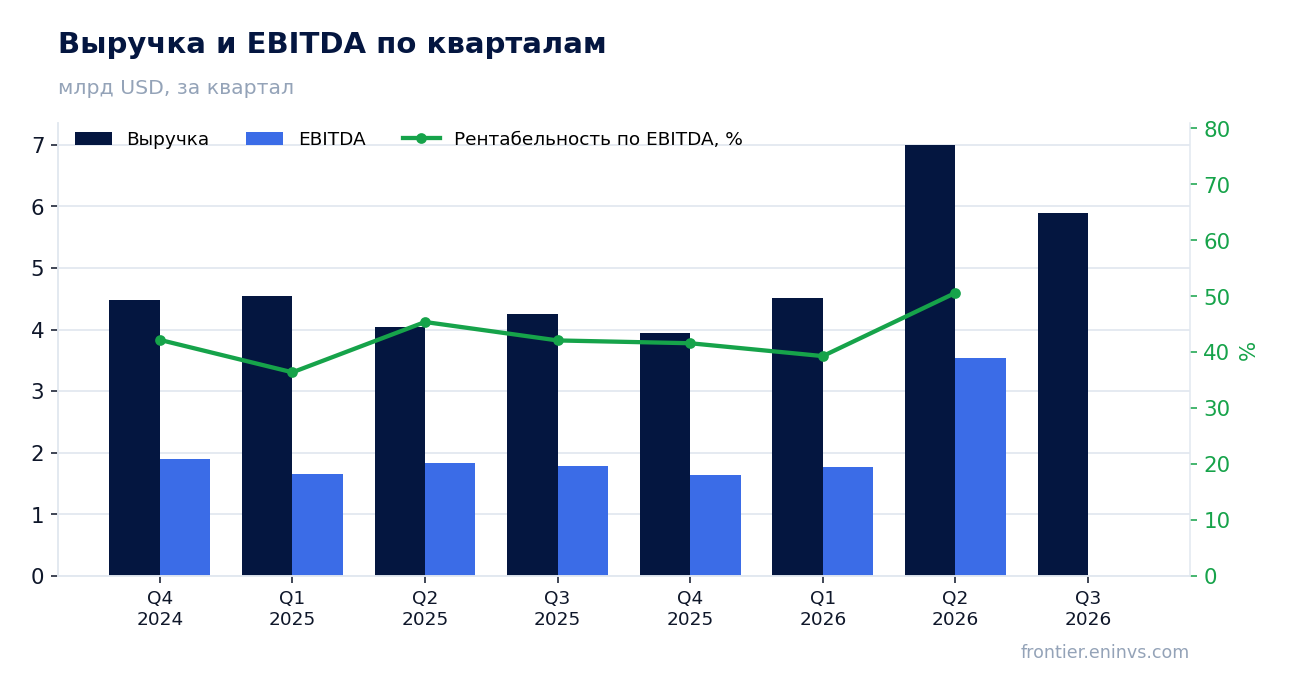
В третьем квартале 2026 года выручка составила 5 900 млн долларов против 4 251 млн годом ранее — рост на 38,8%. Это сильный результат, но он заметно скромнее прибавки второго квартала, когда выручка выросла на 73,0% до 7 003 млн. Замедление объясняется прежде всего базой: второй квартал 2026 года оказался исключительно высоким, и третий квартал от него откатился.
Последовательность кварталов показывает, что рост не линеен: после 4 508 млн в первом квартале выручка подскочила до 7 003 млн во втором и снизилась до 5 900 млн в третьем. Для сырьевой компании такая амплитуда — следствие цен и объёмов, а не разовой продажи актива. Год к году третий квартал всё равно выше на 38,8%, и это главный факт для оценки.
Что именно дало прибавку — цену или добычу — из раскрытых данных не видно. Компания не приводит ни средней цены реализации, ни объёма добычи за квартал, поэтому причину роста выручки назвать нельзя. Честнее зафиксировать уровень и направление: выручка растёт двузначными темпами, но темп замедляется.
Спот-модель портала ждала выручку 5 364,5 млн, компания дала 5 900 млн — превышение на 10,0%
Спот-модель портала пересчитывает средние за предыдущие четыре квартала по ценам отчётного периода. По ней выручка третьего квартала 2026 года должна была составить 5 364,5 млн долларов, а EBITDA — 2 516,5 млн. Фактическая выручка оказалась на 10,0% выше ожидания.
Сравнить фактическую EBITDA с моделью нельзя: компания не раскрыла этот показатель за третий квартал. В предыдущие четыре периода отклонение фактической EBITDA от модельной составляло +28,1%, +8,0%, -4,0% и +31,2% — то есть модель ошибалась в обе стороны и иногда сильно. Без отчётной EBITDA нельзя сказать, заработала ли компания цену или превышение выручки ушло в издержки.
Превышение выручки на 10,0% при отсутствии данных по EBITDA оставляет главный вопрос открытым. Если маржа удержалась, компания заработала больше модели; если издержки выросли, выручка могла не дойти до прибыли. Для сырьевой компании это ключевая развилка, и до раскрытия EBITDA оценка остаётся неполной.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (—) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| EBITDA по спот-модели портала, млн USD | — | 2 516 | — | — |
EBITDA за третий квартал не раскрыта, поэтому проверить, заработала ли компания цену, невозможно
Компания не раскрыла EBITDA за третий квартал 2026 года. За последние 12 месяцев EBITDA составила 8 110,1 млн долларов, но это сумма четырёх кварталов, и приписывать её отчётному периоду нельзя. Для сырьевой компании EBITDA — главный показатель того, сколько остаётся после переменных издержек, и его отсутствие лишает анализ опоры.
Косвенно о прибыльности можно судить по чистой прибыли: 1 000 млн за квартал при выручке 5 900 млн. Но чистая прибыль включает статьи ниже операционной линии — процентные расходы, налоги, возможные разовые эффекты, — поэтому она не заменяет EBITDA. Сравнение с моделью портала, которая ждала EBITDA 2 516,5 млн, провести не с чем.
Для инвестора это означает, что отчёт даёт выручку и прибыль, но не даёт ответа на главный вопрос сырьевой компании: сколько заработано на единицу продукции после переменных затрат. Следующий отчёт с раскрытой EBITDA станет проверкой того, удержала ли компания маржу при выросшей выручке.
Чистая прибыль 1 000 млн при марже 16,9% — лишь на 0,7 процентного пункта выше прошлогодних 16,2%
Чистая прибыль за третий квартал 2026 года составила 1 000 млн долларов, год к году +45,6%. Маржа при этом поднялась с 16,2% до 16,9% — всего на 0,7 процентного пункта. То есть прибыль выросла почти пропорционально выручке, а не за счёт улучшения рентабельности.
Это важный сигнал: рост выручки на 38,8% не сопровождался заметным расширением маржи. Если бы компания зарабатывала на единицу продукции больше, маржа выросла бы сильнее. Удержание маржи на прежнем уровне означает, что выросшие цены или объёмы частично съедены издержками — но какими именно, из раскрытых данных не видно.
Прибыль 1 000 млн при выручке 5 900 млн — это 16,9% против 16,2% годом ранее. Разница мала, и строить на ней историю роста эффективности нельзя. Для сырьевой компании такая стабильность маржи скорее говорит о том, что компания работает в узком коридоре между ценой и затратами.
Операционный денежный поток 2 800 млн покрыл капитальные вложения 1 496 млн почти вдвое
Операционный денежный поток за третий квартал 2026 года составил 2 800 млн долларов, капитальные вложения — 1 496 млн. Свободный денежный поток до дивидендов, таким образом, около 1 304 млн — это наш расчёт из двух отчётных чисел. Компания финансирует reinvestиции в добычу из собственного потока и ещё оставляет запас.
Капитальные вложения выросли: годом ранее за третий квартал 2025 года они составляли 870 млн. Рост capex до 1 496 млн — это плата за поддержание или наращивание добычи. Для сырьевой компании capex — не «инвестиция в будущее» в общем смысле, а условие сохранения объёма: без него добыча падает.
Поток 2 800 млн при capex 1 496 млн означает, что компания покрывает reinvestиции примерно вдвое. Это здоровое соотношение, но оно не говорит, сколько останется после дивидендов. Дивидендная доходность за последние 12 месяцев — 2,6%, и при таком потоке выплата выглядит обеспеченной, хотя её размер зависит от прибыли и политики компании.
Долг 8 109 млн — это 1,0 EBITDA за последние 12 месяцев, нагрузка умеренная
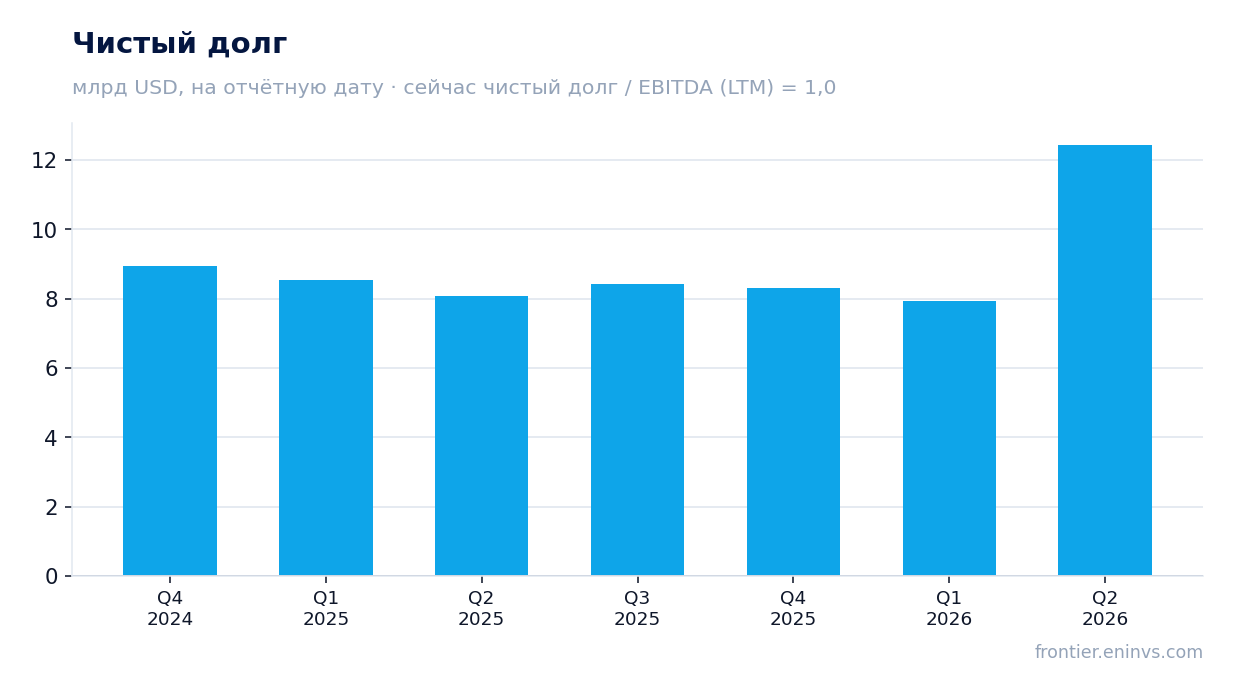
Чистый долг на последнюю годовую отчётную дату — 8 109 млн долларов, что составляет 1,0 EBITDA за последние 12 месяцев. Это умеренный уровень для сырьевой компании: долг равен годовой EBITDA, и при текущем денежном потоке компания обслуживает его без напряжения. Направление коэффициента назвать нельзя — более раннее значение в данных отсутствует.
Операционный денежный поток за последние 12 месяцев — 9 663 млн, и он более чем в десять раз превышает чистый долг. Процентные расходы в раскрытых данных не выделены, поэтому оценить стоимость обслуживания долга нельзя. Но при потоке 9 663 млн и долге 8 109 млн компания имеет запас для манёвра.
Умеренный долг — это то, что даёт компании устойчивость при падении цен. Если EBITDA упадёт вдвое, коэффициент поднимется до 2,0 — всё ещё приемлемо. Но при коротком запасе резервов (7,9 года) долг становится важнее: компания должна успевать reinvestировать в добычу, чтобы не терять объём.
Запас резервов при текущей добыче — 7,9 года, и это главный ограничитель для долгосрочного инвестора
Запас резервов при текущей добыче — 7,9 года. Это означает, что при сохранении нынешних темпов добычи доказанных запасов хватит менее чем на восемь лет. Для сырьевой компании это короткий горизонт: инвестор, покупающий акцию надолго, должен понимать, что компания обязана постоянно восполнять запасы, иначе добыча начнёт падать.
Короткий запас резервов объясняет и повышенный capex: 1 496 млн за квартал — это не только поддержание текущей добычи, но и попытка продлить жизнь месторождений. Если reinvestиции не дадут прироста запасов, компании придётся либо сокращать добычу, либо покупать новые активы, что ударит по долгу и дивиденду.
Для оценки акции это ограничитель мультипликатора. EV/EBITDA 6,8 при запасе 7,9 года — это не дёшево и не дорого, а ровно столько, сколько рынок платит за компанию с коротким горизонтом. Долгосрочный инвестор должен закладывать риск истощения запасов в цену входа.
EV/EBITDA 6,8 — ровно на трёхлетнем среднем 7,1, и премии за рост рынок не даёт
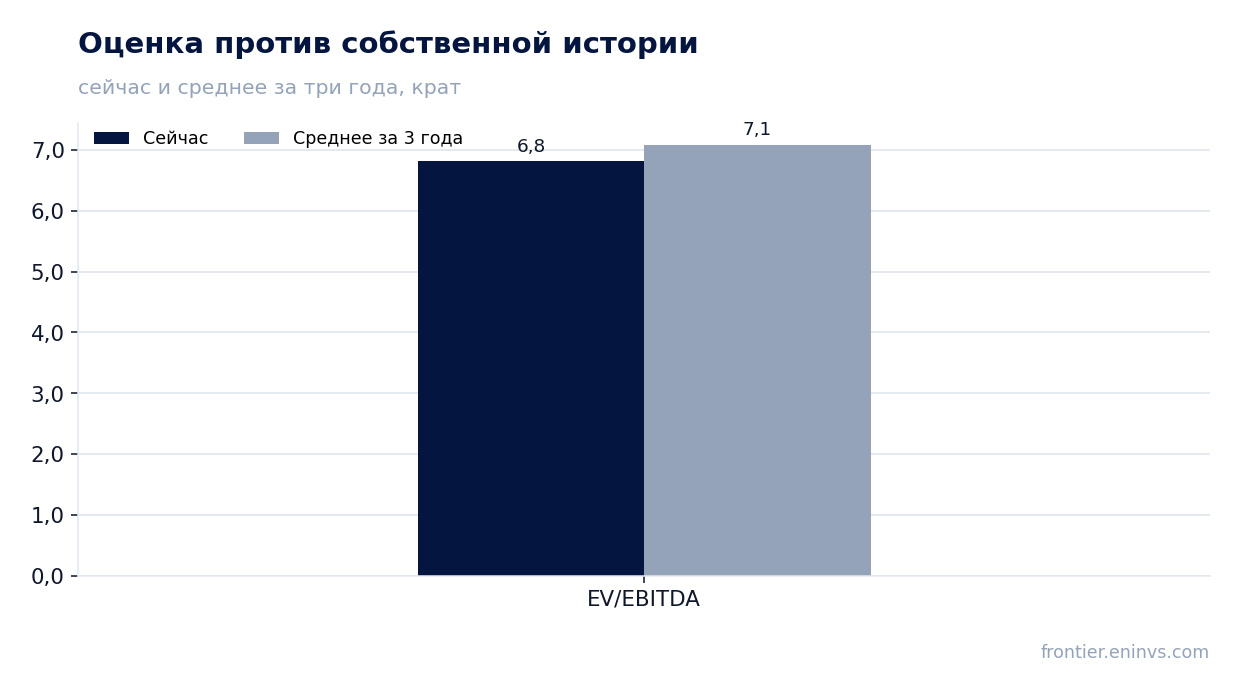
EV/EBITDA за последние 12 месяцев — 6,8, трёхлетнее среднее — 7,1. Мультипликатор находится на своём историческом уровне, отклонение — минус 4%, то есть в пределах 5%. Рынок оценивает компанию ровно так, как оценивал последние три года, несмотря на рост выручки на 38,8%.
P/E за последние 12 месяцев — 13,1, рыночная капитализация — 47 112 млн. При чистой прибыли 3 593 млн за последние 12 месяцев и выручке 21 300 млн компания торгуется примерно в 13 прибылях. Это не дёшево для сырьевой компании с коротким запасом резервов, но и не дорого относительно собственной истории.
Отсутствие премии объяснимо: рынок не видит в отчёте EBITDA, не знает, удержана ли маржа, и помнит, что запас резервов — 7,9 года. Пока компания не докажет, что выросшая выручка превращается в EBITDA, мультипликатор вряд ли сдвинется с исторического уровня.
Дивидендная доходность 2,6% при потоке 2 800 млн — выплата обеспечена, но её размер зависит от прибыли
Дивидендная доходность за последние 12 месяцев — 2,6%. При операционном денежном потоке 2 800 млн за квартал и капитальных вложениях 1 496 млн свободный поток до дивидендов — около 1 304 млн, и выплата из него обеспечена. Но точный размер дивиденда за 2026 год из раскрытых данных не следует: компания не приводит ни суммы выплаты, ни коэффициента payout.
Наша оценка: при чистой прибыли 1 000 млн за квартал и доходности 2,6% годовая выплата выглядит устойчивой, если прибыль не упадёт. Риск в том, что прибыль сырьевой компании зависит от цен, а запас резервов 7,9 года требует постоянных reinvestиций. Если capex вырастет ещё, свободный поток на дивиденд сократится.
Доходность 2,6% — это не высокая ставка для сырьевой компании, но и не низкая. Она ниже, чем можно было бы ждать от компании с коротким запасом резервов, и это ещё один аргумент в пользу нейтральной оценки. Дивиденд не является главным драйвером доходности этой акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 47,1 млрд USD |
| P/E (LTM) | 13,1 |
| EV/EBITDA (LTM) | 6,8 |
| P/B | 3,03 |
| Чистый долг / EBITDA | 1,00 |
| Операционный денежный поток (LTM) | 9,66 млрд |
| ROE | 26,7% |
| Дивидендная доходность (12 мес) | 2,6% |
| EV/EBITDA, среднее за 3 года | 7,1 |
Итог
Сильная сторона отчёта — выручка 5 900 млн (+38,8%) и операционный поток 2 800 млн, который почти вдвое покрывает capex 1 496 млн. Слабая — отсутствие EBITDA: проверить, заработала ли компания цену, невозможно, а маржа чистой прибыли выросла лишь с 16,2% до 16,9%. Долг 8 109 млн при 1,0 EBITDA за последние 12 месяцев умеренный, но запас резервов 7,9 года ограничивает горизонт. Акция выглядит нейтрально: EV/EBITDA 6,8 ровно на трёхлетнем среднем 7,1, и рынок не даёт премии за рост. Вердикт изменится, если следующий отчёт покажет EBITDA не ниже 2 516,5 млн по спот-модели или если компания объявит о приросте запасов.
Перейти к финансовой карточке компании DVN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций