Goldman Sachs: прибыль выросла на 29%, но почти весь рост дал один сегмент – торговля акциями
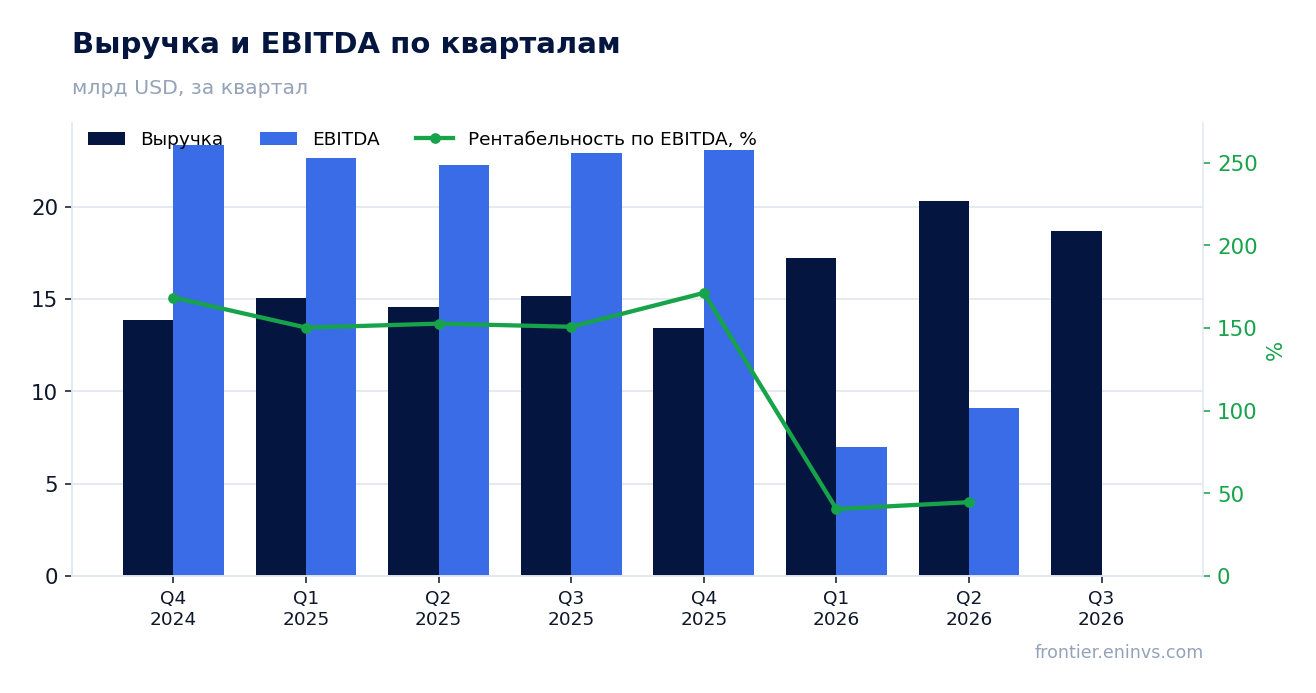
13 октября Goldman Sachs раскрыла результаты за третий квартал 2026 года. Выручка составила 18,68 млрд долларов (+23,0% год к году), чистая прибыль – 5,29 млрд (+29,2%), рентабельность по чистой прибыли поднялась с 27,0% до 28,3%. Рост обеспечили торговля акциями и инвестбанковские сборы, тогда как FICC остался на уровне прошлого года, а Platform Solutions сократился на 72%. Акция выглядит скорее привлекательной: прибыль растёт быстрее выручки, капитал возвращается акционерам, а мультипликаторы остаются в пределах исторических значений.
Главные тезисы
— Выручка выросла на 23,0%, но почти весь прирост дал один сегмент – торговля акциями
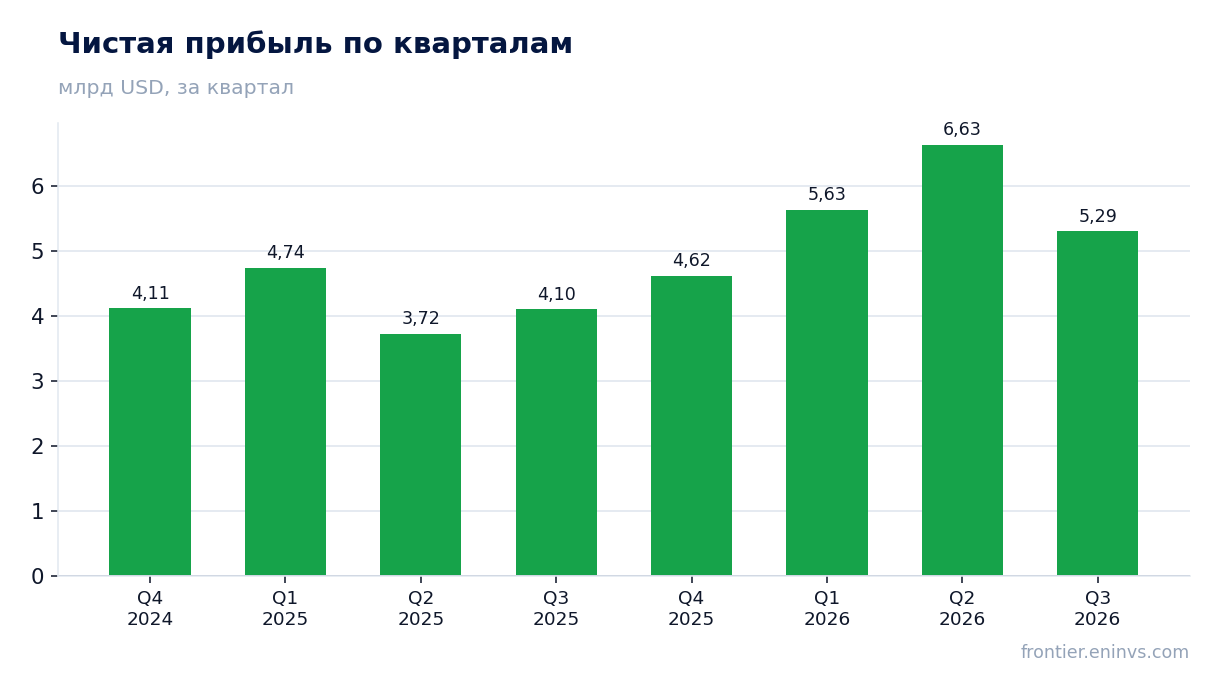
— Рентабельность по чистой прибыли поднялась до 28,3% благодаря опережающему росту прибыли над выручкой
— Инвестбанковские сборы прибавили 21% на фоне роста объёмов завершённых сделок M&A
— FICC остался на уровне прошлого года: рост валют и сырья компенсировал слабость ипотеки и кредитов
— Platform Solutions сократился на 72% из-за списаний по портфелю Apple Card
— Компания вернула акционерам 4,49 млрд долларов, включая 3,00 млрд обратного выкупа акций
— Прибыль на акцию выросла до 17,01 доллара с 12,25 годом ранее
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 15,2 | 18,7 | +23,0% |
| EBITDA | 22,9 | — | — |
| Чистая прибыль | 4,10 | 5,29 | +29,2% |
| Операционный денежный поток | 2,68 | — | — |
| Капзатраты | 0,56 | — | — |
| Рентабельность по EBITDA | 150,8% | — | — |
| Чистая маржа | 27,0% | 28,3% | +1,3 п.п. |
Выручка выросла на 23,0%, но почти весь прирост дал один сегмент – торговля акциями
Выручка в третьем квартале 2026 года составила 18,68 млрд долларов, что на 23,0% выше уровня того же квартала прошлого года. Однако рост был крайне неравномерным: Global Banking & Markets прибавил 32%, до 13,46 млрд, тогда как Asset & Wealth Management вырос лишь на 14%, до 5,05 млрд, а Platform Solutions рухнул на 72%, до 170 млн.
Основным драйвером стал сегмент торговли акциями: выручка в Equities подскочила на 72% год к году, до 6,44 млрд долларов. Это произошло за счёт значительного роста как в финансировании акций (prime financing и portfolio financing), так и в intermediation (прежде всего деривативы). Для сравнения: FICC остался практически на уровне прошлого года – 3,47 млрд, а инвестбанковские сборы выросли на 21%, до 3,22 млрд, благодаря консультационным услугам и андеррайтингу акций.
Таким образом, устойчивость роста вызывает вопросы: если исключить аномально сильный результат в торговле акциями, общая динамика выглядит гораздо скромнее. В следующем квартале рынок будет следить за тем, сохранится ли этот импульс в Equities и сможет ли FICC вернуться к росту.
Рентабельность по чистой прибыли поднялась до 28,3% благодаря опережающему росту прибыли над выручкой
Чистая прибыль в отчётном квартале составила 5,29 млрд долларов, увеличившись на 29,2% год к году. Это быстрее роста выручки на 23,0%, что привело к расширению рентабельности по чистой прибыли с 27,0% до 28,3%.
Опережающий рост прибыли объясняется несколькими факторами. Во-первых, непроцентные доходы выросли на 32%, до 14,91 млрд, при этом комиссионные и сборы подскочили на 36%, а доходы от торговли – на 46%. Во-вторых, Provision for credit losses составил 368 млн против 339 млн годом ранее, что незначительно. В-третьих, эффективная налоговая ставка за девять месяцев составила 20,4%, но в квартале она могла быть ниже из-за разовых эффектов.
Тем не менее, рост прибыли частично обеспечен разовыми факторами: в частности, значительное увеличение прочих расходов (на 24%) было связано с благотворительными взносами в Goldman Sachs Gives. Без этого прибыль могла быть ещё выше. В целом, рентабельность на уровне 28,3% – сильный результат, но его устойчивость зависит от сохранения благоприятной рыночной конъюнктуры.
Инвестбанковские сборы прибавили 21% на фоне роста объёмов завершённых сделок M&A
Инвестбанковские сборы в третьем квартале 2026 года составили 3,22 млрд долларов, что на 21% выше уровня прошлого года. Рост произошёл в основном за счёт консультационных услуг (Advisory), где выручка достигла 1,65 млрд (+18% год к году), что отражает увеличение объёмов завершённых сделок M&A. Также значительно выросли доходы от андеррайтинга акций – до 666 млн (+43%), благодаря первичным и вторичным размещениям.
Андеррайтинг долговых обязательств показал более скромный рост – на 15%, до 904 млн, что связано с активностью в инвестиционном сегменте. При этом портфель заказов (backlog) инвестбанковских сборов снизился как по сравнению с концом второго квартала 2026 года, так и по сравнению с концом 2025 года. Это может сигнализировать о замедлении активности в будущем.
Таким образом, текущий рост сборов обеспечен уже завершёнными сделками, но снижение backlog создаёт риск для выручки в следующем квартале. Инвесторам стоит следить за динамикой объёмов новых сделок.
FICC остался на уровне прошлого года: рост валют и сырья компенсировал слабость ипотеки и кредитов
Выручка в сегменте FICC в третьем квартале 2026 года составила 3,47 млрд долларов, что практически соответствует уровню прошлого года (3,49 млрд). Внутри сегмента наблюдается разнонаправленная динамика: intermediation снизился на 7% из-за значительно более слабых результатов в ипотеке и кредитных продуктах, а также в процентных инструментах. Однако это было частично компенсировано ростом в валютах и сырьевых товарах.
Финансирование FICC показало рост на 14%, до 1,21 млрд, благодаря более высоким доходам в ипотеке и структурированном кредитовании. Таким образом, общий результат остался стабильным, но структура изменилась: доходы сместились от intermediation к финансированию.
В условиях неопределённости на рынках FICC остаётся уязвимым к изменениям процентных ставок и кредитных спредов. В следующем квартале инвесторы будут оценивать, сможет ли сегмент вернуться к росту за счёт валют и сырья.
Platform Solutions сократился на 72% из-за списаний по портфелю Apple Card
Выручка в сегменте Platform Solutions в третьем квартале 2026 года составила всего 170 млн долларов, что на 72% ниже уровня прошлого года (598 млн) и на 23% ниже второго квартала 2026 года. Резкое падение связано с чистыми списаниями (markdowns) по портфелю кредитных карт Apple Card, который был переведён в категорию предназначенных для продажи в четвёртом квартале 2025 года.
Этот сегмент и раньше был проблемным, но теперь его вклад в общую выручку стал минимальным. Для сравнения: в третьем квартале 2025 года Platform Solutions приносил 598 млн, что составляло около 4% общей выручки. Сейчас его доля упала до менее чем 1%.
Сокращение этого направления снижает диверсификацию, но одновременно уменьшает риски, связанные с потребительским кредитованием. В будущем компания, вероятно, сосредоточится на более прибыльных сегментах.
Компания вернула акционерам 4,49 млрд долларов, включая 3,00 млрд обратного выкупа акций
В третьем квартале 2026 года Goldman Sachs вернула акционерам 4,49 млрд долларов, из которых 3,00 млрд пришлось на обратный выкуп акций (2,9 млн акций по средней цене 1 048,73 доллара) и 1,49 млрд – на дивиденды. Кроме того, совет директоров объявил квартальный дивиденд в размере 5,00 долларов на акцию, который будет выплачен 30 декабря 2026 года.
Компания также сообщила, что балансовая стоимость на акцию выросла до 372,64 доллара (+1,4% за квартал, +4,2% с начала года). Годовая рентабельность собственного капитала (ROE) составила 18,7% за квартал и 20,7% за девять месяцев. Это позволяет поддерживать высокий уровень возврата капитала.
Объём обратного выкупа в 3,00 млрд долларов соответствует примерно 2,7% рыночной капитализации за квартал, что является значительной поддержкой для акционеров. В условиях роста прибыли и сильного капитала компания, вероятно, продолжит возвращать капитал.
Прибыль на акцию выросла до 17,01 доллара с 12,25 годом ранее
Разводнённая прибыль на акцию в третьем квартале 2026 года составила 17,01 доллара по сравнению с 12,25 доллара годом ранее, рост на 39%. Это выше роста чистой прибыли на 29,2%, что объясняется сокращением количества акций в обращении в результате обратного выкупа. Среднее разводнённое количество акций снизилось до 301,1 млн с 315,0 млн годом ранее.
За девять месяцев 2026 года прибыль на акцию составила 55,56 доллара против 37,33 доллара за аналогичный период прошлого года. Такой рост отражает как увеличение прибыли, так и уменьшение числа акций.
Рост прибыли на акцию опережает рост чистой прибыли, что является положительным сигналом для акционеров. Однако в будущем эффект от обратного выкупа может замедлиться, если компания не сохранит текущие темпы выкупа.
Итог
Goldman Sachs показала сильный квартал: выручка выросла на 23,0%, прибыль – на 29,2%, рентабельность достигла 28,3%. Однако рост был крайне неравномерным – почти весь прирост обеспечил сегмент торговли акциями, тогда как FICC остался на месте, а Platform Solutions резко сократился. Компания активно возвращает капитал акционерам, что поддерживает прибыль на акцию. Главный вопрос для держателя сейчас: сможет ли Goldman удержать импульс в торговле акциями и восстановить другие направления, или текущие результаты – это пик цикла. Акция выглядит скорее привлекательной, но с оговоркой на зависимость от одного сегмента.
Перейти к финансовой карточке компании GS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций