INTERNATIONAL BUSINESS MACHINES CORP: выручка ускорилась до +4,7%, а прибыль на четверть выше — но почти вся она не операционная
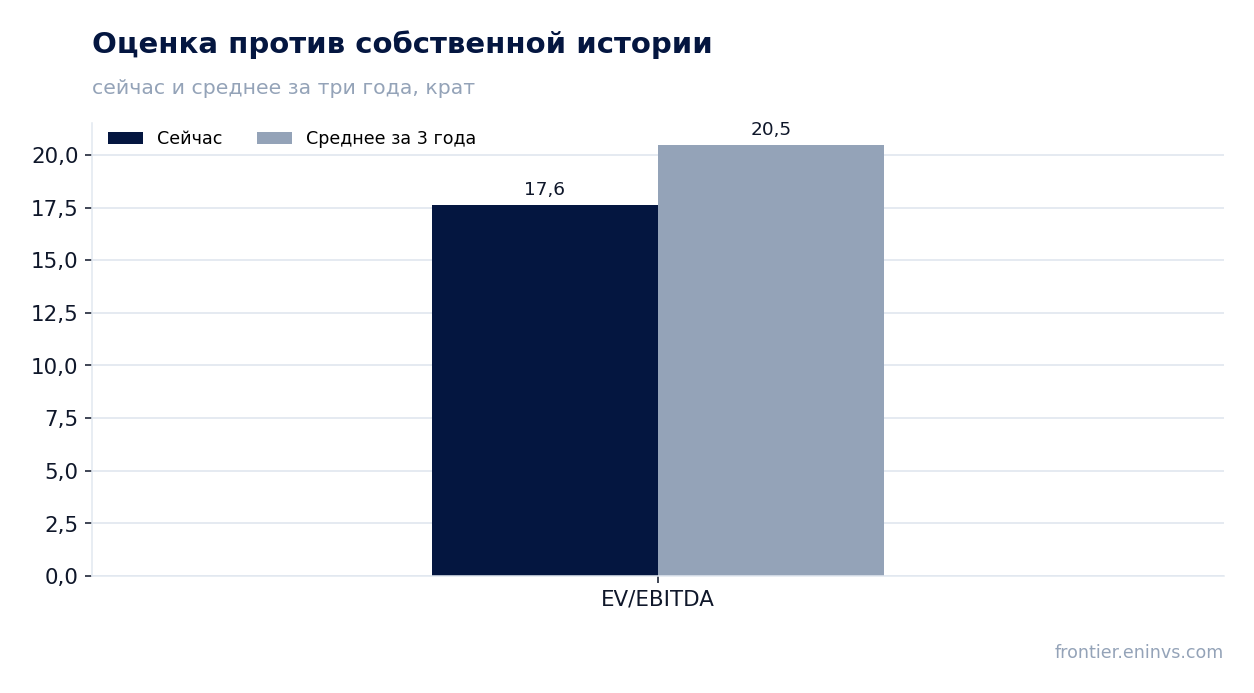
21 октября INTERNATIONAL BUSINESS MACHINES CORP раскрыла результаты за третий квартал 2026 года: выручка 17 103 млн долларов (+4,7% год к году), скорректированная EBITDA 4 900 млн (+32,0%), чистая прибыль 2 190 млн (+25,6%). Рост выручки ускорился относительно второго квартала (+1,1%), но прибыль выросла в основном за счёт снижения эффективной налоговой ставки с 28,2% до 11,9%, а не за счёт операционной деятельности. По мультипликатору EV/EBITDA 17,6 бумага дешевле собственной трёхлетней средней 20,5, дивидендная доходность 2,7%, а по модели портала потенциал к справедливой стоимости +24% — при такой оценке и дивиденде бумага выглядит скорее привлекательной, чем нейтральной.
Главные тезисы
— Выручка ускорилась до +4,7% — тянули софт и инфраструктура, консалтинг стоял на месте
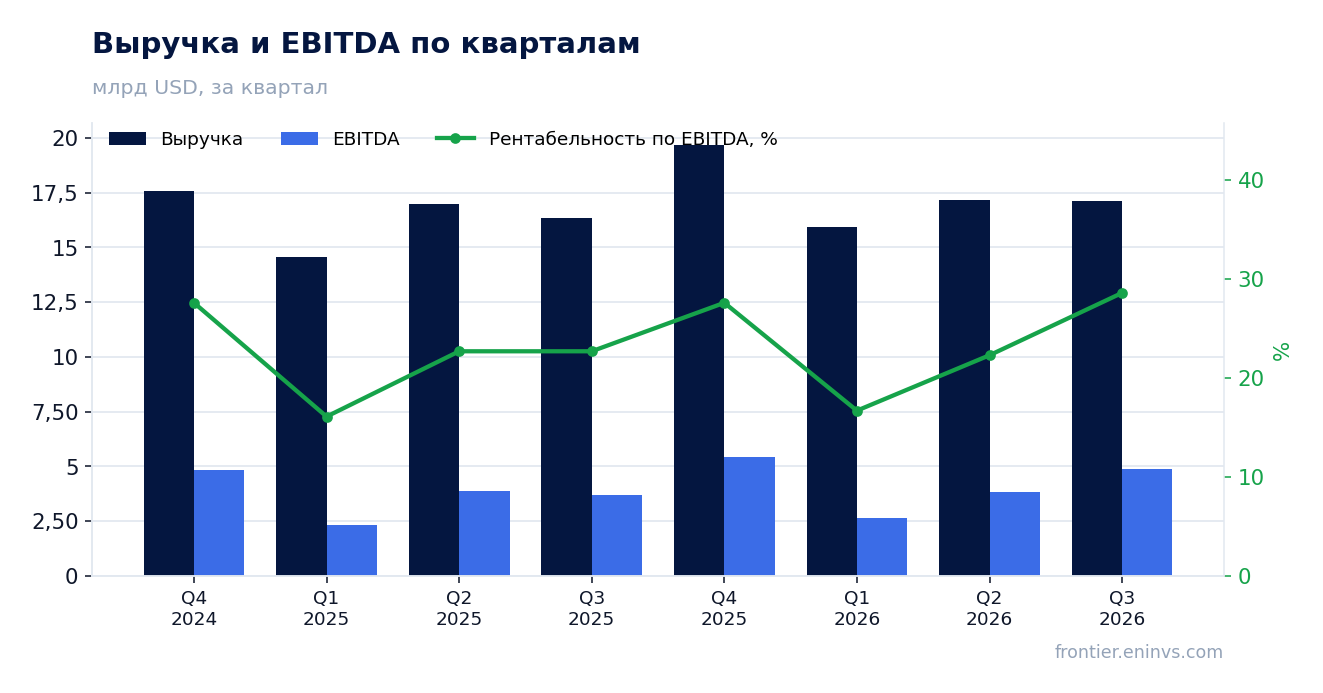
— EBITDA прибавила 32,0% при росте выручки на 4,7% — маржа поднялась до 28,6% с 22,7%
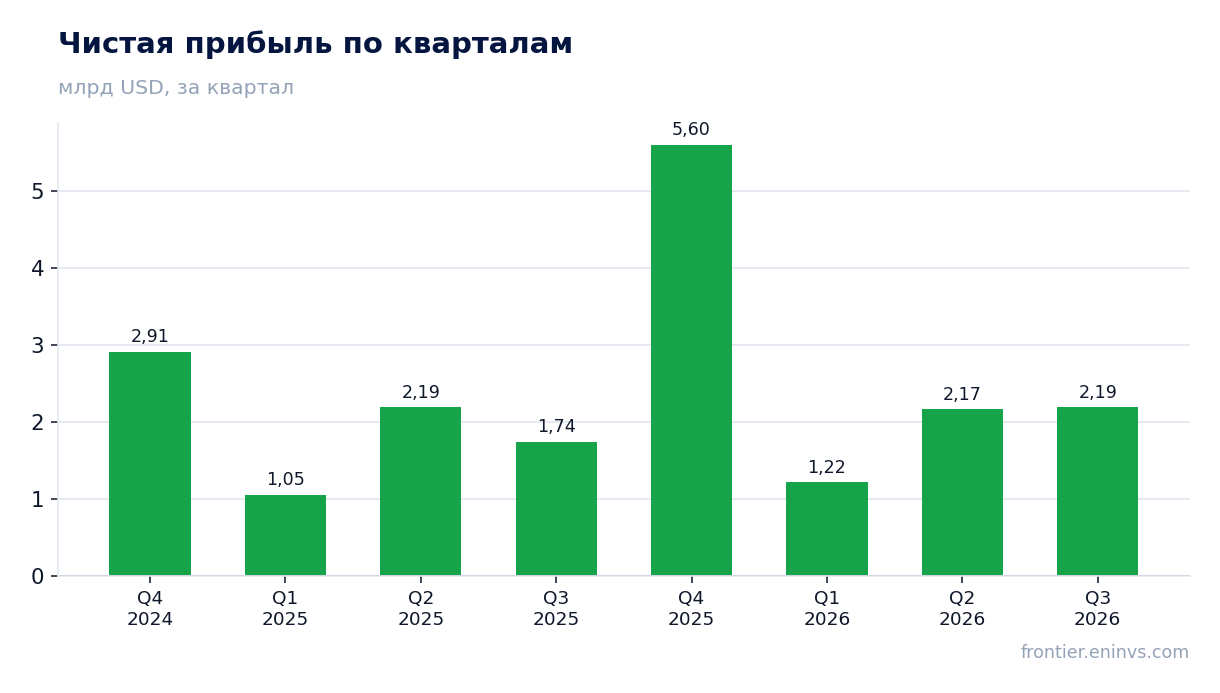
— Чистая прибыль выросла на 25,6% в основном из-за падения эффективной налоговой ставки до 11,9%
— Свободный денежный поток за девять месяцев 7 787 млн — на 606 млн больше, чем годом ранее
— Дивиденд 1,69 доллара на акцию при доходности 2,7% — выплата держится на потоке, а не на прибыли
— EV/EBITDA 17,6 против собственной трёхлетней средней 20,5 — бумага дешевле своей истории на 14%
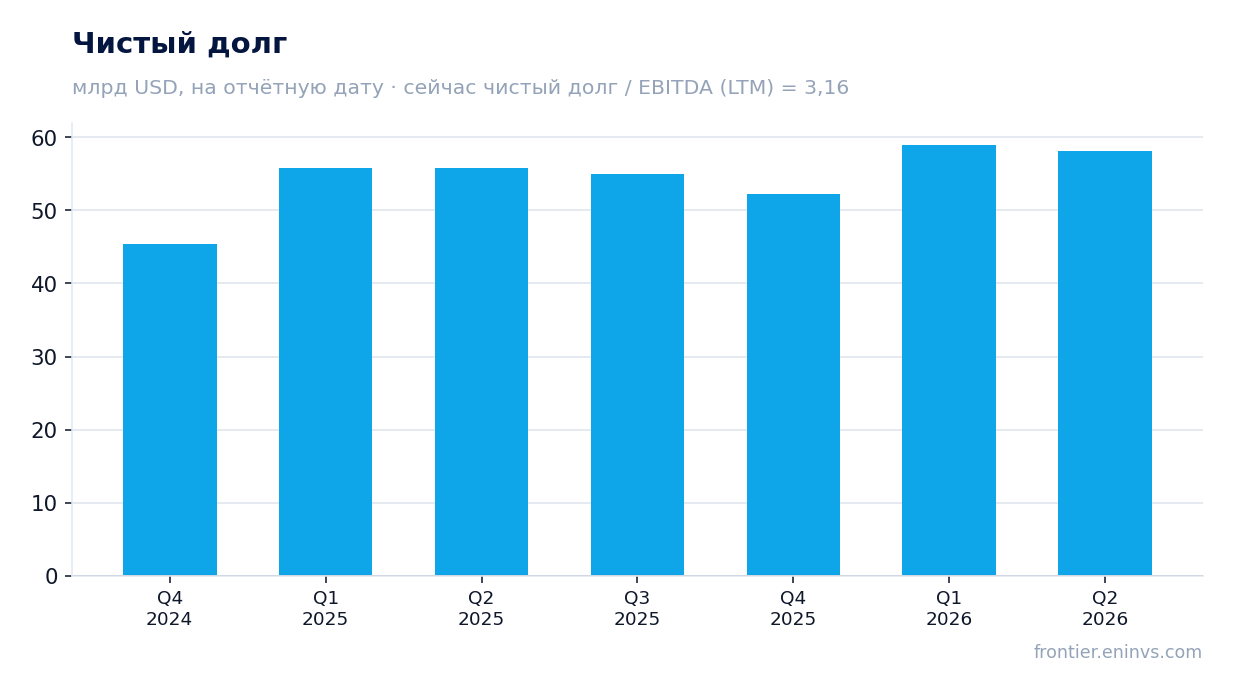
— Долговая нагрузка 3,16 EBITDA — уровень без направленности, но долг вырос до 63,8 млрд долларов
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 16,3 | 17,1 | +4,7% |
| EBITDA | 3,71 | 4,90 | +32,0% |
| Операционная прибыль | 2,43 | — | — |
| Чистая прибыль | 1,74 | 2,19 | +25,6% |
| Операционный денежный поток | 3,08 | 4,03 | +30,6% |
| Капзатраты | 0,26 | — | — |
| Рентабельность по EBITDA | 22,7% | 28,6% | +5,9 п.п. |
| Чистая маржа | 10,7% | 12,8% | +2,1 п.п. |
Выручка ускорилась до +4,7% — тянули софт и инфраструктура, консалтинг стоял на месте
Выручка третьего квартала составила 17 103 млн долларов, это +4,7% год к году и ускорение против +1,1% во втором квартале. В постоянной валюте рост 6%: курс валют в этом квартале работал против отчётных цифр, и компания отдельно указывает, что за год в целом валютный фактор будет нейтральным.
Софт принёс 7 804 млн (+8,2%), и внутри него быстрее всего росла статья Data — +19%, Hybrid Cloud (Red Hat) прибавила 11%, Transaction Processing +9%. Автоматизация просела на 3% — единственная крупная статья софта с отрицательной динамикой.
Консалтинг дал 5 335 млн, это +0,2%: направление Strategy and Technology выросло на 2%, Intelligent Operations снизилось на 2%. Инфраструктура прибавила 4,2% до 3 707 млн, но внутри неё сильный разброс: Distributed Infrastructure +31%, а IBM Z упала на 20% — цикл мейнфреймов прошёл пик.
Итог по структуре: рост держится на софте и распределённой инфраструктуре, тогда как две крупные статьи — консалтинг и мейнфреймы — тянут вниз. Для следующего квартала важно, сохранится ли динамика Data и Distributed Infrastructure, когда эффект низкой базы в мейнфреймах сойдёт.
EBITDA прибавила 32,0% при росте выручки на 4,7% — маржа поднялась до 28,6% с 22,7%
Скорректированная EBITDA квартала — 4 900 млн долларов, +32,0% год к году, маржа 28,6% против 22,7% годом ранее. Такой разрыв между ростом выручки и ростом EBITDA означает, что расходы почти не росли: SG&A сократились с 4 748 до 4 620 млн, а прочие доходы и расходы дали положительный вклад.
Валовая маржа при этом снизилась: 56,8% против 57,3% годом ранее. Давление шло от консалтинга (27,4% против 29,3%) и финансирования (40,7% против 45,6%), тогда как софт держал 82,5%. То есть маржу EBITDA вытянули не валовые показатели, а экономия на операционных расходах и разовые статьи ниже валовой прибыли.
Операционная (non-GAAP) прибыль до налога выросла на 9% до 3 295 млн, маржа 19,3% против 18,6%. Это более скромный рост, чем у EBITDA, и он лучше отражает то, что произошло с бизнесом: компания зарабатывает чуть больше при чуть меньших издержках, а не совершает качественный скачок.
Чистая прибыль выросла на 25,6% в основном из-за падения эффективной налоговой ставки до 11,9%
Чистая прибыль квартала — 2 190 млн долларов, +25,6% год к году, чистая маржа 12,8% против 10,7%. Прибыль до налога при этом выросла лишь на 3% до 2 497 млн, а налог упал с 686 до 298 млн. Эффективная ставка снизилась с 28,2% до 11,9% — именно это, а не операционная динамика, дало основную часть прироста прибыли.
Разовые статьи видны и в отчёте о прибыли: в квартале отражён убыток от прекращённой деятельности 10 млн, а в девяти месяцах — 10 млн. Прибыль от продолжающихся операций за девять месяцев составила 5 581 млн против 4 992 млн годом ранее.
Для держателя это значит, что прибыль квартала нельзя переносить на следующие периоды как устойчивый уровень: налоговая ставка 11,9% ниже той, что компания платила в прошлом году, и её возврат к более привычному уровню съест часть прибыли даже при сохранении операционной динамики.
Свободный денежный поток за девять месяцев 7 787 млн — на 606 млн больше, чем годом ранее
Операционный денежный поток квартала — 4 025 млн долларов против 3 081 млн годом ранее. Свободный денежный поток квартала составил 3 027 млн против 2 373 млн, за девять месяцев — 7 787 млн против 7 181 млн. Компания повысила ориентир по свободному потоку на год: теперь ожидает прирост более чем на 1 млрд долларов год к году.
За девять месяцев компания потратила 11 364 млн на приобретение бизнесов — это крупнейшая статья инвестиций и главный отток денег. Капитальные затраты при этом скромные: 793 млн за девять месяцев, ещё 467 млн ушло на инвестиции в софт. То есть свободный поток держится не на экономии на основных средствах, а на том, что операционная деятельность генерирует больше, чем компания тратит на поддержание бизнеса.
Дивиденды за девять месяцев обошлись в 4 762 млн — это больше половины свободного потока. Поток покрывает выплату, но запас невелик, и любое ухудшение операционной картины или новая волна приобретений сократит его.
Дивиденд 1,69 доллара на акцию при доходности 2,7% — выплата держится на потоке, а не на прибыли
Совет директоров объявил квартальный дивиденд 1,69 доллара на акцию с выплатой 10 декабря 2026 года. Компания платит дивиденды каждый квартал без перерыва с 1916 года — это часть её инвестиционного профиля, и в отчёте она подчёркнута отдельно.
Доходность по последним 12 месяцам — 2,7%. За девять месяцев на дивиденды ушло 4 762 млн при свободном потоке 7 787 млн: выплата покрывается потоком примерно в 1,6 раза. При этом чистая прибыль за последние 12 месяцев — 11 171 млн, так что на дивиденды уходит около 43% прибыли. Это умеренный коэффициент выплаты, и он оставляет компании место для приобретений, на которые в этом году уже ушло 11 364 млн.
Наш ориентир по дивиденду на текущий год — рост в пределах объявленной квартальной ставки, то есть около 6,76 доллара на акцию при четырёх выплатах по 1,69. Это оценка, и она держится на двух вещах: сохранении свободного потока выше 7 млрд долларов и отказе от крупных приобретений сверх уже сделанных. Если компания продолжит скупать бизнесы такими же темпами, поток на выплату останется, но запас сократится.
Доходность 2,7% ниже того, что инвестор может получить по безрисковым инструментам, и это нормально для бумаги с ростом выручки и стабильной выплатой. Дивиденд здесь — не главный источник доходности, а подтверждение того, что бизнес генерирует деньги.
EV/EBITDA 17,6 против собственной трёхлетней средней 20,5 — бумага дешевле своей истории на 14%
По мультипликатору EV/EBITDA бумага торгуется на 17,6 против собственной трёхлетней средней 20,5 — на 14% ниже своей истории. Это единственное сравнение, которое корректно: с сектором или аналогами мы не сравниваем, таких данных в фактах нет.
P/E по последним 12 месяцам — 21,4, что при чистой прибыли 11 171 млн и капитализации 238 554 млн даёт ту же картину умеренной оценки. Рентабельность капитала 8,3% невысока, но для компании с крупным гудвиллом 74 916 млн и значительной долей приобретённых нематериальных активов это ожидаемо.
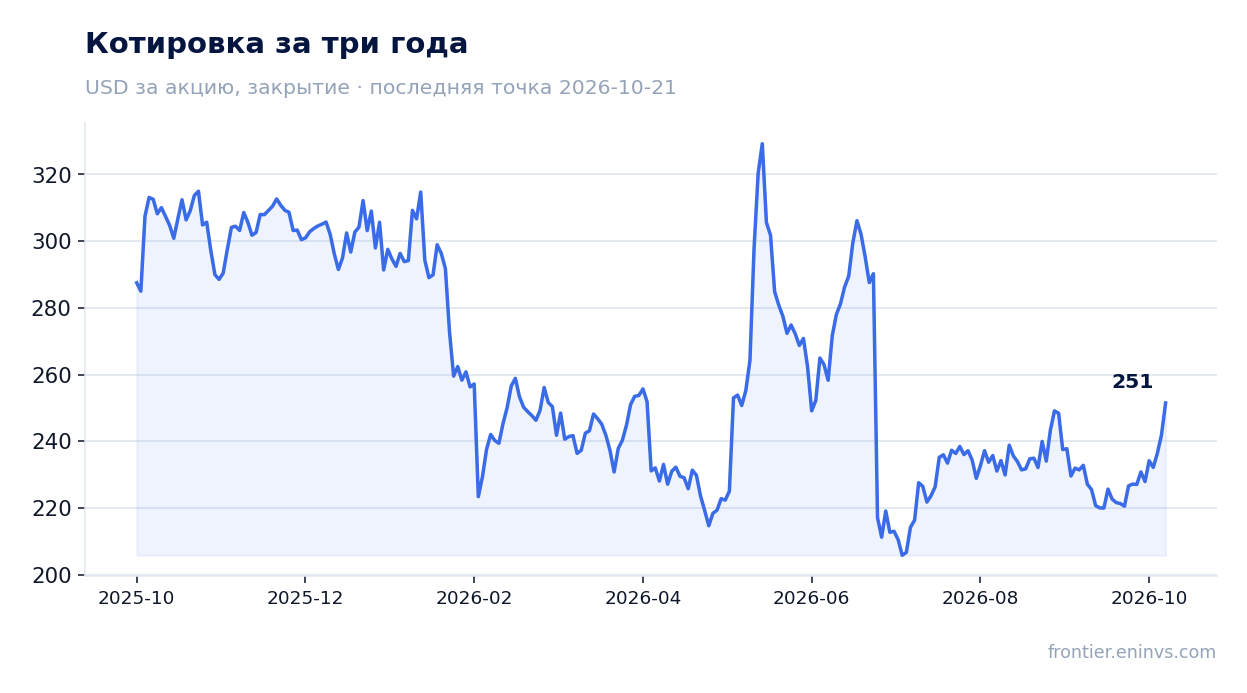
По модели портала потенциал к справедливой стоимости — +24%: модель считает рост EBITDA, умноженный на целевой мультипликатор, против текущей капитализации. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Реакция рынка на отчёт была сдержанной: в день публикации бумага прибавила 3,9% и столько же с момента выхода отчёта до 21 октября.
Долговая нагрузка 3,16 EBITDA — уровень без направленности, но долг вырос до 63,8 млрд долларов
Чистый долг на последнюю годовую отчётную дату — 52 173 млн долларов, отношение к EBITDA за последние 12 месяцев — 3,16. Это уровень, а не направление: более раннего значения отношения в фактах нет, поэтому мы не говорим ни о росте, ни о снижении нагрузки.
Совокупный долг, включая долг финансового подразделения 12 700 млн, на конец квартала составил 63 800 млн — на 2 600 млн больше, чем на начало года. Рост долга связан с приобретениями: за девять месяцев на них ушло 11 364 млн, и часть финансировалась заимствованиями. Процентные расходы квартала — 491 млн, почти столько же, сколько годом ранее.
Нагрузка 3,16 EBITDA для компании с устойчивым денежным потоком и дивидендной историей — умеренная, но не низкая. При свободном потоке 7 787 млн за девять месяцев обслуживание долга не создаёт напряжения, однако новые крупные приобретения будут требовать либо новых займов, либо отказа от части выплат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 239 млрд USD |
| P/E (LTM) | 21,4 |
| EV/EBITDA (LTM) | 17,6 |
| P/B | 7,31 |
| Чистый долг / EBITDA | 3,16 |
| Операционный денежный поток (LTM) | 15,8 млрд |
| ROE | 8,3% |
| Дивидендная доходность (12 мес) | 2,7% |
| EV/EBITDA, среднее за 3 года | 20,5 |
Итог
Сильным в отчёте было ускорение выручки до +4,7% и рост свободного потока до 7 787 млн за девять месяцев — компания повысила ориентир по потоку на год. Слабым — то, что прибыль выросла на 25,6% в основном из-за налоговой ставки 11,9%, а не из-за операций, и что консалтинг стоит на месте. Настоящий вопрос для держателя сейчас в том, удержится ли маржа EBITDA 28,6%, когда налоговая ставка вернётся к норме, и продолжит ли софт расти двузначными темпами. При EV/EBITDA 17,6 против собственной средней 20,5 и дивидендной доходности 2,7% бумага выглядит скорее привлекательной, но без права на ошибку в операционной динамике.
Перейти к финансовой карточке компании IBM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций