JPMorgan: квартальная прибыль выросла на 6,3%, но рост выручки замедлился с 27,7% до 8,1%
30 сентября 2026 года JPMorgan Chase & Co. раскрыла результаты за третий квартал 2026 года. Выручка составила 50 172 млн долларов, чистая прибыль – 15 305 млн долларов, что на 8,1% и 6,3% больше, чем годом ранее. Рост выручки замедлился по сравнению со вторым кварталом, когда он достигал 27,7%. При этом чистая маржа снизилась до 30,5% с 31,0% годом ранее. Акция выглядит нейтрально: замедление роста и снижение маржи компенсируются стабильной прибылью и отсутствием явных признаков ухудшения качества активов.
Главные тезисы
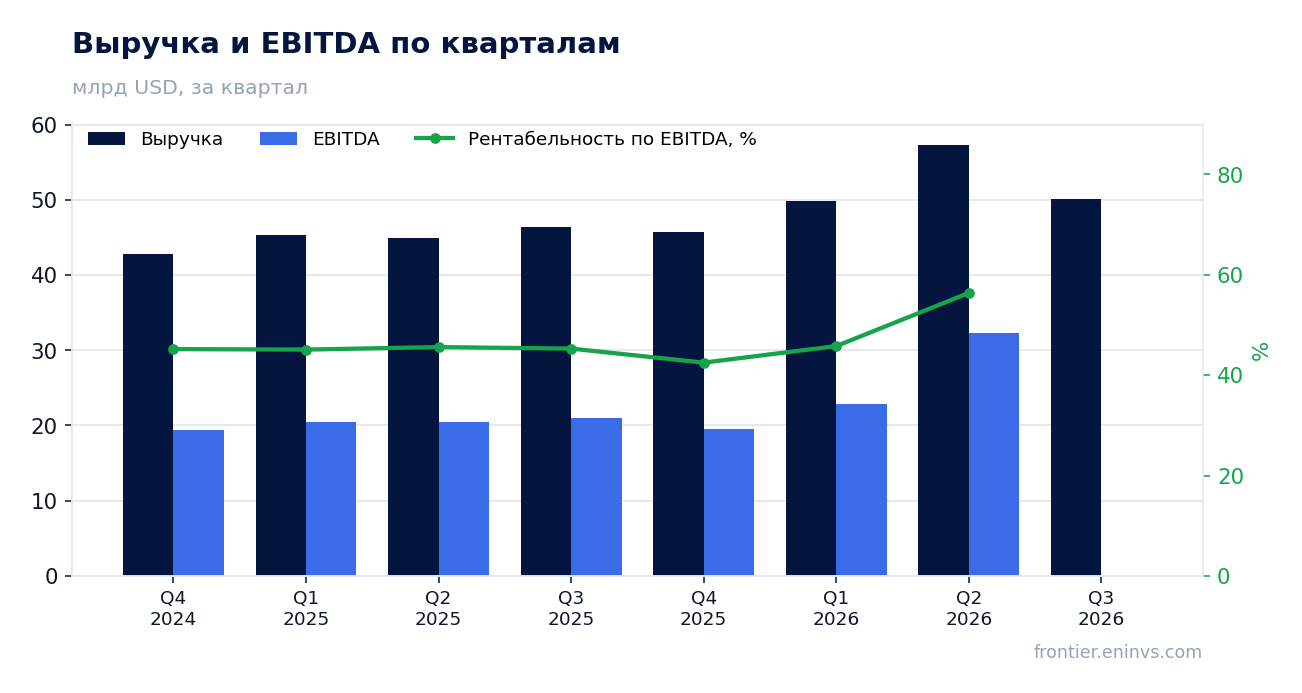
— Выручка выросла на 8,1% год к году, но это заметно медленнее, чем 27,7% во втором квартале
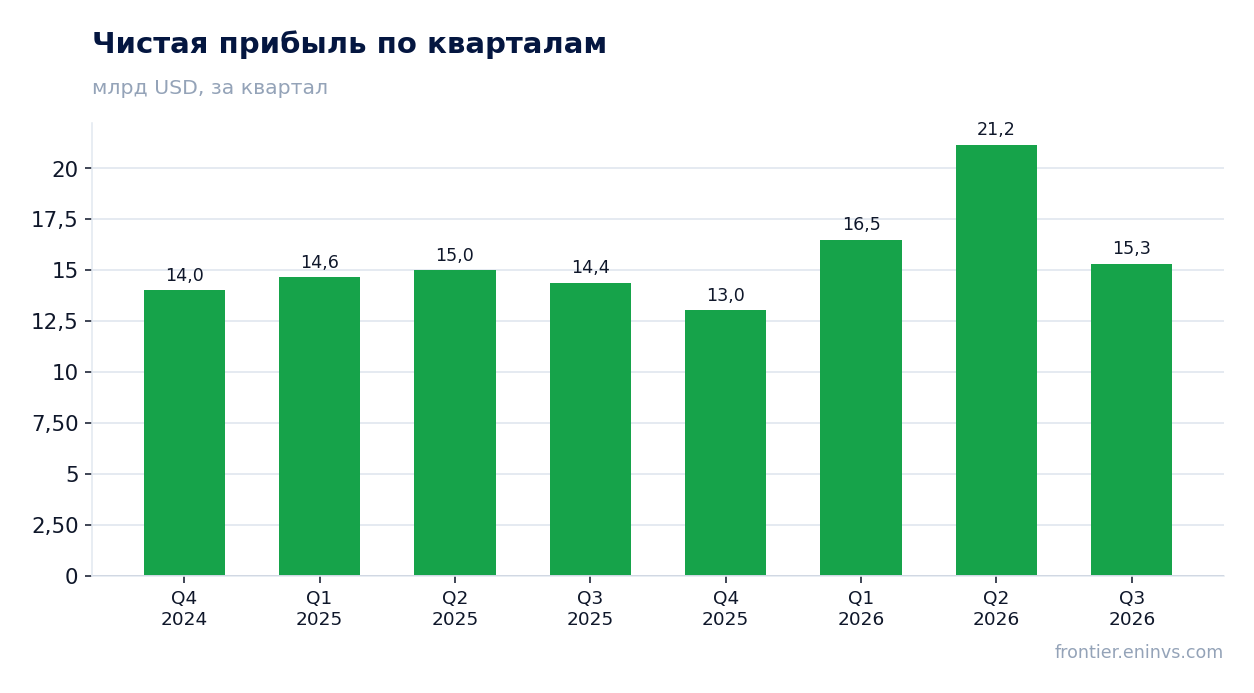
— Чистая прибыль прибавила 6,3% год к году, отставая от динамики выручки
— Чистая маржа снизилась до 30,5% с 31,0% годом ранее
— Прибыль за последние 12 месяцев составила 203 200 млн долларов
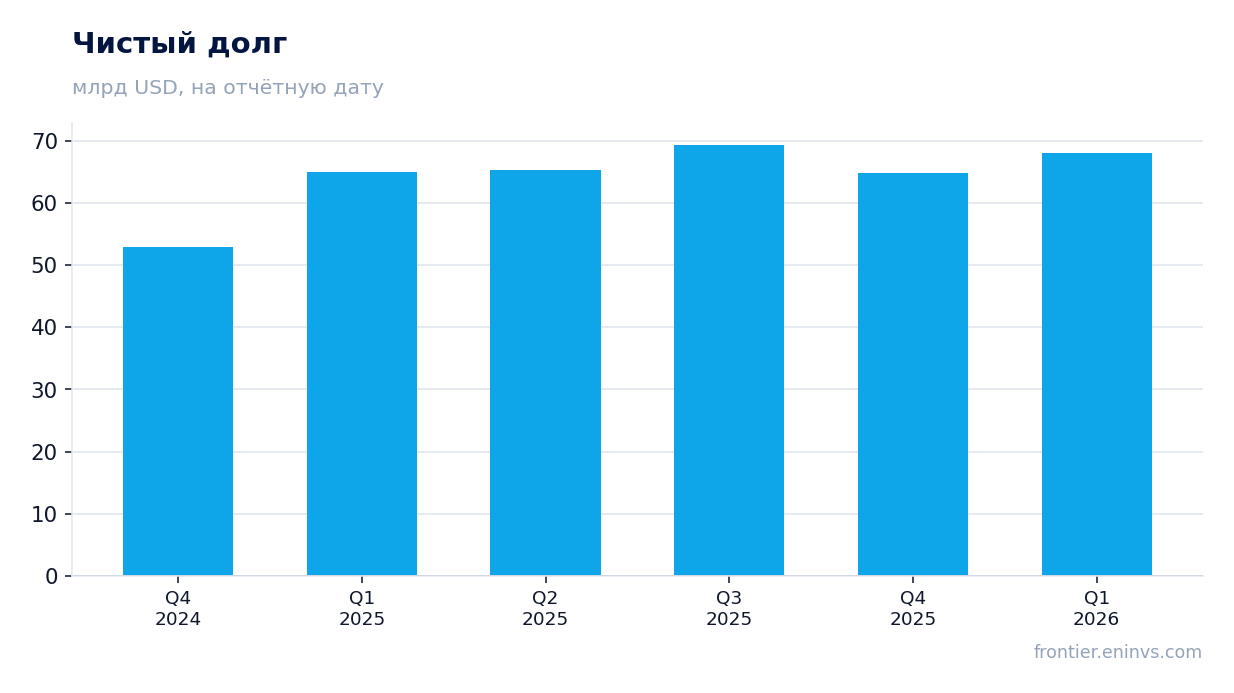
— Чистый долг на конец 2025 года – 64 776 млн долларов
— Рентабельность капитала (ROE) – 5,46%
— Акция входит в модельные стратегии портала US Financials (banks)
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 46,4 | 50,2 | +8,1% |
| EBITDA | 21,0 | — | — |
| Чистая прибыль | 14,4 | 15,3 | +6,3% |
| Операционный денежный поток | -45,2 | — | — |
| Рентабельность по EBITDA | 45,3% | — | — |
| Чистая маржа | 31,0% | 30,5% | -0,5 п.п. |
Выручка выросла на 8,1% год к году, но это заметно медленнее, чем 27,7% во втором квартале
В третьем квартале 2026 года выручка JPMorgan составила 50 172 млн долларов, что на 8,1% больше, чем за аналогичный период прошлого года. Это замедление по сравнению со вторым кварталом, когда рост достигал 27,7%. Замедление может отражать как эффект высокой базы, так и изменение рыночных условий, однако в предоставленных данных конкретные причины не раскрываются.
Для сравнения: в первом квартале 2026 года рост выручки был 10,0%, а в четвёртом квартале 2025 года – 7,1%. Таким образом, текущий рост находится в середине диапазона последних кварталов, но существенно уступает пиковому значению второго квартала.
Чистая прибыль прибавила 6,3% год к году, отставая от динамики выручки
Чистая прибыль за третий квартал 2026 года составила 15 305 млн долларов, увеличившись на 6,3% по сравнению с третьим кварталом 2025 года. Рост прибыли оказался ниже роста выручки, что указывает на опережающий рост расходов или снижение эффективности.
Тем не менее абсолютный уровень прибыли остаётся высоким. За последние двенадцать месяцев чистая прибыль достигла 203 200 млн долларов, что подтверждает масштаб бизнеса, хотя этот показатель не следует напрямую сравнивать с квартальной динамикой.
Чистая маржа снизилась до 30,5% с 31,0% годом ранее
Чистая маржа в третьем квартале 2026 года составила 30,5%, снизившись с 31,0% годом ранее. Это снижение на 0,5 процентного пункта отражает то, что расходы росли быстрее выручки.
Снижение маржи может быть связано с изменением структуры доходов или ростом издержек, но конкретные причины в предоставленных данных не детализируются. Для банка уровень маржи остаётся высоким, однако тренд на её снижение требует внимания.
Прибыль за последние 12 месяцев составила 203 200 млн долларов
Суммарная чистая прибыль за последние двенадцать месяцев, закончившихся 30 сентября 2026 года, составила 203 200 млн долларов. Этот показатель отражает совокупный результат за четыре квартала и не является результатом отдельного отчётного периода.
Для сравнения: выручка за тот же период не указана в предоставленных данных, поэтому анализ динамики LTM ограничен. Тем не менее уровень прибыли подтверждает способность банка генерировать значительный доход на протяжении длительного времени.
Чистый долг на конец 2025 года – 64 776 млн долларов
Чистый долг на конец 2025 года составлял 64 776 млн долларов. Это последние доступные данные по балансу, так как за 2026 год информация о чистом долге не предоставлена.
Для банка уровень чистого долга не является прямым индикатором долговой нагрузки, поскольку структура баланса включает клиентские средства и торговые позиции. Тем не менее рост долга с 52 893 млн долларов на конец 2024 года до 64 776 млн долларов на конец 2025 года указывает на увеличение обязательств.
Рентабельность капитала (ROE) – 5,46%
Рентабельность капитала (ROE) составляет 5,46%. Этот показатель значительно ниже типичных значений для крупных банков, что может объясняться особенностями расчёта или структурой капитала.
Низкий ROE при высокой чистой марже указывает на возможное наличие значительного объёма активов с низкой доходностью или на консервативный подход к резервированию. Без дополнительных данных оценить причину затруднительно.
Акция входит в модельные стратегии портала US Financials (banks)
Акция JPMorgan входит в модельные стратегии портала US Financials (banks). Это факт, который не является аргументом в пользу инвестиционного вердикта, а лишь отражает текущее позиционирование.
Включение в стратегию основано на скрининге, который может учитывать различные факторы, включая ликвидность и фундаментальные показатели. Однако решение о покупке или продаже не должно основываться только на этом факте.
Итог
Сильной стороной отчёта остаётся способность банка генерировать значительную прибыль: 15 305 млн долларов за квартал и 203 200 млн долларов за последние двенадцать месяцев. Однако рост выручки замедлился до 8,1% с 27,7% во втором квартале, а чистая маржа снизилась до 30,5% с 31,0%. Чистый долг на конец 2025 года вырос до 64 776 млн долларов, что требует мониторинга. Вопрос для держателя сейчас в том, сможет ли банк ускорить рост выручки и стабилизировать маржу в условиях меняющейся конъюнктуры.
Перейти к финансовой карточке компании JPM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций