LAM RESEARCH CORP: рекордная выручка 8,22 млрд долларов, но рынок встретил её падением на 12,6%
21 октября LAM RESEARCH CORP раскрыла результаты за квартал, закончившийся 27 сентября 2026 года. Выручка достигла 8 219,4 млн долларов, EBITDA – 3 405,8 млн, чистая прибыль – 2 753,1 млн; год к году выручка выросла на 54,4%, EBITDA – на 76,4%. Компания закрыла квартал с чистой денежной позицией 3 705,4 млн долларов и подтвердила рекорд по выручке, прибыли и прибыли на акцию. При этом с момента публикации акция потеряла 12,6%, а по модели портала потенциал к справедливой стоимости оценивается в +29% – бумага выглядит скорее привлекательной, чем нет, но только если рекордная маржа удержится.
Главные тезисы
— Выручка выросла на 54,4% год к году до 8 219,4 млн долларов, и почти весь прирост дали поставки оборудования
— EBITDA-маржа поднялась до 41,4% с 36,3% годом ранее – валовая маржа прибавила 190 базисных пунктов
— Чистая прибыль 2 753,1 млн долларов выросла на 75,5%, но налоговая ставка оказалась ниже обычной
— Операционный поток 3 497,7 млн долларов при капзатратах всего 257,7 млн – деньги почти не уходят в стройку
— Чистая денежная позиция выросла с 1,8 млрд до 3,7 млрд долларов за квартал, долговая нагрузка отрицательная
— Дивиденд поднят до 0,33 доллара на акцию, но доходность 0,48% не спасает от высокой оценки
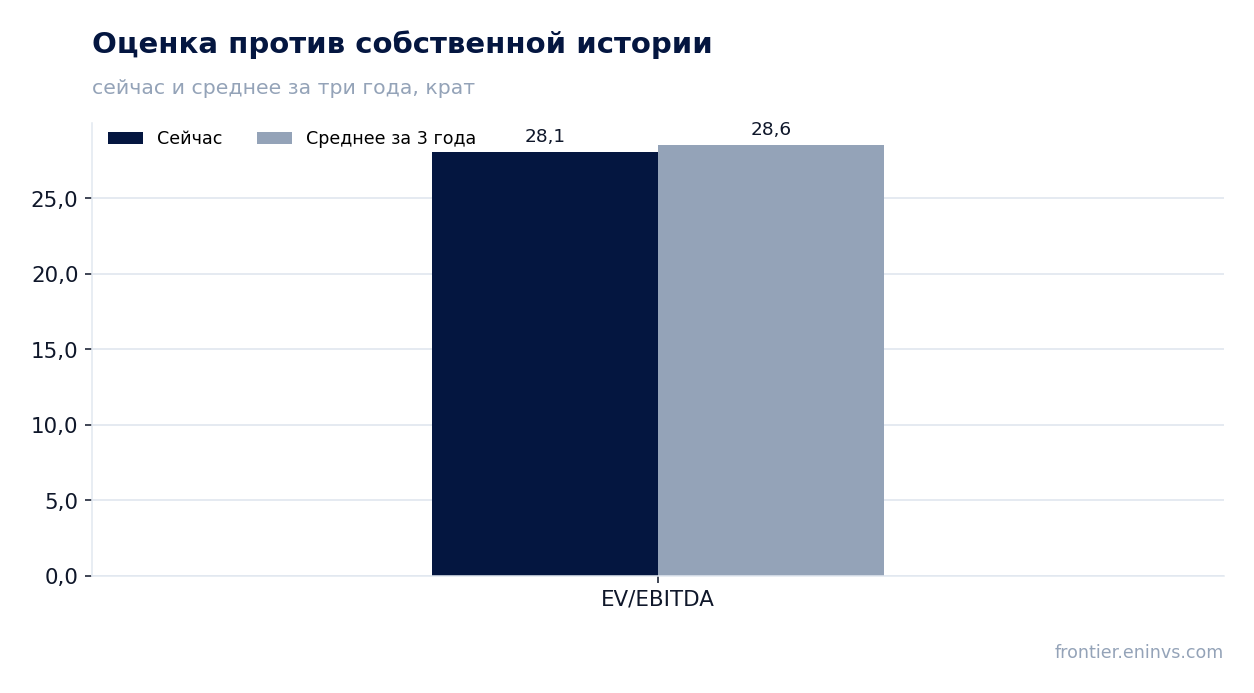
— EV/EBITDA 28,1 находится на уровне собственной трёхлетней средней 28,6, а не выше неё
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,32 | 8,22 | +54,4% |
| EBITDA | 1,93 | 3,41 | +76,4% |
| Операционная прибыль | 1,83 | 3,28 | +79,5% |
| Чистая прибыль | 1,57 | 2,75 | +75,5% |
| Операционный денежный поток | 1,78 | 3,50 | +96,6% |
| Капзатраты | 0,19 | 0,26 | +39,2% |
| Рентабельность по EBITDA | 36,3% | 41,4% | +5,1 п.п. |
| Чистая маржа | 29,5% | 33,5% | +4,0 п.п. |
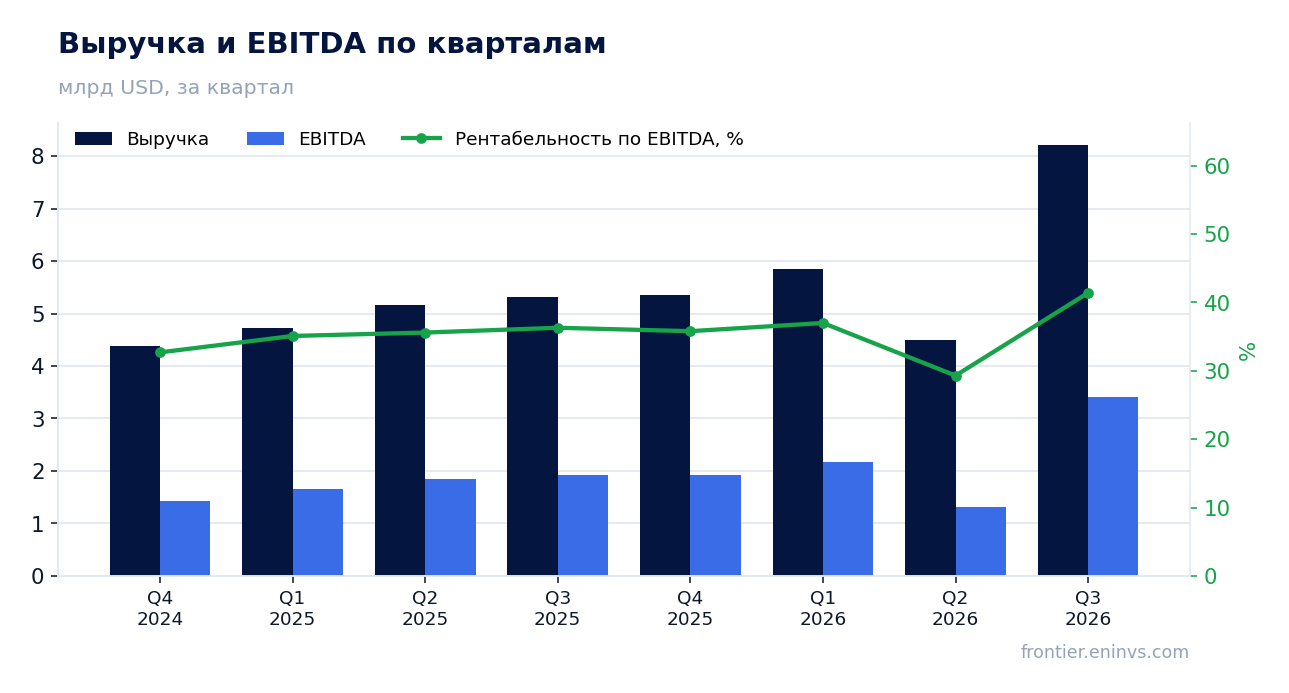
Выручка выросла на 54,4% год к году до 8 219,4 млн долларов, и почти весь прирост дали поставки оборудования
Выручка квартала, закончившегося 27 сентября 2026 года, составила 8 219,4 млн долларов против 5 324,2 млн годом ранее – рост на 54,4%. Это рекордный квартал в истории компании, о чём прямо сказал главный исполнительный директор Тим Арчер.
Почти весь прирост обеспечили системы: их продажи достигли 5 732,9 млн долларов против 3 547,6 млн годом ранее. Поддержка клиентов и прочая выручка прибавили скромнее – с 1 776,6 млн до 2 486,5 млн долларов, то есть рост здесь около 40%.
География остаётся смещённой в Азию: на Китай пришлось 35% выручки, на Корею – 20%, на Тайвань – 18%, тогда как США дали лишь 8%. Такая концентрация делает результат чувствительным к экспортным ограничениям и региональным циклам.
Последовательность кварталов неровная: после роста на 54,4% в первом квартале 2026 года выручка во втором квартале 2026-го сократилась на 13,0% год к году, а затем подскочила на 54,4% в отчётном. Рост возобновился, но опирается на крупные поставки, а не на плавную траекторию.
EBITDA-маржа поднялась до 41,4% с 36,3% годом ранее – валовая маржа прибавила 190 базисных пунктов
EBITDA отчётного квартала составила 3 405,8 млн долларов, а её отношение к выручке – 41,4% против 36,3% годом ранее. Операционная прибыль достигла 3 283,7 млн долларов при операционной марже 40,0%.
Основной источник – валовая маржа: 52,3% против 50,4% годом ранее, то есть плюс 190 базисных пунктов. Себестоимость росла медленнее выручки, и это дало основную часть прироста прибыли.
Операционные расходы выросли до 1 015,1 млн долларов с 855,8 млн, но их доля в выручке снизилась. Исследования и разработки составили 666,4 млн, продажи и администрирование – 348,7 млн; компания наращивает инвестиции в технологии, не теряя в марже.
Маржа 41,4% – рекордная для компании. Удержать её будет труднее, чем показать: в прогнозе на декабрьский квартал компания закладывает валовую маржу 52,5% и операционную 40,5%, то есть ждёт сохранения уровня, а не дальнейшего роста.
Чистая прибыль 2 753,1 млн долларов выросла на 75,5%, но налоговая ставка оказалась ниже обычной
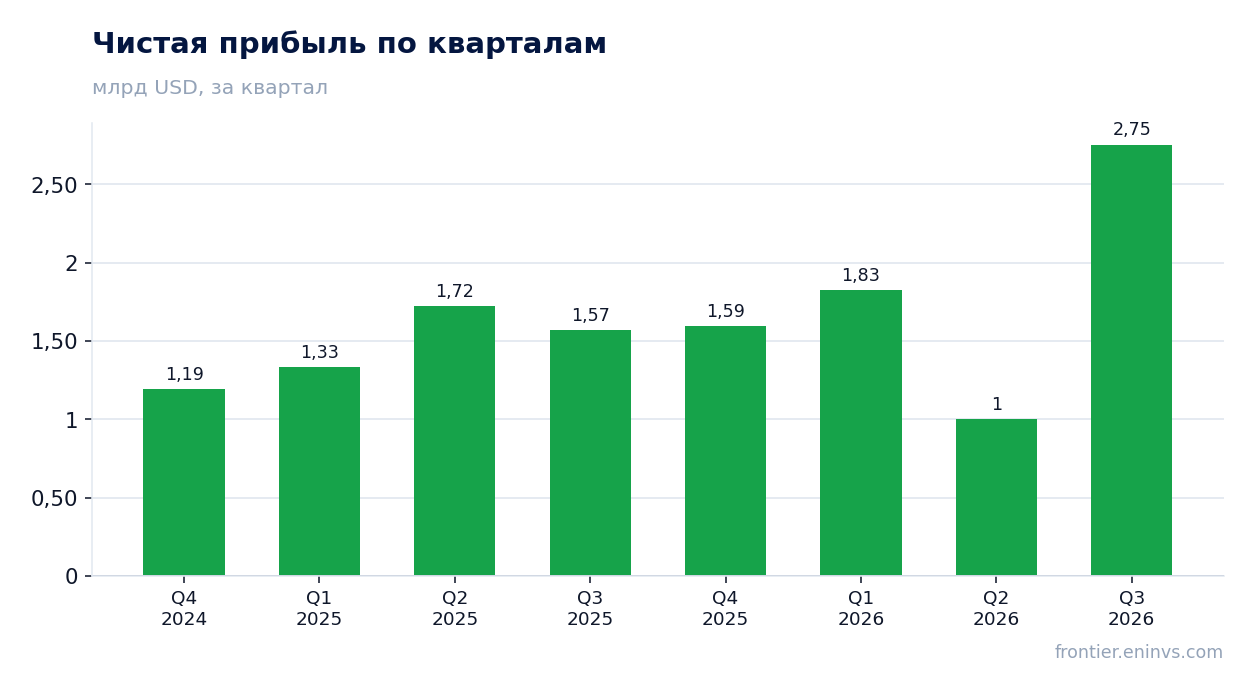
Чистая прибыль отчётного квартала составила 2 753,1 млн долларов против 1 568,7 млн годом ранее, рост на 75,5%. Чистая маржа поднялась до 33,5% с 29,5%.
Прибыль на разводнённую акцию – 2,19 доллара против 1,24 доллара годом ранее. Число акций сократилось до 1 255,8 млн с 1 269,3 млн: компания выкупала бумаги, и это добавило к показателю на акцию.
Налог на прибыль составил 559,1 млн долларов при прибыли до налогообложения 3 312,2 млн, то есть эффективная ставка около 16,9%. Годом ранее налог был 290,5 млн при прибыли до налогообложения 1 859,2 млн – ставка около 15,6%. Разница небольшая, но она означает, что часть прироста прибыли не связана с операционной деятельностью.
В отчётном квартале компания отразила разовый налоговый расход 11,5 млн долларов из-за изменения налогового законодательства; в предыдущем квартале были расходы на оптимизацию персонала. Оба фактора невелики относительно прибыли, и очищенная прибыль мало отличается от отчётной.
Операционный поток 3 497,7 млн долларов при капзатратах всего 257,7 млн – деньги почти не уходят в стройку
Операционный денежный поток отчётного квартала составил 3 497,7 млн долларов против 1 779,0 млн годом ранее. Прибыль почти полностью превратилась в деньги: поток превышает чистую прибыль 2 753,1 млн.
Капитальные затраты были скромными – 257,7 млн долларов, или около 3% выручки. Свободный денежный поток, таким образом, превышает 3,2 млрд долларов за квартал, и именно он финансирует выкуп акций и дивиденды.
На выкуп бумаг ушло 1 025,0 млн долларов, на дивиденды – 325,4 млн. Остаток осел на балансе: денежные средства и эквиваленты выросли до 7 437,4 млн долларов с 5 579,2 млн на конец июня.
За последние 12 месяцев операционный поток составил 7 576,3 млн долларов. Это меньше квартального результата, умноженного на четыре, – в предыдущие кварталы поток был слабее, и отчётный квартал выделяется на их фоне.
Чистая денежная позиция выросла с 1,8 млрд до 3,7 млрд долларов за квартал, долговая нагрузка отрицательная
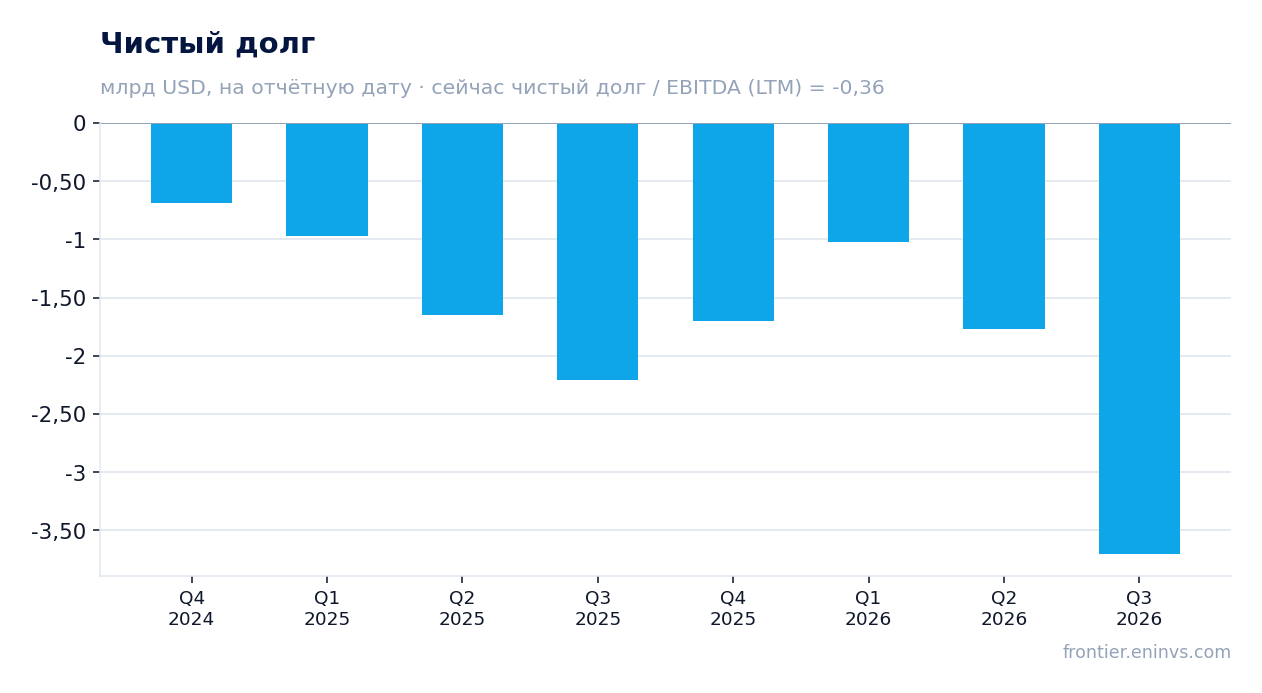
Чистый долг на 27 сентября 2026 года составил минус 3 705,4 млн долларов – компания располагает чистой денежной позицией. На 28 июня 2026 года показатель был минус 1 766,7 млн, то есть за квартал денежная подушка выросла на 1 938,7 млн долларов.
Долгосрочный долг и обязательства по финансовой аренде почти не изменились – 3 732,0 млн долларов против 3 730,5 млн на конец июня. Весь прирост денежной позиции обеспечен операционным потоком, а не новыми заимствованиями.
Отношение чистого долга к EBITDA за последние 12 месяцев отрицательное – минус 0,36. Это уровень, а не направление: сравнивать его с прошлыми значениями нельзя, в фактах их нет.
За 12 месяцев чистый долг изменился с минус 2 209,1 млн долларов на 28 сентября 2025 года до минус 3 705,4 млн на 27 сентября 2026 года, то есть денежная позиция выросла на 1 496,3 млн. Компания накапливает cash, а не тратит его на долг.
Дивиденд поднят до 0,33 доллара на акцию, но доходность 0,48% не спасает от высокой оценки
За отчётный квартал компания объявила дивиденд 0,33 доллара на акцию против 0,26 доллара кварталом ранее и годом ранее. Выплата за квартал составила 325,4 млн долларов.
Дивидендная доходность за последние 12 месяцев – 0,48%. Это малая величина для держателя: компания предпочитает возвращать капитал через выкуп акций, на который в отчётном квартале ушло 1 025,0 млн долларов – втрое больше, чем на дивиденды.
Наша оценка: при сохранении квартального дивиденда 0,33 доллара годовая выплата составит около 1,32 доллара на акцию. Это наша оценка, а не прогноз компании; она опирается на текущую ставку и число акций 1 249,1 млн.
Доходность 0,48% несопоставима с доходностью денежного рынка, и дивиденд не является аргументом в пользу бумаги. Сократить выплату могло бы падение прибыли или крупная сделка, требующая денег, но пока чистая денежная позиция 3,7 млрд долларов позволяет платить без напряжения.
EV/EBITDA 28,1 находится на уровне собственной трёхлетней средней 28,6, а не выше неё
EV/EBITDA за последние 12 месяцев – 28,1, трёхлетняя средняя – 28,6. Мультипликатор находится на уровне своей истории, отклонение около минус 2%, и называть бумагу дешёвой или дорогой относительно прошлого нельзя.
P/E за последние 12 месяцев – 34,1. При чистой прибыли 8 449,9 млн долларов и капитализации 287 981,6 млн долларов рынок платит за прибыль примерно столько же, сколько за EBITDA, – соотношение близко к единице, что типично для компании с низкой долговой нагрузкой.
По модели портала потенциал акции к справедливой стоимости оценивается в +29%. Это наш собственный расчёт, а не консенсус рынка и не целевая цена; он опирается на рост EBITDA и целевой мультипликатор.
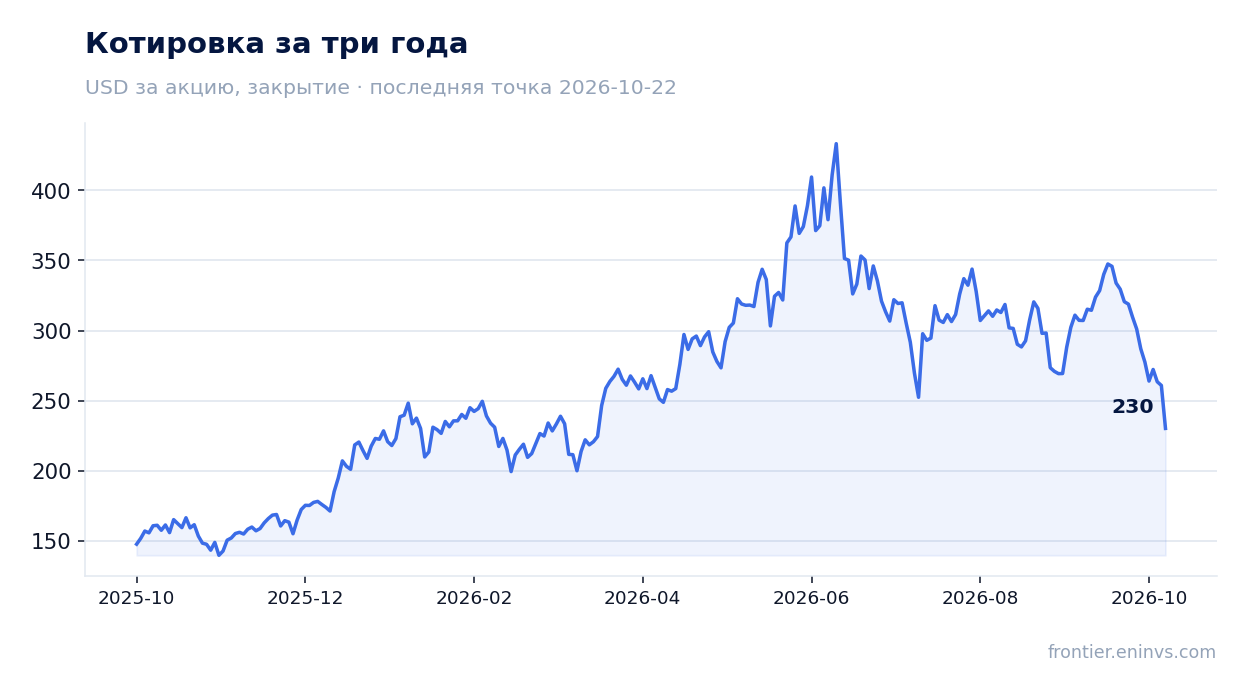
С момента публикации отчёта акция потеряла 12,6%, а в день релиза – 1,0%. Рынок отреагировал на рекордные результаты распродажей, и это расхождение между фундаментальными показателями и ценой – главный вопрос для держателя.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 288 млрд USD |
| P/E (LTM) | 34,1 |
| EV/EBITDA (LTM) | 28,1 |
| P/B | 23,09 |
| Чистый долг / EBITDA | -0,36 |
| Операционный денежный поток (LTM) | 7,58 млрд |
| ROE | 83,5% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 28,6 |
Итог
Квартал был исключительно сильным: рекордные выручка 8 219,4 млн долларов, EBITDA 3 405,8 млн и чистая прибыль 2 753,1 млн, маржа 41,4% и чистая денежная позиция 3 705,4 млн долларов. Деньги настоящие – операционный поток 3 497,7 млн при капзатратах 257,7 млн, и компания возвращает их через выкуп на 1 025,0 млн. Вопрос не в качестве отчёта, а в том, удержится ли рекордная маржа: прогноз на декабрьский квартал предполагает её сохранение, а не рост. Оценка EV/EBITDA 28,1 на уровне собственной истории и потенциал +29% по модели портала перевешивают слабую дивидендную доходность 0,48%. Вердикт – скорее привлекательно, но при условии, что спрос на оборудование для ИИ не развернётся.
Перейти к финансовой карточке компании LRCX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций