Meta Platforms, Inc.: прибыль выросла в 3,6 раза, но почти весь рост операционных расходов съел разовый штраф на 9,89 млрд долларов
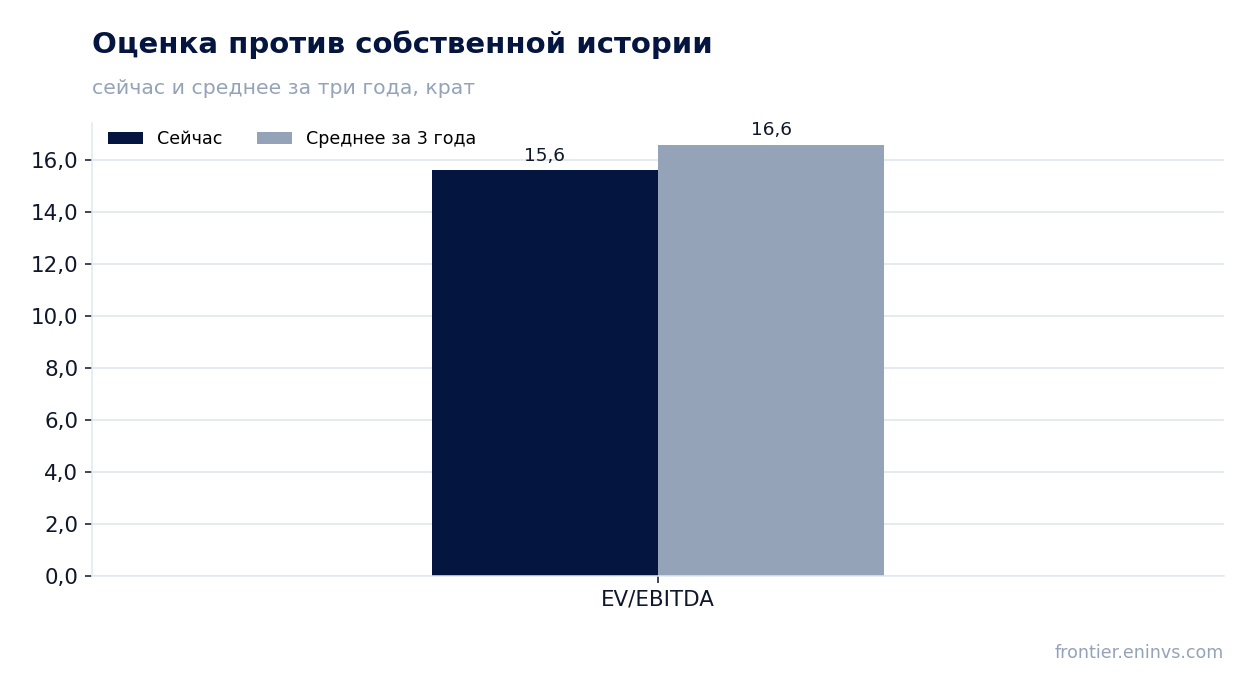
21 октября Meta Platforms, Inc. раскрыла результаты за третий квартал 2026 года: выручка 64 601 млн долларов (+26,1% год к году), операционная прибыль 12 988 млн, чистая прибыль 9 860 млн (+264,0%). Рост выручки замедлился с 28,0% во втором квартале до 26,1%, а операционная маржа упала с 40% до 20% из-за разового начисления 9,89 млрд по соглашению с генпрокурорами штатов. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA (15,6 против 16,6), и при текущей цене она выглядит скорее привлекательной, чем нейтральной.
Главные тезисы
— Выручка выросла на 26,1%, но темп замедлился с 28,0% во втором квартале
— Операционная маржа упала с 40% до 20%, и 9,89 млрд из этого падения – разовый штраф
— Чистая прибыль выросла в 3,6 раза, но год к году её искажает налоговая база прошлого года
— Свободный денежный поток ушёл в минус 2,12 млрд долларов из-за капитальных затрат в 34,91 млрд
— Долговая нагрузка 0,42 EBITDA LTM – низкая, но сравнить её с прошлым годом нельзя
— Бумага дешевле собственной истории по EV/EBITDA, а модель портала даёт всего +5%
— Дивидендная доходность 0,30% не играет роли в оценке
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 51,2 | 64,6 | +26,1% |
| EBITDA | 25,5 | — | — |
| Операционная прибыль | 20,5 | 13,0 | -36,8% |
| Чистая прибыль | 2,71 | 9,86 | +264,0% |
| Операционный денежный поток | 30,0 | 32,8 | +9,3% |
| Капзатраты | 18,8 | — | — |
| Рентабельность по EBITDA | 49,8% | — | — |
| Чистая маржа | 5,3% | 15,3% | +10,0 п.п. |
Выручка выросла на 26,1%, но темп замедлился с 28,0% во втором квартале
Выручка третьего квартала 2026 года составила 64 601 млн долларов, это на 26,1% больше, чем годом ранее. Во втором квартале рост был 28,0%, то есть замедление на 1,9 процентного пункта. Компания объясняет динамику сильной рекламой: показы выросли на 10%, а средняя цена за рекламу – на 14%.
Рекламная выручка принесла 63 061 млн, остальные 1 097 млн – прочие доходы Family of Apps. Reality Labs добавила лишь 443 млн, меньше, чем 470 млн годом ранее. То есть весь рост по-прежнему держится на рекламе, а не на новых направлениях.
В постоянных валютах выручка выросла на те же 26%, влияние курса компания оценила в 113 млн долларов. Это значит, что замедление не связано с валютой – оно отражает базу сравнения и насыщение рекламного рынка.
Операционная маржа упала с 40% до 20%, и 9,89 млрд из этого падения – разовый штраф
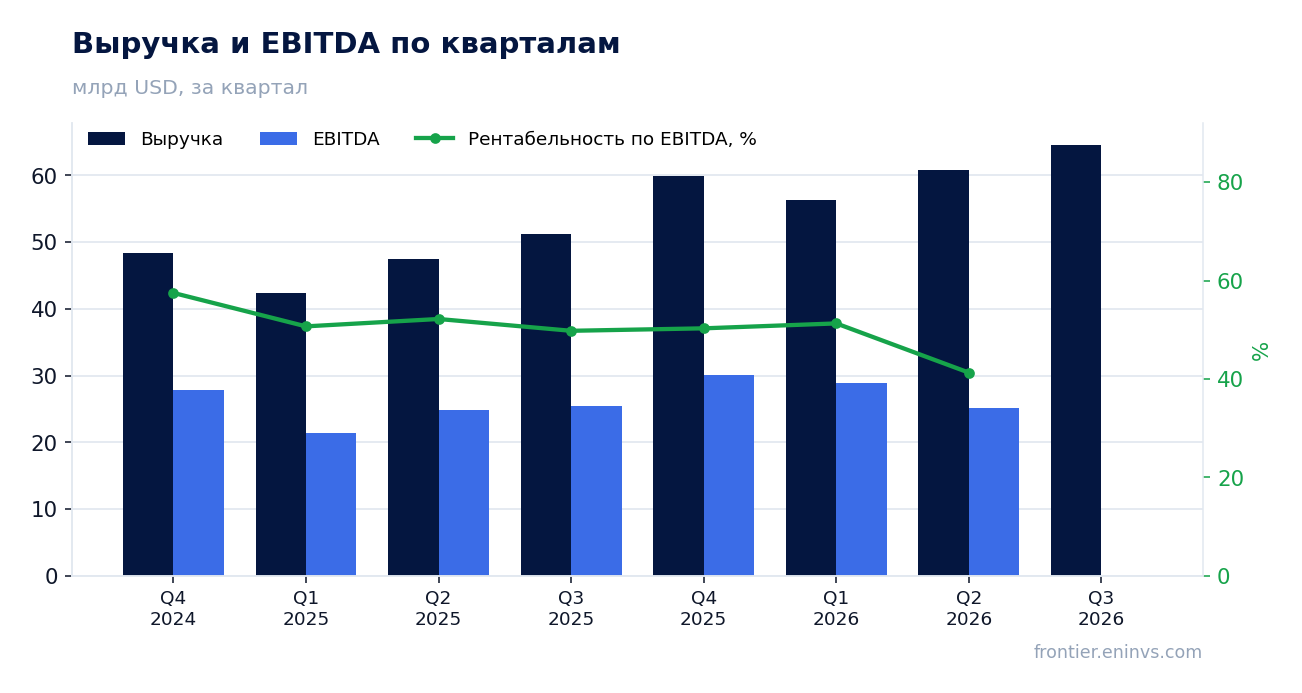
Операционная прибыль составила 12 988 млн долларов против 20 535 млн годом ранее, падение на 37%. Маржа сжалась с 40% до 20%. Причина названа в отчёте прямо: в августе 2026 года компания заключила соглашение с 52 генпрокурорами штатов по иску о влиянии соцсетей на психику подростков, и в квартале отражено начисление 9,89 млрд.
Без этого разового платежа операционная прибыль была бы 22 880 млн, то есть выше прошлогодней. Разводнённая прибыль на акцию составила 3,83 доллара, без штрафа она была бы 7,40 доллара. Общие расходы выросли на 68% до 51 613 млн, и почти весь этот прирост дал штраф.
Остальные статьи росли умереннее: себестоимость 13 369 млн против 9 206 млн, исследования и разработки 20 054 млн против 15 144 млн. Это отражает инвестиции в инфраструктуру и персонал под ИИ, а не разовые события. Именно эта часть расходов определит маржу следующих кварталов.
Чистая прибыль выросла в 3,6 раза, но год к году её искажает налоговая база прошлого года
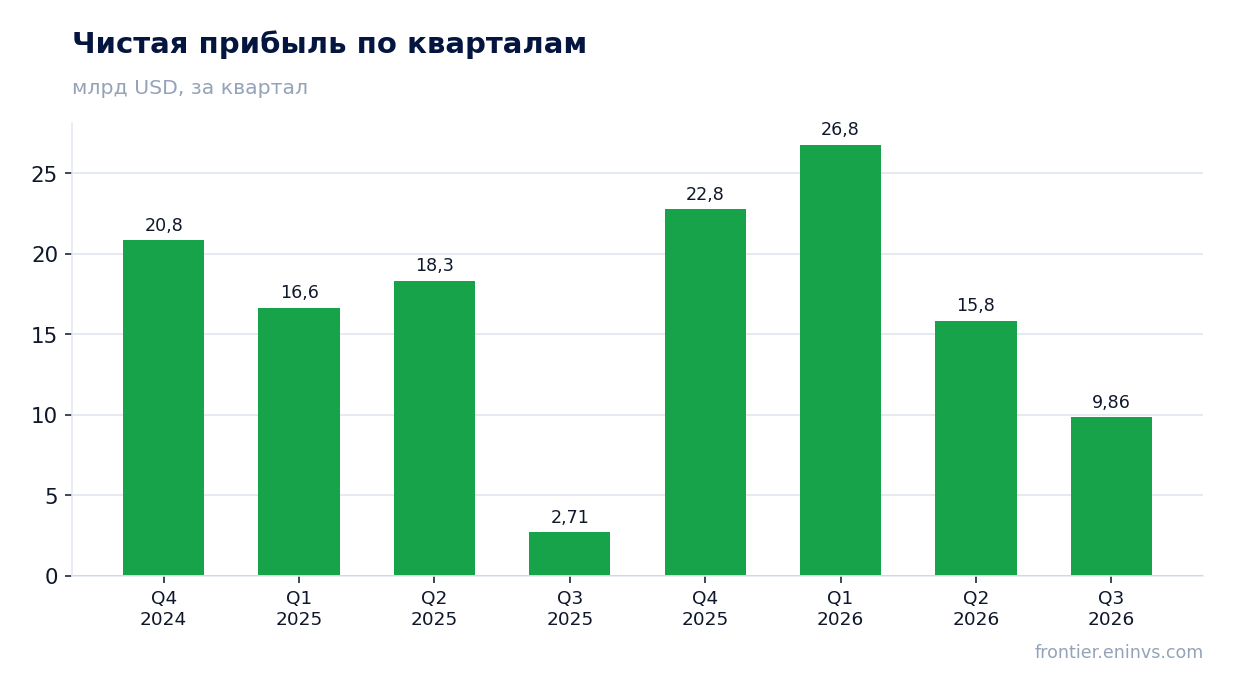
Чистая прибыль составила 9 860 млн долларов против 2 709 млн годом ранее, рост на 264,0%. Выглядит впечатляюще, но прошлогодняя база была аномально низкой: эффективная ставка налога тогда составила 87%, и налог съел 18 954 млн. В этом квартале ставка 24%, налог 3 141 млн.
Если убрать и прошлогодний налоговый эффект, и нынешний штраф, картина скромнее: прибыль росла вместе с выручкой, но маржа сжималась из-за инвестиций. Чистая маржа квартала 15,3% против 5,3% годом ранее – сравнение в основном про налоги, а не про операционную эффективность.
За девять месяцев чистая прибыль 52 481 млн против 37 690 млн, и здесь эффект штрафа и налогов уже смешан. Для оценки устойчивости важнее операционная прибыль без разовых статей, а она в квартале была выше прошлогодней.
Свободный денежный поток ушёл в минус 2,12 млрд долларов из-за капитальных затрат в 34,91 млрд
Операционный денежный поток был 32 786 млн долларов, выше прошлогодних 29 999 млн. Но капитальные затраты, включая платежи по финансовому лизингу, составили 34 910 млн, и свободный денежный поток стал отрицательным – минус 2 120 млн против плюс 10 625 млн годом ранее.
Это прямое следствие инвестиций в ИИ-инфраструктуру. Компания подтвердила ориентир капитальных затрат на 2026 год в 135–145 млрд долларов, сузив диапазон с прежних 130–145 млрд. То есть давление на свободный поток сохранится и в четвёртом квартале.
Дивиденды и эквиваленты обошлись в 1 361 млн, программа выкупа акций в квартале не использовалась. При отрицательном свободном потоке выплаты финансируются из накопленной ликвидности: денежные средства и рыночные бумаги на конец квартала – 82 450 млн долларов.
Долговая нагрузка 0,42 EBITDA LTM – низкая, но сравнить её с прошлым годом нельзя
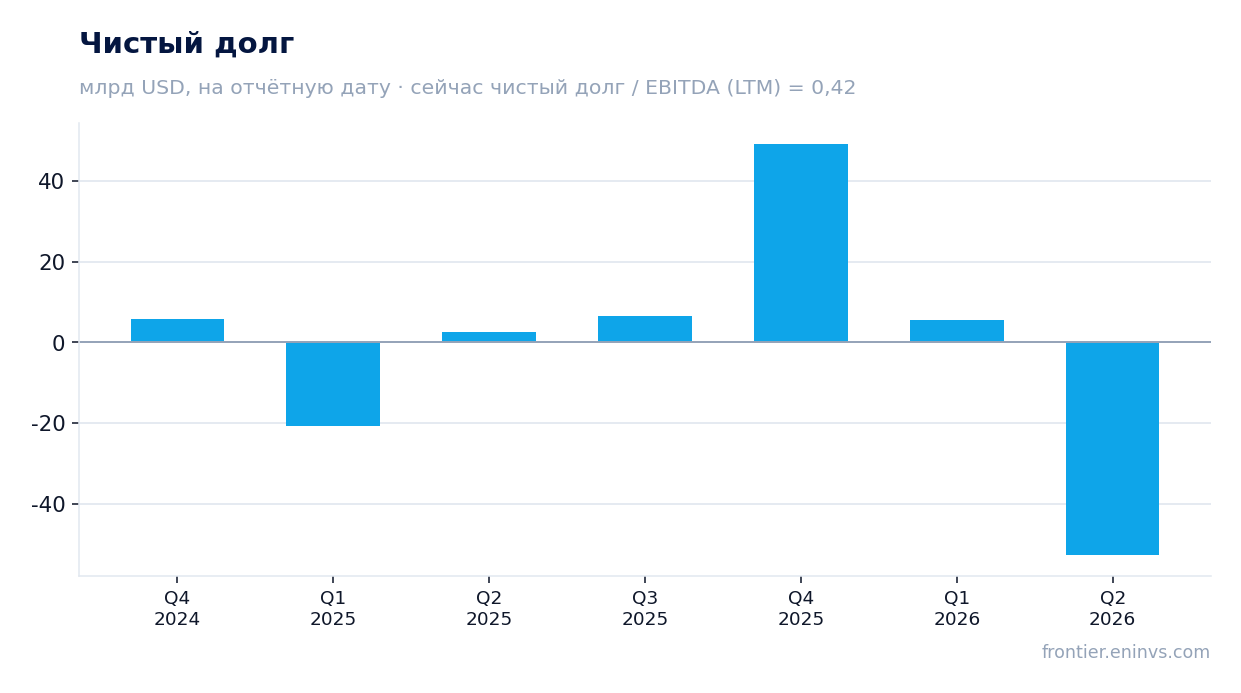
Чистый долг на конец последнего годового баланса – 49 208 млн долларов, это 0,42 EBITDA за последние 12 месяцев. Уровень низкий: долгосрочные обязательства 80 922 млн при собственных средствах 272 386 млн, а ликвидность 82 450 млн покрывает большую часть долга.
Компания в 2026 году привлекла 24 910 млн нового долгосрочного долга, что видно в отчёте о движении денег. Это финансирование инвестиций, а не рефинансирование проблемного долга. Процентные расходы не раскрыты отдельной строкой, но процентный доход и прочие статьи дали лишь 13 млн за квартал.
Сравнивать 0,42 с прошлогодним значением нельзя: в фактах нет более раннего коэффициента. Можно лишь сказать, что абсолютный чистый долг вырос, но при EBITDA LTM 116 186,9 млн даже удвоение долга не вывело бы нагрузку в опасную зону.
Бумага дешевле собственной истории по EV/EBITDA, а модель портала даёт всего +5%
EV/EBITDA LTM – 15,6 против трёхлетней средней 16,6, то есть на 6% ниже собственной истории. P/E LTM 23,4. По этим мультипликаторам бумага не выглядит перегретой, особенно с учётом роста выручки на 26%.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором, даёт потенциал к справедливой стоимости +5%. Это немного: рынок уже заложил в цену восстановление операционной прибыли после разового штрафа.
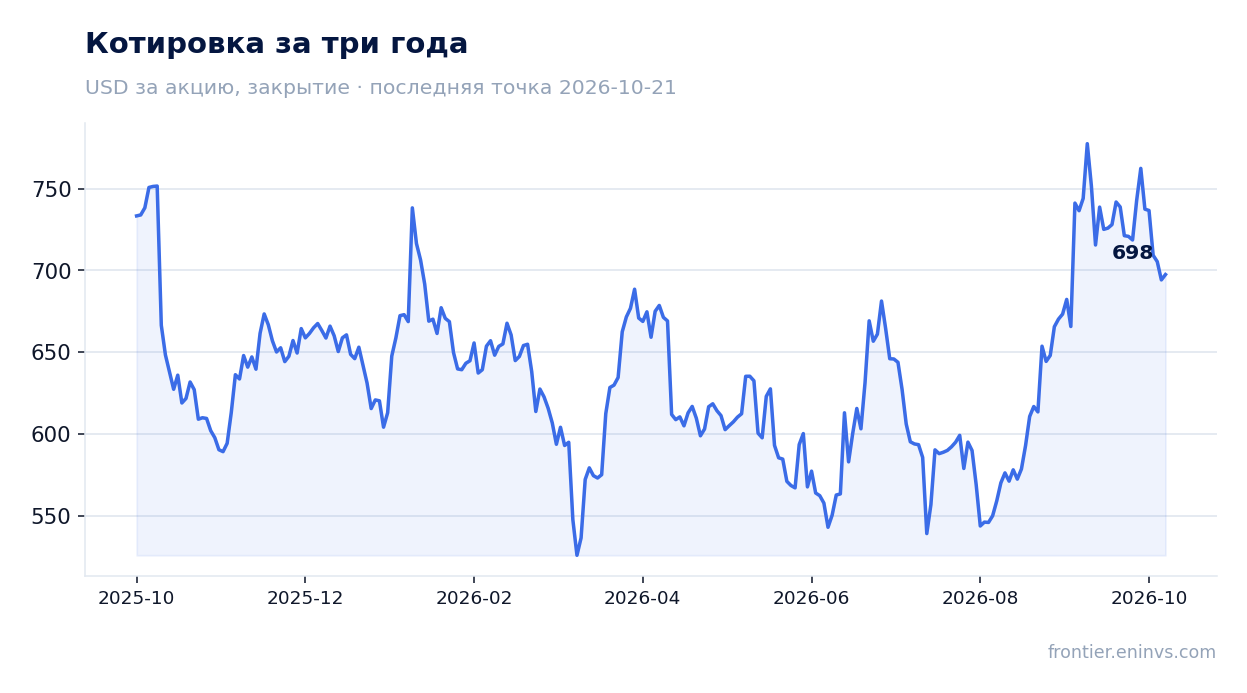
Реакция рынка была сдержанной: в день отчёта акция прибавила 0,5% и ещё 0,5% с момента публикации до 21 октября. Инвесторы, судя по всему, смотрят на замедление выручки и рост капитальных затрат, а не на разовую прибыль.
Дивидендная доходность 0,30% не играет роли в оценке
Дивидендная доходность за последние 12 месяцев – 0,30%. Выплаты за квартал 1 361 млн, за девять месяцев 4 060 млн. Для компании с капитализацией 1 764 473 млн это символическая сумма, и она не конкурирует с доходностью долгового рынка.
Политика выплат не раскрыта в отчёте, но при отрицательном свободном потоке и капитальных затратах 135–145 млрд на 2026 год дивиденд остаётся скорее сигналом, чем инструментом возврата капитала. Основной возврат идёт через выкуп акций, который в этом квартале не проводился.
Для оценки бумаги дивиденд не даёт опоры: 0,30% не компенсирует ни риска замедления выручки, ни волатильности капитальных затрат. В вердикте он не участвует.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 764 млрд USD |
| P/E (LTM) | 23,4 |
| EV/EBITDA (LTM) | 15,6 |
| P/B | 8,12 |
| Чистый долг / EBITDA | 0,42 |
| Операционный денежный поток (LTM) | 133 млрд |
| ROE | 4,9% |
| Дивидендная доходность (12 мес) | 0,3% |
| EV/EBITDA, среднее за 3 года | 16,6 |
Итог
Сильная сторона отчёта – выручка: 64 601 млн долларов и рост на 26,1% при увеличении цены за рекламу на 14%. Слабая – свободный денежный поток, ушедший в минус 2,12 млрд из-за капитальных затрат 34,91 млрд. Прибыль выросла в 3,6 раза, но в основном из-за низкой налоговой базы прошлого года и разового штрафа 9,89 млрд, который искажает и маржу. Бумага дешевле собственной истории по EV/EBITDA (15,6 против 16,6), но модель портала даёт лишь +5%, а замедление выручки и рост инвестиций ограничивают апсайд. Вердикт – скорее привлекательная: оценка ниже исторической и низкий долг перевешивают разовые эффекты, но для подтверждения нужен квартал с положительным свободным потоком.
Перейти к финансовой карточке компании META →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций