Magnolia Oil & Gas: выручка выросла на 58,2% после покупки WildFire, но маржа и прибыль за квартал просели
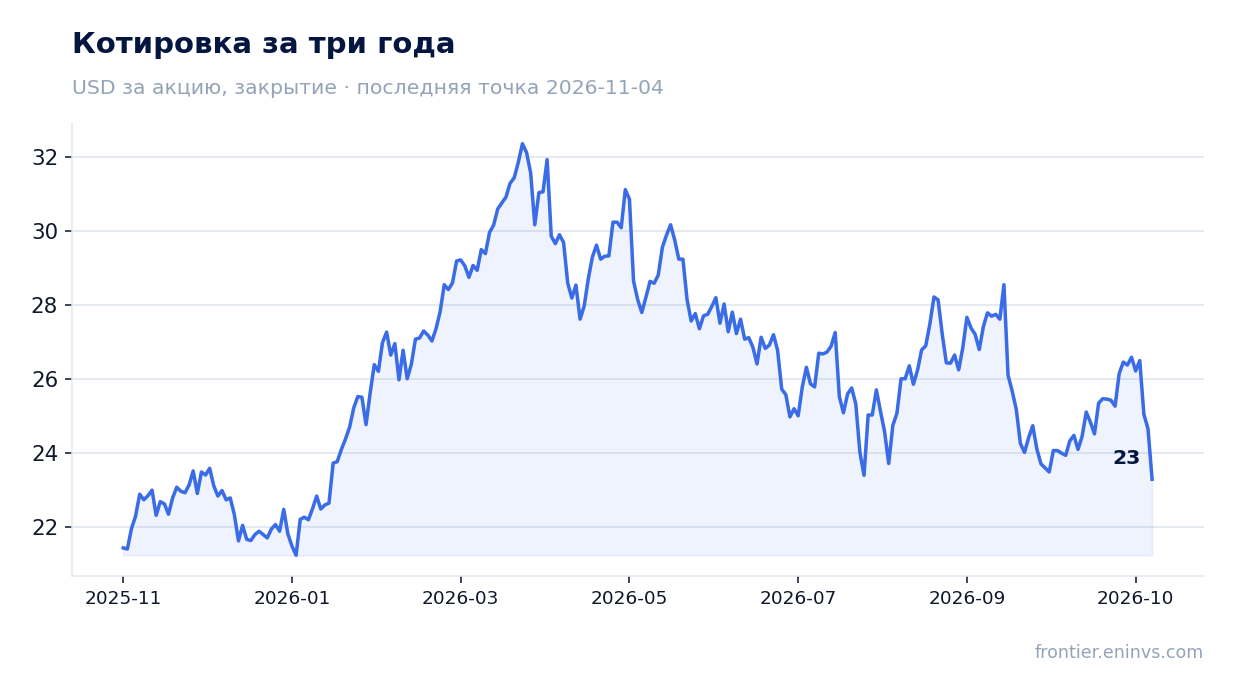
1 октября Magnolia Oil & Gas Corporation раскрыла промежуточные финансовые и операционные данные после закрытия сделки по покупке WildFire Energy. Выручка за третий квартал 2026 года составила 513,89 млн долларов, что на 58,2% выше уровня годичной давности, EBITDA – 302,462 млн долларов (+42,6%), чистая прибыль – 80,475 млн долларов (+6,7%). . При текущей цене акция выглядит нейтрально: рост бизнеса за счёт приобретения сильный, но долговая нагрузка выросла, а мультипликатор EV/EBITDA выше собственной трёхлетней истории.
Главные тезисы
— Выручка в третьем квартале 2026 года выросла на 58,2% год к году до 513,89 млн долларов, и это ускорение относительно 50,1% во втором квартале
— EBITDA-маржа за третий квартал 2026 года снизилась до 58,9% с 65,3% годом ранее, хотя абсолютная EBITDA выросла на 42,6%
— Чистая прибыль за третий квартал 2026 года прибавила лишь 6,7% до 80,475 млн долларов, а чистая маржа упала до 15,7% с 23,2%
— Чистый долг на конец третьего квартала 2026 года составил 1979,521 млн долларов, что равно 2,33 EBITDA за последние 12 месяцев
— Операционный денежный поток за третий квартал 2026 года составил 368,979 млн долларов, а капитальные затраты – 150,759 млн долларов
— Дивидендная доходность за последние 12 месяцев составляет 2,82%, а компания обещает возвращать существенную часть свободного денежного потока акционерам
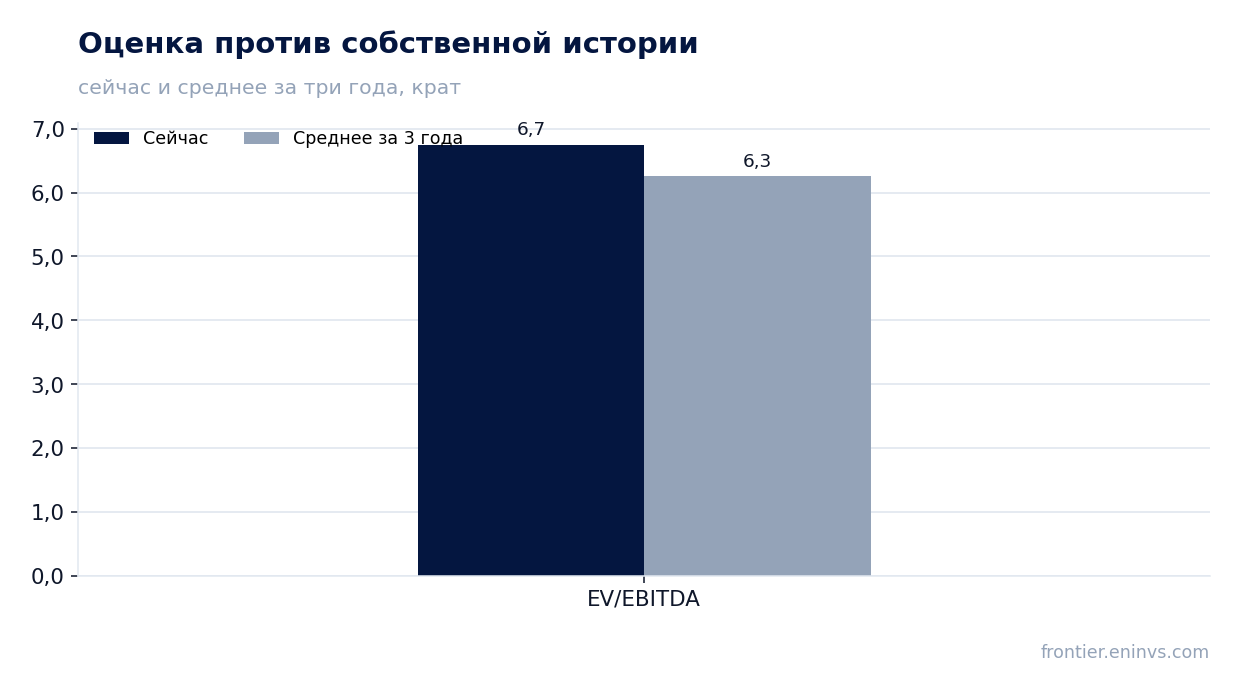
— EV/EBITDA за последние 12 месяцев равен 6,7, что на 8% выше собственной трёхлетней средней в 6,3, то есть акция дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,32 | 0,51 | +58,2% |
| EBITDA | 0,21 | 0,30 | +42,6% |
| Операционная прибыль | 0,10 | 0,15 | +52,4% |
| Чистая прибыль | 0,08 | 0,08 | +6,7% |
| Операционный денежный поток | 0,25 | 0,37 | +49,4% |
| Капзатраты | 0,12 | 0,15 | +26,6% |
| Рентабельность по EBITDA | 65,3% | 58,9% | -6,4 п.п. |
| Чистая маржа | 23,2% | 15,7% | -7,5 п.п. |
Выручка в третьем квартале 2026 года выросла на 58,2% год к году до 513,89 млн долларов, и это ускорение относительно 50,1% во втором квартале
Выручка за третий квартал 2026 года составила 513,89 млн долларов, что на 58,2% выше уровня третьего квартала 2025 года. Во втором квартале 2026 года рост составлял 50,1%, то есть темп ускорился. Такой скачок связан с закрытием сделки по покупке WildFire Energy, о котором компания сообщила в том же релизе от 1 октября.
В релизе указано, что добыча за третий квартал 2026 года ожидается на уровне 116–118 тысяч баррелей нефтяного эквивалента в сутки, из которых около 42% приходится на нефть. Это первый квартал с частичным вкладом активов WildFire, и именно он обеспечил основной прирост выручки. Органический рост без сделки был бы значительно скромнее.
Компания подтверждает ориентир на среднегодовой органический рост добычи нефти и общего объёма на 4–5% в год после интеграции. Для четвёртого квартала 2026 года, первого полного квартала с WildFire, прогнозируется добыча 159–161 тысяч баррелей нефтяного эквивалента в сутки при доле нефти 49–50%.
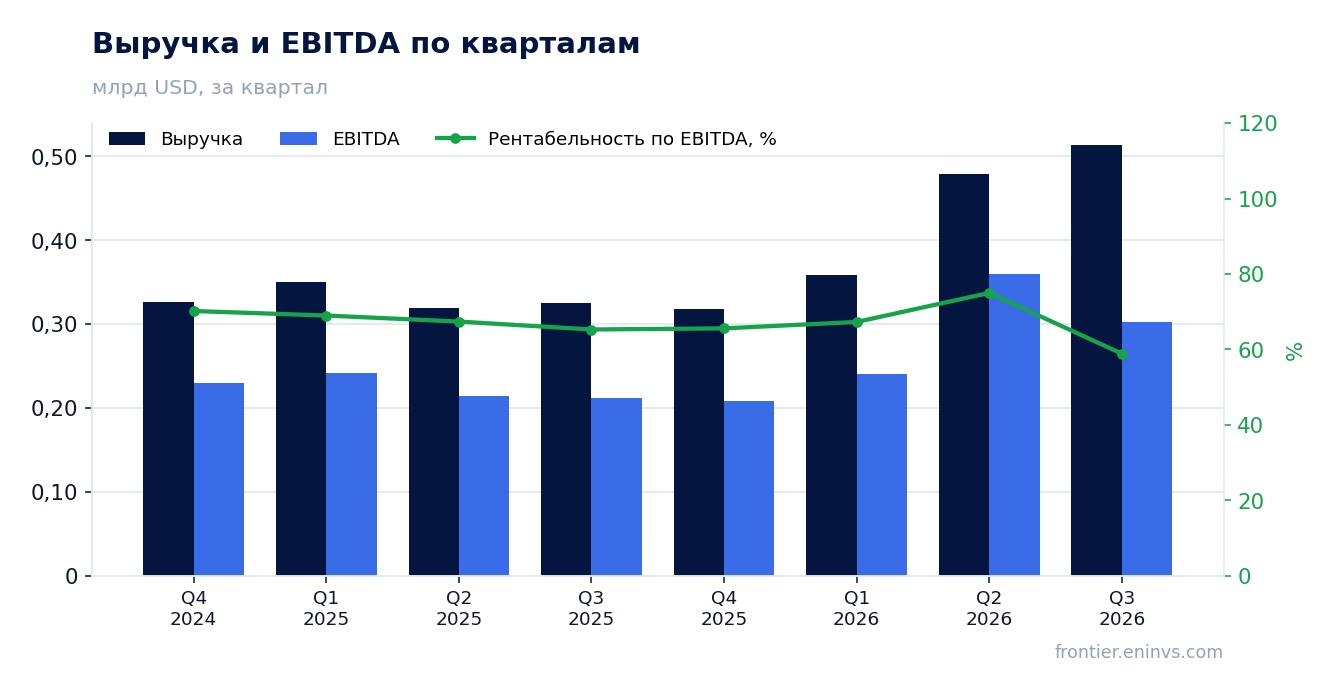
EBITDA-маржа за третий квартал 2026 года снизилась до 58,9% с 65,3% годом ранее, хотя абсолютная EBITDA выросла на 42,6%
EBITDA за третий квартал 2026 года составила 302,462 млн долларов, что на 42,6% больше, чем годом ранее. При этом EBITDA-маржа снизилась до 58,9% с 65,3% в третьем квартале 2025 года. Абсолютный показатель вырос, но его отношение к выручке упало.
Снижение маржи связано с интеграцией активов WildFire и разовыми расходами. В релизе указано, что компания ожидает разовых транзакционных и интеграционных издержек в размере примерно 65–75 млн долларов в третьем квартале. Кроме того, на 14 млн долларов были приобретены сейсмические данные 3D по новым активам, что отразится в расходах на геологоразведку.
Операционная прибыль за третий квартал 2026 года составила 154,599 млн долларов. Компания не раскрывает детализированную структуру затрат в этом промежуточном релизе, поэтому точный вклад каждого фактора в снижение маржи не приводится. Однако сам факт разовых издержек объясняет часть разрыва между ростом выручки и EBITDA.
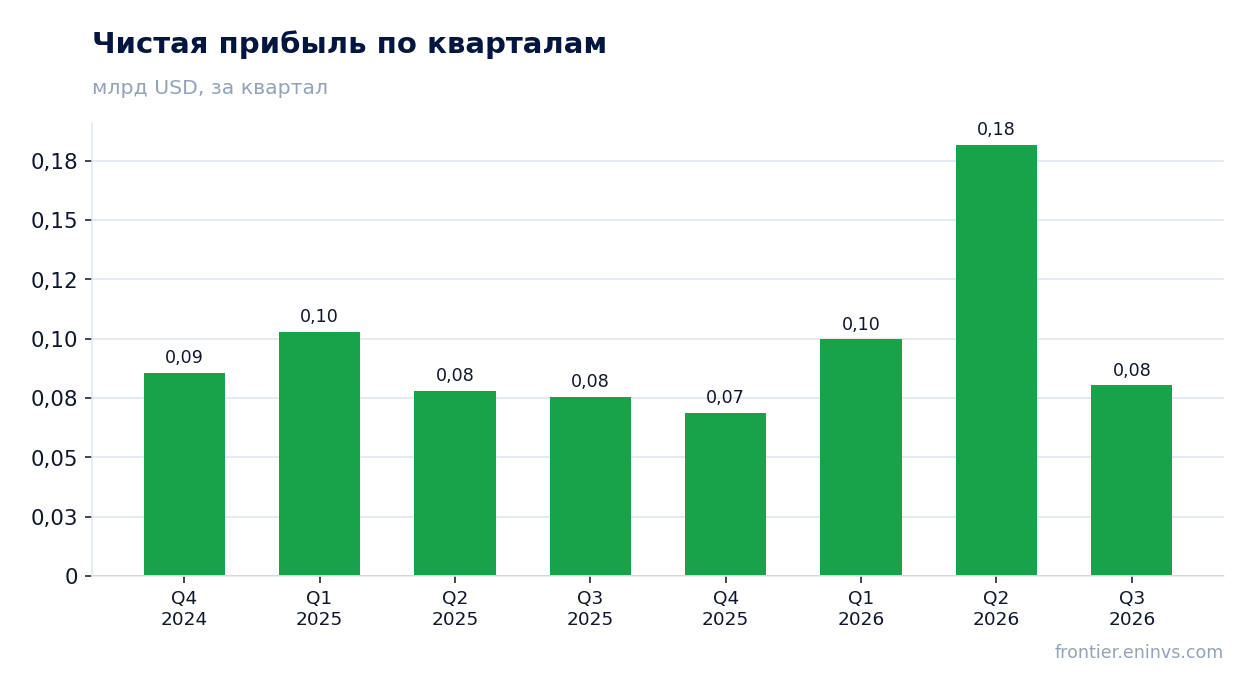
Чистая прибыль за третий квартал 2026 года прибавила лишь 6,7% до 80,475 млн долларов, а чистая маржа упала до 15,7% с 23,2%
Чистая прибыль за третий квартал 2026 года составила 80,475 млн долларов, что лишь на 6,7% выше уровня третьего квартала 2025 года. Чистая маржа снизилась до 15,7% с 23,2%. Разрыв между ростом выручки на 58,2% и почти нулевым ростом прибыли объясняется разовыми издержками и увеличением процентных расходов.
В релизе указано, что процентные расходы в четвёртом квартале 2026 года ожидаются в диапазоне 35–40 млн долларов. Это отражает обслуживание долга, привлечённого для финансирования покупки WildFire. Рост процентных расходов давит на чистую прибыль, хотя компания не раскрывает точную сумму за третий квартал.
Разовые транзакционные и интеграционные издержки в 65–75 млн долларов, о которых сообщается в релизе, также уменьшили прибыль. Без них чистая прибыль была бы выше, но компания не приводит скорректированную цифру. Для инвестора важно, что эти расходы носят разовый характер и не должны повторяться в четвёртом квартале.
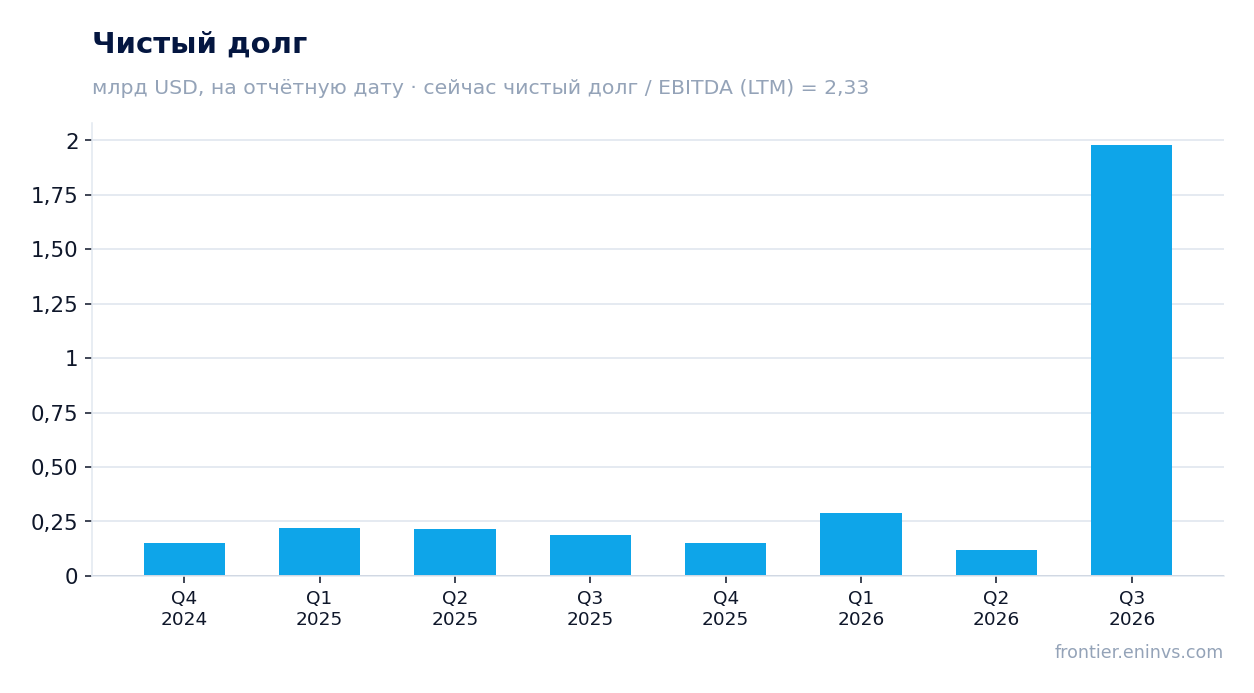
Чистый долг на конец третьего квартала 2026 года составил 1979,521 млн долларов, что равно 2,33 EBITDA за последние 12 месяцев
Чистый долг на 30 сентября 2026 года составил 1979,521 млн долларов. Это резкий рост: на 30 июня 2026 года он был 0,1 млрд долларов, а на 30 сентября 2025 года – 0,2 млрд долларов. Изменение за квартал составило плюс 1,9 млрд долларов, за 12 месяцев – плюс 1,8 млрд долларов.
Отношение чистого долга к EBITDA за последние 12 месяцев равно 2,33. Компания в релизе отмечает, что чистый долг в 1,9 млрд долларов ниже 1,0x к EBITDA 2027 года при текущих форвардных ценах, и что цель в 0,5x может быть достигнута раньше срока. Однако эти ориентиры основаны на прогнозной EBITDA, а не на фактической за последние 12 месяцев.
Рост долга связан с финансированием покупки WildFire Energy. В релизе указано, что компания уже продала непрофильные активы за 47,5 млн долларов и получила 616 чистых акров в округе Гонсалес. Эти средства направляются на снижение долга. Тем не менее уровень 2,33x – это заметная нагрузка, хотя и ниже целевого ориентира в 0,5x к 2027 году.
Операционный денежный поток за третий квартал 2026 года составил 368,979 млн долларов, а капитальные затраты – 150,759 млн долларов
Операционный денежный поток за третий квартал 2026 года составил 368,979 млн долларов. Капитальные затраты за тот же период – 150,759 млн долларов. Свободный денежный поток, таким образом, остаётся положительным и значительным, что позволяет компании финансировать дивиденды и снижать долг.
В релизе указано, что капитальные затраты в третьем квартале ожидались в диапазоне 155–165 млн долларов, а фактически составили 150,759 млн долларов. На четвёртый квартал 2026 года планируется около 235 млн долларов, что отражает первый полный квартал с активами WildFire. Годовой ориентир на 2027 год – 900–950 млн долларов.
Компания также сообщает о продаже непрофильных активов за 47,5 млн долларов, что пополнило денежный поток. Эти средства вместе с операционным потоком направляются на снижение долга. При этом капитальные затраты остаются умеренными относительно операционного потока, что поддерживает возможность возврата капитала акционерам.
Дивидендная доходность за последние 12 месяцев составляет 2,82%, а компания обещает возвращать существенную часть свободного денежного потока акционерам
Дивидендная доходность за последние 12 месяцев составляет 2,82%. Компания в релизе подтверждает приверженность «безопасному, устойчивому и растущему дивиденду» и обещает выкупать не менее 1% акций в квартал. В третьем квартале 2026 года было выкуплено около 2,3 млн акций, общее число акций на конец квартала – около 267 млн.
Наша оценка дивиденда за 2026 год исходит из текущей доходности и политики компании. При чистой прибыли за последние 12 месяцев в 430,8 млн долларов и рыночной капитализации 5520,18 млн долларов выплата 2,82% от капитализации составляет около 155,7 млн долларов, что соответствует примерно 36% прибыли. Это умеренный коэффициент выплат, оставляющий room для роста дивиденда.
Однако рост долга до 1979,521 млн долларов и процентные расходы в 35–40 млн долларов в четвёртом квартале могут ограничить темпы роста дивиденда. Компания prioritizes снижение долга до 0,5x к EBITDA, и часть свободного денежного потока будет направлена на это. Дивидендная доходность в 2,82% ниже ключевой ставки, но компания компенсирует это выкупом акций.
EV/EBITDA за последние 12 месяцев равен 6,7, что на 8% выше собственной трёхлетней средней в 6,3, то есть акция дороже своей истории
EV/EBITDA за последние 12 месяцев составляет 6,7. Собственная трёхлетняя средняя этого мультипликатора – 6,3. Таким образом, акция торгуется на 8% выше своей исторической оценки. P/E за последние 12 месяцев равен 12,8, а рентабельность собственного капитала – 34,8%.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет минус 46%. Это означает, что при текущих ценах на сырьё акция выглядит переоценённой относительно модели. Однако модель портала – это не консенсус рынка и не целевая цена.
Сравнение с собственной историей показывает, что текущий мультипликатор выше среднего за три года. Это может быть оправдано ожиданиями синергий от WildFire и роста добычи, но на данный момент рынок оценивает компанию дороже, чем в среднем за последние три года.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,52 млрд USD |
| P/E (LTM) | 12,8 |
| EV/EBITDA (LTM) | 6,7 |
| P/B | 2,68 |
| Чистый долг / EBITDA | 2,33 |
| Операционный денежный поток (LTM) | 1,16 млрд |
| ROE | 34,8% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 6,3 |
Итог
Сильной стороной отчёта стал рост выручки на 58,2% и ускорение относительно второго квартала, а также значительный операционный денежный поток в 368,979 млн долларов. Однако чистая прибыль выросла лишь на 6,7%, а маржа снизилась из-за разовых издержек и роста процентных расходов. Долговая нагрузка выросла до 1979,521 млн долларов, что равно 2,33 EBITDA за последние 12 месяцев. Акция торгуется выше своей трёхлетней средней по EV/EBITDA, а модель портала указывает на потенциал минус 46%. Вердикт – нейтрально: рост бизнеса впечатляет, но оценка и долговая нагрузка уравновешивают его.
Перейти к финансовой карточке компании MGY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций