US_MS: рост выручки замедлился до 11,6%, но прибыль всё ещё прибавляет 6,5%
Содержание
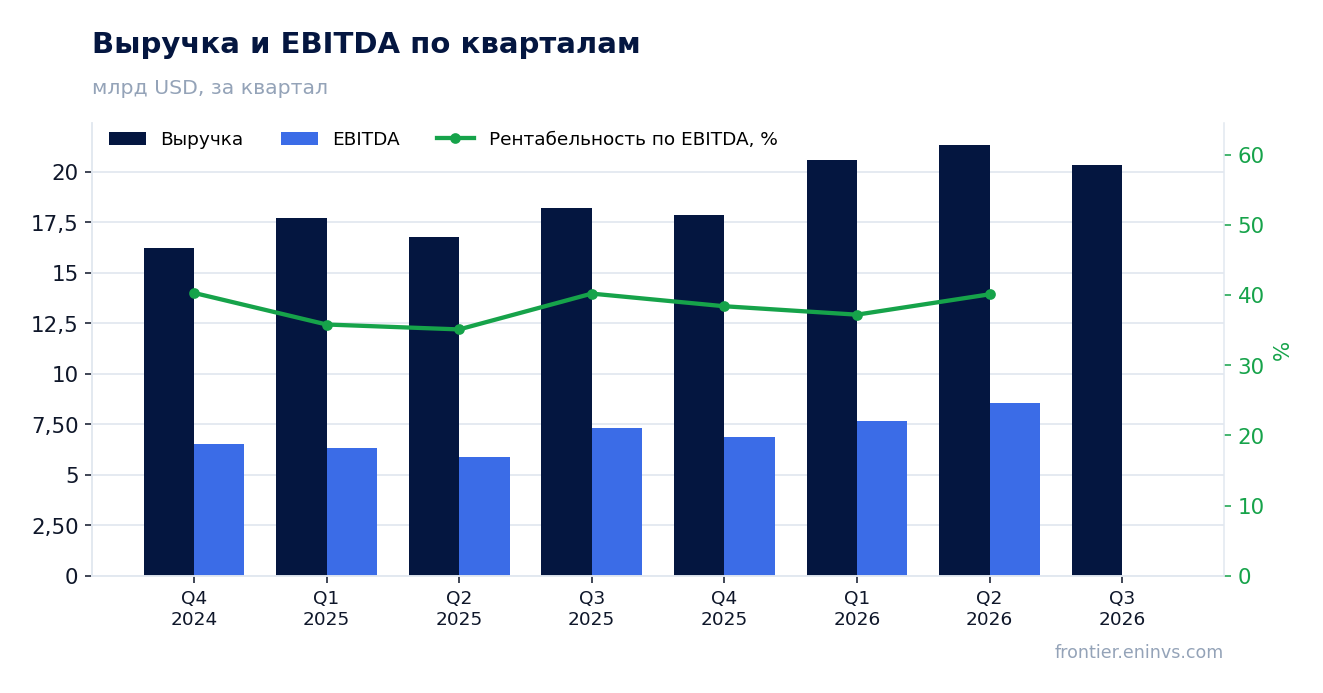
Сегодня US_MS раскрыла результаты за третий квартал 2026 года. Выручка составила 20 338 млн долларов, увеличившись на 11,6% год к году, чистая прибыль – 4 909 млн долларов, что на 6,5% больше, чем годом ранее. Рост выручки замедлился по сравнению со вторым кварталом, когда он достигал 27,1%. Рентабельность по чистой прибыли снизилась до 24,1% с 25,3%. Акции выглядят нейтрально: замедление роста и снижение маржи уравновешиваются сохранением двузначного роста прибыли.
Главные тезисы
— Выручка выросла на 11,6% год к году, но замедлилась с 27,1% во втором квартале
— Чистая прибыль прибавила 6,5%, отставая от динамики выручки
— Рентабельность по чистой прибыли снизилась до 24,1% с 25,3% годом ранее
— Долговая нагрузка остаётся высокой: чистый долг 229 986 млн долларов на конец 2025 года
— Рентабельность капитала (ROE) составляет 5,85%
— Бумага входит в модельные стратегии US Financials (банки)
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 18,2 | 20,3 | +11,6% |
| EBITDA | 7,33 | — | — |
| Чистая прибыль | 4,61 | 4,91 | +6,5% |
| Операционный денежный поток | -3,33 | — | — |
| Капзатраты | 0,65 | — | — |
| Рентабельность по EBITDA | 40,2% | — | — |
| Чистая маржа | 25,3% | 24,1% | -1,2 п.п. |
Выручка выросла на 11,6% год к году, но замедлилась с 27,1% во втором квартале
В третьем квартале 2026 года выручка US_MS составила 20 338 млн долларов, что на 11,6% больше, чем за аналогичный период прошлого года. Это заметное замедление по сравнению со вторым кварталом, когда рост достигал 27,1% год к году. Замедление может отражать как эффект высокой базы, так и изменение рыночной конъюнктуры.
Несмотря на замедление, абсолютный уровень выручки остаётся высоким. Компания продолжает наращивать доходы, хотя темпы роста снизились. В следующем отчёте важно будет увидеть, сохранится ли тенденция к замедлению или рост вновь ускорится.
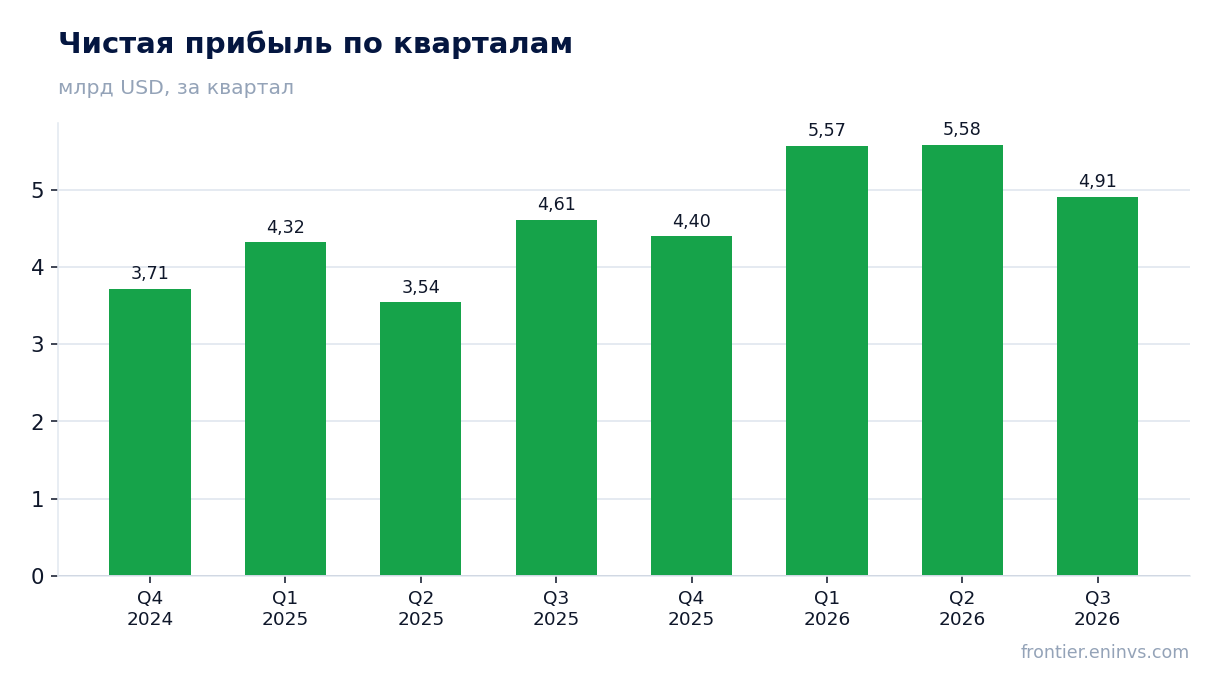
Чистая прибыль прибавила 6,5%, отставая от динамики выручки
Чистая прибыль в третьем квартале 2026 года составила 4 909 млн долларов, увеличившись на 6,5% год к году. Рост прибыли оказался медленнее роста выручки, что указывает на давление на издержки или разовые факторы. Тем не менее, компания остаётся прибыльной и продолжает генерировать значительный объём чистой прибыли.
Отставание прибыли от выручки может быть связано с ростом операционных расходов или снижением непроцентных доходов. В следующем отчёте стоит следить за динамикой маржи и структурой затрат.
Рентабельность по чистой прибыли снизилась до 24,1% с 25,3% годом ранее
Рентабельность по чистой прибыли в третьем квартале 2026 года составила 24,1%, снизившись с 25,3% годом ранее. Это снижение на 1,2 процентного пункта отражает опережающий рост расходов по сравнению с доходами. Маржа остаётся на высоком уровне, но её снижение может насторожить инвесторов.
Для банковского сектора уровень маржи 24,1% является достаточно высоким, что говорит о сохраняющейся эффективности бизнеса. Однако дальнейшее снижение маржи может негативно отразиться на прибыли.
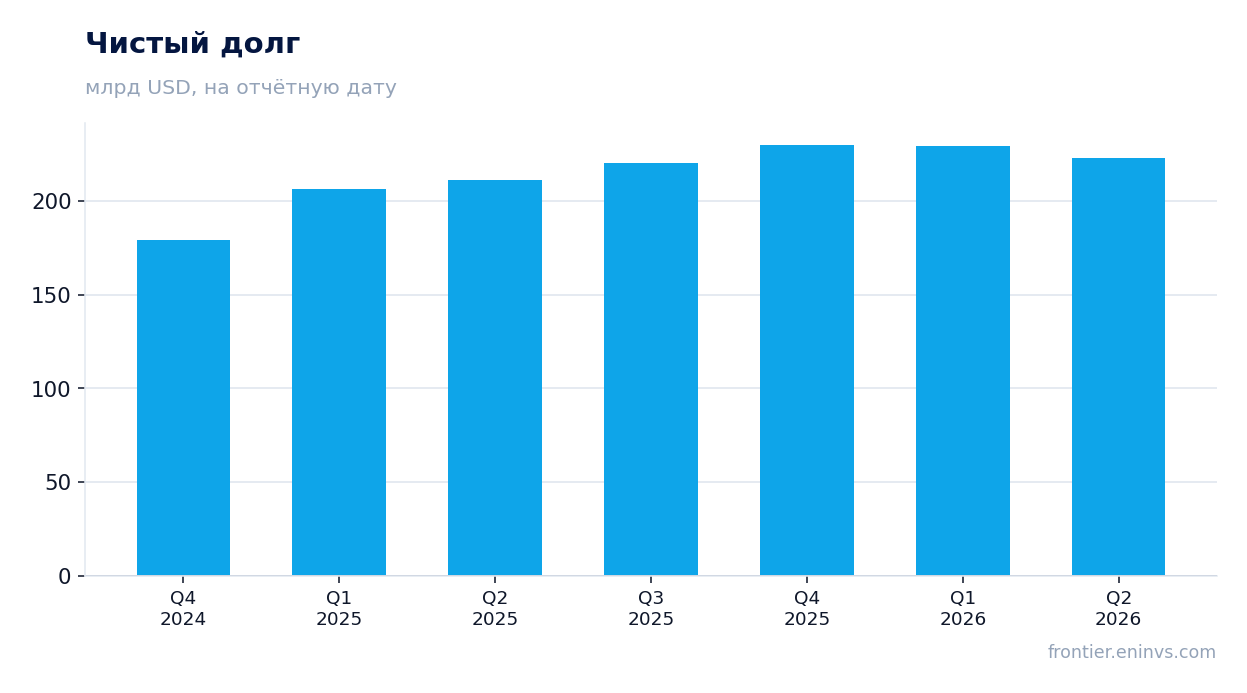
Долговая нагрузка остаётся высокой: чистый долг 229 986 млн долларов на конец 2025 года
Чистый долг на конец 2025 года составлял 229 986 млн долларов. Это значительная величина, которая может ограничивать финансовую гибкость компании. Для банка высокий уровень долга является нормальным, но важно следить за его динамикой и стоимостью обслуживания.
В условиях роста процентных ставок обслуживание долга может становиться дороже, что оказывает давление на прибыль. В следующем отчёте стоит обратить внимание на изменение чистого долга и процентных расходов.
Рентабельность капитала (ROE) составляет 5,85%
Рентабельность капитала (ROE) US_MS составляет 5,85%. Это относительно невысокий показатель, который может указывать на недостаточно эффективное использование собственного капитала. Для банковского сектора ROE ниже 10% считается низким.
Низкий ROE может ограничивать потенциал роста дивидендов и капитализации. В следующем отчёте важно увидеть, сможет ли компания улучшить этот показатель.
Бумага входит в модельные стратегии US Financials (банки)
Акции US_MS включены в модельные стратегии US Financials (банки) на портале. Это факт, который не является аргументом в пользу инвестиционного вердикта, но подтверждает интерес к бумаге со стороны инвесторов, следящих за финансовым сектором.
Включение в стратегии происходит по формальным критериям, и его следует учитывать как дополнительную информацию, а не как рекомендацию.
Итог
US_MS отчиталась за третий квартал 2026 года: выручка выросла на 11,6% год к году, но замедлилась по сравнению с 27,1% во втором квартале. Чистая прибыль прибавила 6,5%, а рентабельность снизилась до 24,1% с 25,3%. Долговая нагрузка остаётся высокой, ROE невысок.