Murphy Oil: прибыль выросла в 58 раз, но акция подешевела на 8,9% — рынок смотрит на свободный денежный поток
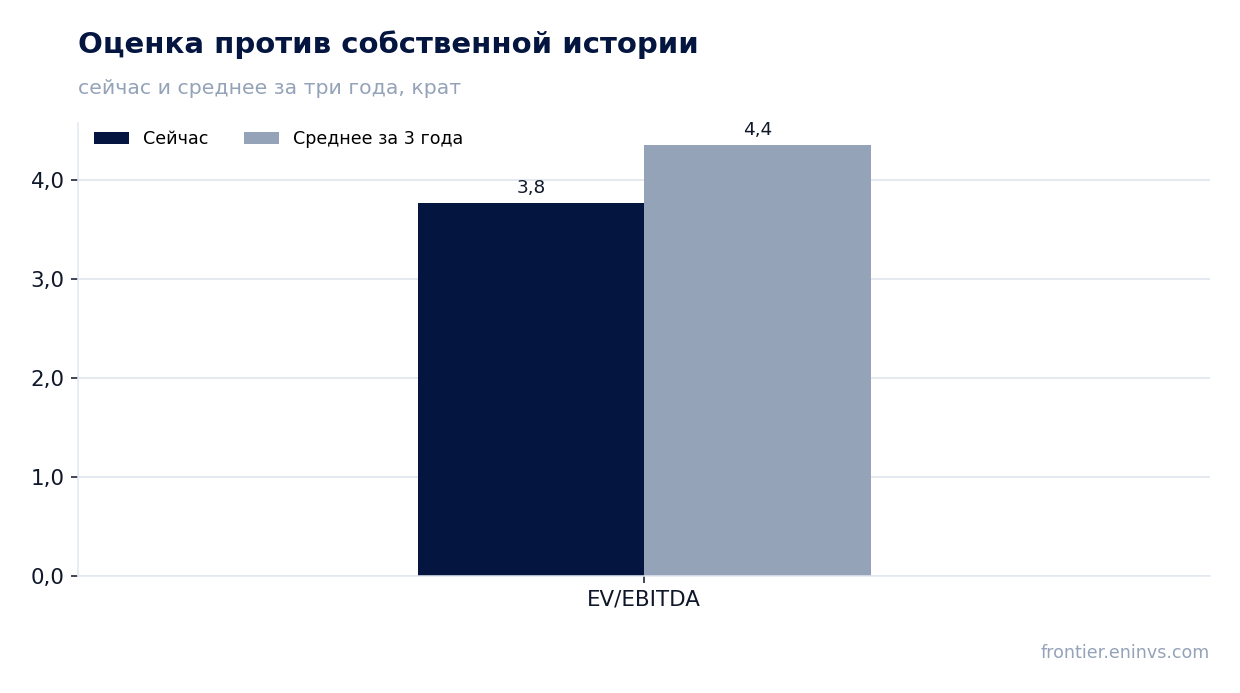
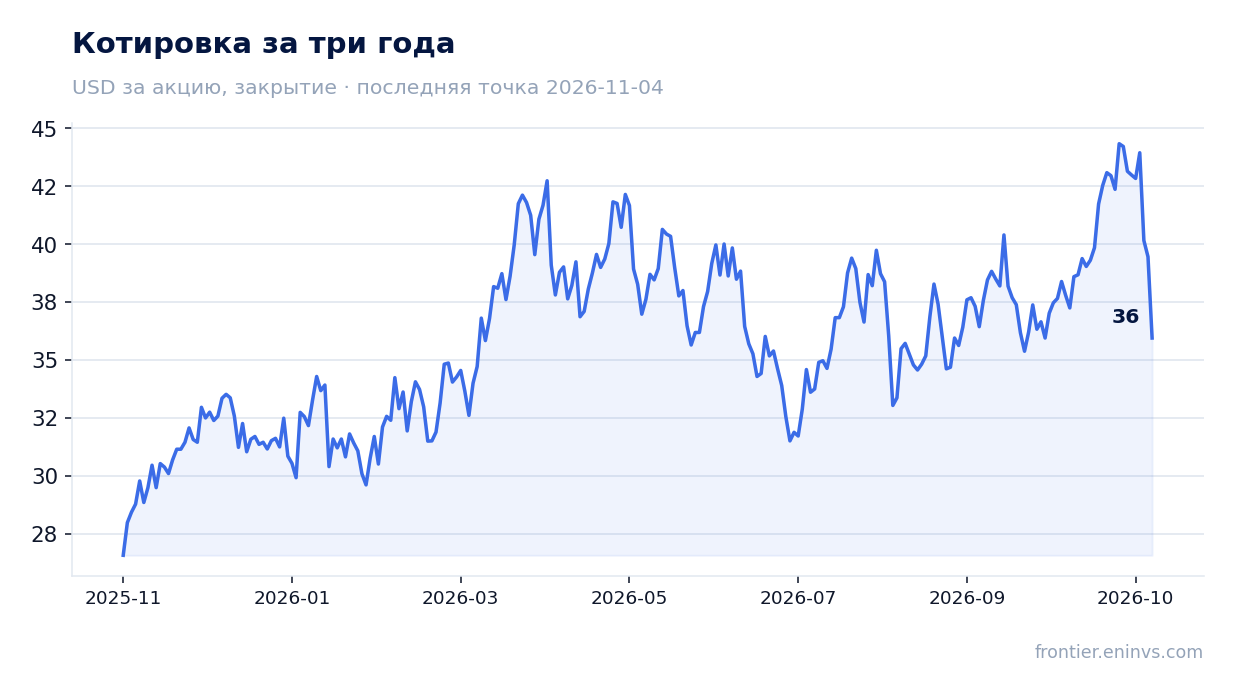
4 ноября Murphy Oil Corporation раскрыла результаты за третий квартал 2026 года: выручка 849,2 млн долларов (+16,8% год к году), EBITDA 527,9 млн (+32,5%), чистая прибыль 171,1 млн против убытка 3,0 млн годом ранее. Свободный денежный поток составил всего 48,2 млн долларов при капитальных затратах 422,2 млн, и в день отчёта акция потеряла 8,9%. При мультипликаторе EV/EBITDA 3,8 против собственного трёхлетнего среднего 4,4 бумага дешевле своей истории, но модель портала даёт минус 32% к справедливой стоимости — вердикт нейтральный.
Главные тезисы
— Выручка прибавила 16,8%, но рост замедлился с 35,3% кварталом ранее
— EBITDA-маржа 62,2% выросла с 54,8% на низкой операционной базе прошлого года
— Чистая прибыль 171,1 млн против убытка 3,0 млн годом ранее — эффект низкой базы
— Свободный денежный поток 48,2 млн при капзатратах 422,2 млн — деньги уходят в стройку
— Чистый долг 1,8 млрд долларов и 0,94 EBITDA — нагрузка умеренная
— Дивиденд 0,35 доллара на акцию даёт 3,8% доходности
— EV/EBITDA 3,8 ниже собственного трёхлетнего среднего 4,4
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,73 | 0,85 | +16,8% |
| EBITDA | 0,40 | 0,53 | +32,5% |
| Операционная прибыль | 0,00 | 0,26 | +361145,1% |
| Чистая прибыль | -0,00 | 0,17 | в прибыль |
| Операционный денежный поток | 0,34 | 0,54 | +59,2% |
| Капзатраты | 0,15 | — | — |
| Рентабельность по EBITDA | 54,8% | 62,2% | +7,4 п.п. |
| Чистая маржа | -0,4% | 20,2% | +20,6 п.п. |
Выручка прибавила 16,8%, но рост замедлился с 35,3% кварталом ранее
Выручка третьего квартала 2026 года составила 849,2 млн долларов, на 16,8% больше, чем годом ранее. Это заметное замедление по сравнению со вторым кварталом, когда рост достигал 35,3%: тогда выручка была 926,3 млн, теперь — 849,2 млн.
Основной вклад дал американский сегмент: выручка США составила 681,7 млн долларов против 613,7 млн годом ранее, канадский вырос до 169,5 млн со 108,0 млн. Добыча при этом снизилась до 186,5 тыс. баррелей нефтяного эквивалента в сутки против 200,4 тыс. годом ранее, то есть выручку вытянули цены, а не объёмы.
Средняя цена нефти в США на шельфе поднялась до 89,38 доллара за баррель с 67,00, в Канаде на шельфе — до 108,21 с 69,42. Компания повысила годовой прогноз добычи до 176–178 тыс. баррелей в сутки, что на 6 тыс. выше середины прежнего диапазона.
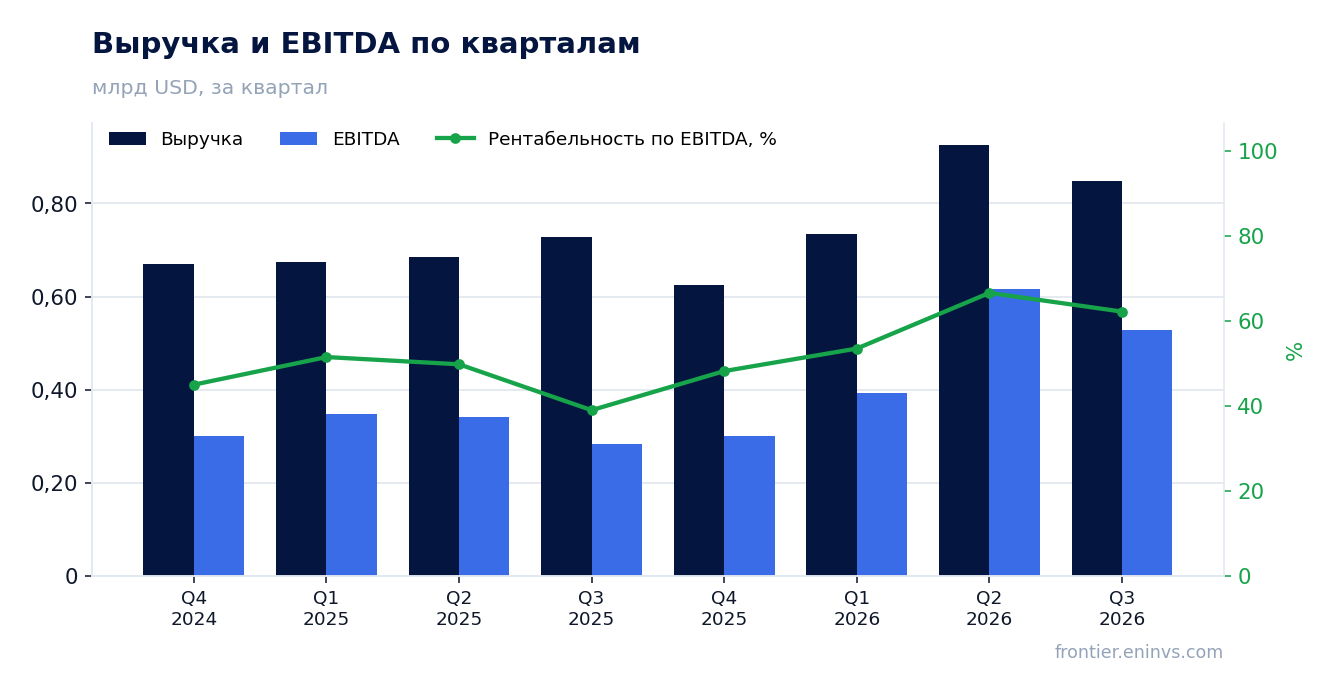
EBITDA-маржа 62,2% выросла с 54,8% на низкой операционной базе прошлого года
EBITDA третьего квартала составила 527,9 млн долларов, на 32,5% больше, чем годом ранее, а маржа поднялась до 62,2% с 54,8%. Рост маржи обеспечен в первую очередь снижением расходов: операционные затраты на аренду упали до 149,2 млн долларов со 184,4 млн, транспортные расходы — до 47,0 млн с 48,1 млн.
Годом ранее в базе был убыток от обесценения активов на 115,0 млн долларов, который давил на операционную прибыль. Сейчас такого обесценения нет, и операционная прибыль составила 256,5 млн против 5,8 млн годом ранее — сравнение с этой базой завышает видимый рост.
Затраты на разведку выросли до 33,1 млн долларов с 32,5 млн, а общие и административные расходы — до 40,5 млн с 30,9 млн. То есть часть экономии на операционных затратах съедена ростом корпоративных расходов.
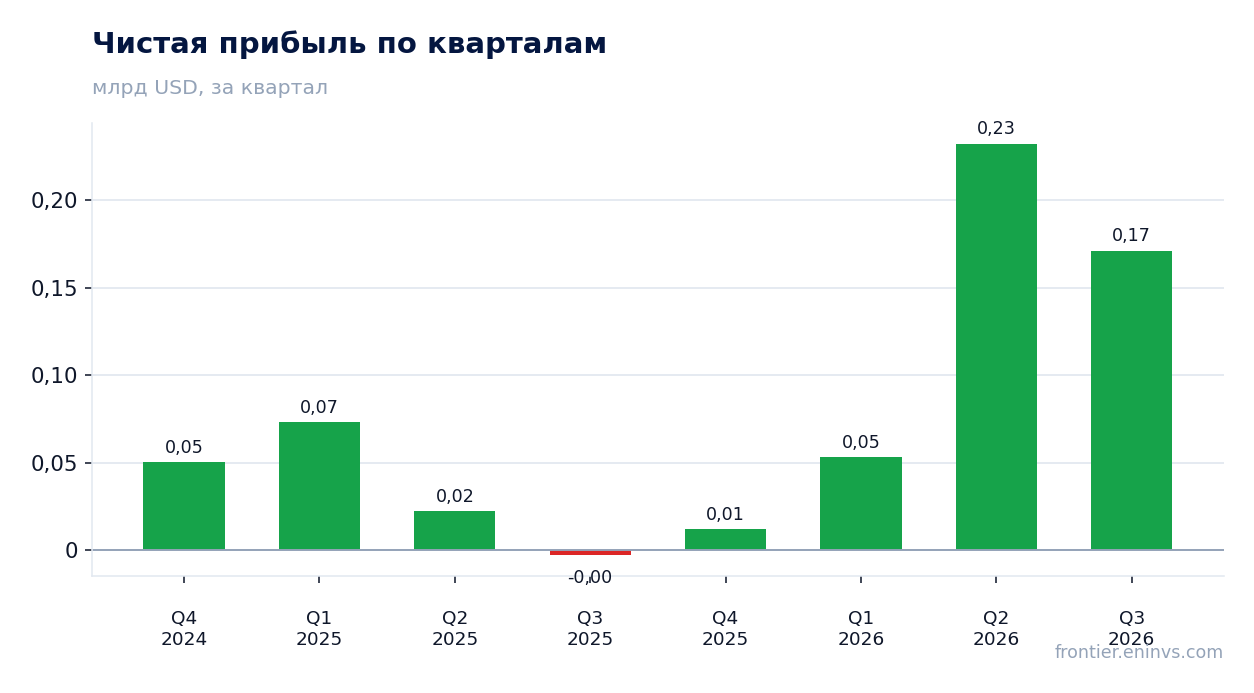
Чистая прибыль 171,1 млн против убытка 3,0 млн годом ранее — эффект низкой базы
Чистая прибыль, приходящаяся на акционеров Murphy, составила 171,1 млн долларов, или 1,17 доллара на разводнённую акцию, против убытка 3,0 млн годом ранее. Маржа чистой прибыли поднялась до 20,2% с минус 0,4%.
Внутри прибыли есть разовые статьи: скорректированная чистая прибыль компании — 158,4 млн долларов, или 1,08 доллара на акцию, то есть на корректировки приходится около 12,7 млн. Основная из них — налоговый эффект по зарубежным инвестициям в 11,8 млн долларов.
Прибыль до налогообложения составила 235,1 млн долларов, налог — 39,4 млн. На прибыль давили процентные расходы в 24,2 млн долларов, которые почти не изменились с 24,7 млн годом ранее.
Свободный денежный поток 48,2 млн при капзатратах 422,2 млн — деньги уходят в стройку
Операционный денежный поток составил 540,5 млн долларов против 339,4 млн годом ранее, но капитальные затраты выросли до 422,2 млн со 186,9 млн. В итоге свободный денежный поток сжался до 48,2 млн долларов против 218,8 млн годом ранее, а скорректированный свободный поток ушёл в минус 8,4 млн.
Рост капзатрат связан с разработкой: в третьем квартале компания ввела в эксплуатацию первую нефть на проекте Lac Da Vang во Вьетнаме и скважину Chinook #8 в Мексиканском заливе. За девять месяцев капитальные затраты составили 1 363,2 млн долларов против 840,6 млн годом ранее.
Компания подтвердила годовой ориентир капзатрат в 1,5–1,6 млрд долларов, то есть в четвёртом квартале расходы останутся высокими. Именно слабый свободный поток, а не прибыль, объясняет падение акции на 8,9% в день отчёта.
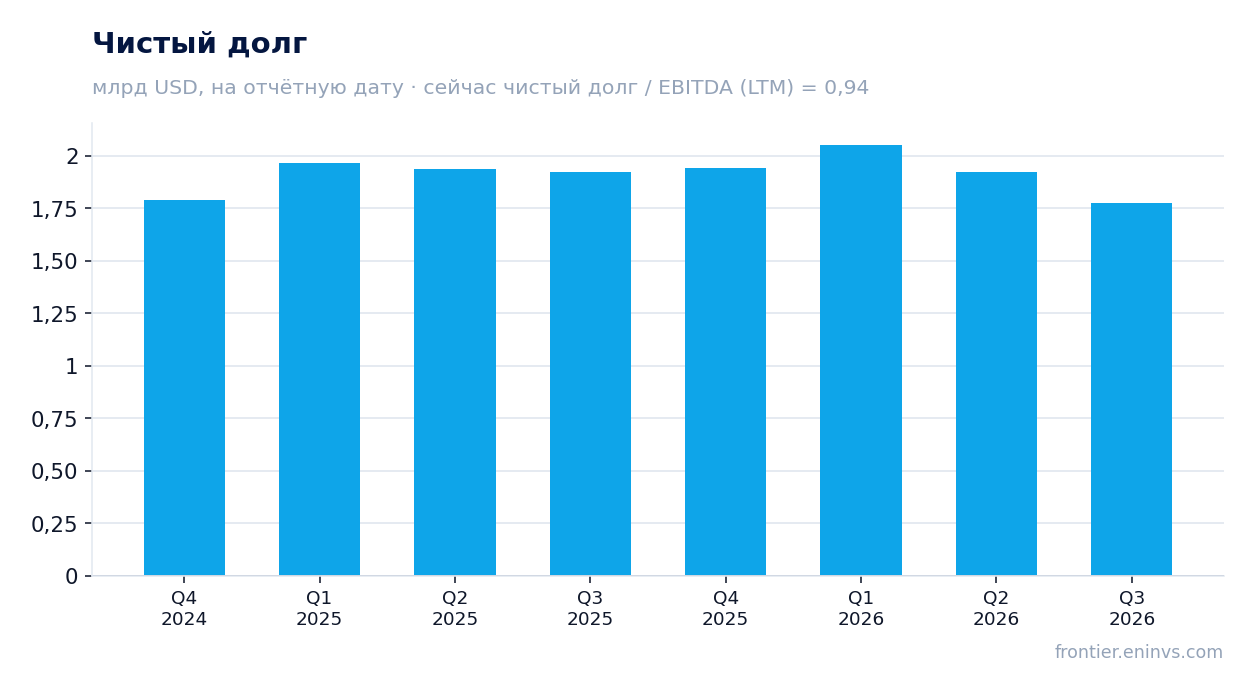
Чистый долг 1,8 млрд долларов и 0,94 EBITDA — нагрузка умеренная
Чистый долг на 30 сентября 2026 года составил 1,8 млрд долларов против 1,9 млрд на 30 июня 2026 года и 1,9 млрд на 30 сентября 2025 года. Отношение чистого долга к EBITDA за последние 12 месяцев — 0,94, то есть долг меньше годовой EBITDA.
Общий долг компании — 1,63 млрд долларов, из них 1,54 млрд — долгосрочные облигации со средним сроком погашения 8,4 года и средним купоном 6,3%. Рост долга на 80 млн за квартал связан с признанием финансовой аренды плавучей установки Lac Da Vang во Вьетнаме до 2039 года.
Ликвидность — около 2,50 млрд долларов: невыбранная кредитная линия на 2,00 млрд и около 500 млн денежных средств. При процентных расходах 24,2 млн за квартал обслуживание долга не создаёт давления на прибыль.
Дивиденд 0,35 доллара на акцию даёт 3,8% доходности
За третий квартал 2026 года компания выплатила 50,2 млн долларов дивидендов, или 0,35 доллара на акцию. За девять месяцев выплаты составили 150,5 млн долларов, или 1,05 доллара на акцию, против 0,975 доллара годом ранее.
При цене акции 39,46 доллара накануне отчёта дивидендная доходность за последние 12 месяцев — 3,8%. Выплаты покрываются операционным потоком в 540,5 млн долларов, но при свободном потоке 48,2 млн дивиденд финансируется в основном за счёт оборотного капитала и заёмных средств.
Компания не выкупала акции в третьем квартале, сохраняя 550 млн долларов в рамках разрешённой программы выкупа. Если капзатраты останутся на уровне 1,5–1,6 млрд долларов, дивиденд будет конкурировать за деньги со стройкой, и его рост под вопросом.
EV/EBITDA 3,8 ниже собственного трёхлетнего среднего 4,4
Мультипликатор EV/EBITDA за последние 12 месяцев — 3,8 против собственного трёхлетнего среднего 4,4, то есть на 14% ниже своей истории. По этому мультипликатору акция дешевле, чем обычно стоила за последние три года.
P/E за последние 12 месяцев — 11,0, капитализация — 5 155 млн долларов, чистая прибыль за 12 месяцев — 468,2 млн. Рентабельность собственного капитала — 12,9%.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт минус 32% к справедливой стоимости. То есть даже при дешёвом мультипликаторе относительно истории рынок закладывает риск снижения цен на нефть и слабый свободный поток.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,15 млрд USD |
| P/E (LTM) | 11,0 |
| EV/EBITDA (LTM) | 3,8 |
| P/B | 0,98 |
| Чистый долг / EBITDA | 0,94 |
| Операционный денежный поток (LTM) | 1,77 млрд |
| ROE | 12,9% |
| Дивидендная доходность (12 мес) | 3,8% |
| EV/EBITDA, среднее за 3 года | 4,4 |
Итог
Сильным в отчёте было всё, что связано с ценой нефти и снижением затрат: выручка выросла на 16,8%, EBITDA — на 32,5%, маржа поднялась до 62,2%, а чистая прибыль достигла 171,1 млн долларов. Но сравнение идёт с базой, где был убыток от обесценения на 115,0 млн, а свободный денежный поток сжался до 48,2 млн долларов из-за капзатрат в 422,2 млн. Настоящий вопрос для держателя — сможет ли компания финансировать дивиденд и стройку одновременно при цене нефти ниже текущей. Мультипликатор 3,8 против истории 4,4 говорит, что рынок уже закладывает этот риск, но модель портала даёт минус 32%, поэтому вердикт — нейтральный.
Перейти к финансовой карточке компании MUR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций