NETFLIX INC: рост выручки замедлился до 11,8%, а прибыль подскочила на 43,9% за счёт сроков расходов
20 октября NETFLIX INC раскрыла результаты за третий квартал 2026 года: выручка 12 874,0 млн долларов (+11,8% год к году), операционная прибыль 4 459,0 млн, чистая прибыль 3 664,0 млн (+43,9%). Рост выручки замедлился с 13,4% во втором квартале, но маржа поднялась до 34,6% с 28,2% годом ранее – частично из-за сроков расходов. При мультипликаторе EV/EBITDA 19,3 против собственного трёхлетнего среднего 32,5 и оценке потенциала +21% по модели портала акция выглядит привлекательно, хотя замедление выручки и разовый характер части прибыли требуют осторожности.
Главные тезисы
— Выручка выросла на 11,8%, но это медленнее 13,4% во втором квартале – замедление идёт третий квартал подряд
— Операционная маржа 34,6% поднялась с 28,2% в основном из-за сроков расходов, а не устойчивого сокращения издержек
— Чистая прибыль +43,9% при выручке +11,8% – разрыв создан не операционным рычагом, а низкой базой прошлого года
— Свободный денежный поток 2 884,0 млн долларов вырос с 2 660,5 млн, и компания выкупила акций на 4,8 млрд – рекорд квартала
— Долговая нагрузка умеренная: чистый долг 7 113,9 млн, отношение к EBITDA LTM 0,5
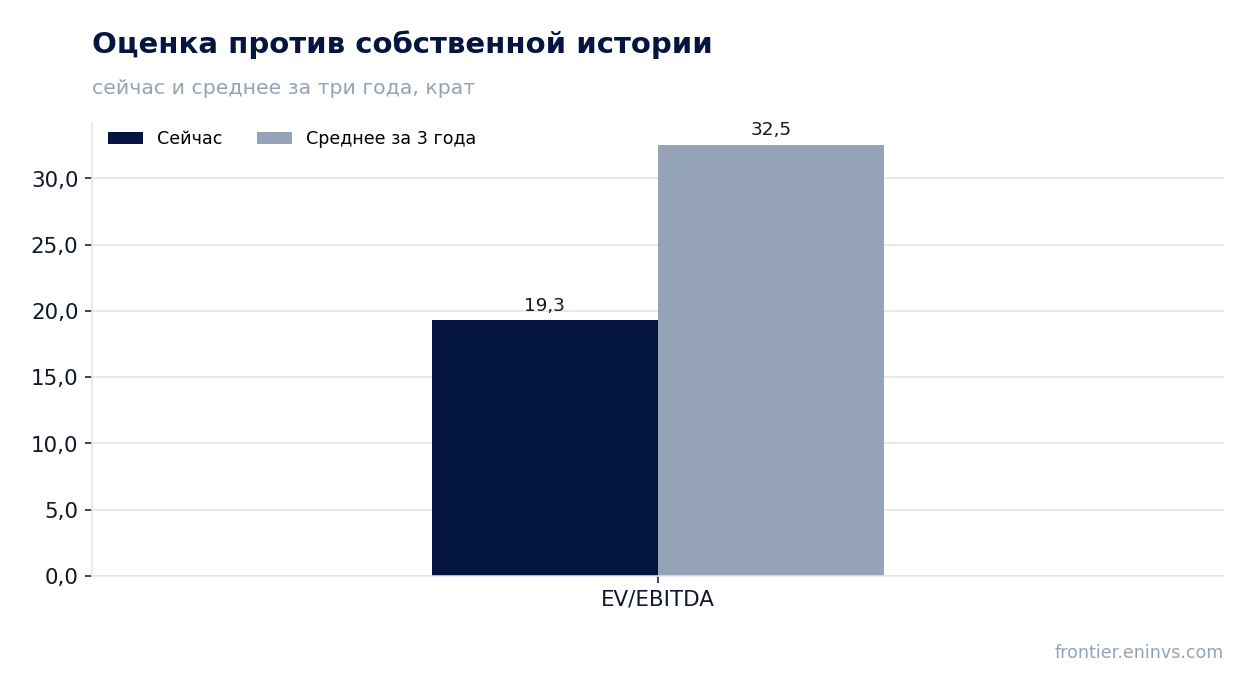
— EV/EBITDA 19,3 ниже собственного трёхлетнего среднего 32,5 на 41% – акция дешевле своей истории
— Прогноз на 2026 год снижен по рекламе до 2,7 млрд с 3,0 млрд, но маржа 31,5% и рост выручки 13% сохранены
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 11,5 | 12,9 | +11,8% |
| EBITDA | 3,34 | — | — |
| Операционная прибыль | 3,25 | 4,46 | +37,3% |
| Чистая прибыль | 2,55 | 3,66 | +43,9% |
| Операционный денежный поток | 2,83 | 3,16 | +11,9% |
| Капзатраты | 0,16 | — | — |
| Рентабельность по EBITDA | 29,0% | — | — |
| Чистая маржа | 22,1% | 28,5% | +6,4 п.п. |
Выручка выросла на 11,8%, но это медленнее 13,4% во втором квартале – замедление идёт третий квартал подряд
Выручка третьего квартала 2026 года составила 12 874,0 млн долларов, рост год к году 11,8%. Это ниже 13,4% во втором квартале и 16,2% в первом – темпы замедляются третий квартал подряд. В отчёте компания объясняет рост подписками, повышением цен и рекламой, а также благоприятным курсом валют.
По регионам картина неровная. UCAN дал 5 628,2 млн (+11%), EMEA – 4 106,6 млн (+11%), LATAM – 1 602,6 млн (+17%), APAC – 1 536,8 млн (+12%). Латинская Америка остаётся самым быстрым регионом, но и там рост замедлился с 21% во втором квартале. В Индии компания отмечает рекордный квартал по чистым платным подключениям и рост выручки около 18% в нейтральной к курсу оценке.
Замедление совпадает с повышением цен 2026 года. Компания утверждает, что реакция подписчиков соответствует прошлым изменениям и ожиданиям, а отток улучшился год к году. Но именно ценовой фактор поддерживает рост выручки, тогда как рост числа подписчиков в зрелых регионах близок к насыщению.
Операционная маржа 34,6% поднялась с 28,2% в основном из-за сроков расходов, а не устойчивого сокращения издержек
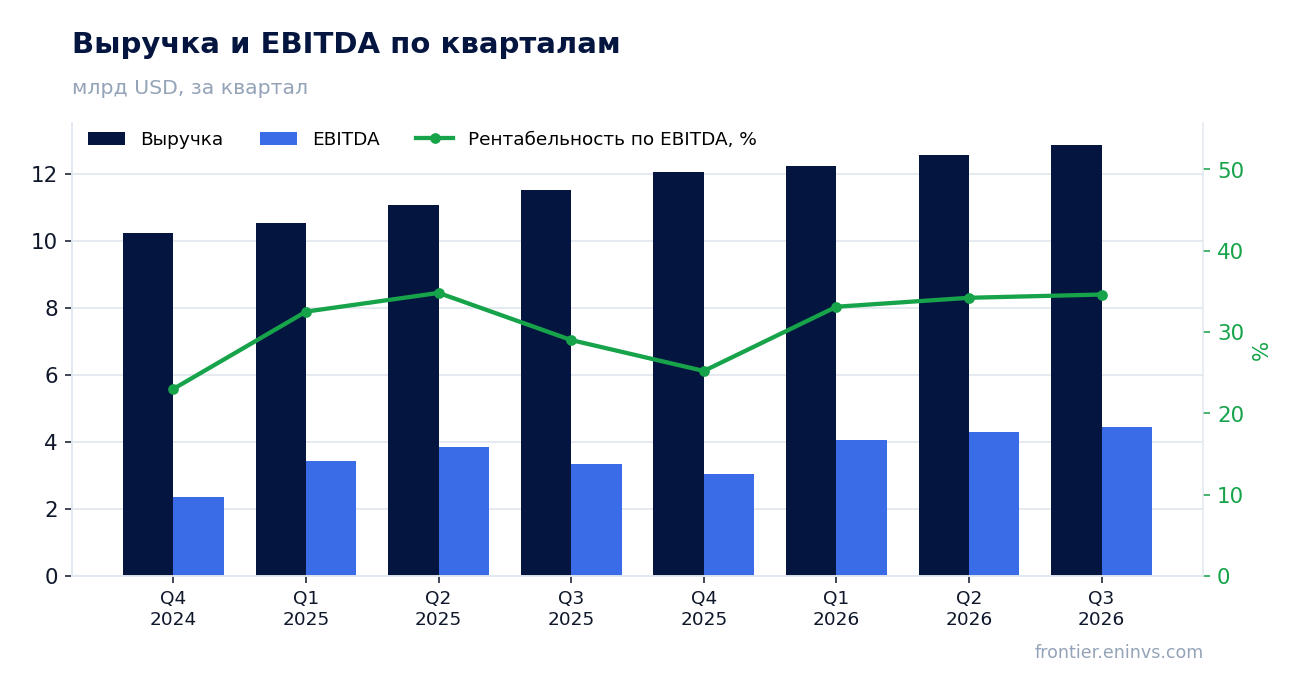
Операционная прибыль квартала – 4 459,0 млн долларов, маржа 34,6% против 28,2% годом ранее. Компания прямо говорит, что превышение прогноза по прибыли и марже связано прежде всего со сроками расходов и небольшим превышением выручки. Это значит, что часть улучшения – перенос затрат, а не постоянная экономия.
Себестоимость снизилась до 6 079,0 млн с 6 164,3 млн годом ранее при росте выручки на 1 363,7 млн. Продажи и маркетинг выросли до 837,1 млн с 786,3 млн, технологии и разработка – до 1 033,1 млн с 853,6 млн, общие и административные расходы – до 466,4 млн с 457,9 млн. Основной вклад в маржу дала именно себестоимость, а не сдержанность в остальных статьях.
На четвёртый квартал компания прогнозирует маржу 26,0% – заметно ниже квартальной, в том числе из-за примерно 120 базисных пунктов негативного эффекта от сокращения штата. Годовая маржа ожидается на уровне 31,5% против 29,5% в 2025 году. То есть квартальные 34,6% не стоит переносить на весь год.
Чистая прибыль +43,9% при выручке +11,8% – разрыв создан не операционным рычагом, а низкой базой прошлого года
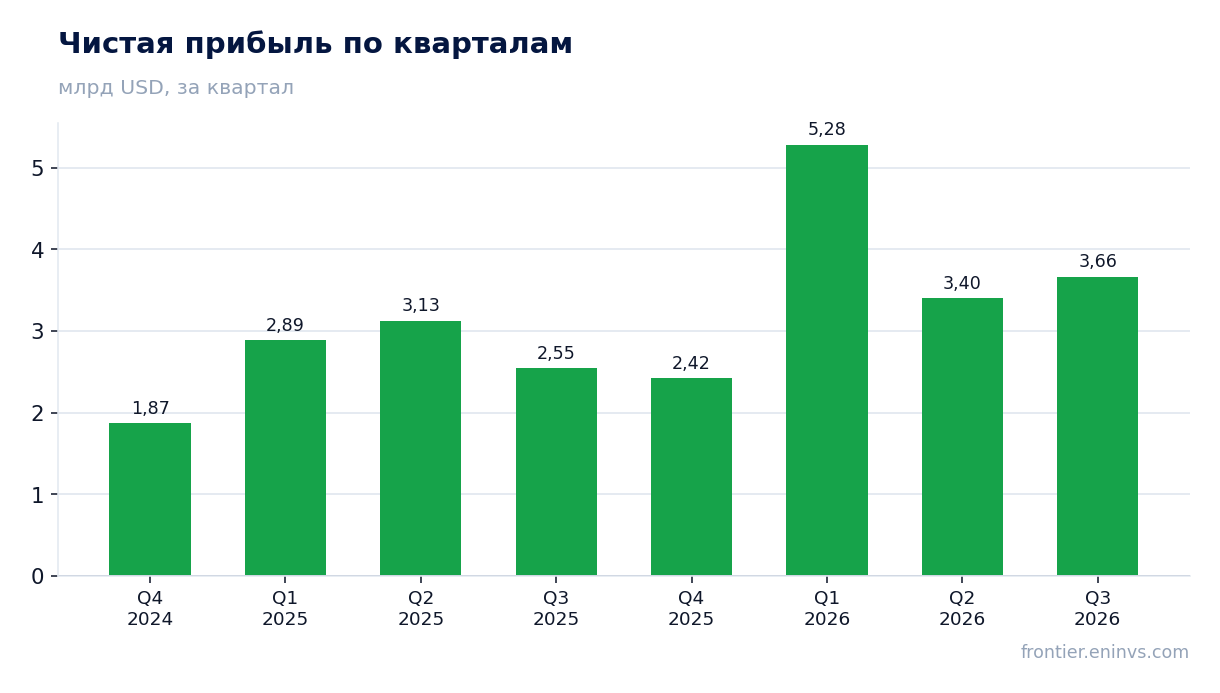
Чистая прибыль квартала – 3 664,0 млн долларов против 2 546,9 млн годом ранее, рост 43,9%. Чистая маржа поднялась до 28,5% с 22,1%. Разрыв с ростом выручки в 11,8% объясняется в первую очередь низкой базой: годом ранее прибыль была подавлена, а сейчас к операционному улучшению добавились прочие доходы.
В отчёте о прибылях видно, что процентные расходы выросли до 184,7 млн с 175,3 млн, но статья «процентные и прочие доходы» дала 43,0 млн против 36,5 млн. Налог на прибыль составил 653,0 млн против 562,5 млн. Таким образом, основной рычаг – операционная прибыль, а не разовые статьи ниже операционной линии.
При этом прибыль за девять месяцев включает крупную разовую компоненту: статья «процентные и прочие доходы» за девять месяцев составила 2 946,8 млн против 127,0 млн годом ранее. В квартальном разрезе такого всплеска нет, но годовая база прибыли искажена. Для оценки устойчивости лучше смотреть на операционную прибыль, которая выросла на 37%.
Свободный денежный поток 2 884,0 млн долларов вырос с 2 660,5 млн, и компания выкупила акций на 4,8 млрд – рекорд квартала
Операционный денежный поток квартала – 3 162,0 млн долларов против 2 825,2 млн годом ранее. Капитальные затраты составили 278,8 млн, свободный денежный поток – 2 884,0 млн против 2 660,5 млн. Рост денежного потока скромнее роста прибыли, потому что затраты на контент выросли до 5 159,8 млн с 4 653,9 млн.
Компания выкупила 63,9 млн акций за 4,8 млрд долларов – крупнейший квартал выкупа в истории. Остаток разрешённых программ – 22,3 млрд. Выкуп поддержал diluted EPS: число акций снизилось до 4 195 млн с 4 340 млн годом ранее. Это важный канал возврата капитала при отсутствии дивидендов.
Прогноз свободного денежного потока на 2026 год снижен до примерно 12,0 млрд с 12,5 млрд из-за ожидаемого закрытия сделки с недвижимостью в четвёртом квартале. Соотношение затрат на контент к амортизации сохраняется около 1,1x. Денежный поток остаётся достаточным для выкупа и обслуживания долга.
Долговая нагрузка умеренная: чистый долг 7 113,9 млн, отношение к EBITDA LTM 0,5
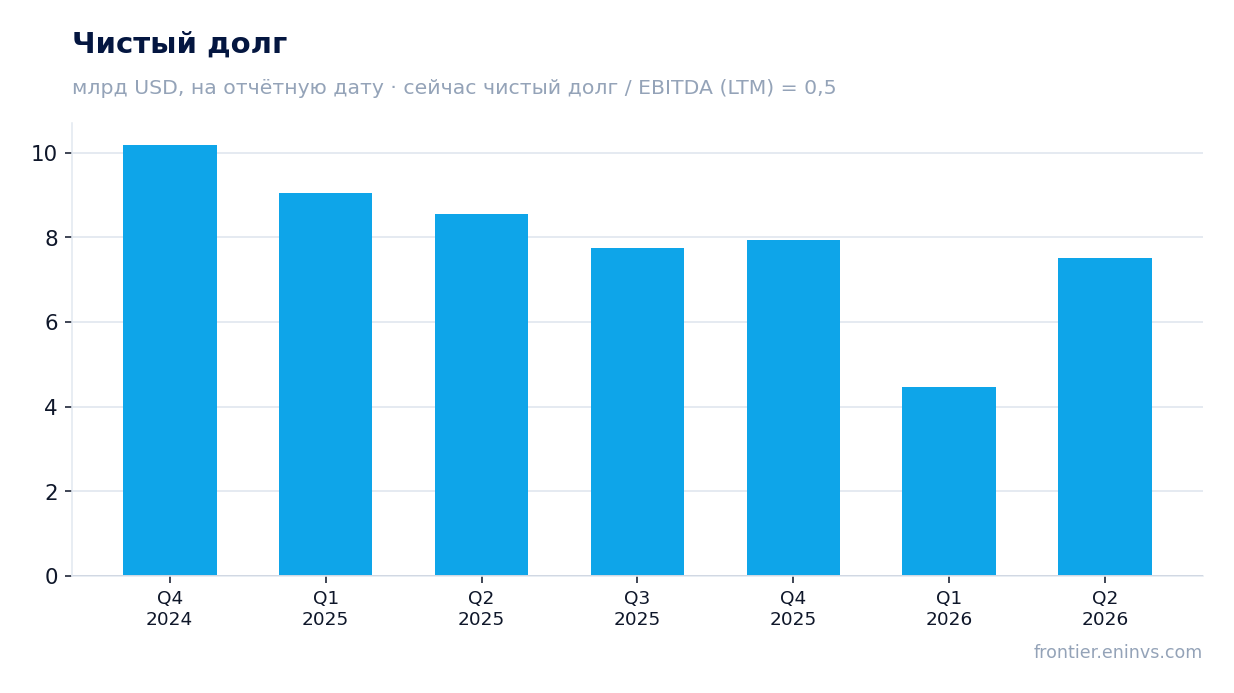
На конец третьего квартала чистый долг составил 7 113,9 млн долларов, отношение чистого долга к EBITDA за последние 12 месяцев – 0,5. Это низкий уровень для компании с таким денежным потоком. В отчёте указан валовой долг 15,3 млрд и денежные средства 8,2 млрд.
Валовой долг вырос примерно на 1 млрд по сравнению с концом второго квартала: компания разместила облигации на 1 млрд, чтобы финансировать погашение долга на 1 млрд в четвёртом квартале. Краткосрочный долг на балансе – 2 474,8 млн, долгосрочный – 12 657,6 млн. Процентные расходы квартала – 184,7 млн.
EBITDA за последние 12 месяцев – 15 872,6 млн долларов, выручка – 49 700,0 млн. При таком запасе прочности долг не является ограничением ни для выкупа, ни для инвестиций в контент. Направление изменения коэффициента не раскрыто, поэтому его можно приводить только как уровень.
EV/EBITDA 19,3 ниже собственного трёхлетнего среднего 32,5 на 41% – акция дешевле своей истории
EV/EBITDA за последние 12 месяцев – 19,3, тогда как собственное трёхлетнее среднее – 32,5. Акция торгуется на 41% ниже своей исторической оценки по этому мультипликатору. P/E за последние 12 месяцев – 20,2, рыночная капитализация – 298 380,0 млн долларов.
Снижение мультипликатора отражает замедление роста выручки и осторожность рынка к рекламному сегменту: прогноз рекламной выручки на 2026 год снижен до примерно 2,7 млрд с 3,0 млрд. При этом прибыль и денежный поток растут, а выкуп акций сокращает число акций. По модели портала потенциал акции к справедливой стоимости – +21%.
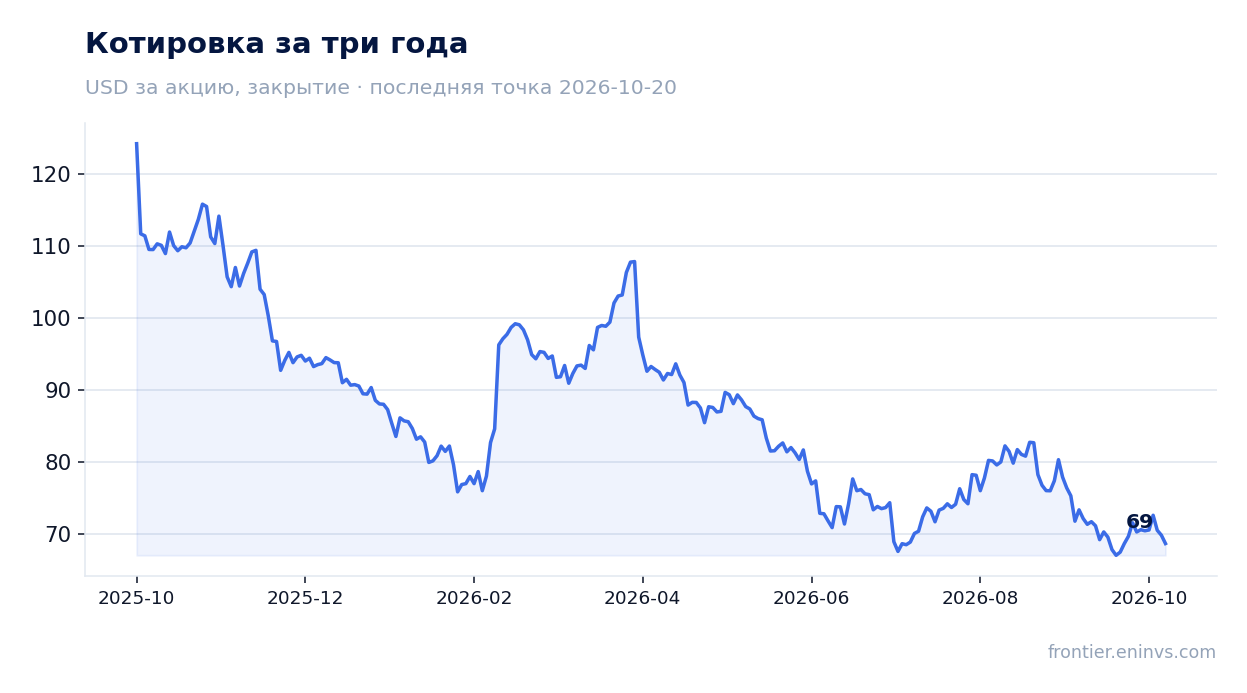
Реакция рынка на отчёт была сдержанной: в день публикации акция потеряла 1,7% и столько же с момента отчёта до 20 октября. Цена перед публикацией – 69,85 доллара. Оценка ниже истории и рост прибыли создают запас, но для его реализации нужно увидеть устойчивое ускорение выручки.
Прогноз на 2026 год снижен по рекламе до 2,7 млрд с 3,0 млрд, но маржа 31,5% и рост выручки 13% сохранены
Компания подтвердила прогноз выручки на 2026 год – 51,1 млрд долларов, рост 13% год к году. Это на 0,2% ниже середины предыдущего диапазона: рост подписочной выручки превысил ожидания, но рекламная выручка ожидается около 2,7 млрд против примерно 3,0 млрд ранее из-за более медленного запуска рекламных продуктов.
Операционная маржа на 2026 год ожидается 31,5% против 29,5% в 2025 году, с учётом примерно 30 базисных пунктов негатива от сокращения штата. Прогноз предполагает рост операционной прибыли более чем на 20% за год. На четвёртый квартал ожидается выручка 13 442 млн (+11,5%) и маржа 26,0%.
Что смотреть в следующем отчёте: динамику рекламной выручки после снижения прогноза, темпы роста подписок в UCAN и EMEA, а также устойчивость маржи после квартальных 34,6%. Запуск рекламного тарифа в 15 новых странах в 2027 году – следующий катализатор, но он за пределами текущего года.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 298 млрд USD |
| P/E (LTM) | 20,2 |
| EV/EBITDA (LTM) | 19,3 |
| P/B | 11,21 |
| Чистый долг / EBITDA | 0,50 |
| Операционный денежный поток (LTM) | 12,3 млрд |
| ROE | 16,4% |
| EV/EBITDA, среднее за 3 года | 32,5 |
Итог
Сильным в отчёте было всё, что связано с деньгами: свободный денежный поток 2 884,0 млн, рекордный выкуп на 4,8 млрд и низкая нагрузка 0,5 к EBITDA. Слабым – траектория выручки: рост замедлился до 11,8%, а рекламный прогноз снижен. Часть квартальной маржи 34,6% разовая, и годовая планка 31,5% это подтверждает. Главный вопрос для держателя – сможет ли компания ускорить выручку, пока мультипликатор 19,3 остаётся ниже собственной истории 32,5. При таком запасе и потенциале +21% по модели портала акция выглядит привлекательно, но вердикт держится на вере в восстановление темпа роста.
Перейти к финансовой карточке компании NFLX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций