PROCTER & GAMBLE Co: выручка ускорилась до 7,4%, но прибыль держится на уровне прошлого года
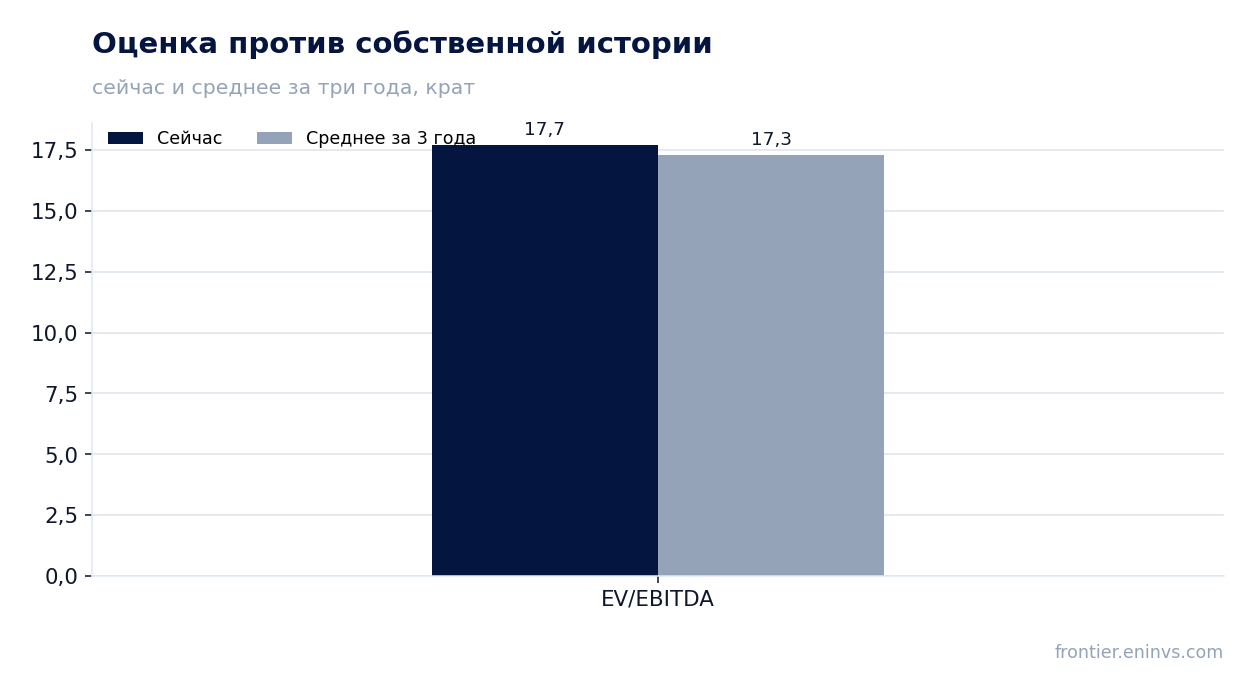
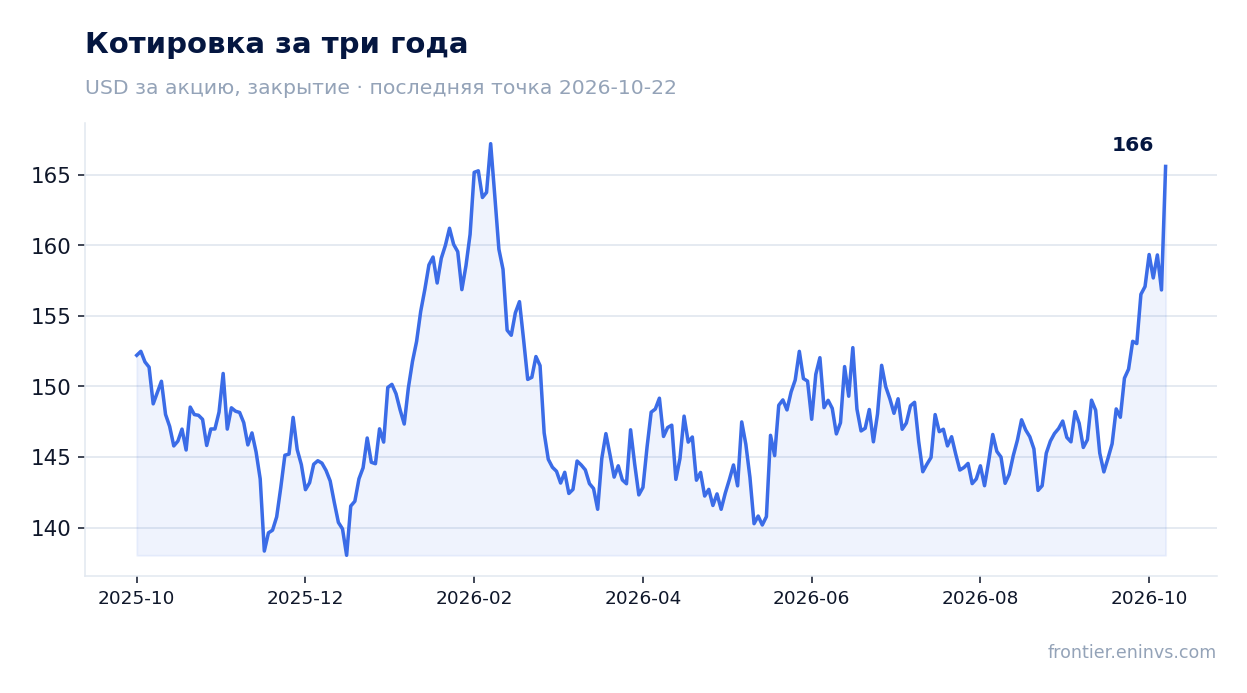
22 октября PROCTER & GAMBLE Co раскрыла результаты за первый квартал 2027 финансового года. Выручка составила 23,3 млрд долл., органические продажи выросли на 4,0%, чистая прибыль – 4,7 млрд долл., скорректированная прибыль на акцию прибавила 1%. Валовая маржа снизилась на 160 базисных пунктов из-за роста стоимости сырья и reinvestments, а EBITDA прибавила лишь 2,0%. Акция выросла на 5,6% в день отчёта, но при EV/EBITDA 17,7 против собственной трёхлетней средней 17,3 и скромном дивиденде 2,6% бумага выглядит справедливо оценённой, а не дешёвой.
Главные тезисы
— Выручка ускорилась до 7,4% год к году, и почти весь рост дал объём, а не цена
— Валовая маржа потеряла 160 базисных пунктов: сырьё и reinvestments съели больше, чем сэкономила продуктивность
— Чистая прибыль осталась на уровне прошлого года, а разовые расходы на реструктуризацию добавили 98 млн долл. к операционной прибыли
— Свободный денежный поток в 4,4 млрд долл. покрыл дивиденды в 2,6 млрд, но не выкупы в 1,3 млрд
— Долговая нагрузка в 1,02 EBITDA LTM остаётся умеренной, а чистый долг за год снизился на 1,2 млрд долл.
— Дивидендная доходность 2,6% скромна для защитной бумаги, а рост выплат ограничен прибылью
— EV/EBITDA 17,7 находится на уровне собственной трёхлетней средней 17,3, и по модели портала потенциал акции всего +4%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 22,4 | 23,3 | +4,0% |
| EBITDA | 6,62 | 6,75 | +2,0% |
| Операционная прибыль | 5,86 | 5,94 | +1,4% |
| Чистая прибыль | 4,75 | 4,73 | -0,4% |
| Операционный денежный поток | 5,41 | 5,77 | +6,6% |
| Капзатраты | 1,20 | 1,37 | +13,8% |
| Рентабельность по EBITDA | 29,6% | 29,0% | -0,6 п.п. |
| Чистая маржа | 21,2% | 20,3% | -0,9 п.п. |
Выручка ускорилась до 7,4% год к году, и почти весь рост дал объём, а не цена
В первом квартале 2027 финансового года выручка составила 23,3 млрд долл., что на 4,0% больше, чем годом ранее. Органические продажи выросли на те же 4,0%: объём прибавил 2,4%, благоприятная структура – 1,1%, а ценовой фактор дал лишь 0,4%. Это означает, что рост держится на реальном спросе, а не на повышении цен.
По сравнению с предыдущим кварталом, где рост составлял 1,5%, темп ускорился до 7,4% в отчётном квартале. Ускорение обеспечено в первую очередь сегментом Beauty, где продажи выросли на 6,4%, и Fabric & Home Care с ростом на 4,2%. Grooming и Health Care показали более скромные 4,0% и 3,1% соответственно.
Слабые места тоже видны: в Health Care объём упал на 2,9%, а рост вытянула цена и структура. В Grooming объём снизился на 0,4%. Это говорит о том, что потребитель в некоторых категориях переходит на более дешёвые аналоги или сокращает потребление.
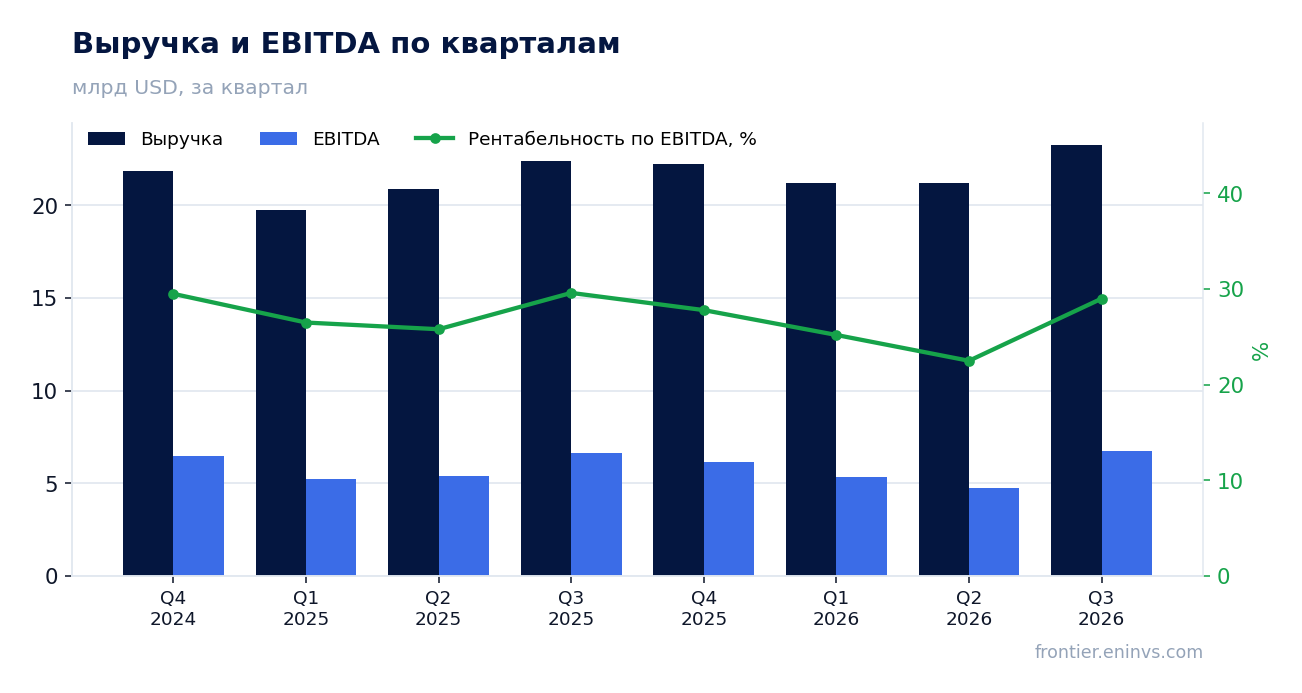
Валовая маржа потеряла 160 базисных пунктов: сырьё и reinvestments съели больше, чем сэкономила продуктивность
Валовая маржа в отчётном квартале составила 49,8% против 51,4% годом ранее – снижение на 160 базисных пунктов. Основные причины: рост стоимости сырья, энергии и транспорта добавил 140 базисных пунктов давления, reinvestments в продукты – ещё 140, неблагоприятная структура – 50. Эти потери лишь частично компенсированы экономией на продуктивности в 120 базисных пунктов и снижением тарифных издержек на 50.
Операционная маржа снизилась на 70 базисных пунктов, до 25,5%. Скорректированная операционная маржа упала на 80 базисных пунктов, до 25,9%. Снижение маржи при росте выручки означает, что компания не может полностью переложить рост издержек на потребителя.
EBITDA за отчётный квартал составила 6,7 млрд долл., увеличившись лишь на 2,0% год к году, тогда как выручка выросла на 4,0%. Маржа EBITDA снизилась до 29,0% с 29,6%. Это ключевой разрыв: выручка растёт быстрее прибыли.
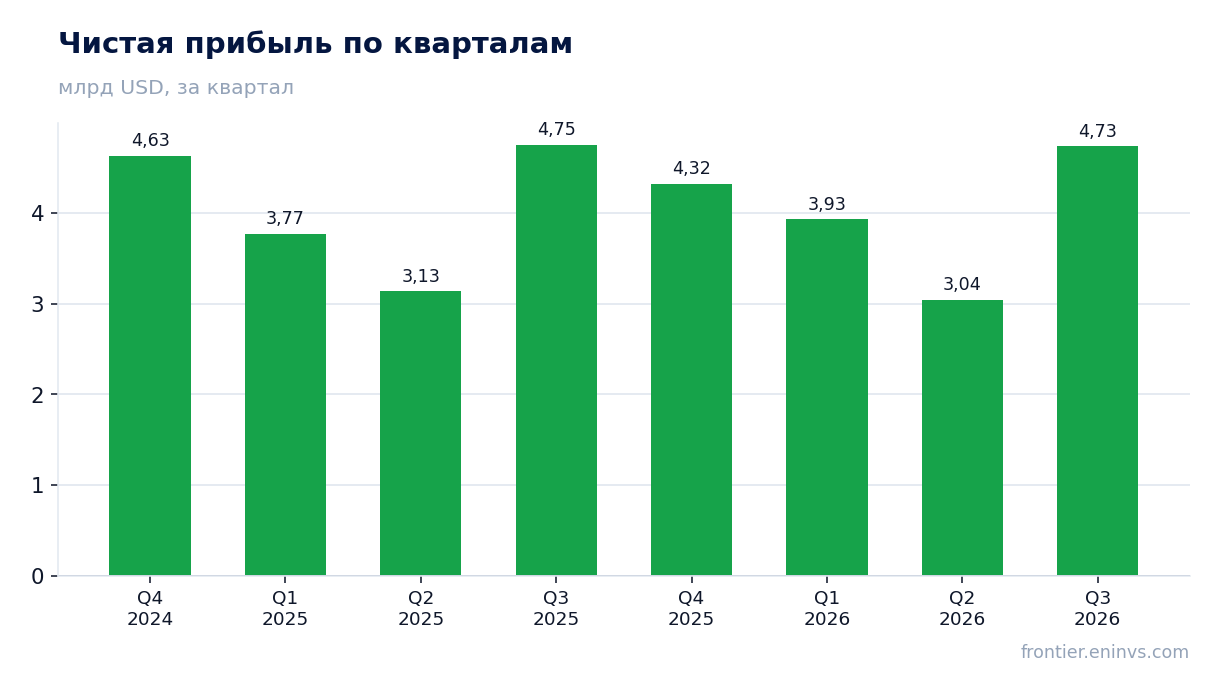
Чистая прибыль осталась на уровне прошлого года, а разовые расходы на реструктуризацию добавили 98 млн долл. к операционной прибыли
Чистая прибыль, приходящаяся на акционеров, составила 4,7 млрд долл., что на 0,4% ниже уровня прошлого года. Разводнённая прибыль на акцию выросла на 1%, до 1,97 долл., благодаря сокращению числа акций. Скорректированная прибыль на акцию составила 2,00 долл., также +1%.
В отчётном квартале компания отразила 98 млн долл. расходов на реструктуризацию, которые были исключены из скорректированных показателей. Без этой корректировки операционная прибыль была бы ниже. Программа реструктуризации, объявленная в июне 2025 года, предполагает около 2 млрд долл. затрат за два года, и более половины уже понесено в 2026 финансовом году.
Рост чистой прибыли сдерживается не только маржой, но и ростом процентных расходов: они увеличились на 13%, до 223 млн долл., из-за более высокого долга. Процентные доходы снизились на 6%. Это добавляет давления на прибыль.
Свободный денежный поток в 4,4 млрд долл. покрыл дивиденды в 2,6 млрд, но не выкупы в 1,3 млрд
Операционный денежный поток за отчётный квартал составил 5,8 млрд долл., капитальные затраты – 1,4 млрд долл. Свободный денежный поток достиг 4,4 млрд долл., а коэффициент конверсии свободного денежного потока в чистую прибыль – 93%. Это ниже целевого диапазона 85–90%, но всё ещё выше нижней границы.
Компания вернула акционерам 3,9 млрд долл.: 2,6 млрд долл. в виде дивидендов и 1,3 млрд долл. через выкуп акций. Свободный денежный поток покрыл дивиденды, но не полный объём выкупов. Разница финансировалась за счёт роста краткосрочного долга: чистые заимствования по краткосрочным инструментам составили 5,8 млрд долл.
Капитальные затраты в 1,4 млрд долл. составляют около 5,9% выручки, что соответствует прогнозу компании на год – 4,5–5,5% продаж. Это означает, что инвестиционная программа остаётся в рамках плана.
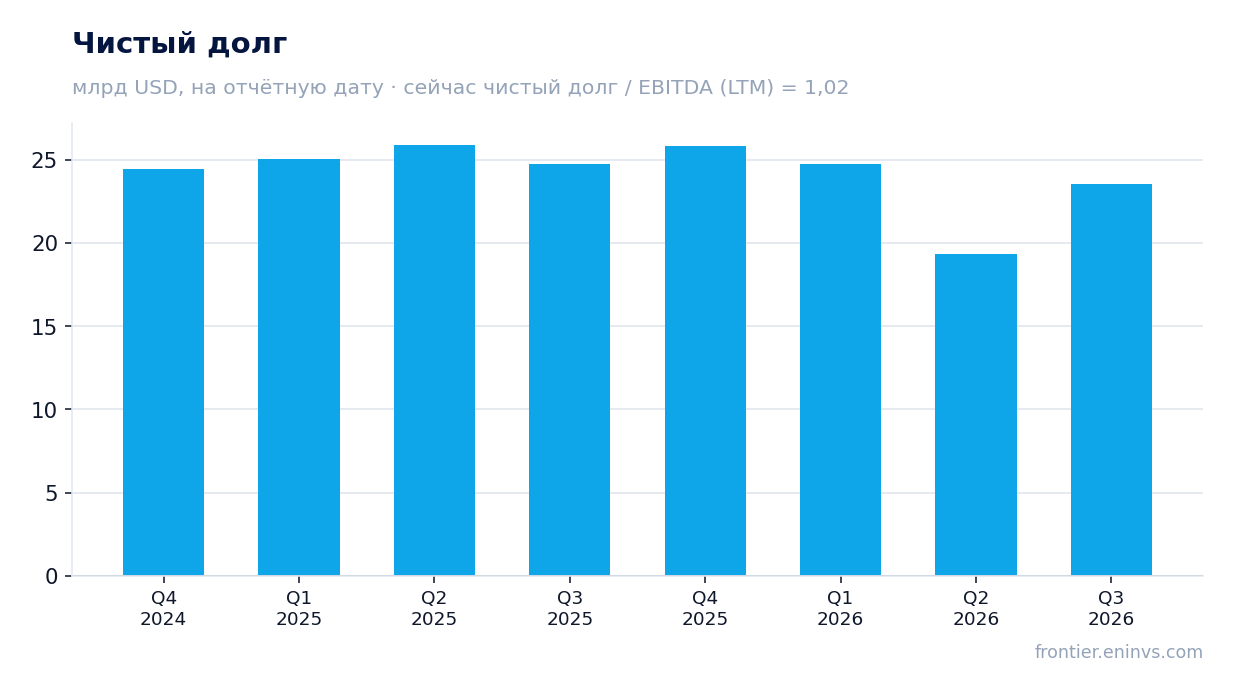
Долговая нагрузка в 1,02 EBITDA LTM остаётся умеренной, а чистый долг за год снизился на 1,2 млрд долл.
Чистый долг на 30 сентября 2026 года составил 23,6 млрд долл., увеличившись с 19,4 млрд долл. на 30 июня 2026 года на 4,2 млрд долл. За год чистый долг снизился с 24,8 млрд долл. на 30 сентября 2025 года на 1,2 млрд долл. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,02, что остаётся комфортным уровнем.
Рост долга в квартале связан с сезонным увеличением краткосрочных заимствований: долг со сроком погашения в течение года вырос до 17,0 млрд долл. с 11,3 млрд долл. на конец июня. Долгосрочная часть снизилась до 21,9 млрд долл. с 22,8 млрд долл. Компания активно использует краткосрочное финансирование для покрытия оборотного капитала и выкупов.
Процентные расходы выросли на 13% до 223 млн долл. из-за увеличения долга и более высоких ставок. При текущей нагрузке в 1,02 EBITDA компания сохраняет способность обслуживать долг и наращивать дивиденды, но рост процентных расходов становится заметным фактором.
Дивидендная доходность 2,6% скромна для защитной бумаги, а рост выплат ограничен прибылью
За последние 12 месяцев компания выплатила дивиденды с доходностью 2,6% на текущую цену. В отчётном квартале дивиденд на акцию составил 1,0885 долл. против 1,0568 долл. годом ранее – рост на 3%. Компания подтвердила намерение выплатить более 10 млрд долл. дивидендов в 2027 финансовом году и выкупить акции на 5 млрд долл.
Наша оценка дивиденда на 2027 финансовый год – около 4,4 долл. на акцию, исходя из текущего квартального темпа и ожидаемого роста прибыли. Это даёт доходность около 2,8% к текущей цене. Однако рост прибыли ограничен: скорректированная прибыль на акцию, как ожидается, вырастет лишь на 0–3% за год, а чистая прибыль в отчётном квартале снизилась.
Дивиденд покрывается свободным денежным потоком, но коэффициент выплаты высок: 2,6 млрд долл. дивидендов против 4,4 млрд долл. свободного денежного потока за квартал. Если давление на маржу сохранится, рост дивиденда может замедлиться. Ключевой риск – дальнейшее снижение прибыли из-за стоимости сырья и реструктуризации.
EV/EBITDA 17,7 находится на уровне собственной трёхлетней средней 17,3, и по модели портала потенциал акции всего +4%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 17,7, что на 2% выше собственной трёхлетней средней 17,3. Это означает, что акция оценивается рынком примерно так же, как и в среднем за последние три года, без заметного дисконта или премии. P/E LTM равен 24,0.
По модели портала справедливая стоимость акции предполагает потенциал роста всего +4% к текущей цене. Модель учитывает рост EBITDA и целевой мультипликатор. При текущих темпах роста прибыли и маржи потенциал ограничен.
Рыночная капитализация составляет 384,8 млрд долл., а свободный денежный поток за последние 12 месяцев – 19,9 млрд долл. Доходность свободного денежного потока около 5,2%, что не выглядит привлекательно для защитной бумаги с учётом рисков маржи.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 385 млрд USD |
| P/E (LTM) | 24,0 |
| EV/EBITDA (LTM) | 17,7 |
| P/B | 7,09 |
| Чистый долг / EBITDA | 1,02 |
| Операционный денежный поток (LTM) | 19,9 млрд |
| ROE | 34,5% |
| Дивидендная доходность (12 мес) | 2,6% |
| EV/EBITDA, среднее за 3 года | 17,3 |
Итог
Сильная сторона отчёта – ускорение выручки до 7,4% и рост объёма на 2,4%, что говорит о реальном спросе. Однако прибыль не растёт: чистая прибыль снизилась на 0,4%, а EBITDA прибавила лишь 2,0% из-за давления на маржу. Разовые расходы на реструктуризацию в 98 млн долл. и рост процентных расходов усугубляют картину. Акция оценена справедливо относительно собственной истории, а дивидендная доходность 2,6% не компенсирует риски. Вопрос для держателя – сможет ли компания восстановить маржу при сохранении роста выручки.
Перейти к финансовой карточке компании PG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций