Philip Morris International Inc.: выручка замедлилась до +5,5%, но операционная прибыль выросла на 14,1%
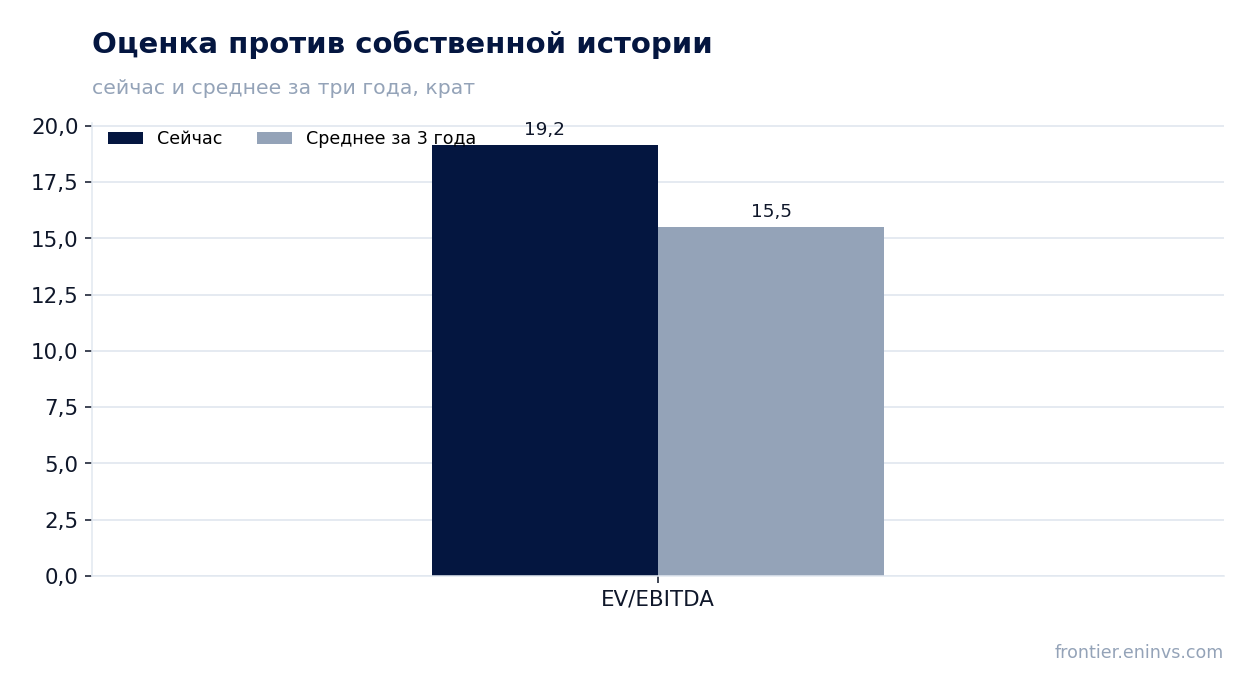
21 октября Philip Morris International Inc. раскрыла результаты за третий квартал 2026 года. Выручка выросла на 5,5% год к году до 11 438 млн долларов, операционная прибыль – на 14,1% до 4 866 млн долларов, разводнённая прибыль на акцию снизилась на 4,9% до 2,12 доллара. Рост выручки замедлился относительно второго квартала, когда он составлял 10,4%, а прибыль на акцию сдержало неденежное переоценка финансовых вложений. При мультипликаторе EV/EBITDA 19,2 против собственного трёхлетнего среднего 15,5 акция выглядит дороже своей истории, и вердикт – нейтральный.
Главные тезисы
— Выручка выросла на 5,5%, но замедлилась после 10,4% во втором квартале
— Операционная прибыль прибавила 14,1% благодаря цене и масштабу, а не объёму
— Разводнённая прибыль на акцию снизилась на 4,9% из-за неденежной переоценки вложений
— Скорректированная прибыль на акцию выросла на 5,4% до 2,36 доллара
— Дивиденд повышен на 8,8% до 1,60 доллара в квартал, доходность 3,0%
— Долговая нагрузка 2,26 EBITDA – уровень, а не улучшение
— EV/EBITDA 19,2 выше собственного трёхлетнего среднего 15,5 на 24%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 10,8 | 11,4 | +5,5% |
| EBITDA | 4,77 | — | — |
| Операционная прибыль | 4,26 | 4,87 | +14,1% |
| Чистая прибыль | 3,48 | — | — |
| Операционный денежный поток | 4,46 | — | — |
| Капзатраты | 0,36 | — | — |
| Рентабельность по EBITDA | 44,0% | — | — |
| Чистая маржа | 32,1% | — | — |
Выручка выросла на 5,5%, но замедлилась после 10,4% во втором квартале
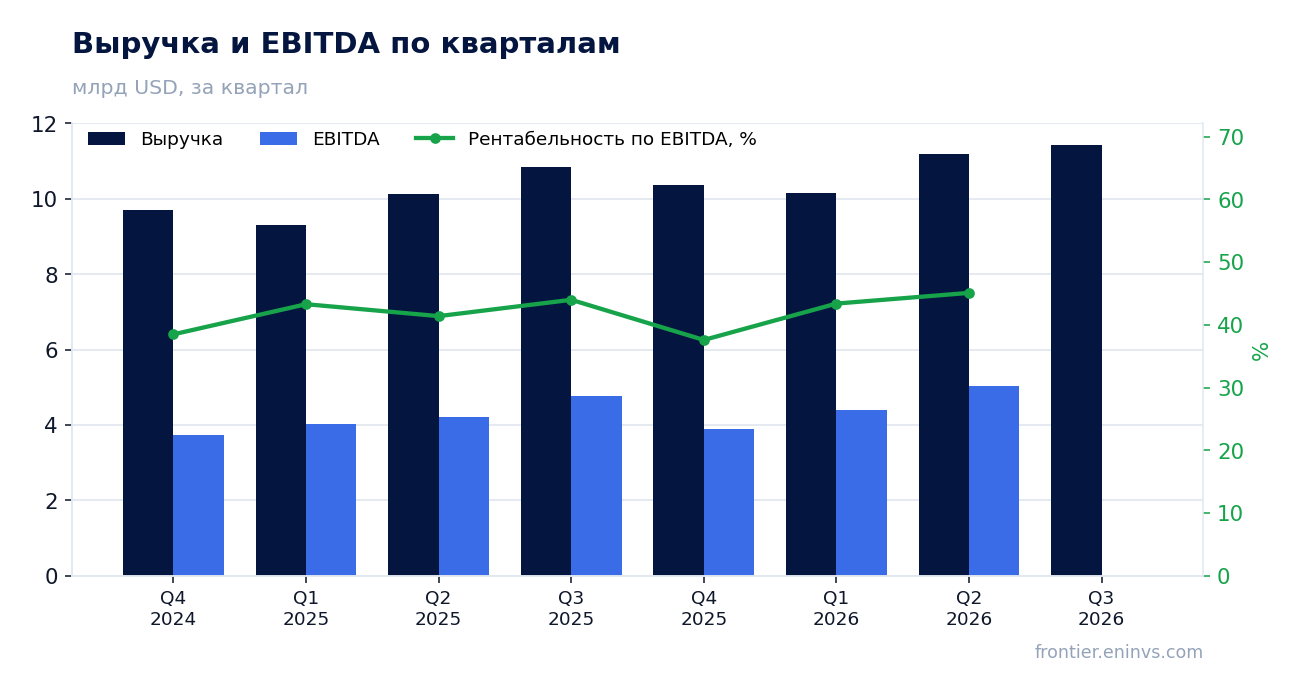
Выручка за третий квартал 2026 года составила 11 438 млн долларов, что на 5,5% больше, чем годом ранее. Во втором квартале рост был 10,4%, то есть динамика замедлилась. Органический рост выручки, по данным отчёта, составил 7,1%.
Основной вклад дали цены: ценовой фактор добавил 739 млн долларов, тогда как объём и структура – лишь 36 млн. Слабый вклад объёма объясняется тем, что поставки выросли всего на 0,6%, а рост продаж табачных изделий был почти нулевым.
По сегментам международные табачные изделия выросли на 6,5% до 6 725 млн долларов, международные бездымные продукты – на 0,7% до 3 867 млн долларов, американский сегмент – на 22,7% до 845 млн долларов. Бездымные продукты заняли более 40% выручки.
Замедление выручки не означает слабости бизнеса: компания сама указывает на сложную базу сравнения по нагреваемому табаку из-за сдвига поставок между периодами, особенно в Японии. В следующем квартале компания ожидает ускорения международных бездымных продуктов.
Операционная прибыль прибавила 14,1% благодаря цене и масштабу, а не объёму
Операционная прибыль за третий квартал составила 4 866 млн долларов, на 14,1% больше, чем годом ранее. Органический рост операционной прибыли – 10,5%. Это новый квартальный рекорд группы.
Прибыль выросла быстрее выручки, потому что валовая прибыль прибавила 6,7% до 7 854 млн долларов, а маркетинговые, административные и исследовательские расходы снизились на 2,1% до 2 993 млн долларов. Снижение расходов частично связано с меньшими корректировками: в отчётном квартале они составили 251 млн долларов против 407 млн годом ранее.
Скорректированная операционная прибыль выросла на 9,6% до 5 117 млн долларов, а скорректированная маржа поднялась на 1,6 п.п. до 44,7%. Ценовой фактор добавил 739 млн долларов, тогда как объём и структура отняли 23 млн, а издержки – 71 млн.
Рост прибыли опирается на цены и масштаб, а не на объём отгрузок. Это устойчивая модель для табачного бизнеса, но она делает результат чувствительным к способности повышать цены без потери потребителей.
Разводнённая прибыль на акцию снизилась на 4,9% из-за неденежной переоценки вложений
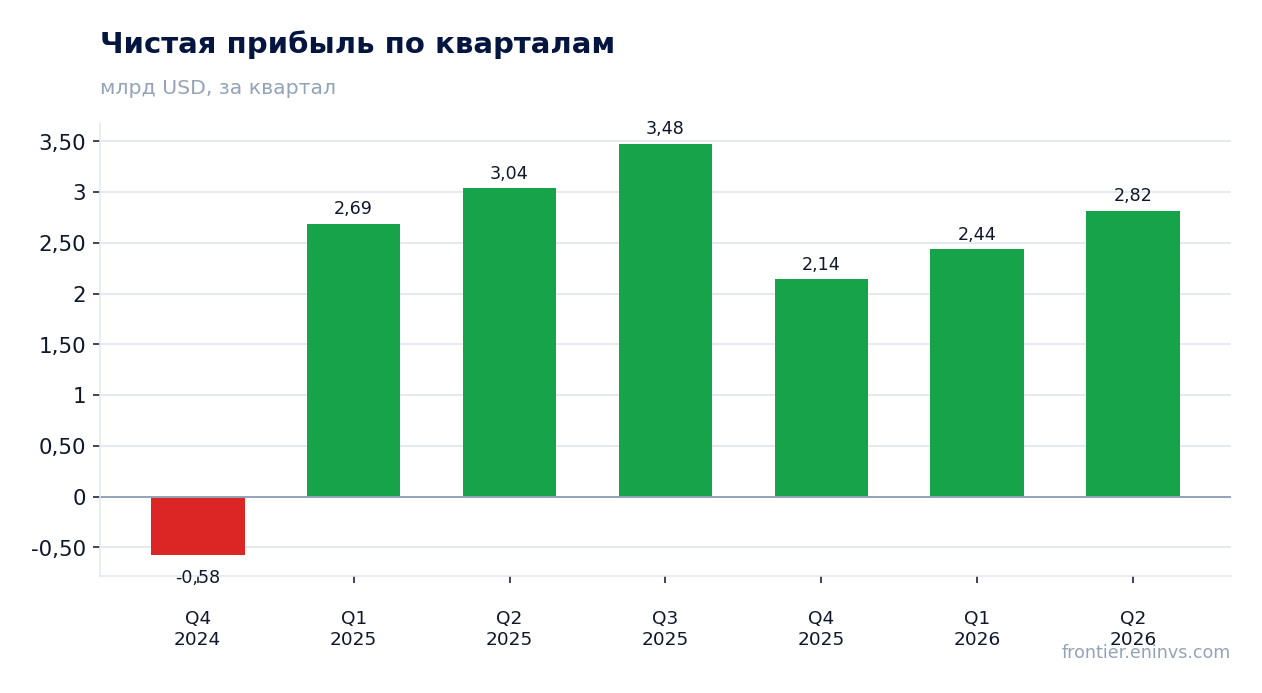
Разводнённая прибыль на акцию за третий квартал составила 2,12 доллара, что на 4,9% меньше, чем годом ранее. Снижение объясняется неденежной корректировкой справедливой стоимости вложений в долевые ценные бумаги, которая добавила 0,06 доллара к прибыли в отчётном квартале против вычета 0,07 доллара годом ранее.
Скорректированная разводнённая прибыль на акцию выросла на 5,4% до 2,36 доллара, а без учёта валюты – на 5,8% до 2,37 доллара. Это квартальный исторический максимум. Скорректированный показатель исключает амортизацию нематериальных активов, переоценку вложений, налоговые эффекты и разовые статьи.
Разрыв между отчётной и скорректированной прибылью не связан с операционной деятельностью: это бухгалтерская переоценка портфеля ценных бумаг. Для оценки бизнеса важнее скорректированный показатель, который растёт пятый квартал подряд.
Скорректированная прибыль на акцию выросла на 5,4% до 2,36 доллара
Скорректированная разводнённая прибыль на акцию за третий квартал составила 2,36 доллара, на 5,4% больше, чем годом ранее. Без учёта валютного фактора рост составил 5,8%. Это лучший квартальный результат в истории компании.
За девять месяцев 2026 года скорректированная прибыль на акцию выросла на 11,8% до 6,52 доллара, а без учёта валюты – на 8,4% до 6,32 доллара. Отчётная прибыль за девять месяцев снизилась на 7,0% до 5,48 доллара из-за разовых статей, включая обесценение инвестиции в RBH в размере 0,33 доллара на акцию.
Прогноз компании на весь 2026 год – скорректированная прибыль на акцию в диапазоне 8,29–8,44 доллара, что на 9,9–11,9% больше, чем 7,54 доллара в 2025 году. Без учёта валюты рост составит 7,5–9,5%. Прогноз учитывает рост органической выручки на 5–7% и органической операционной прибыли на 7–9%.
Дивиденд повышен на 8,8% до 1,60 доллара в квартал, доходность 3,0%
Компания повысила регулярный квартальный дивиденд на 8,8% до 1,60 доллара на акцию, или 6,40 доллара в годовом выражении. Это решение совета директоров, объявленное вместе с отчётом. Дивидендная доходность по текущей цене – 3,0%.
Наша оценка дивиденда за 2026 год исходит из годовой выплаты 6,40 доллара при прогнозе скорректированной прибыли на акцию 8,29–8,44 доллара. Это даёт коэффициент выплаты около 76–77% от скорректированной прибыли. Компания не выкупает акции, поэтому дивиденд остаётся основным способом возврата капитала.
Доходность 3,0% скромнее, чем у многих бумаг с фиксированным доходом, но дивиденд растёт двузначными темпами. Свободный денежный поток за последние 12 месяцев составил 18 184 млн долларов EBITDA, а операционный поток за девять месяцев – около 13,5 млрд долларов по прогнозу компании. Выплата покрывается денежным потоком.
Уменьшить выплату может замедление роста прибыли, например из-за роста энергетических издержек или усиления инвестиций в американский сегмент. Компания уже предупредила о дополнительных расходах на продвижение ZYN в четвёртом квартале.
Долговая нагрузка 2,26 EBITDA – уровень, а не улучшение
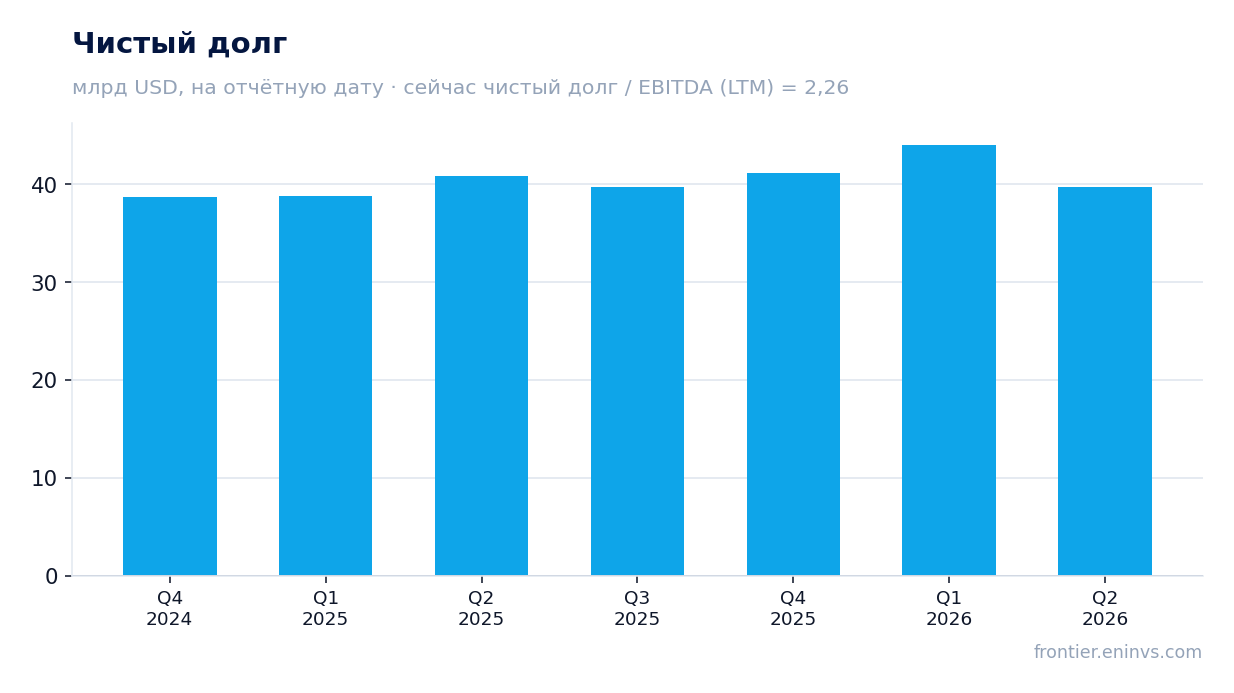
Чистый долг на последнюю отчётную дату составлял 41 163 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 2,26. Это уровень, а не направление: у нас нет более раннего значения этого коэффициента, поэтому нельзя утверждать, что нагрузка выросла или снизилась.
Компания ставит целью довести отношение чистого долга к скорректированной EBITDA до примерно 2,0 к концу 2026 года. Это ориентир менеджмента, а не факт. Для его достижения нужен рост EBITDA и сдержанный рост долга.
Операционный денежный поток за девять месяцев 2026 года компания оценивает примерно в 13,5 млрд долларов, а капитальные затраты – в 1,4–1,6 млрд долларов. Свободный денежный поток покрывает дивиденды и позволяет снижать долг без новых заимствований.
EV/EBITDA 19,2 выше собственного трёхлетнего среднего 15,5 на 24%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 19,2, что на 24% выше собственного трёхлетнего среднего 15,5. Акция торгуется дороже своей истории. P/E за последние 12 месяцев – 28,3.
Рыночная капитализация – 307 248 млн долларов. По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста к справедливой стоимости оценивается в +17%. Это наша собственная оценка, а не консенсус рынка.
Дороговизна оправдана качеством бизнеса: операционная маржа 44,7%, рост прибыли двузначными темпами, дивиденд растёт. Но для дальнейшего роста мультипликатора нужен устойчивый рост выручки и прибыли, а выручка в третьем квартале замедлилась до 5,5%.
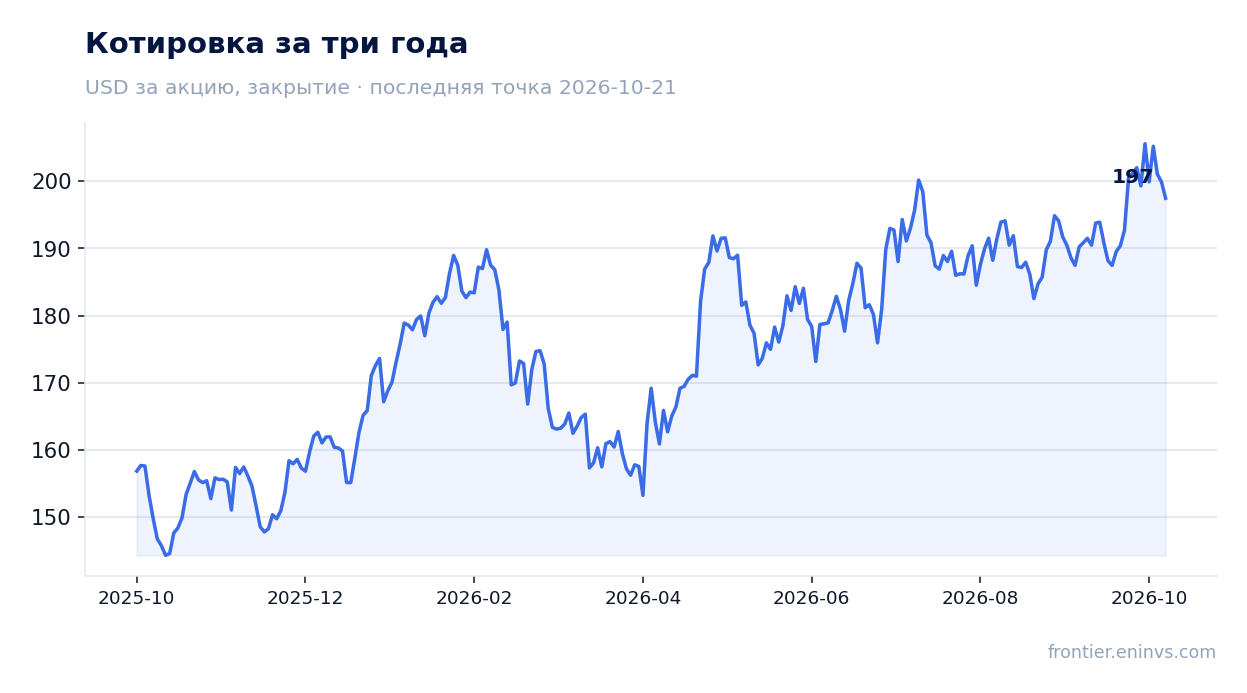
Реакция рынка была сдержанной: в день отчёта акция подела на 1,2%, и с тех пор до 21 октября также потеряла 1,2%.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 307 млрд USD |
| P/E (LTM) | 28,3 |
| EV/EBITDA (LTM) | 19,2 |
| Чистый долг / EBITDA | 2,26 |
| ROE | -112,7% |
| Дивидендная доходность (12 мес) | 3,0% |
| EV/EBITDA, среднее за 3 года | 15,5 |
Итог
Сильный квартал: операционная прибыль выросла на 14,1%, скорректированная прибыль на акцию – на 5,4%, дивиденд повышен на 8,8%. Слабое место – выручка: рост замедлился до 5,5% после 10,4% во втором квартале, и почти весь прирост дал ценовой фактор. Отчётная прибыль на акцию снизилась из-за неденежной переоценки, что не связано с бизнесом. Главный вопрос для держателя – готов ли он платить мультипликатор EV/EBITDA 19,2 против собственного среднего 15,5 за замедляющийся рост. Вердикт – нейтральный: бизнес качественный, но цена уже учитывает многое.
Перейти к финансовой карточке компании PM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций