RTX Corp: выручка прибавила 11,1%, но почти половину роста прибыли дали разовые возвраты пошлин
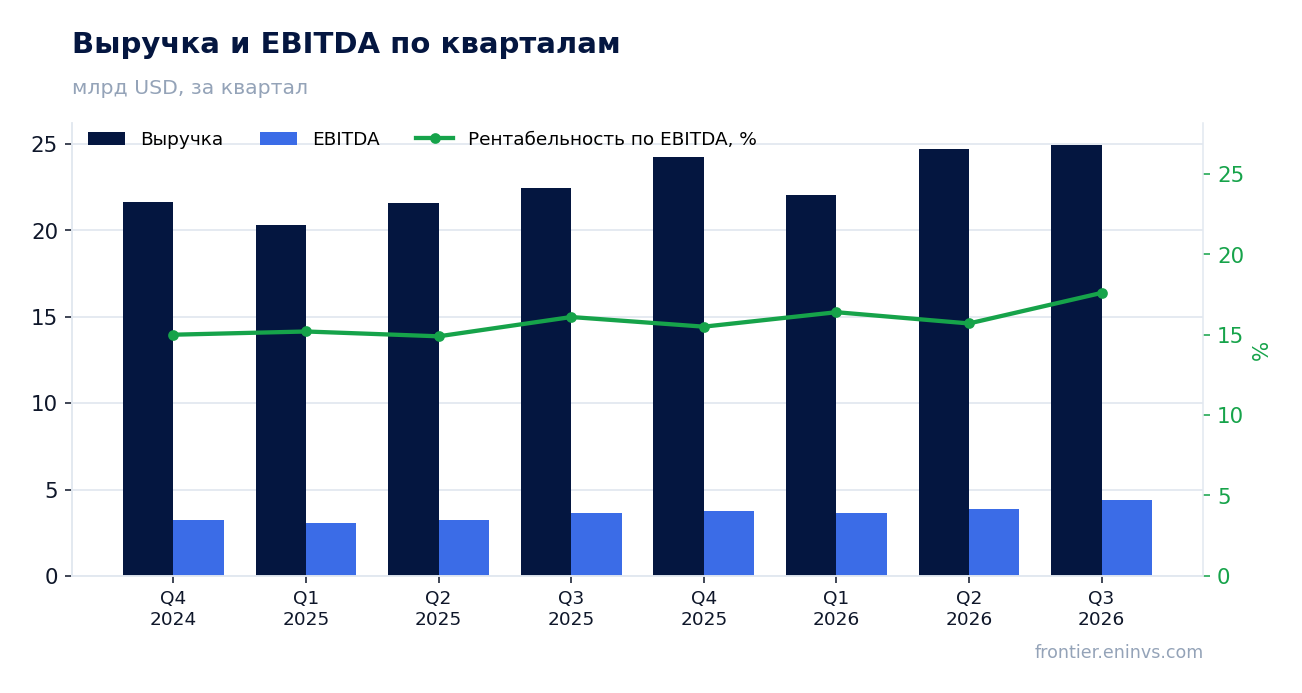
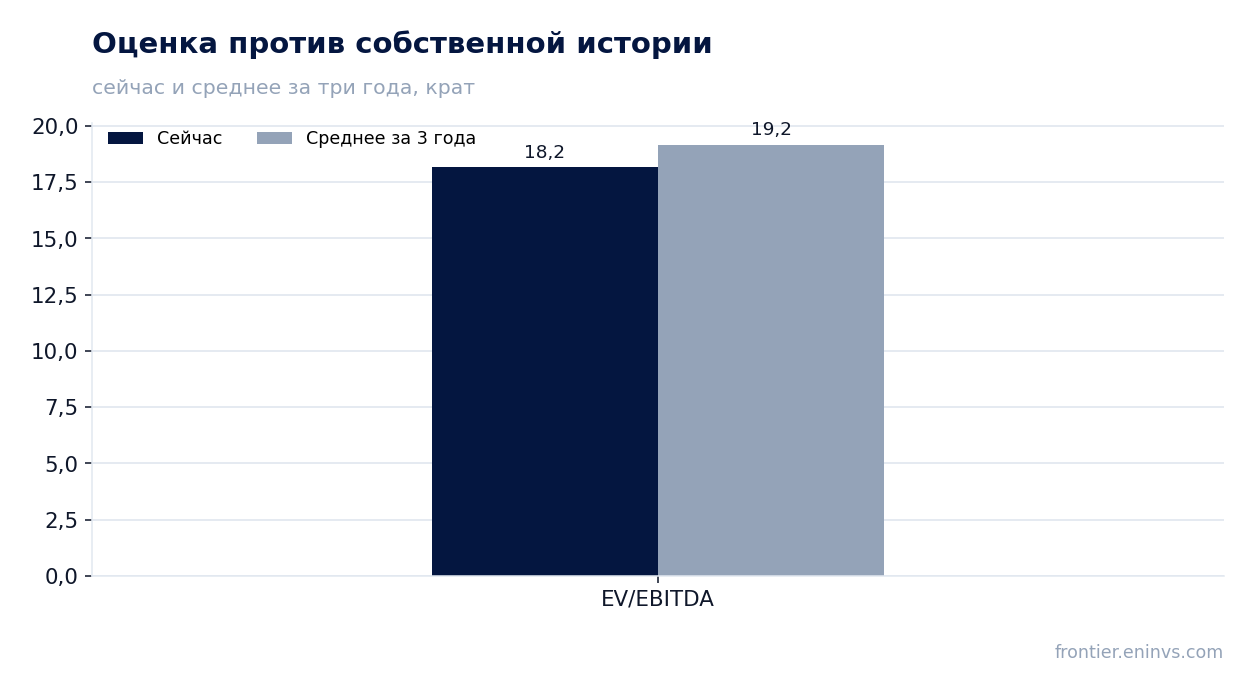
20 октября RTX Corp раскрыла результаты за третий квартал 2026 года. Выручка составила 24 965 млн долларов (+11,1% год к году), EBITDA – 4 405 млн (+21,9%), чистая прибыль – 2 583 млн (+34,7%), а рентабельность по EBITDA поднялась до 17,6% с 16,1%. Скорректированная прибыль на акцию выросла на 33%, до 2,26 доллара, и в ней 0,25 доллара пришлось на возврат затрат по IEEPA – без этого разового фактора рост прибыли был бы заметно скромнее. Бумага торгуется по EV/EBITDA LTM 18,2 против собственной трёхлетней средней 19,2, то есть дешевле своей истории, и по модели портала потенциал к справедливой стоимости оценивается в +20%; при этом рост выручки замедлился с 14,5% во втором квартале до 11,1%, а свободный денежный поток упал на 47%. С учётом дешёвой относительно истории оценки и сильного портфеля заказов в 340 млрд долларов акция выглядит скорее привлекательной, но разовые возвраты пошлин и слабый денежный поток не позволяют назвать картину безупречной.
Главные тезисы
— Выручка выросла на 11,1%, но темп замедлился с 14,5% во втором квартале
— Рентабельность по EBITDA поднялась до 17,6% во многом за счёт возвратов пошлин IEEPA
— Скорректированная прибыль на акцию выросла на 33%, и четверть этого прироста – разовый возврат затрат
— Свободный денежный поток упал на 47% из-за роста капитальных затрат и слабого операционного потока
— Чистый долг снизился до 22,5 млрд долларов, а соотношение долг/EBITDA LTM составляет 1,4
— Портфель заказов достиг рекордных 340 млрд долларов, что поддерживает спрос на продукцию
— Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, а дивидендная доходность – 1,46%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 22,5 | 25,0 | +11,1% |
| EBITDA | 3,61 | 4,41 | +21,9% |
| Операционная прибыль | 2,52 | 3,34 | +32,3% |
| Чистая прибыль | 1,92 | 2,58 | +34,7% |
| Операционный денежный поток | 4,64 | 2,87 | -38,2% |
| Капзатраты | 0,61 | 0,75 | +22,0% |
| Рентабельность по EBITDA | 16,1% | 17,6% | +1,5 п.п. |
| Чистая маржа | 8,5% | 10,3% | +1,8 п.п. |
Выручка выросла на 11,1%, но темп замедлился с 14,5% во втором квартале
Выручка RTX Corp в третьем квартале 2026 года составила 24 965 млн долларов, что на 11,1% больше, чем годом ранее. Рост двузначный, но он медленнее, чем во втором квартале, когда выручка прибавила 14,5%. Замедление видно и в органике: по данным отчёта, органический рост составил 12% против 11% отчётных, то есть эффект сделок по продаже активов слегка тянул показатель вниз.
Все три сегмента показали двузначный рост. Collins Aerospace прибавил 10%, до 8 382 млн долларов, за счёт роста коммерческих оригинальных поставок на 23% и послепродажного обслуживания на 9%. Pratt & Whitney вырос на 10%, до 9 231 млн, благодаря послепродажному обслуживанию (+21%), а Raytheon – на 14%, до 8 031 млн, на фоне увеличения объёмов по naval-программам и системам ПВО, включая Patriot, Standard Missile и Tomahawk.
Поддержку спросу оказывает рекордный портфель заказов в 340 млрд долларов, из которых 176 млрд – коммерческие и 164 млрд – оборонные. В третьем квартале компания получила новые заказы на 81 млрд долларов, включая многолетние контракты на Tomahawk и AMRAAM. Такой портфель даёт видимость выручки на несколько лет вперёд, хотя темпы её конвертации в деньги остаются вопросом.
Рентабельность по EBITDA поднялась до 17,6% во многом за счёт возвратов пошлин IEEPA
EBITDA в третьем квартале составила 4 405 млн долларов, а её рентабельность – 17,6% против 16,1% годом ранее. Рост маржи на 1,5 процентного пункта выглядит сильным, но в отчёте прямо сказано, что в прибыль сегментов вошли возвраты затрат по IEEPA: около 250 млн долларов в Collins, 160 млн в Pratt & Whitney и 85 млн в Raytheon. Суммарно это порядка 495 млн долларов, или более 11% EBITDA квартала.
Без этих возвратов маржа была бы заметно скромнее. Операционная прибыль выросла на 32%, до 3 337 млн долларов, но в ней также отражены разовые статьи: списание 363 млн долларов по банкротству клиента в Pratt & Whitney и 448 млн долларов амортизации приобретённых нематериальных активов. Скорректированная операционная прибыль сегментов выросла на 39%, до 3 890 млн, и вот этот рост уже в значительной степени обеспечен возвратами пошлин.
Устойчивость маржи будет зависеть от того, сохранится ли эффект IEEPA в следующих кварталах. Возвраты пошлин – это компенсация уже понесённых затрат, а не новый источник прибыли, и их повторение в том же объёме не гарантировано. Поэтому рост рентабельности на 1,5 п.п. скорее отражает разовую поддержку, чем устойчивое улучшение структуры издержек.
Скорректированная прибыль на акцию выросла на 33%, и четверть этого прироста – разовый возврат затрат
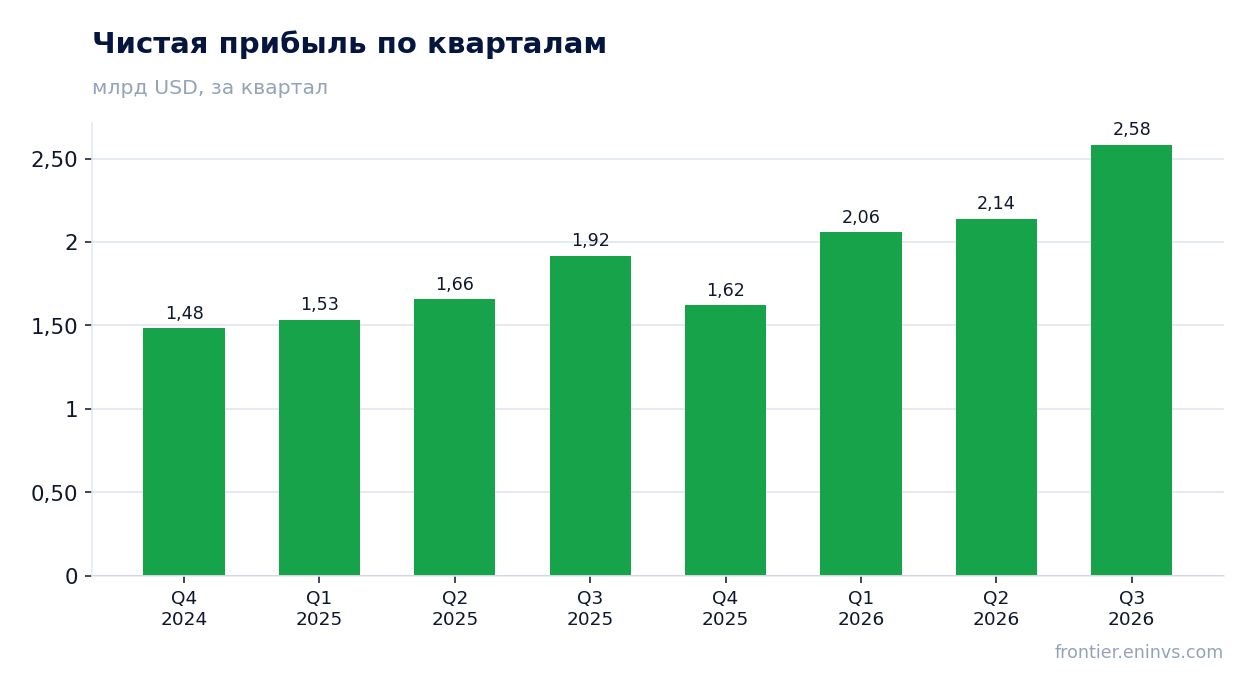
Чистая прибыль, приходящаяся на акционеров, составила 2 583 млн долларов, или 1,89 доллара на акцию, против 1 918 млн и 1,41 доллара годом ранее. Скорректированная прибыль на акцию выросла на 33%, до 2,26 доллара, и в этом приросте 0,25 доллара пришлось на возврат затрат по IEEPA. Без него скорректированная прибыль на акцию выросла бы примерно на 18%, а не на 33%.
Разрыв между отчётной и скорректированной прибылью объясняется набором разовых статей. Помимо возвратов пошлин, в отчётной прибыли отражены списание 363 млн долларов по банкротству клиента, 448 млн долларов амортизации приобретённых активов и 159 млн долларов дохода от переоценки инвестиций. Скорректированная чистая прибыль составила 3 091 млн долларов, что на 34% больше, чем 2 311 млн годом ранее.
Рост прибыли на 34,7% в отчётном выражении выглядит впечатляюще, но его качество неоднородно. Примерно половина прироста обеспечена возвратами пошлин и переоценкой инвестиций, которые вряд ли повторятся в том же объёме. Устойчивая часть роста – это увеличение объёмов в коммерческой авиации и обороне, но она скромнее итоговой цифры.
Свободный денежный поток упал на 47% из-за роста капитальных затрат и слабого операционного потока
Операционный денежный поток в третьем квартале составил 2 868 млн долларов против 4 639 млн годом ранее, а свободный денежный поток – 2 119 млн против 4 025 млн, падение на 47%. Капитальные затраты выросли до 749 млн долларов с 614 млн, но основной вклад в снижение потока внесло изменение оборотного капитала: контрактные обязательства сократились на 980 млн долларов, тогда как годом ранее они выросли на 986 млн.
Разница в динамике оборотного капитала – ключевой фактор. Годом ранее компания получила значительный приток по контрактным обязательствам, а в этом квартале они, наоборот, уменьшились. Это может отражать как сезонность, так и изменение графика платежей по контрактам, но в отчёте конкретная причина не раскрыта. Для инвестора важно, что операционный поток в 2,9 млрд долларов оказался ниже чистой прибыли в 2,6 млрд долларов, то есть конвертация прибыли в деньги в этом квартале была слабой.
За девять месяцев операционный поток составил 8 270 млн долларов против 6 402 млн годом ранее, а свободный денежный поток – 6 306 млн против 4 745 млн. То есть накопленным итогом картина лучше, чем в отдельном квартале, и годовая цель по свободному денежному потоку в 9,0–9,2 млрд долларов выглядит достижимой. Но квартальная волатильность потока остаётся высокой.
Чистый долг снизился до 22,5 млрд долларов, а соотношение долг/EBITDA LTM составляет 1,4
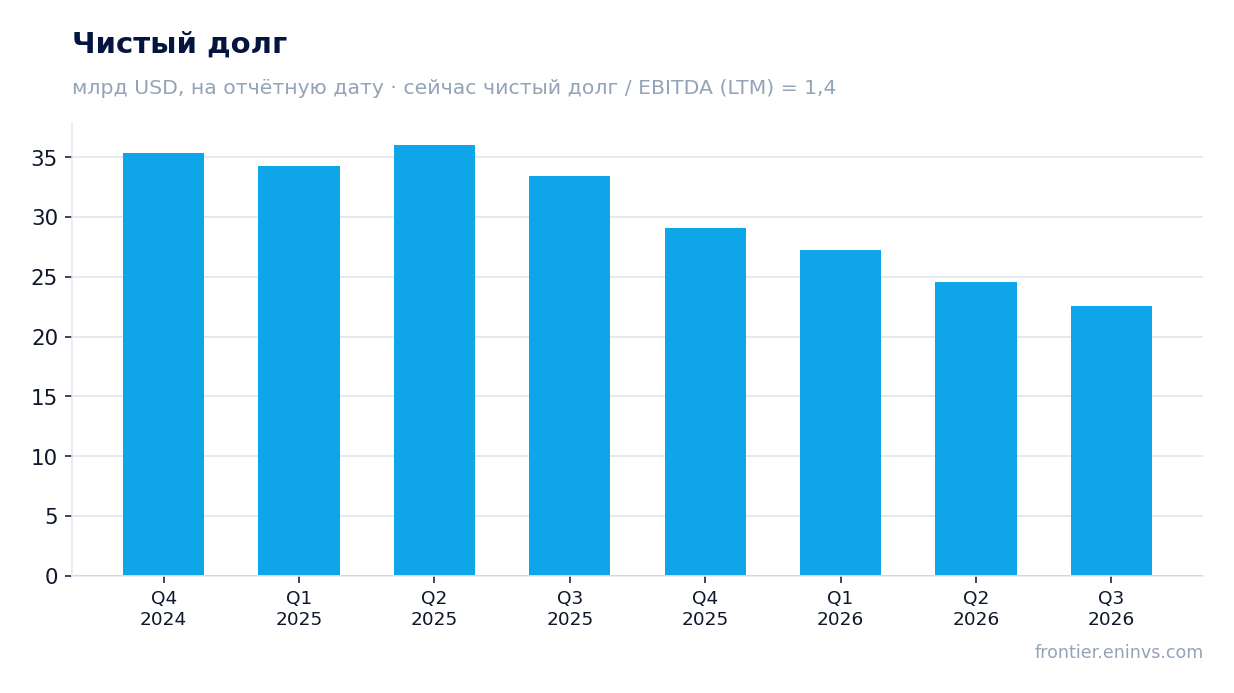
Чистый долг на 30 сентября 2026 года составил 22 527 млн долларов. С 30 июня он снизился с 24 544 млн, то есть на 2,0 млрд, а за двенадцать месяцев – с 33 446 млн на 30 сентября 2025 года, снижение на 10,9 млрд. Соотношение чистого долга к EBITDA за последние двенадцать месяцев составляет 1,4, что для промышленной компании с рейтингом инвестиционного уровня выглядит комфортно.
Снижение долга за год частично объясняется продажей активов: в 2025 году компания завершила продажу бизнеса actuation and flight control в Collins, что принесло 1 188 млн долларов. Кроме того, компания направила на погашение долга часть свободного денежного потока. Процентные расходы в третьем квартале составили 381 млн долларов против 449 млн годом ранее, что отражает снижение долговой нагрузки.
Уровень долга не создаёт риска для дивиденда и программы выкупа акций. При EBITDA LTM в 16 038 млн долларов и чистом долге в 22,5 млрд соотношение 1,4 оставляет значительный запас до типичных ковенантов. Вопрос в том, сохранится ли денежный поток на уровне, достаточном для дальнейшего снижения долга, учитывая квартальную волатильность.
Портфель заказов достиг рекордных 340 млрд долларов, что поддерживает спрос на продукцию
Портфель заказов RTX Corp на конец третьего квартала составил 340 млрд долларов, из которых 176 млрд – коммерческие и 164 млрд – оборонные. Это рекордный уровень для компании. В квартале было получено новых заказов на 81 млрд долларов, включая многолетние контракты на Tomahawk и AMRAAM, что подтверждает устойчивый спрос со стороны как коммерческих авиакомпаний, так и оборонных заказчиков.
Такой портфель обеспечивает видимость выручки на несколько лет вперёд и снижает риск резкого падения загрузки мощностей. Однако конвертация портфеля в выручку и деньги зависит от сроков поставок и графика платежей. В третьем квартале рост выручки на 11,1% при портфеле в 340 млрд долларов означает, что компания исполняет примерно 7–8% портфеля за квартал, что соответствует примерно трём годам выручки.
Для инвестора портфель заказов – это аргумент в пользу устойчивости бизнеса, но не гарантия прибыльности. Маржа по оборонным контрактам может быть ниже, чем по коммерческим, а сроки исполнения растянуты. Тем не менее рекордный портфель поддерживает уверенность в том, что выручка компании не столкнётся с резким падением спроса в ближайшие годы.
Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, а дивидендная доходность – 1,46%
По мультипликатору EV/EBITDA LTM бумага торгуется на уровне 18,2, что ниже собственной трёхлетней средней в 19,2, то есть на 5% дешевле своей истории. Это единственное доступное сравнение, и оно говорит о том, что рынок оценивает компанию скромнее, чем в среднем за последние три года. P/E LTM составляет 31,2, что для промышленной компании с двузначным ростом выручки выглядит умеренно.
Дивидендная доходность за последние двенадцать месяцев – 1,46%. Компания выплатила дивиденды в размере 984 млн долларов в третьем квартале и 2 882 млн за девять месяцев. При чистой прибыли LTM в 8 403 млн долларов payout ratio составляет около 34%, что оставляет запас для роста выплат. Однако дивидендная доходность в 1,46% ниже ключевой ставки, что делает бумагу менее привлекательной для income-инвесторов.
По модели портала, которая оценивает справедливую стоимость через рост EBITDA и целевой мультипликатор, потенциал акции к справедливой стоимости составляет +20%. Это собственная оценка портала, а не консенсус рынка. С учётом дисконта к собственной истории и сильного портфеля заказов оценка выглядит обоснованной, но разовые факторы в прибыли и слабый денежный поток в квартале сдерживают рост мультипликатора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 262 млрд USD |
| P/E (LTM) | 31,2 |
| EV/EBITDA (LTM) | 18,2 |
| P/B | 4,02 |
| Чистый долг / EBITDA | 1,40 |
| Операционный денежный поток (LTM) | 12,4 млрд |
| ROE | 5,1% |
| Дивидендная доходность (12 мес) | 1,5% |
| EV/EBITDA, среднее за 3 года | 19,2 |
Итог
Сильной стороной отчёта остаётся двузначный рост выручки во всех трёх сегментах и рекордный портфель заказов в 340 млрд долларов, который даёт видимость выручки на годы вперёд. Однако значительная часть прироста прибыли – около 495 млн долларов возвратов пошлин и 159 млн дохода от переоценки инвестиций – носит разовый характер, а свободный денежный поток упал на 47% из-за оборотного капитала. Долговая нагрузка в 1,4 EBITDA и дисконт к собственной истории по EV/EBITDA поддерживают оценку, но дивидендная доходность в 1,46% ниже ключевой ставки. Вопрос для держателя сейчас в том, сохранится ли операционная динамика без разовых поддержек и восстановится ли денежный поток в четвёртом квартале.
Перейти к финансовой карточке компании RTX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций