AT&T INC.: выручка ускорилась до +5,3%, но прибыль почти исчезла под грузом списаний на 3,4 млрд долларов
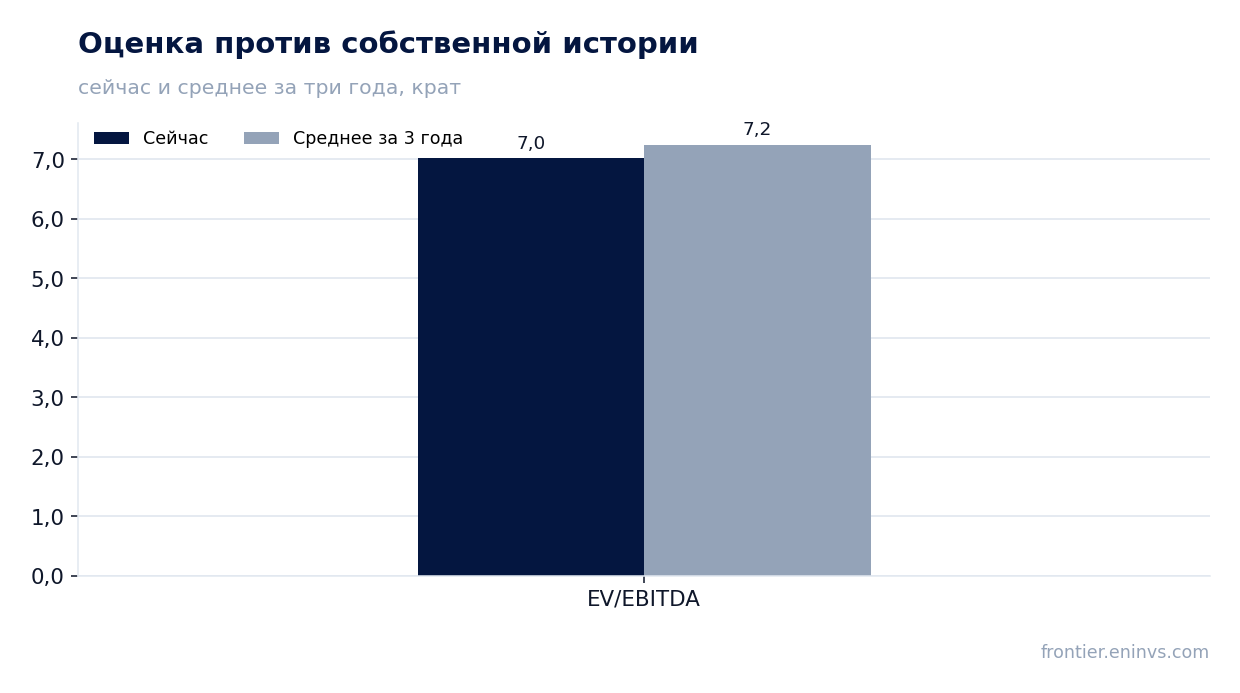
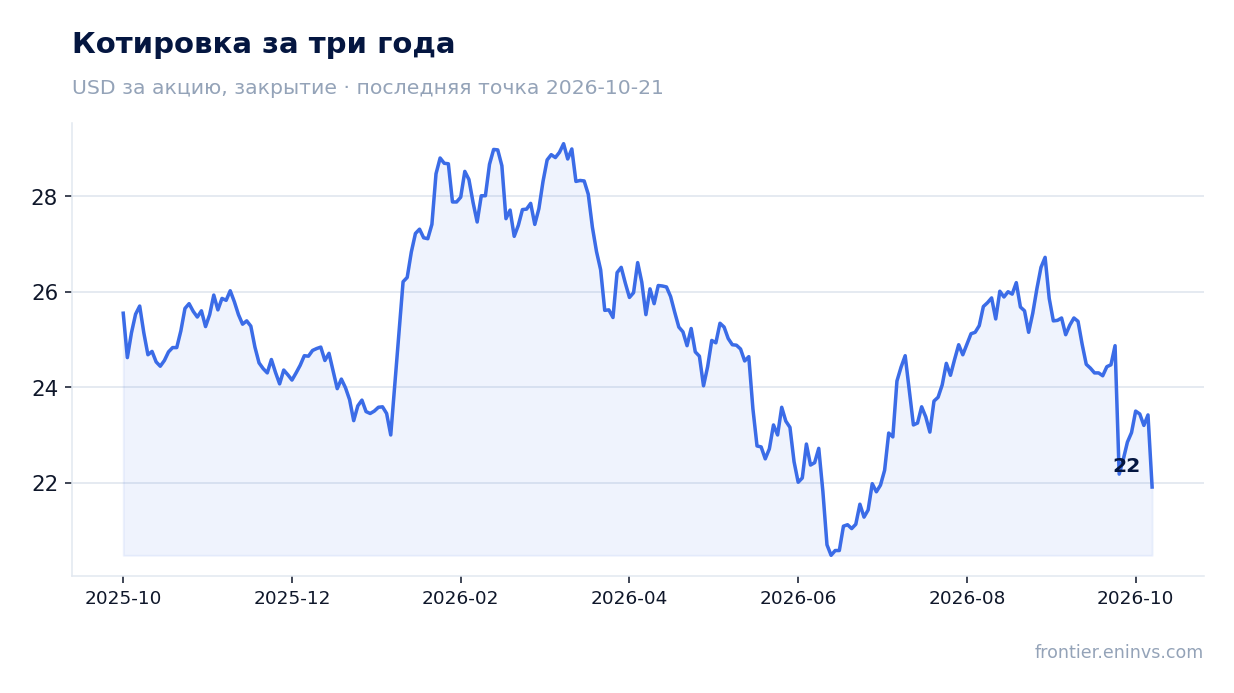
21 октября AT&T INC. раскрыла результаты за третий квартал 2026 года. Выручка выросла на 5,3% год к году до 32 322 млн долларов, EBITDA сократилась на 20,7% до 9 073 млн, чистая прибыль упала на 90,4% до 891 млн – почти всю её съели списания и расходы на реструктуризацию в 3 372 млн. Бумага после отчёта подешевела на 6,4%, и при EV/EBITDA 7,0 против собственной трёхлетней средней 7,2 акция выглядит нейтрально: операционная динамика сильная, но разовые списания и долг в 148,9 млрд долларов не дают повода для оптимизма.
Главные тезисы
— Выручка ускорилась до +5,3% год к году, и тянул её сегмент Advanced Connectivity с ростом на 7,2%
— Прибыль почти обнулили разовые списания и реструктуризация на 3 372 млн долларов
— Маржа EBITDA сжалась до 28,1% с 37,2% годом ранее из-за этих же разовых статей
— Свободный денежный поток за квартал остался солидным – 5 458 млн долларов после капзатрат
— Чистый долг вырос до 148,9 млрд долларов, а соотношение долг/EBITDA LTM составляет 3,51
— Дивидендная доходность 5,08% при выплате 0,2775 доллара на акцию за квартал
— Оценка в 7,0 EV/EBITDA LTM практически совпадает с трёхлетней средней 7,2
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 30,7 | 32,3 | +5,3% |
| EBITDA | 11,4 | 9,07 | -20,7% |
| Операционная прибыль | 6,12 | 4,09 | -33,1% |
| Чистая прибыль | 9,31 | 0,89 | -90,4% |
| Операционный денежный поток | 10,2 | 10,5 | +3,6% |
| Капзатраты | 4,89 | 5,06 | +3,6% |
| Рентабельность по EBITDA | 37,2% | 28,1% | -9,1 п.п. |
| Чистая маржа | 30,3% | 2,8% | -27,5 п.п. |
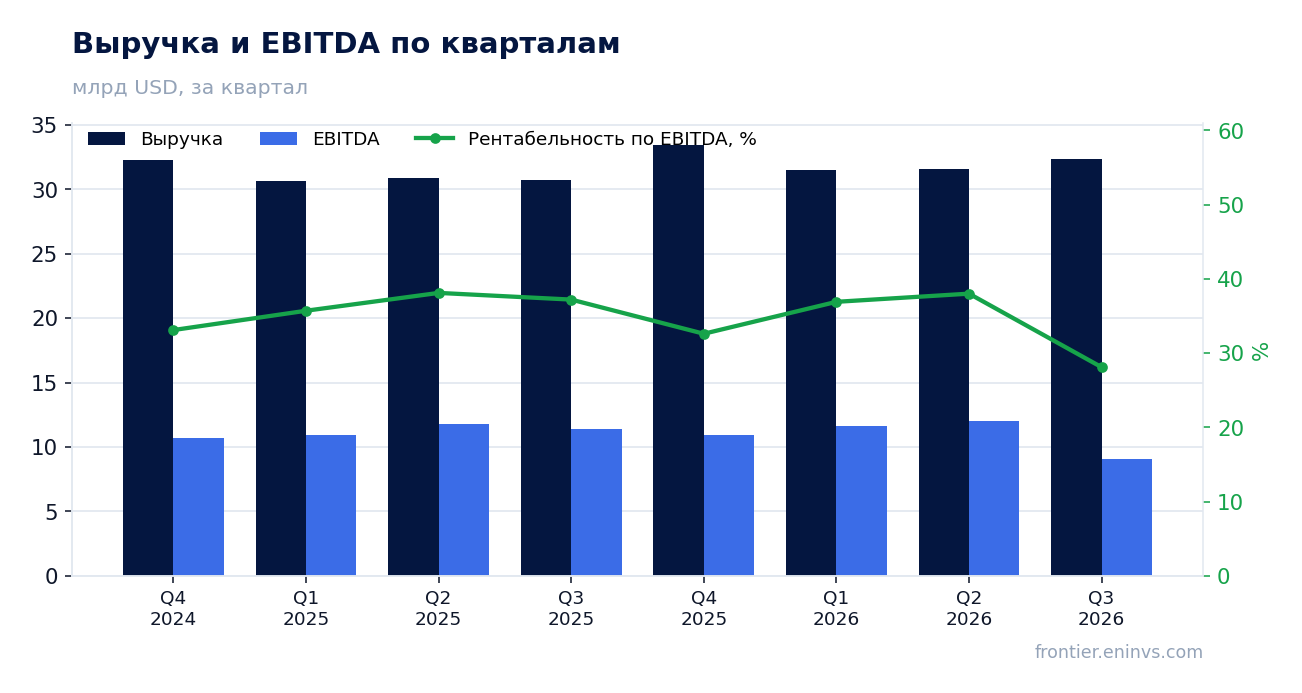
Выручка ускорилась до +5,3% год к году, и тянул её сегмент Advanced Connectivity с ростом на 7,2%
Выручка в третьем квартале 2026 года составила 32 322 млн долларов, что на 5,3% больше, чем годом ранее. Это заметное ускорение по сравнению со вторым кварталом, когда рост был 2,3%. Основной вклад внесла Advanced Connectivity: выручка сегмента выросла на 7,2% до 29 481 млн долларов.
Внутри сегмента беспроводные услуги прибавили 5,0% до 17 764 млн, а advanced home internet – 23,4% до 2 975 млн. Бизнес-сегмент показал рост на 3,3% до 6 433 млн, причём впервые за долгое время вышел в операционную прибыль в 288 млн долларов против убытка 215 млн годом ранее.
Legacy-сегмент продолжил сокращаться – минус 24,5% до 1 519 млн, но его доля в выручке невелика. Латинская Америка выросла на 13,2% до 1 240 млн, однако компания договорилась о продаже этого бизнеса и учитывает его как предназначенный для продажи.
Прибыль почти обнулили разовые списания и реструктуризация на 3 372 млн долларов
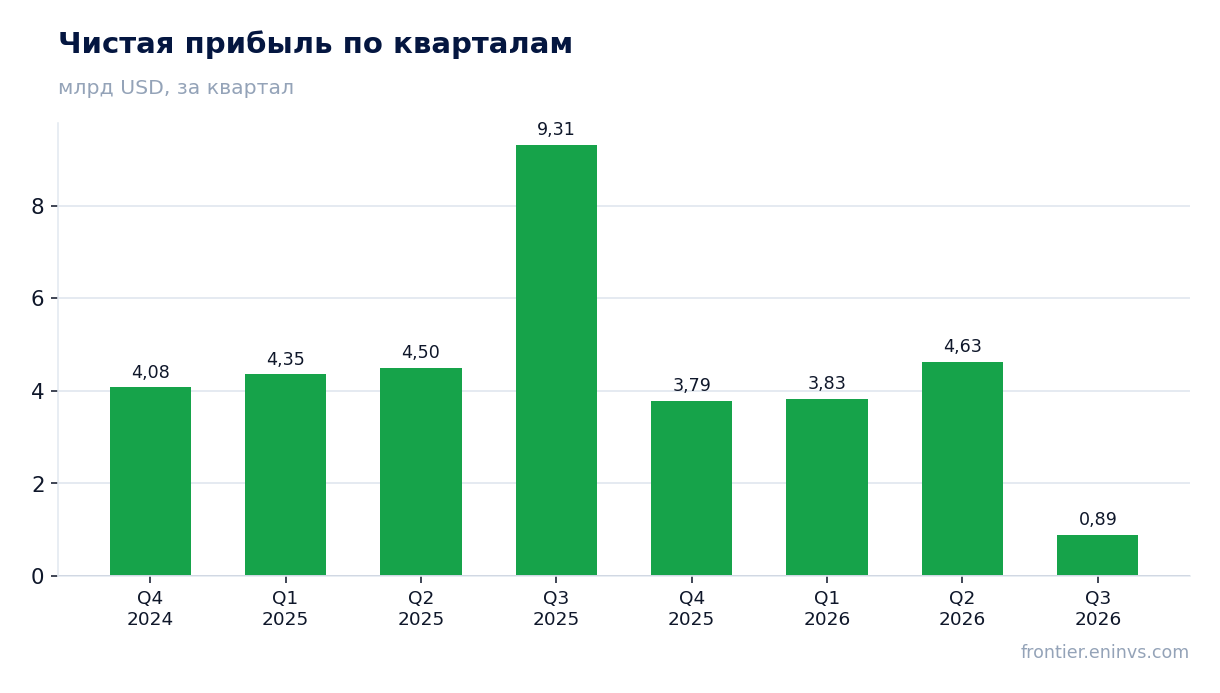
Чистая прибыль, приходящаяся на AT&T, составила всего 891 млн долларов против 9 314 млн годом ранее – падение на 90,4%. Главная причина – статья «Asset impairments and abandonments and restructuring» в размере 3 372 млн долларов, которой годом ранее не было вовсе.
Кроме того, в прошлогоднем квартале был отражён значительный прочий доход в 6 254 млн долларов, связанный с переоценкой инвестиций, тогда как в этом квартале он составил лишь 590 млн. Этот эффект сравнения тоже давит на годовую динамику прибыли.
Операционная прибыль сократилась на 33,1% до 4 095 млн долларов, но без учёта разовых списаний она была бы существенно выше. Рентабельность по чистой прибыли упала до 2,8% с 30,3% годом ранее.
Маржа EBITDA сжалась до 28,1% с 37,2% годом ранее из-за этих же разовых статей
EBITDA в третьем квартале составила 9 073 млн долларов, что на 20,7% меньше, чем годом ранее. Маржа EBITDA упала до 28,1% с 37,2%. Снижение маржи почти целиком объясняется списаниями и расходами на реструктуризацию в 3 372 млн, которые попали в операционные расходы.
Без этой статьи EBITDA была бы около 12 445 млн долларов, а маржа – около 38,5%, что выше прошлогоднего уровня. Таким образом, операционная эффективность бизнеса не ухудшилась, а улучшилась, но отчётная цифра этого не показывает.
Стоит учитывать, что в сегменте Advanced Connectivity операционная маржа выросла до 25,9% с 23,3%, а в бизнес-сегменте впервые достигнута положительная рентабельность. Это подтверждает, что базовый бизнес чувствует себя лучше, чем следует из консолидированной отчётности.
Свободный денежный поток за квартал остался солидным – 5 458 млн долларов после капзатрат
Операционный денежный поток в третьем квартале составил 10 519 млн долларов, капитальные затраты – 5 061 млн. Свободный денежный поток, таким образом, составил 5 458 млн долларов, что покрывает дивидендные выплаты.
За девять месяцев 2026 года капитальные затраты выросли на 11,2% до 15 638 млн долларов, что связано с расширением оптоволоконной сети и строительством инфраструктуры. Компания также потратила 25 677 млн на приобретения, включая спектр за 22 842 млн.
Денежный поток остаётся ключевым источником финансирования дивидендов и снижения долга. Несмотря на рост долга, компания сохраняет способность генерировать свободные деньги.
Чистый долг вырос до 148,9 млрд долларов, а соотношение долг/EBITDA LTM составляет 3,51
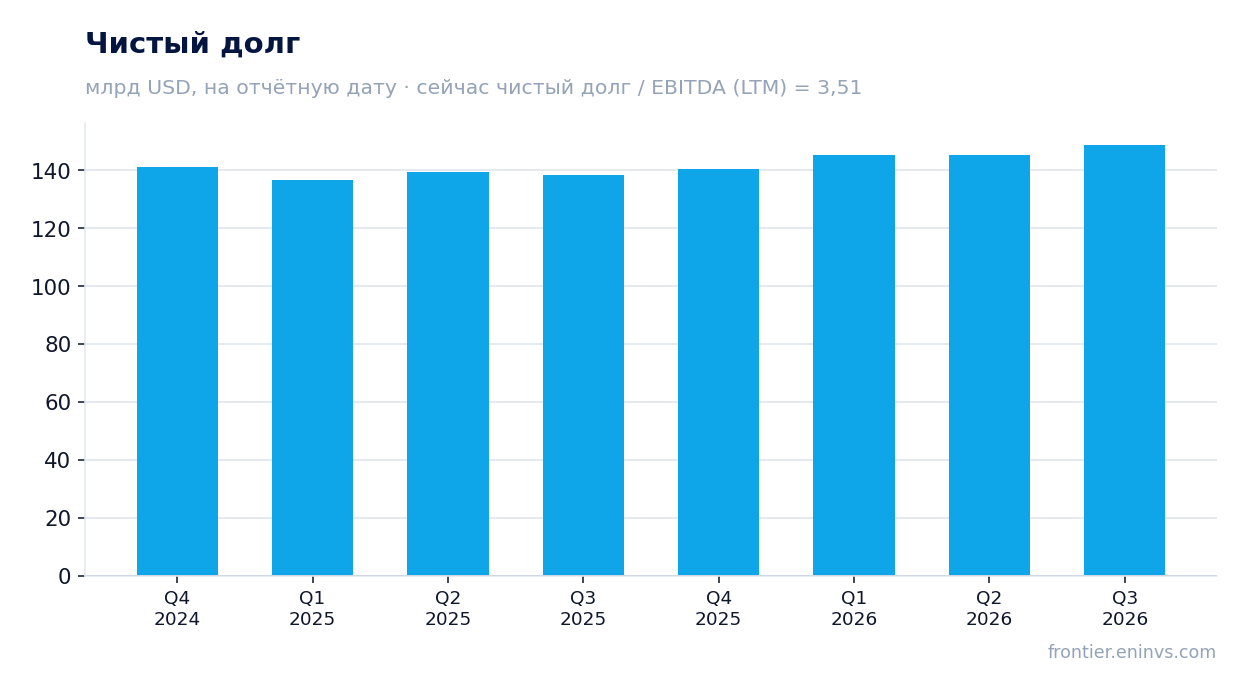
Чистый долг на 30 сентября 2026 года составил 148 860 млн долларов. С 30 июня он вырос на 3,5 млрд – с 145,3 млрд, а за двенадцать месяцев – на 10,6 млрд с 138,2 млрд на 30 сентября 2025 года. Рост связан с приобретением спектра и выкупом акций.
Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 3,51. Это умеренный уровень для телекоммуникационной компании, но он ограничивает финансовую гибкость.
Процентные расходы выросли на 16,4% до 1 979 млн долларов, что отражает рост долга и ставок. Обслуживание долга остаётся значительной нагрузкой на прибыль.
Дивидендная доходность 5,08% при выплате 0,2775 доллара на акцию за квартал
Компания выплачивает квартальный дивиденд в размере 0,2775 доллара на акцию, что соответствует 1,11 доллара в год. При цене акции 23,42 доллара перед отчётом дивидендная доходность составляет 5,08%.
Выплаты покрываются свободным денежным потоком: за квартал он составил 5 458 млн, а дивиденды за девять месяцев – 5 923 млн. Компания сохраняет приверженность дивидендам, но рост долга и капитальные затраты могут ограничить будущие повышения.
Доходность 5,08% выглядит привлекательно на фоне текущих ставок, но риск заключается в том, что при ухудшении денежного потока компания может замедлить рост дивиденда.
Оценка в 7,0 EV/EBITDA LTM практически совпадает с трёхлетней средней 7,2
EV/EBITDA за последние 12 месяцев составляет 7,0, что на 3% ниже трёхлетней средней 7,2. Это соответствует историческому диапазону, и акция не выглядит ни переоценённой, ни недооценённой относительно собственной истории.
P/E LTM равен 11,96, что отражает низкую прибыль из-за разовых списаний. По модели портала, потенциал роста акции до справедливой стоимости оценивается в минус 73%, что указывает на существенный перевес рисков.
После отчёта акция подешевела на 6,4% до 21,92 доллара, что может сделать оценку немного привлекательнее, но фундаментальные риски остаются.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 157 млрд USD |
| P/E (LTM) | 12,0 |
| EV/EBITDA (LTM) | 7,0 |
| P/B | 1,24 |
| Чистый долг / EBITDA | 3,51 |
| Операционный денежный поток (LTM) | 40,3 млрд |
| ROE | 1,0% |
| Дивидендная доходность (12 мес) | 5,1% |
| EV/EBITDA, среднее за 3 года | 7,2 |
Итог
Сильная сторона отчёта – ускорение выручки до 5,3% и рост в Advanced Connectivity, а также солидный свободный денежный поток. Слабая – разовые списания на 3 372 млн, которые обнулили прибыль, и рост долга до 148,9 млрд долларов. Оценка по EV/EBITDA 7,0 практически соответствует исторической средней, а модель портала указывает на потенциал минус 73%. Вердикт – нейтральный: операционная динамика хороша, но разовые факторы и долговая нагрузка не дают достаточных оснований для позитивного взгляда.
Перейти к финансовой карточке компании T →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций