UNITEDHEALTH GROUP INC: прибыль выросла на 75%, но выручка впервые за год сократилась
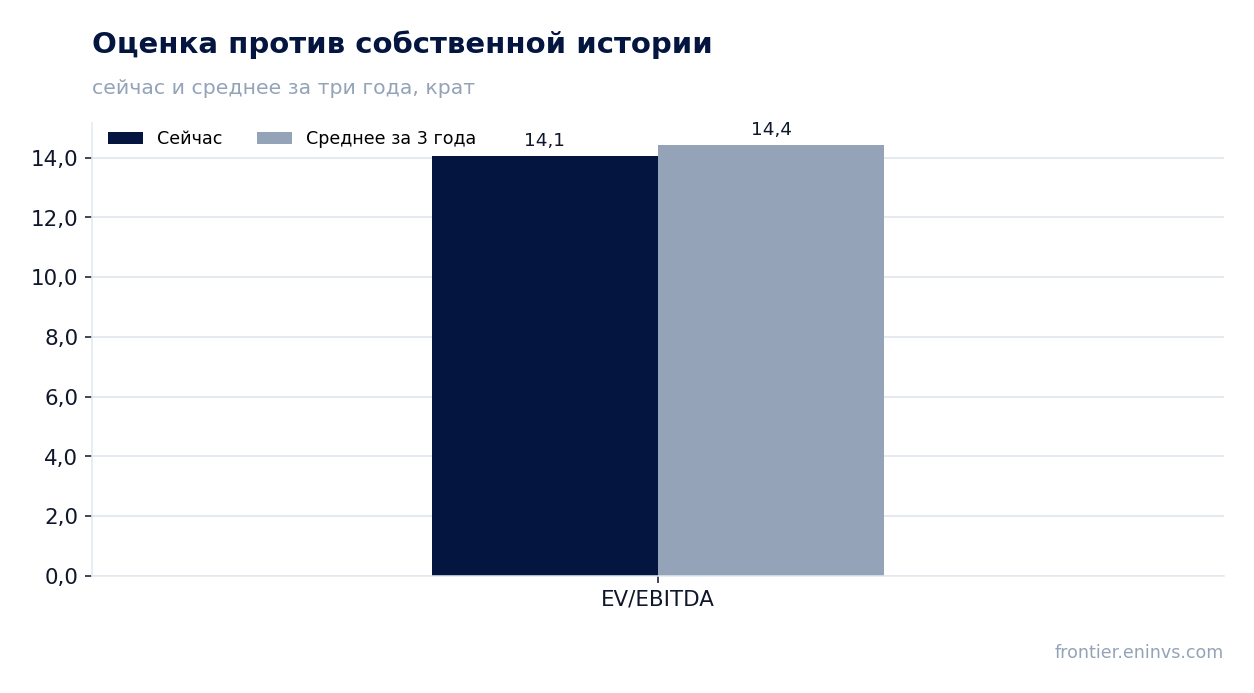
13 октября UNITEDHEALTH GROUP INC раскрыла результаты за третий квартал 2026 года. Выручка составила 112,7 млрд долларов и впервые за год сократилась – на 0,4% год к году после роста на 0,4% кварталом ранее. Чистая прибыль при этом выросла на 75%, до 4,1 млрд долларов, а рентабельность по чистой прибыли поднялась с 2,1% до 3,6%. При мультипликаторе EV/EBITDA 14,1 – вровень с собственной трёхлетней средней 14,4 – и дивидендной доходности 2,4% акция оценена справедливо: рост прибыли пока не подкреплён выручкой, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка впервые за год сократилась – минус 0,4% после плюс 0,4% кварталом ранее
— Прибыль выросла на 75%, но её поддержали разовые факторы, а не операционный рычаг
— Медицинский коэффициент улучшился до 88,4% на фоне управления затратами и дисциплины в ценообразовании
— UnitedHealthcare вернулась к прибыльности: операционная маржа 3,3% против 2,1% годом ранее
— Optum Health сократила выручку на 10%, но подняла маржу с 0,2% до 3,2%
— Долговая нагрузка 1,92 EBITDA и доля долга в капитале 41,7% – умеренные для отрасли
— Дивидендная доходность 2,4% при выплатах 6,2 млрд долларов за девять месяцев
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 113 | 113 | -0,4% |
| EBITDA | 5,41 | — | — |
| Операционная прибыль | 4,32 | 6,56 | +52,1% |
| Чистая прибыль | 2,35 | 4,11 | +75,0% |
| Операционный денежный поток | 5,95 | 5,10 | -14,2% |
| Капзатраты | 0,89 | — | — |
| Рентабельность по EBITDA | 4,8% | — | — |
| Чистая маржа | 2,1% | 3,6% | +1,5 п.п. |
Выручка впервые за год сократилась – минус 0,4% после плюс 0,4% кварталом ранее
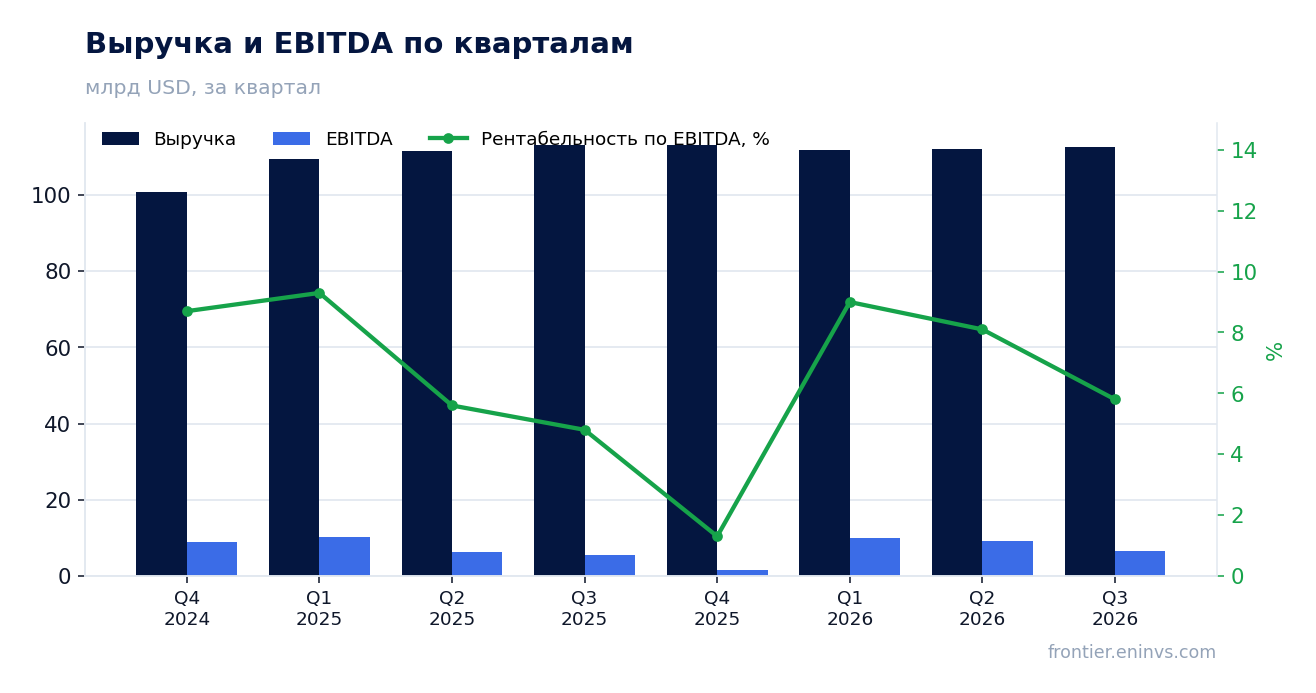
Выручка третьего квартала 2026 года составила 112,7 млрд долларов против 113,2 млрд годом ранее. Это первое снижение за год: в предыдущем квартале был рост на 0,4%, а ещё раньше – на 12,9% и 12,2%. Замедление началось в первом квартале 2026 года, когда рост составил лишь 2,0%, и теперь перешло в снижение.
Основной вклад в сокращение внесла UnitedHealthcare: её выручка уменьшилась до 86,3 млрд с 87,1 млрд годом ранее. Medicare Retirement просела до 42,4 млрд с 43,4 млрд из-за изменения состава участников и продуктового микса, Community State – до 23,7 млрд с 23,8 млрд на фоне продолжающихся изменений в праве на Medicaid. Число обслуживаемых людей сократилось до 48,3 млн с 50,1 млн годом ранее.
Optum также показал снижение: выручка упала до 66,9 млрд с 69,2 млрд. Optum Health сократила выручку на 10%, до 22,9 млрд, из-за меньшего числа пациентов в моделях ценностного здравоохранения на рынках, где у компании не хватало присутствия для поддержки клиницистов. Optum Rx и Optum Insight показали рост до 39,9 млрд и 5,5 млрд соответственно.
Совокупная выручка за девять месяцев 2026 года составила 336,4 млрд против 334,4 млрд годом ранее. Рост в 0,6% – это заметное замедление по сравнению с двузначными темпами прошлого года. Вопрос для следующего отчёта: сохранится ли снижение выручки или это разворот тренда.
Прибыль выросла на 75%, но её поддержали разовые факторы, а не операционный рычаг
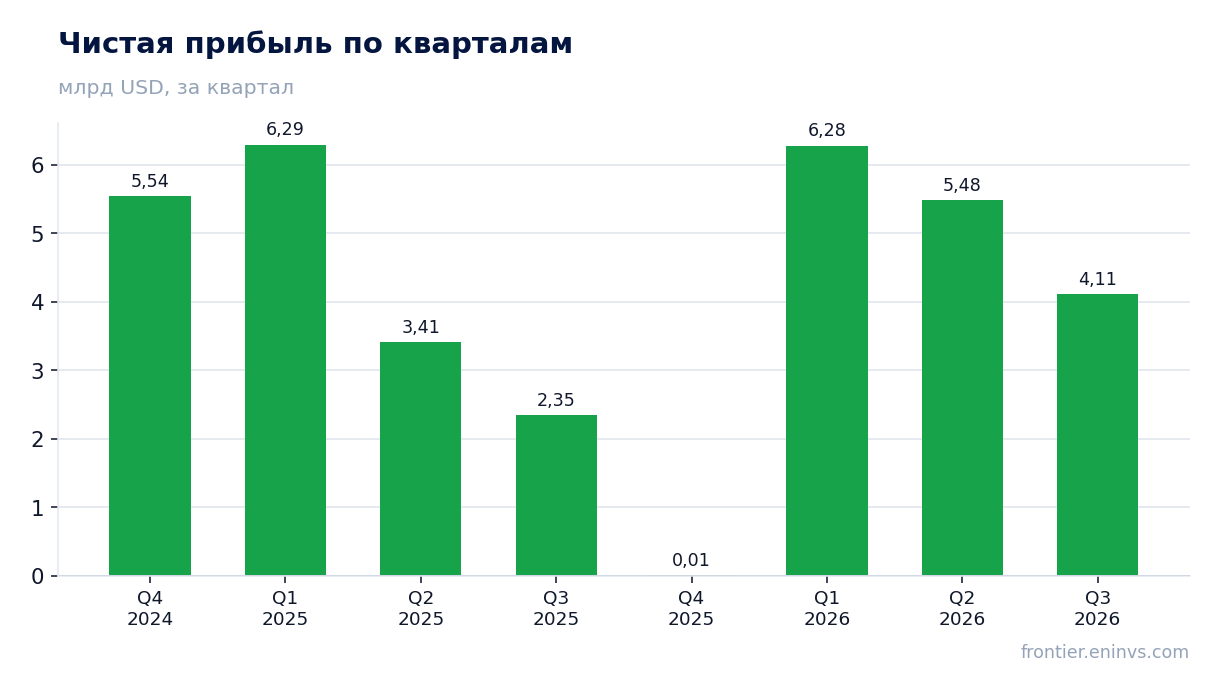
Чистая прибыль третьего квартала 2026 года составила 4,1 млрд долларов против 2,3 млрд годом ранее – рост на 75%. Рентабельность по чистой прибыли поднялась до 3,6% с 2,1%. Операционная прибыль выросла до 6,6 млрд с 4,3 млрд.
Улучшение прибыли частично объясняется разовыми факторами. Медицинский коэффициент составил 88,4% против 89,9% годом ранее, при этом в квартале отражено 610 млн долларов чистого благоприятного развития резервов по предыдущим периодам, относящегося к датам обслуживания 2026 года. Без этого эффекта маржа была бы ниже.
Операционный коэффициент снизился до 12,8% с 13,5% годом ранее. Компания объясняет это реализованной операционной эффективностью, частично компенсированной ускоряющимися инвестициями в технологии, процессы и персонал. Снижение операционного коэффициента на 0,7 процентного пункта дало примерно 0,8 млрд долларов дополнительной операционной прибыли.
Разовые статьи также включают 224 млн долларов убытков от продажи портфельных активов и влияния южноамериканского бизнеса, а также 74 млн долларов расходов на реструктуризацию. Скорректированная операционная прибыль составила 6,3 млрд против 4,3 млрд годом ранее. Рост прибыли реален, но его устойчивость зависит от того, сохранится ли благоприятное развитие резервов.
Медицинский коэффициент улучшился до 88,4% на фоне управления затратами и дисциплины в ценообразовании
Медицинский коэффициент в третьем квартале 2026 года составил 88,4% против 89,9% годом ранее. Снижение на 1,5 процентного пункта отражает управление медицинскими затратами, изменения в дизайне льгот и дисциплину в ценообразовании, а также улучшения в доставке помощи, ориентированные на доступность и интегрированное ценностное здравоохранение.
В квартале отражено 610 млн долларов чистого благоприятного развития резервов по предыдущим периодам, относящегося к датам обслуживания 2026 года. Это означает, что фактические затраты оказались ниже ранее зарезервированных. Такой эффект улучшает текущий коэффициент, но не обязательно повторится.
Количество дней для оплаты требований составило 47,0 – столько же, сколько во втором квартале 2026 года, и больше, чем 46,2 годом ранее. Рост показателя может указывать на более медленную оплату или на изменение структуры требований. Срок погашения дебиторской задолженности снизился до 16,9 дня с 18,6 годом ранее.
Улучшение медицинского коэффициента – ключевой фактор роста прибыли. Если оно устойчиво, это меняет оценку компании. Если же оно в значительной степени объясняется разовым развитием резервов, то прибыль следующего квартала может оказаться ниже.
UnitedHealthcare вернулась к прибыльности: операционная маржа 3,3% против 2,1% годом ранее
UnitedHealthcare, крупнейший сегмент компании, показала операционную прибыль 2,8 млрд долларов против 1,8 млрд годом ранее. Операционная маржа выросла до 3,3% с 2,1%. Улучшение обусловлено изменениями в льготах и дисциплиной в ценообразовании в сочетании с управлением медицинскими и операционными затратами.
Выручка сегмента снизилась до 86,3 млрд с 87,1 млрд. Число обслуживаемых людей сократилось до 48,3 млн с 50,1 млн годом ранее. Основное сокращение пришлось на Medicare Advantage – минус 935 тыс. с начала года – и Medicaid, где продолжаются изменения в праве на участие.
В подсегменте Employer Individual выручка выросла до 20,2 млрд с 19,9 млрд, но число обслуживаемых сократилось на 165 тыс. за квартал из-за оттока работодателей. Medicare Retirement снизилась до 42,4 млрд с 43,4 млрд. Community State – до 23,7 млрд с 23,8 млрд.
Рост маржи при падающей выручке – результат сокращения расходов и улучшения структуры портфеля. Компания отказывается от убыточных направлений и повышает дисциплину. Вопрос в том, сможет ли она удержать маржу, если выручка продолжит снижаться.
Optum Health сократила выручку на 10%, но подняла маржу с 0,2% до 3,2%
Optum Health, подразделение ценностного здравоохранения, сократила выручку на 10%, до 22,9 млрд долларов с 25,4 млрд годом ранее. Компания объясняет это меньшим числом пациентов в моделях ценностного здравоохранения на рынках, где у неё не хватало присутствия для поддержки клиницистов.
При этом операционная прибыль подразделения выросла до 735 млн долларов с 41 млн годом ранее, а маржа поднялась до 3,2% с 0,2%. Улучшение обусловлено усилением операционной дисциплины и управлением медицинскими затратами на рынках ценностного здравоохранения.
Optum Insight показал рост выручки на 3%, до 5,5 млрд, и операционную прибыль 1,3 млрд против 920 млн годом ранее. Рост обеспечен улучшенными продуктами и операционной эффективностью. Optum Rx увеличил выручку до 39,9 млрд с 39,7 млрд, прибыль – до 1,7 млрд с 1,5 млрд.
Сокращение выручки Optum Health – это сознательный отказ от неприбыльных рынков. Маржа выросла, но на меньшей базе. Если компания продолжит сокращать присутствие, выручка Optum будет снижаться, но прибыльность может улучшаться. Это стратегия «меньше, но лучше».
Долговая нагрузка 1,92 EBITDA и доля долга в капитале 41,7% – умеренные для отрасли
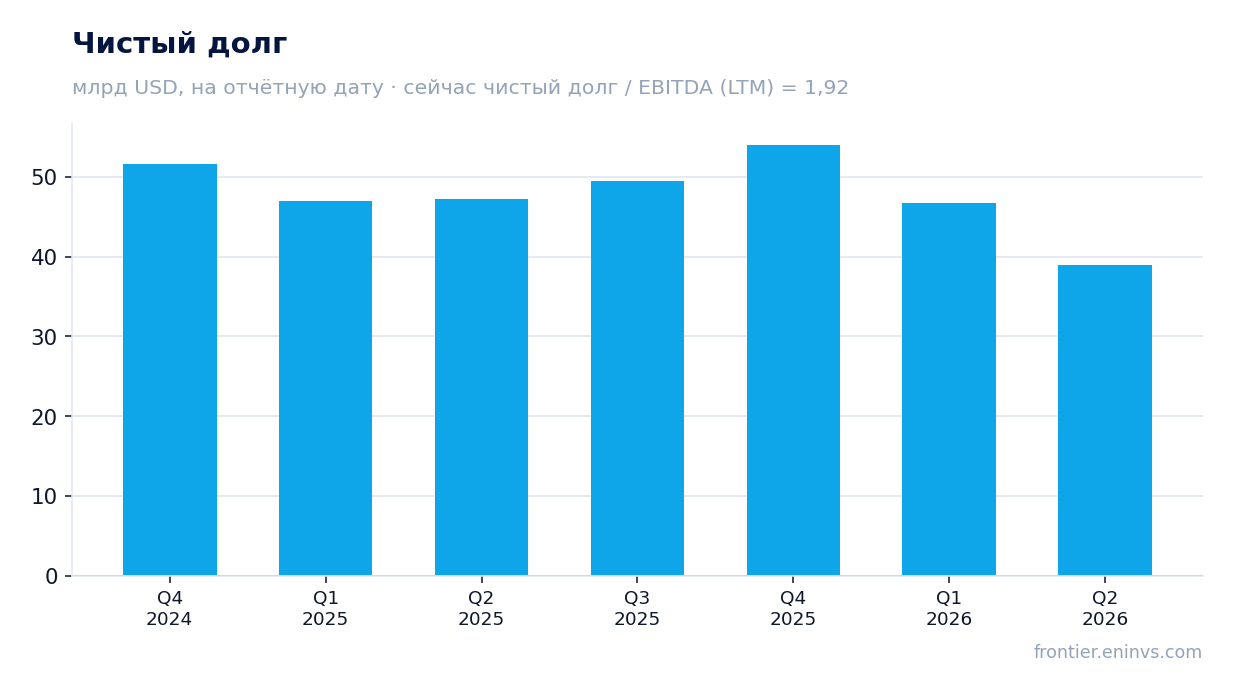
Чистый долг на конец последнего отчётного года составил 54,0 млрд долларов, что соответствует 1,92 EBITDA за последние 12 месяцев. Доля долга в капитале на 30 сентября 2026 года – 41,7% против 41,2% во втором квартале. Компания нацелена на долгосрочный уровень около 40,0% к концу года.
Операционный денежный поток за третий квартал 2026 года составил 5,1 млрд долларов, или 1,2x чистой прибыли. За девять месяцев 2026 года операционный поток достиг 25,1 млрд против 18,6 млрд годом ранее. Рост обеспечен как увеличением прибыли, так и изменением оборотного капитала.
За девять месяцев компания потратила 2,4 млрд на капитальные затраты и капитализированное программное обеспечение, 5,0 млрд на обратный выкуп акций и 6,2 млрд на дивиденды. Финансовые потоки были отрицательными на 15,0 млрд, что покрывалось операционным потоком.
Уровень долга умеренный, а денежный поток устойчивый. Компания способна обслуживать долг и возвращать капитал акционерам. Однако рост доли долга в капитале с 41,2% до 41,7% за квартал требует внимания, особенно если выручка продолжит снижаться.
Дивидендная доходность 2,4% при выплатах 6,2 млрд долларов за девять месяцев
За девять месяцев 2026 года компания выплатила 6,2 млрд долларов дивидендов, что на 4,3% больше, чем 5,9 млрд годом ранее. Дивидендная доходность по текущей цене – 2,4%. Это умеренный уровень для компании такого масштаба и стабильности.
Компания также выкупила акций на 5,0 млрд долларов за девять месяцев. Совокупные выплаты акционерам – 11,2 млрд – превышают операционный денежный поток за вычетом капитальных затрат, который составил около 22,7 млрд за девять месяцев. Это устойчиво.
Наша оценка дивиденда за 2026 год исходит из скорректированной прибыли на акцию не менее 20,50 долларов, которую компания указала в прогнозе. При коэффициенте выплаты около 30% дивиденд на акцию может составить примерно 6,15 долларов, что даёт доходность около 1,6% к текущей цене. Однако компания исторически повышает дивиденд, и фактическая выплата может быть выше.
Риск для дивиденда – дальнейшее снижение выручки и прибыли. Если разовые факторы, поддержавшие прибыль в третьем квартале, не повторятся, коэффициент выплаты может вырасти, что ограничит рост дивиденда. Компания также может предпочесть направить средства на выкуп акций, которые сейчас торгуются ниже справедливой стоимости по нашей модели.
Оценка: EV/EBITDA 14,1 вровень с трёхлетней средней 14,4, потенциал по модели портала +22%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 14,1, что практически совпадает с собственной трёхлетней средней 14,4 – отклонение всего 3%. Это означает, что рынок оценивает компанию в соответствии с её историческим диапазоном, без премии или дисконта.
P/E за последние 12 месяцев – 21,5. При чистой прибыли за последние 12 месяцев 15,9 млрд и рыночной капитализации 342,2 млрд это соответствует текущей оценке. Рентабельность собственного капитала – 5,3%, что ниже исторических уровней компании, но отражает текущие трудности с прибылью.
По модели портала справедливая стоимость акции предполагает потенциал роста +22% к текущей цене. Модель учитывает рост EBITDA, умноженный на целевой мультипликатор, против рыночной капитализации. Это наша собственная оценка, а не консенсус рынка.
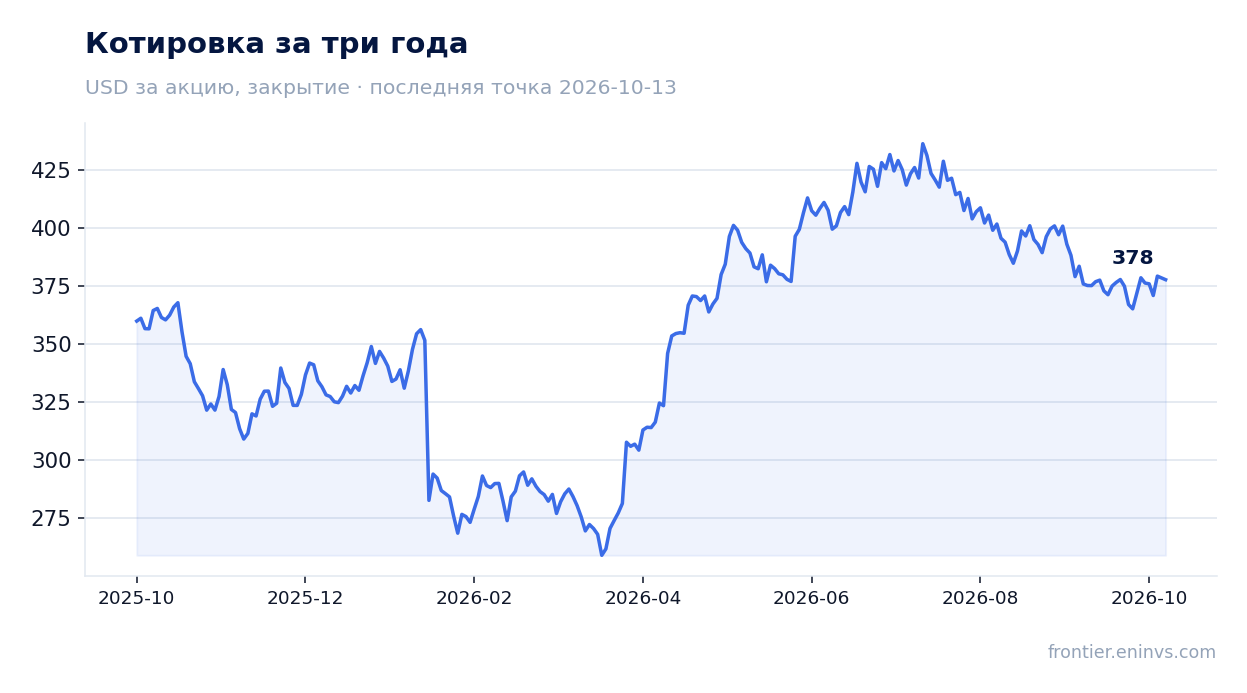
Акция закрылась на отметке 378,52 доллара перед публикацией отчёта, в день отчёта снизилась на 0,2% и с тех пор до 13 октября также потеряла 0,2%. Реакция рынка сдержанная: инвесторы, вероятно, оценивают устойчивость роста прибыли. При текущей оценке акция не выглядит ни переоценённой, ни недооценённой относительно собственной истории.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 342 млрд USD |
| P/E (LTM) | 21,5 |
| EV/EBITDA (LTM) | 14,1 |
| P/B | 3,42 |
| Чистый долг / EBITDA | 1,92 |
| Операционный денежный поток (LTM) | 26,2 млрд |
| ROE | 5,3% |
| Дивидендная доходность (12 мес) | 2,4% |
| EV/EBITDA, среднее за 3 года | 14,4 |
Итог
Отчёт показал сильную сторону компании: дисциплина в затратах и ценообразовании позволила увеличить прибыль на 75% и поднять рентабельность до 3,6% даже при падающей выручке. Однако часть этого роста обеспечена разовым развитием резервов на 610 млн долларов, а выручка впервые за год сократилась – на 0,4%. Долговая нагрузка умеренная, дивиденд стабилен, но оценка по EV/EBITDA 14,1 вровень с трёхлетней средней 14,4 не даёт повода для переоценки. Вопрос для держателя сейчас в том, сможет ли компания вернуть выручку к росту, или прибыль начнёт снижаться вслед за ней. Вердикт – нейтральный: акция оценена справедливо, и текущий уровень не предполагает ни существенного роста, ни падения.
Перейти к финансовой карточке компании UNH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций