Wells Fargo: прибыль выросла на 6,5%, но выручка почти остановилась – рост держится на марже, а не на бизнесе
Отчёт за третий квартал 2026 года Wells Fargo показал выручку 21 870 млн долларов и чистую прибыль 5 951 млн долларов. Год к году выручка прибавила лишь 2,0%, тогда как кварталом ранее рост составлял 8,6% – это заметное замедление. Прибыль при этом выросла на 6,5%, а чистая маржа поднялась до 27,2% с 26,1% годом ранее. Бумага выглядит нейтрально: прибыльность держится на марже, но замедление выручки и отсутствие данных по достаточности капитала не дают повода для более высокой оценки.
Главные тезисы
— Выручка выросла всего на 2,0% год к году после 8,6% кварталом ранее – рост бизнеса резко замедлился
— Чистая прибыль прибавила 6,5% год к году, хотя выручка выросла лишь на 2,0% – разрыв закрыт маржой
— Чистая маржа поднялась до 27,2% с 26,1% годом ранее – это и есть источник роста прибыли
— Рентабельность капитала 14,3% – умеренная для банка, и она не растёт вместе с выручкой
— Долг на балансе – 193 035 млн долларов по последнему годовому отчёту, и это уровень, за которым нужно следить
— Бумага входит в модельные стратегии US Financials (banks) – это факт, а не аргумент за покупку
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 21,4 | 21,9 | +2,0% |
| EBITDA | 8,73 | — | — |
| Чистая прибыль | 5,59 | 5,95 | +6,5% |
| Операционный денежный поток | -0,87 | — | — |
| Рентабельность по EBITDA | 40,7% | — | — |
| Чистая маржа | 26,1% | 27,2% | +1,1 п.п. |
Выручка выросла всего на 2,0% год к году после 8,6% кварталом ранее – рост бизнеса резко замедлился
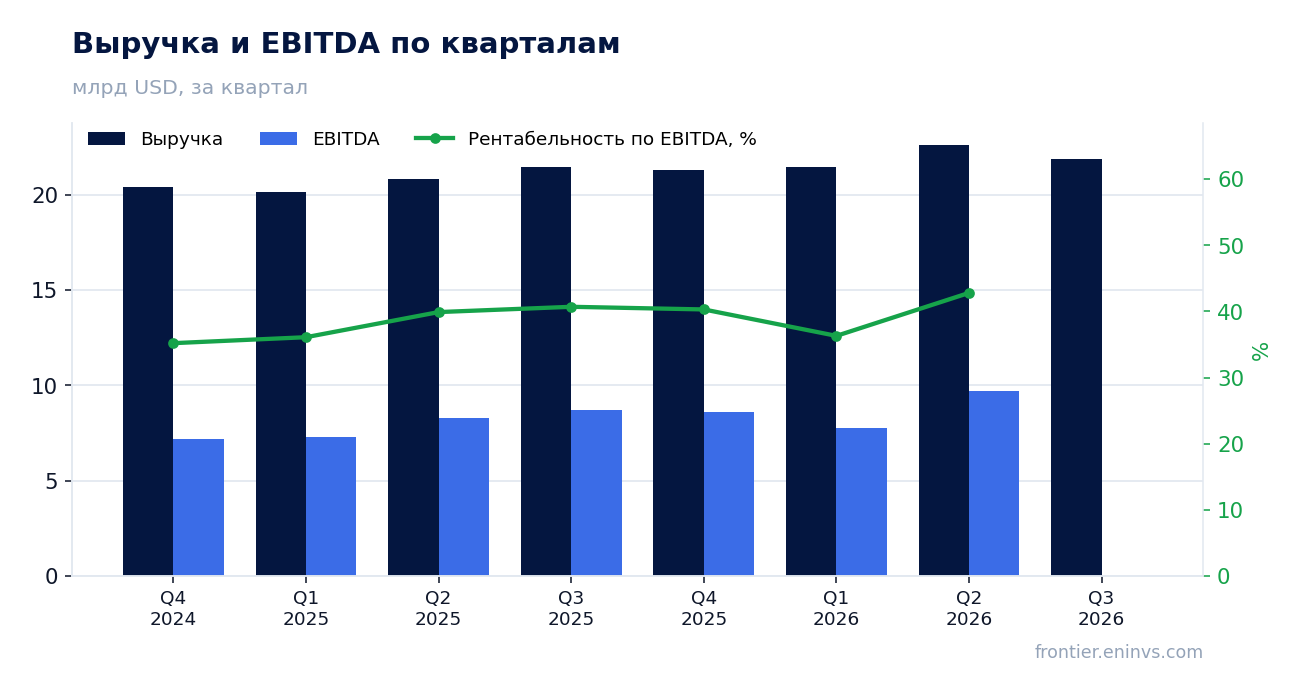
В третьем квартале 2026 года выручка составила 21 870 млн долларов, что на 2,0% больше, чем годом ранее. Это заметное замедление по сравнению со вторым кварталом, когда рост достигал 8,6%. Последовательность квартальных темпов – 0,6% в втором квартале 2025 года, 5,3% в третьем, 4,5% в четвёртом, 6,4% в первом квартале 2026 года, 8,6% во втором и 2,0% в третьем – показывает, что после ускорения в начале 2026 года рост резко сбавил обороты.
Причина замедления в предоставленных данных не раскрыта. Известно лишь, что выручка квартал к кварталу снизилась с 22 622 млн долларов во втором квартале 2026 года до 21 870 млн долларов в третьем. Это может отражать как сезонность, так и более слабую динамику ключевых бизнес-линий, но подтверждения в фактах нет.
Для инвестора важно, что замедление произошло на фоне всё ещё высокой базы прошлого года. Если в следующем квартале темпы не восстановятся, это станет сигналом, что рост банка упирается в потолок.
Чистая прибыль прибавила 6,5% год к году, хотя выручка выросла лишь на 2,0% – разрыв закрыт маржой
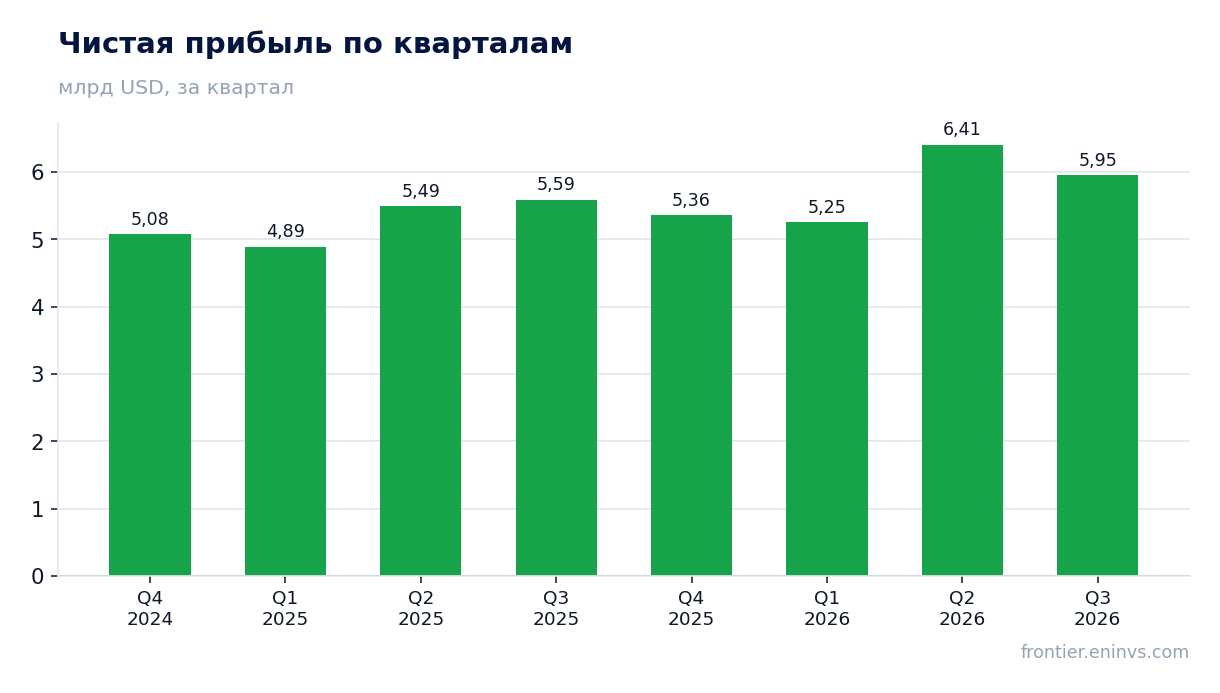
Чистая прибыль в третьем квартале 2026 года составила 5 951 млн долларов, что на 6,5% больше, чем годом ранее. Выручка за тот же период выросла лишь на 2,0%. Разница в темпах означает, что прибыль росла быстрее выручки, и источником этого опережения стала не операционная динамика, а улучшение рентабельности.
Квартал к кварталу прибыль снизилась: во втором квартале 2026 года она составляла 6 407 млн долларов, в третьем – 5 951 млн долларов. Это соответствует и снижению выручки, поэтому говорить об устойчивом росте прибыли на квартальной основе нельзя.
Тем не менее год к году прибыль растёт, и это позитивный факт. Вопрос в том, насколько он устойчив: если маржа перестанет расти, прибыль может быстро замедлиться вслед за выручкой.
Чистая маржа поднялась до 27,2% с 26,1% годом ранее – это и есть источник роста прибыли
Чистая маржа в третьем квартале 2026 года составила 27,2% против 26,1% годом ранее. Рост маржи на 1,1 процентного пункта при выручке 21 870 млн долларов дал дополнительно около 240 млн долларов прибыли – именно это объясняет, почему прибыль выросла на 6,5% при росте выручки лишь на 2,0%.
Улучшение маржи может быть связано с сокращением расходов или снижением отчислений в резервы, но в предоставленных данных детализация отсутствует. Мы можем лишь констатировать, что рентабельность выросла, и это поддержало прибыль.
Для инвесторов важно, что маржа – менее устойчивый источник роста, чем выручка. Если она перестанет расти, прибыль быстро потеряет поддержку.
Рентабельность капитала 14,3% – умеренная для банка, и она не растёт вместе с выручкой
Рентабельность капитала (ROE) составляет 14,3%. Это умеренный уровень для банковского сектора: он выше стоимости капитала, но не создаёт большого запаса прочности. При этом ROE не демонстрирует роста вместе с выручкой, что говорит о стабильности, а не об улучшении.
Для сравнения, в фактах нет исторической динамики ROE, поэтому мы не можем утверждать, растёт он или падает. Известно только текущее значение. Это ограничивает оценку качества прибыли.
Инвестору стоит следить за ROE в следующих отчётах: если он начнёт снижаться на фоне замедления выручки, это станет тревожным сигналом.
Долг на балансе – 193 035 млн долларов по последнему годовому отчёту, и это уровень, за которым нужно следить
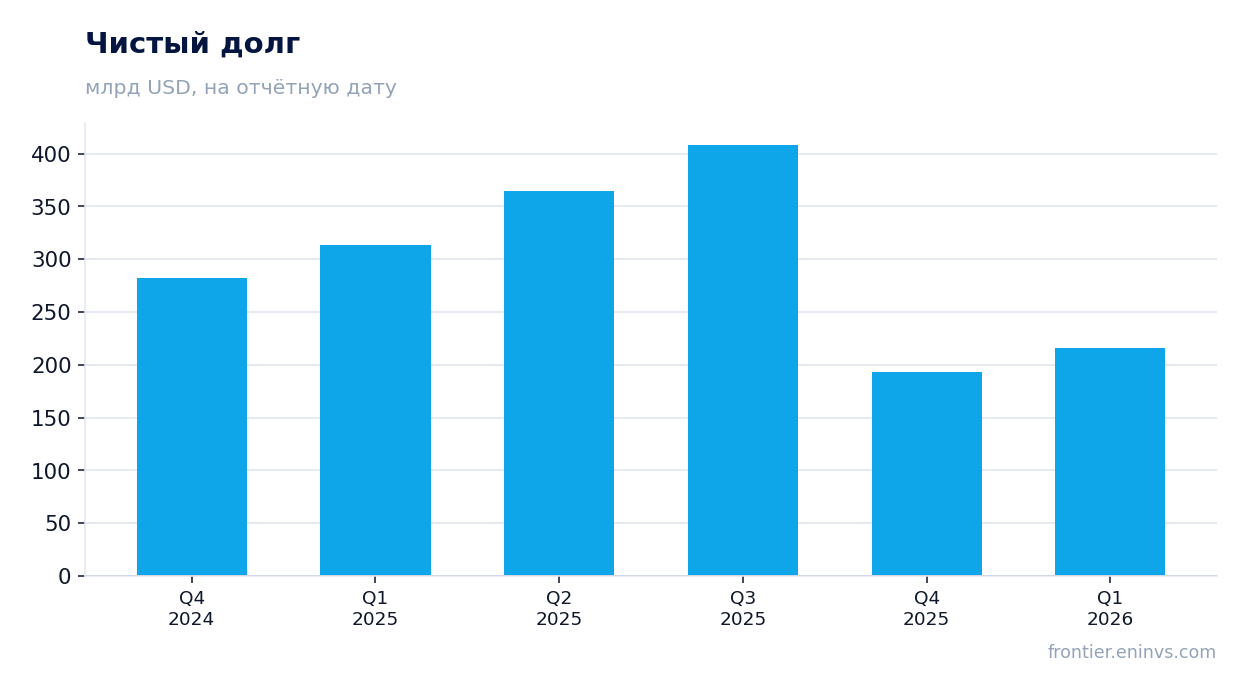
Чистый долг на балансе по последнему годовому отчёту составляет 193 035 млн долларов. Это значительная величина, и она выросла с 216 223 млн долларов в первом квартале 2026 года, но данных о долге за второй и третий кварталы 2026 года в фактах нет. Поэтому мы не можем судить о текущей динамике долга.
Для банка долг – это в первую очередь обязательства перед клиентами и кредиторами, и его уровень важен в контексте достаточности капитала. Однако без данных о капитале и ликвидности за отчётный период мы не можем оценить, насколько этот долг безопасен.
Инвестору следует обратить внимание на то, как долг соотносится с капиталом и прибылью. В фактах нет коэффициента долговой нагрузки, поэтому мы воздерживаемся от суждений о его изменении.
Бумага входит в модельные стратегии US Financials (banks) – это факт, а не аргумент за покупку
Акция Wells Fargo включена в модельные стратегии US Financials (banks) на портале. Это факт, который мы фиксируем, но он не является аргументом в пользу инвестиционного решения. Включение в стратегию отражает соответствие критериям отбора, а не оценку привлекательности текущей цены.
Решение о покупке или продаже должно основываться на фундаментальных показателях и оценке. В данном отчёте мы видим замедление выручки и рост прибыли за счёт маржи, что не даёт однозначного преимущества.
Таким образом, membership в стратегии – это контекст, а не рекомендация.
Итог
Сильной стороной отчёта стала чистая прибыль: она выросла на 6,5% год к году, а маржа поднялась до 27,2% с 26,1%. Однако этот рост обеспечен не выручкой, которая прибавила лишь 2,0%, а улучшением рентабельности. Замедление выручки после 8,6% кварталом ранее – тревожный сигнал. Долг в 193 035 млн долларов и отсутствие данных о капитале не позволяют оценить устойчивость. Вопрос для держателя сейчас в том, сможет ли банк возобновить рост выручки, или прибыль начнёт следовать за ней вниз.
Перейти к финансовой карточке компании WFC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций