Hamkorbank: выручка ускорилась до +24,6%, но прибыль отстаёт – маржа сжалась до 30,9%
В отчёте за третий квартал 2026 года Hamkorbank показал выручку 1 651,1 млрд сум, операционную прибыль 606,4 млрд сум и чистую прибыль 510,5 млрд сум. Рост выручки год к году ускорился до +24,6% против +23,8% во втором квартале, однако чистая прибыль прибавила лишь +10,7%, а чистая маржа снизилась до 30,9% с 34,8% годом ранее. При ROE 8,6% и дивидендной доходности 0,88% акция выглядит нейтрально: ускорение выручки не компенсирует сжатие маржи, а по модели портала потенциал роста к справедливой стоимости составляет +24%.
Главные тезисы
— Выручка ускорилась до +24,6% год к году, но прибыль прибавила лишь +10,7% – маржа сжалась до 30,9% с 34,8%
— Операционная прибыль 606,4 млрд сум при выручке 1 651,1 млрд сум – рентабельность по операционной прибыли 36,7%
— Чистая маржа 30,9% против 34,8% годом ранее – прибыль растёт медленнее выручки третий квартал подряд
— ROE 8,6% при рыночной капитализации 8 518,4 млрд сум – отдача на капитал остаётся скромной
— Дивидендная доходность 0,88% за последние 12 месяцев – выплата символическая на фоне прибыли
— По модели портала акция торгуется с дисконтом +24% к справедливой стоимости, но это наш расчёт, а не консенсус
Оценка привлекательности
Ключевые показатели, млрд UZS
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1 325 | 1 651 | +24,6% |
| Операционная прибыль | — | 606 | — |
| Чистая прибыль | 461 | 510 | +10,7% |
| Чистая маржа | 34,8% | 30,9% | -3,9 п.п. |
Выручка ускорилась до +24,6% год к году, но прибыль прибавила лишь +10,7% – маржа сжалась до 30,9% с 34,8%
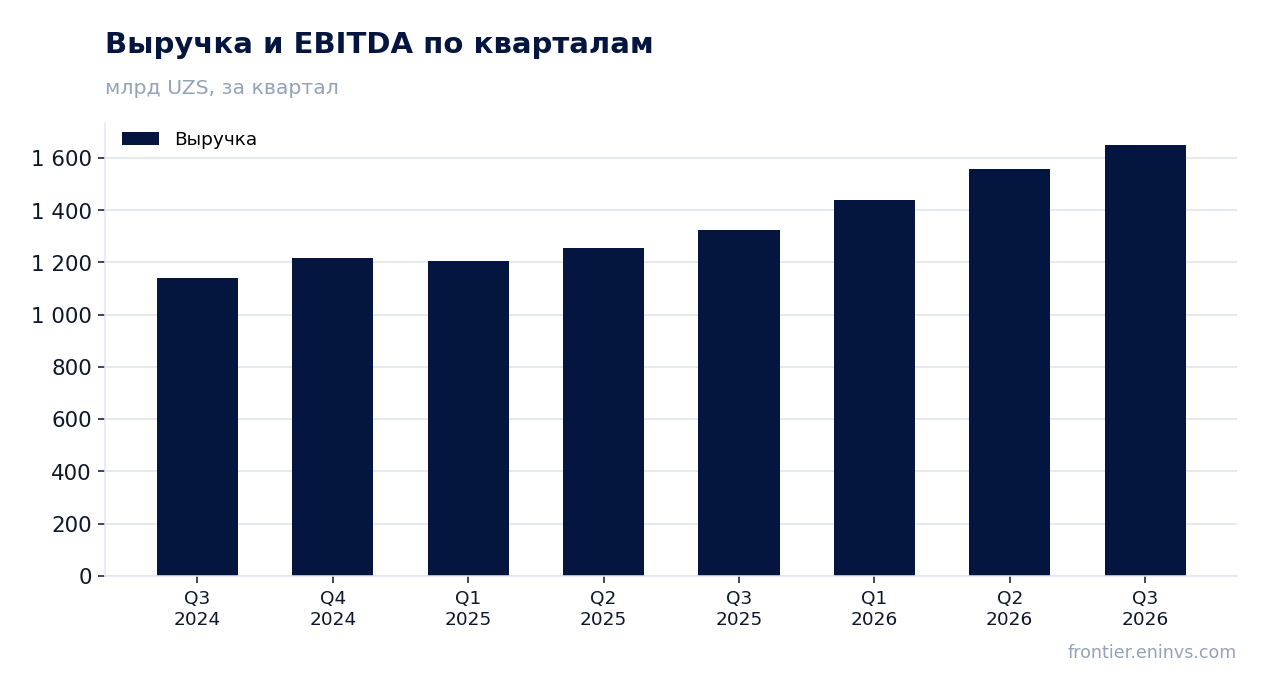
В третьем квартале 2026 года выручка Hamkorbank составила 1 651,1 млрд сум, что на 24,6% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был +23,8%. Квартальная динамика выручки остаётся сильной: с 1 438,1 млрд сум в первом квартале до 1 556,2 млрд сум во втором и 1 651,1 млрд сум в третьем.
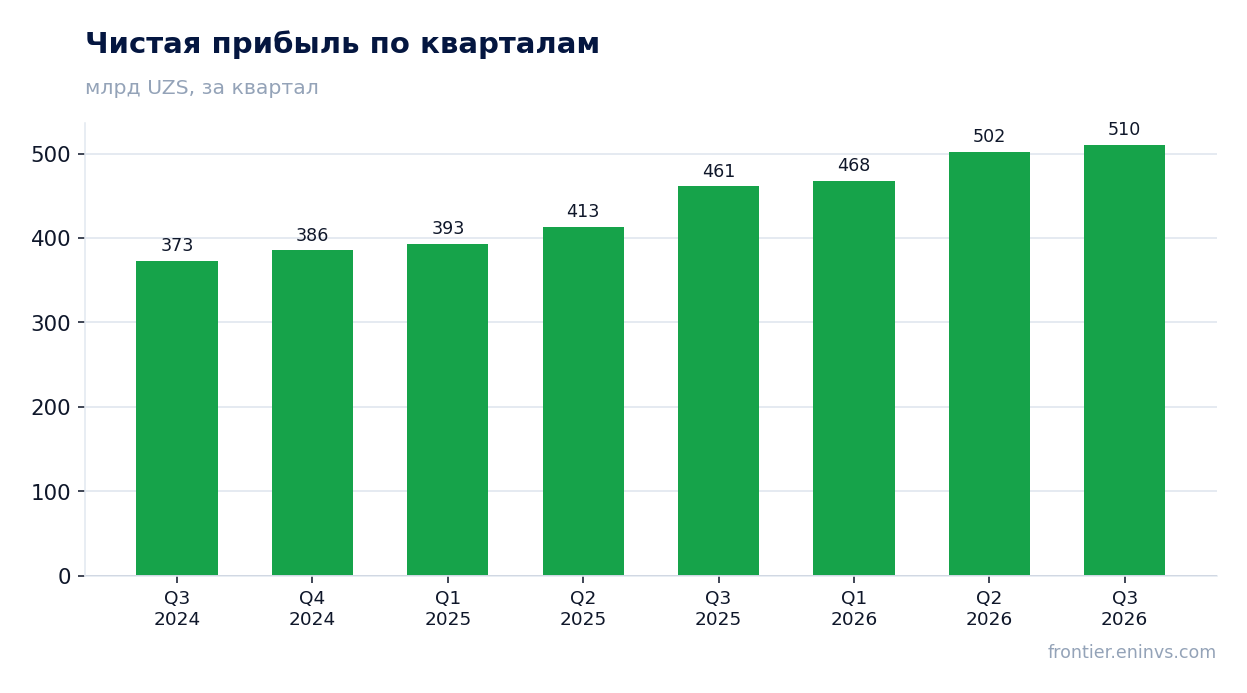
Чистая прибыль за тот же квартал – 510,5 млрд сум, рост год к году всего +10,7%. Причина расхождения с выручкой – сжатие чистой маржи до 30,9% с 34,8% годом ранее. Прибыль растёт медленнее выручки, и это уже не первый квартал такой динамики: в третьем квартале 2025 года маржа была выше.
Операционная прибыль составила 606,4 млрд сум, рентабельность по операционной прибыли – 36,7% от выручки. Разрыв между операционной и чистой прибылью в 95,9 млрд сум – это налоги и прочие расходы ниже операционной линии. Именно на этом уровне и происходит основное давление на маржу.
Операционная прибыль 606,4 млрд сум при выручке 1 651,1 млрд сум – рентабельность по операционной прибыли 36,7%
Операционная прибыль в третьем квартале 2026 года – 606,4 млрд сум при выручке 1 651,1 млрд сум. Это даёт рентабельность 36,7%. Для банка это высокий уровень, но он ниже, чем годом ранее, когда при выручке 1 325,2 млрд сум прибыль была другой.
Разница между операционной и чистой прибылью – 95,9 млрд сум – приходится на налоги и расходы ниже операционной линии. Именно здесь происходит основное давление: чистая маржа падает быстрее операционной. Если операционная рентабельность держится выше 36%, то чистая уже 30,9%.
Для сравнения: во втором квартале 2026 года операционная прибыль была 599,0 млрд сум при выручке 1 556,2 млрд сум, то есть рентабельность 38,5%. В третьем квартале она снизилась до 36,7%. Это движение вниз, а не вверх.
Чистая маржа 30,9% против 34,8% годом ранее – прибыль растёт медленнее выручки третий квартал подряд
Чистая маржа в третьем квартале 2026 года – 30,9%, годом ранее – 34,8%. Сжатие на 3,9 процентного пункта объясняет, почему при росте выручки на 24,6% прибыль выросла только на 10,7%. Это не разовый эффект: маржа снижается последовательно.
Прибыль растёт медленнее выручки третий квартал подряд. В первом квартале 2026 года чистая прибыль была 467,7 млрд сум, во втором – 502,3 млрд сум, в третьем – 510,5 млрд сум. Рост есть, но он скромный относительно динамики выручки.
Сжатие маржи – ключевой риск для оценки. Если оно продолжится, прибыль может перестать расти даже при ускорении выручки. Именно стабилизация маржи, а не дальнейшее ускорение выручки, определит, сможет ли банк улучшить финансовый результат.
ROE 8,6% при рыночной капитализации 8 518,4 млрд сум – отдача на капитал остаётся скромной
Рентабельность собственного капитала (ROE) Hamkorbank – 8,6%. При рыночной капитализации 8 518,4 млрд сум это скромный показатель для банка. Для сравнения, прибыль за третий квартал в 510,5 млрд сум при такой капитализации даёт годовую доходность около 24% только по одному кварталу, но ROE учитывает весь капитал, а не только рыночную оценку.
Низкий ROE означает, что банк неэффективно использует капитал. Это ограничивает потенциал роста дивидендов и повышения оценки. Для улучшения ROE нужен либо рост прибыли, либо сокращение капитала, либо и то и другое.
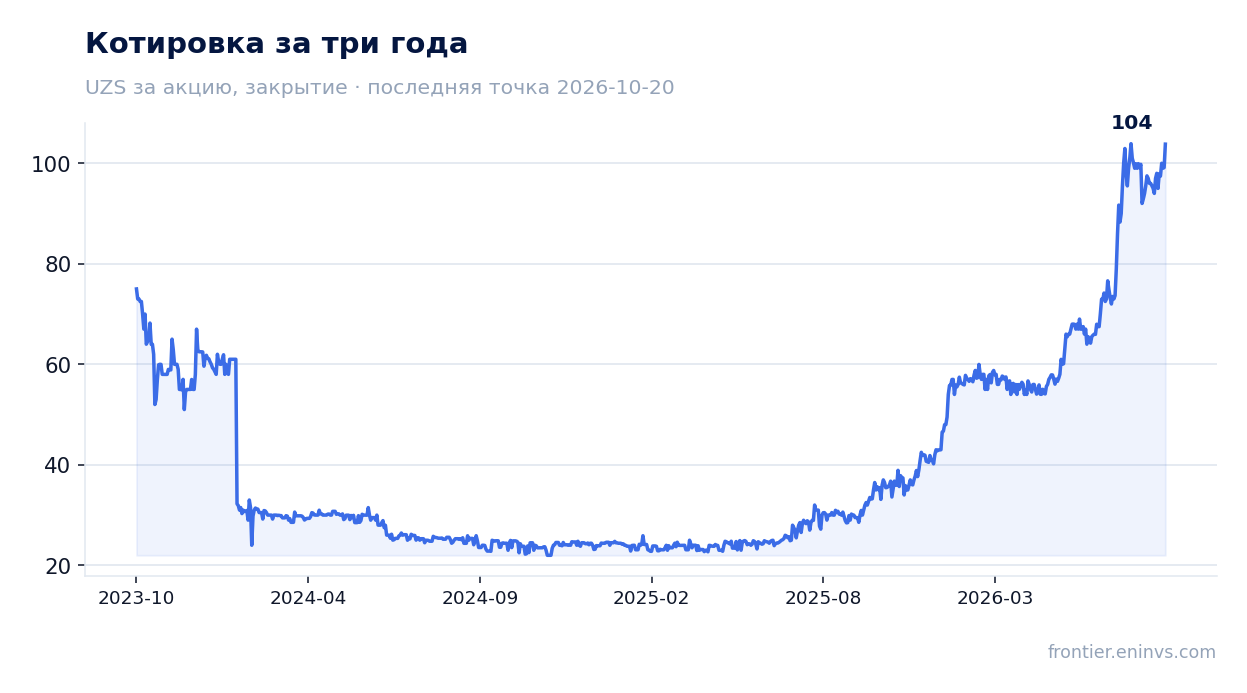
По модели портала, основанной на соотношении ROE и P/B, акция торгуется с дисконтом +24% к справедливой стоимости. Это наш собственный расчёт, а не консенсус рынка. Он предполагает, что текущая цена не полностью отражает прибыльность банка.
Дивидендная доходность 0,88% за последние 12 месяцев – выплата символическая на фоне прибыли
Дивидендная доходность Hamkorbank за последние 12 месяцев – 0,88%. При рыночной капитализации 8 518,4 млрд сум это означает, что на дивиденды направлено около 75 млрд сум. Это небольшая сумма на фоне квартальной прибыли в 510,5 млрд сум.
Низкая выплата объясняется, вероятно, необходимостью поддерживать капитал. При ROE 8,6% банк не генерирует избыточного капитала, который можно распределить. Дивидендная политика, судя по фактическим выплатам, консервативна.
Для инвестора, ориентированного на доход, дивидендная доходность 0,88% непривлекательна. Основной возврат может прийти только от роста стоимости акции, а не от выплат. Это важно учитывать при оценке привлекательности бумаги.
По модели портала акция торгуется с дисконтом +24% к справедливой стоимости, но это наш расчёт, а не консенсус
По модели портала, которая сопоставляет ROE с P/B, справедливая стоимость акции Hamkorbank на +24% выше текущей цены. Это наш собственный расчёт, а не консенсус-прогноз и не целевая цена. Модель предполагает, что рынок недооценивает прибыльность банка.
Однако модель не учитывает риск дальнейшего сжатия маржи. Если чистая маржа продолжит падать, прибыль может снизиться, и справедливая стоимость окажется ниже. Кроме того, ROE 8,6% – это невысокий показатель, который ограничивает потенциал переоценки.
Для реализации потенциала в +24% нужна стабилизация маржи и рост ROE. Без этого дисконт может сохраняться долго. Модель даёт ориентир, но не гарантию.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8 518 млрд UZS |
| P/B | 1,04 |
| ROE | 8,6% |
| Дивидендная доходность (12 мес) | 0,9% |
Итог
Сильная сторона отчёта – ускорение выручки до +24,6% год к году, что выше +23,8% во втором квартале. Слабая сторона – сжатие чистой маржи до 30,9% с 34,8%, из-за чего прибыль выросла лишь на +10,7%. ROE 8,6% и дивидендная доходность 0,88% не создают привлекательности. По модели портала потенциал роста +24%, но он требует стабилизации маржи. Вердикт – нейтральный: ускорение выручки уравновешивается падением маржи, а текущая оценка не даёт явного перевеса.
Перейти к финансовой карточке компании HAMKOR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций