AngloGold Ashanti: золото подорожало на 23%, а EBITDA всё равно ниже, чем позволяла цена
Содержание
10 ноября AngloGold Ashanti раскрыла результаты за третий квартал 2026 года. Средняя цена золота в отчётном периоде составила 4268 долл. за унцию против 3459 долл. годом ранее (+23,4%), однако выручка выросла лишь на 8,4% до 2619 млн долл., а EBITDA снизилась на 6,2% до 1313 млн долл. По нашему расчёту при объёмах и затратах годичной давности цена должна была дать выручку 2982,5 млн и EBITDA 1965,5 млн – компания недобрала 363,5 млн по выручке и 652,5 млн по EBITDA. Акция выглядит нейтрально: мультипликатор EV/EBITDA 6,6 находится на уровне собственной трёхлетней истории, долг отрицательный, но разрыв между ценой металла и фактической прибылью слишком велик, чтобы считать оценку привлекательной без подтверждения восстановления объёмов и издержек.
Главные тезисы
— Золото в среднем стоило 4268 долл. за унцию – на 23,4% дороже, чем годом ранее, но к предыдущему кварталу подешевело на 5,5%
— По нашему расчёту цена должна была принести EBITDA 1965,5 млн долл., а компания заработала 1313 млн – разрыв 652,5 млн
— Выручка выросла лишь на 8,4% год к году после 27,0% кварталом ранее – рост замедлился
— Маржа EBITDA сжалась до 50,1% с 57,9%, и цена металла этого не объясняет
— Чистый долг отрицательный: с -1,0 млрд долл. на 30 июня до -1,5 млрд на 30 сентября
— При текущих ценах модель портала даёт годовую EBITDA 7170,8 млн долл. против 6885 млн за последние 12 месяцев
— Дивидендная доходность 4,5% при P/E 12,8 и ROE 34,3% – payout остаётся главным аргументом в пользу акции
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,42 | 2,62 | +8,4% |
| EBITDA | 1,40 | 1,31 | -6,2% |
| Операционная прибыль | 1,09 | 1,19 | +8,4% |
| Чистая прибыль | 0,67 | 0,79 | +17,6% |
| Операционный денежный поток | 1,42 | 1,38 | -2,7% |
| Капзатраты | 0,34 | 0,50 | +45,3% |
| Рентабельность по EBITDA | 57,9% | 50,1% | -7,8 п.п. |
| Чистая маржа | 27,7% | 30,0% | +2,3 п.п. |
Золото в среднем стоило 4268 долл. за унцию – на 23,4% дороже, чем годом ранее, но к предыдущему кварталу подешевело на 5,5%
Средняя цена золота в третьем квартале 2026 года составила 4268 долл. за унцию против 3459 долл. годом ранее, то есть выросла на 23,4%. К предыдущему кварталу металл подешевел на 5,5%: во втором квартале средняя цена была 4514 долл. Это важно, потому что квартальная динамика выручки и EBITDA AngloGold Ashanti определяется прежде всего ценой металла, а не объёмами продаж.
Спот на 10 ноября – 4071 долл. за унцию, что на 4,6% ниже средней цены отчётного периода. Для компании это означает, что если цены останутся на текущем уровне, выручка следующего квартала будет формироваться уже при более низком металле, чем в третьем квартале. При этом год к году цена всё ещё выше, и это поддерживает выручку даже при слабых объёмах.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-10 |
|---|---|---|---|---|
| Золото, USD | 3 459 | 4 268 | +23,4% | 4 071 |
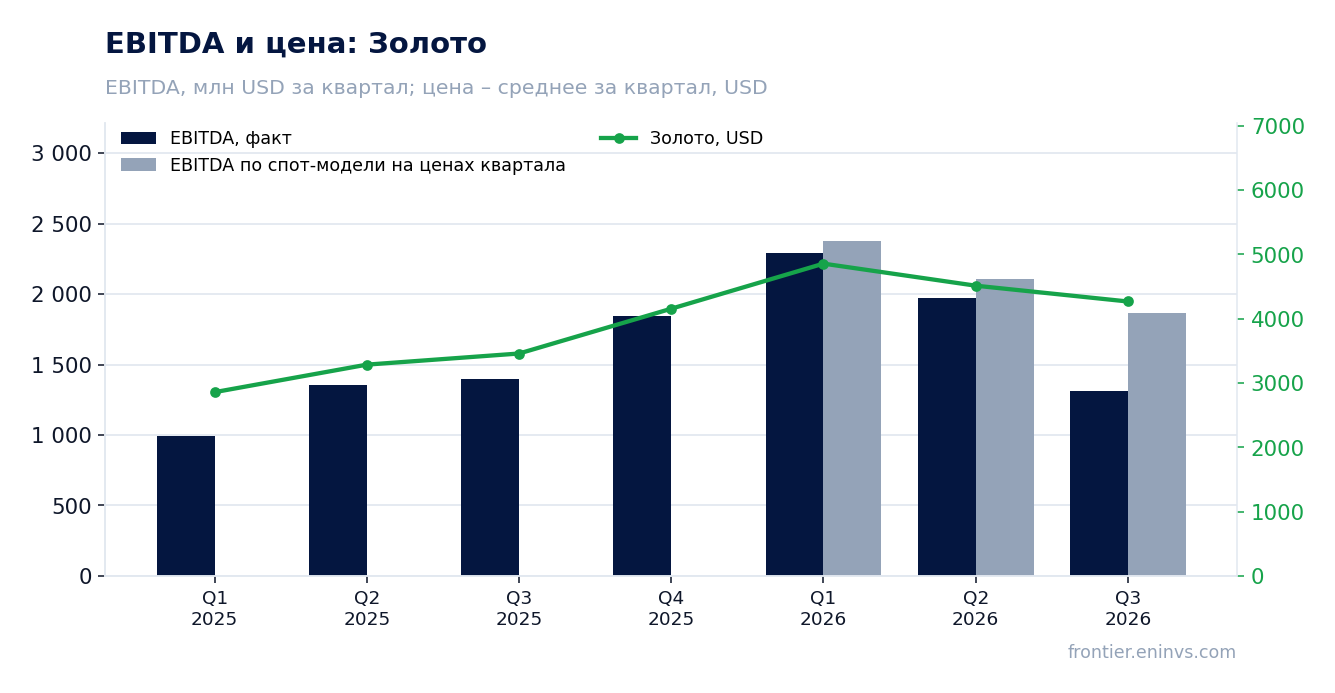
По нашему расчёту цена должна была принести EBITDA 1965,5 млн долл., а компания заработала 1313 млн – разрыв 652,5 млн
Если взять объёмы и несырьевые затраты третьего квартала 2025 года и изменить только цену золота, выручка составила бы 2982,5 млн долл., а EBITDA – 1965,5 млн. Фактически компания отчиталась о выручке 2619 млн и EBITDA 1313 млн. Разрыв по выручке – 363,5 млн, или 12,2%, по EBITDA – 652,5 млн, или 33,2%. Это наш расчёт, а не данные компании.
Разрыв такого масштаба нельзя объяснить только ценой: она как раз работала в пользу компании. Причины, которые видны из фактов, – это объёмы производства и продаж, цена реализации относительно эталона и удельные затраты. В отчётном периоде EBITDA посчитана как операционная прибыль 1187 млн плюс амортизация 126 млн; всё, что лежит ниже операционной прибыли, на EBITDA не влияет и объясняет только чистую прибыль.
Спот-модель портала, построенная от средних четырёх предыдущих кварталов с переоценкой по ценам отчётного периода, ожидала EBITDA 1867,3 млн и выручку 2974,2 млн. Фактические 1313 млн и 2619 млн ниже модели на 29,7% и 11,9% соответственно. В двух предыдущих периодах отклонение было куда меньше – минус 3,8% и минус 6,3%, так что третий квартал 2026 года выбивается из ряда.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 2 417 | 2 982 | 2 619 | -12,2% |
| EBITDA | 1 400 | 1 966 | 1 313 | -33,2% |
| EBITDA по спот-модели портала, млн USD | — | 1 867 | 1 313 | -29,7% |
Выручка и EBITDA по кварталам
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Выручка | 1,963 |
| Q2 2025 | Выручка | 2,445 |
| Q3 2025 | Выручка | 2,417 |
| Q4 2025 | Выручка | 3,068 |
| Q1 2026 | Выручка | 3,236 |
| Q2 2026 | Выручка | 3,104 |
| Q3 2026 | Выручка | 2,619 |
| Q1 2025 | EBITDA | 0,996 |
| Q2 2025 | EBITDA | 1,353 |
| Q3 2025 | EBITDA | 1,4 |
| Q4 2025 | EBITDA | 1,841 |
| Q1 2026 | EBITDA | 2,291 |
| Q2 2026 | EBITDA | 1,974 |
| Q3 2026 | EBITDA | 1,313 |
Рентабельность EBITDA
| Период | Показатель | % |
|---|---|---|
| Q1 2025 | Рентабельность EBITDA | 50,7 |
| Q2 2025 | Рентабельность EBITDA | 55,3 |
| Q3 2025 | Рентабельность EBITDA | 57,9 |
| Q4 2025 | Рентабельность EBITDA | 60,0 |
| Q1 2026 | Рентабельность EBITDA | 70,8 |
| Q2 2026 | Рентабельность EBITDA | 63,6 |
| Q3 2026 | Рентабельность EBITDA | 50,1 |
Выручка выросла лишь на 8,4% год к году после 27,0% кварталом ранее – рост замедлился
Выручка третьего квартала 2026 года – 2619 млн долл., на 8,4% больше, чем годом ранее. Во втором квартале рост был 27,0%, в первом – 64,8%. Замедление совпадает с двумя движениями: цена золота к предыдущему кварталу упала на 5,5%, а разрыв между фактической выручкой и ценой-подразумеваемой вырос до 12,2%.
По нашему расчёту от объёмов и затрат предыдущего квартала цена должна была дать выручку 2934,6 млн – на 5,5% меньше, чем во втором квартале. Фактические 2619 млн ниже этой оценки на 315,6 млн, или на 10,8%. То есть слабость квартала не сводится к откату цены: компания продала меньше металла или продала его дешевле эталона, и это стоило выручке ещё около десятой части.
Маржа EBITDA сжалась до 50,1% с 57,9%, и цена металла этого не объясняет
Рентабельность по EBITDA в третьем квартале 2026 года – 50,1% против 57,9% годом ранее. При этом цена золота выросла на 23,4%, то есть маржа упала не из-за цены. Сжатие на 7,8 процентного пункта при выручке 2619 млн означает, что удельные затраты на унцию выросли, а объёмы, вероятно, снизились – иначе рост цены тянул бы маржу вверх.
Чистая маржа при этом выросла до 30,0% с 27,7%, а чистая прибыль – на 17,6% до 787 млн долл. Расхождение между EBITDA и чистой прибылью объясняется статьями ниже операционной прибыли: они не входят в EBITDA, но влияют на чистый результат. Именно поэтому прибыль выглядит лучше операционной динамики.
Чистый долг
на отчётную дату, сейчас чистый долг / EBITDA (LTM) = -0,2
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Чистый долг | 0,755 |
| Q2 2025 | Чистый долг | 0,311 |
| Q3 2025 | Чистый долг | −0,231 |
| Q4 2025 | Чистый долг | −0,624 |
| Q1 2026 | Чистый долг | −0,868 |
| Q2 2026 | Чистый долг | −0,991 |
| Q3 2026 | Чистый долг | −1,475 |
Чистый долг отрицательный: с -1,0 млрд долл. на 30 июня до -1,5 млрд на 30 сентября
На 30 сентября 2026 года чистый долг AngloGold Ashanti составил -1475 млн долл., то есть компания держит больше денег, чем должна. С 30 июня, когда показатель был -1,0 млрд долл., чистый долг изменился на -0,5 млрд. За год, с -0,2 млрд на 30 сентября 2025 года, изменение составило -1,2 млрд. Оба движения отражают накопление денежных средств.
Операционный денежный поток за третий квартал – 1380 млн долл. при капитальных затратах 497 млн. Свободный денежный поток положительный, и именно он объясняет рост чистой денежной позиции. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,2; это уровень, а не направление, и он говорит лишь о том, что долговая нагрузка отсутствует.
Оценка против собственной истории
сейчас и среднее за три года
| Период | Показатель | × |
|---|---|---|
| EV/EBITDA | Сейчас | 6,565250476829762 |
| EV/EBITDA | Среднее за 3 года | 6,34334812399841 |
При текущих ценах модель портала даёт годовую EBITDA 7170,8 млн долл. против 6885 млн за последние 12 месяцев
По спот-модели портала, пересчитанной по текущим ценам, годовая EBITDA AngloGold Ashanti составляет 7170,8 млн долл. против 6885 млн за последние 12 месяцев. Разница +4,2% – умеренная, потому что спот 4071 долл. за унцию ниже средней цены отчётного периода 4268 долл., но всё ещё выше цен большей части последних 12 месяцев.
При текущих ценах EV/EBITDA равен 6,8, а чистый долг к EBITDA – -0,21. Запасы обеспечивают 11,8 года добычи при текущем темпе. Для оценки компании это важнее, чем LTM-мультипликатор 6,6, потому что прибыль последних 12 месяцев заработана при прошлых ценах, а не при сегодняшних.
Дивидендная доходность 4,5% при P/E 12,8 и ROE 34,3% – payout остаётся главным аргументом в пользу акции
Дивидендная доходность за последние 12 месяцев – 4,55%. При чистой прибыли за последние 12 месяцев 3925 млн долл. и рыночной капитализации 50,2 млрд долл. P/E равен 12,8, а ROE – 34,3%. Доходность 4,5% при такой рентабельности капитала выглядит скромно, но она обеспечена денежным потоком: операционный поток за последние 12 месяцев – 6143 млн долл.
Если прибыль останется на уровне LTM, выплата в 4,5% от цены акции сохранится. Снизить её может падение цены золота ниже 4000 долл. или рост удельных затрат, который уже виден в сжатии маржи.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 50,2 млрд USD |
| P/E (LTM) | 12,8 |
| EV/EBITDA (LTM) | 6,6 |
| P/B | 6,20 |
| Чистый долг / EBITDA | -0,20 |
| Операционный денежный поток (LTM) | 6,14 млрд |
| ROE | 34,3% |
| Дивидендная доходность (12 мес) | 4,5% |
| EV/EBITDA, среднее за 3 года | 6,3 |
Чистая прибыль по кварталам
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Чистая прибыль | 0,443 |
| Q2 2025 | Чистая прибыль | 0,669 |
| Q3 2025 | Чистая прибыль | 0,669 |
| Q4 2025 | Чистая прибыль | 0,855 |
| Q1 2026 | Чистая прибыль | 1,281 |
| Q2 2026 | Чистая прибыль | 1,002 |
| Q3 2026 | Чистая прибыль | 0,787 |
Итог
Сильной стороной квартала остаётся баланс: чистый долг отрицательный, -1,5 млрд долл. на 30 сентября, операционный поток 1380 млн долл. при капитальных затратах 497 млн. Но главное – компания не заработала того, что позволяла цена золота: по нашему расчёту разрыв по EBITDA составил 652,5 млн долл., а маржа сжалась до 50,1% с 57,9%. Рост выручки замедлился до 8,4% с 27,0% кварталом ранее, и это уже не только ценовой откат. Оценка нейтральная: мультипликатор EV/EBITDA 6,6 на уровне собственной трёхлетней истории, дивидендная доходность 4,5% поддерживает акцию, но без восстановления объёмов и удельных затрат дисконт к цене металла не закрыть.