AngloGold Ashanti: золото подорожало на 23%, а EBITDA упала на 6% – добыча и издержки съели цену
Содержание
11 ноября AngloGold Ashanti раскрыла результаты за третий квартал 2026 года. Средняя цена золота в отчётном периоде составила 4268 долл. за унцию против 3459 долл. годом ранее (+23,4%), однако выручка выросла лишь на 8,4% до 2619 млн долл., а EBITDA снизилась на 6,2% до 1313 млн долл. По нашему расчёту, при объёмах и затратах годичной давности и нынешней цене EBITDA должна была составить 1965,5 млн долл. – компания заработала на 652,5 млн долл. меньше, и разрыв объясняется объёмами и удельной себестоимостью. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 5%.
Наш взгляд: есть ли потенциал
Наш взгляд в цифрах
| Показатель | Наша оценка |
|---|---|
| Вердикт | Нейтрально |
| Потенциал по модели портала | +5% |
| Как считает модель | спот-модель: EBITDA, пересчитанная на текущие цены сырья, по целевому EV/EBITDA против капитализации |
| EV/EBITDA сейчас и в среднем за 3 года | 6,2 против 6,3 – на уровне истории |
| Дивидендная доходность, 12 мес | 4,8% |
| Чистый долг / EBITDA | -0,20 – чистая денежная позиция |
| Главный аргумент за | Чистая денежная позиция 1,5 млрд долл. и дивидендная доходность 4,8% при коэффициенте выплаты около 58% от прибыли LTM 3925 млн долл. дают держателю устойчивый доход без долгового риска. |
| Главный аргумент против | EBITDA на 33,2% ниже расчётной при объёмах и затратах годичной давности, а маржа сжалась до 50,1% с 57,9% – компания не зарабатывает на подорожавшем золоте в полной мере. |
| Что изменит вывод | Закрепление цены золота выше 4268 долл. за унцию при восстановлении объёмов добычи подняло бы вердикт на шаг вверх, падение спота ниже 4048 долл. – на шаг вниз. |
Главные тезисы
— Золото в среднем за квартал стоило 4268 долл. за унцию – на 23,4% дороже, чем годом ранее, но уже на 5,5% дешевле предыдущего квартала
— По нашему расчёту, при объёмах и затратах годичной давности EBITDA должна была составить 1965,5 млн долл. – отчётные 1313 млн на 33,2% ниже
— Выручка выросла лишь на 8,4% год к году, и рост замедлился с 27,0% во втором квартале – цена золота не дошла до строки продаж в полном объёме
— Маржа EBITDA сжалась до 50,1% с 57,9% годом ранее – рост удельных затрат и снижение объёмов перевесили подорожание металла
— Чистая денежная позиция выросла до 1,5 млрд долл. с 0,2 млрд годом ранее, а свободный денежный поток остаётся положительным при капзатратах 497 млн долл. за квартал
— Дивидендная доходность за последние 12 месяцев – 4,8%, и выплата опирается на прибыль LTM 3925 млн долл. при коэффициенте P/E 12,1
— EV/EBITDA LTM 6,2 практически совпадает со средней за три года 6,3 – рынок не даёт ни скидки, ни премии за нынешнюю прибыль
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,42 | 2,62 | +8,4% |
| EBITDA | 1,40 | 1,31 | -6,2% |
| Операционная прибыль | 1,09 | 1,19 | +8,4% |
| Чистая прибыль | 0,67 | 0,79 | +17,6% |
| Операционный денежный поток | 1,42 | 1,38 | -2,7% |
| Капзатраты | 0,34 | 0,50 | +45,3% |
| Рентабельность по EBITDA | 57,9% | 50,1% | -7,8 п.п. |
| Чистая маржа | 27,7% | 30,0% | +2,3 п.п. |
Золото в среднем за квартал стоило 4268 долл. за унцию – на 23,4% дороже, чем годом ранее, но уже на 5,5% дешевле предыдущего квартала
Средняя цена золота в третьем квартале 2026 года составила 4268 долл. за унцию против 3459 долл. годом ранее – рост на 23,4%. Это главный внешний фактор для выручки: золото даёт 100% продаж компании в модели портала.
К предыдущему кварталу металл подешевел на 5,5% – с 4514 долл. до 4268 долл. На споте 11 ноября 2026 года золото стоит 4048 долл., ещё на 5,2% ниже средней за отчётный период. Ценовой фон, таким образом, ухудшается второй квартал подряд.
Для производителя это означает, что квартальная выручка и прибыль формировались при цене выше текущей. Следующий отчёт выйдет уже при более низком металле, если спот не восстановится.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-11 |
|---|---|---|---|---|
| Золото, USD | 3 459 | 4 268 | +23,4% | 4 048 |
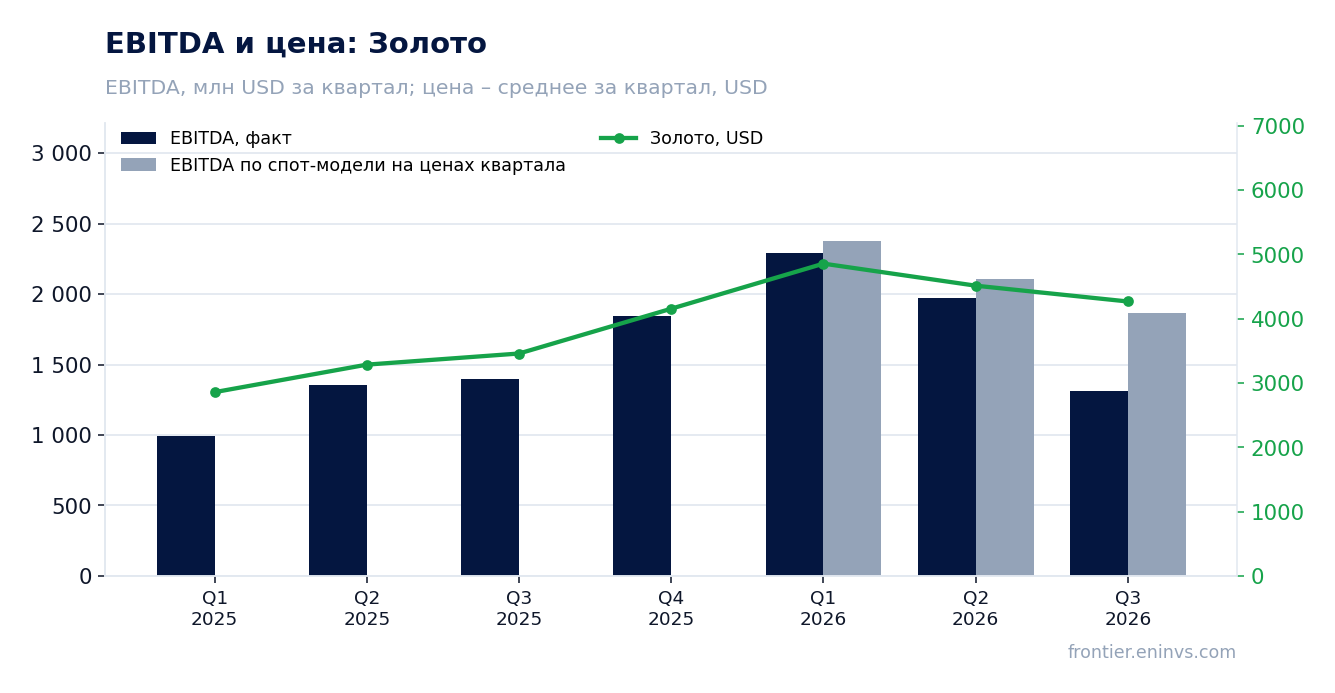
По нашему расчёту, при объёмах и затратах годичной давности EBITDA должна была составить 1965,5 млн долл. – отчётные 1313 млн на 33,2% ниже
Если взять объёмы и несырьевые затраты третьего квартала 2025 года и подставить только цену золота отчётного периода, выручка должна была составить 2982,5 млн долл., а EBITDA – 1965,5 млн долл. Ценовой эффект дал бы +565,5 млн долл. к выручке.
Фактически компания получила выручку 2619 млн долл. – на 363,5 млн долл. меньше расчётной, и EBITDA 1313 млн долл. – на 652,5 млн долл. меньше. Разрыв в 33,2% по EBITDA означает, что цена металла была съедена меньшими объёмами продаж и более высокой удельной себестоимостью.
Похожая картина и к предыдущему кварталу: при объёмах и затратах второго квартала EBITDA должна была составить 1804,6 млн долл., а отчётная ниже на 27,2%. Спот-модель портала, построенная от среднего четырёх предыдущих кварталов, ожидала EBITDA 1867,3 млн долл. – факт ниже на 29,7%. Отклонение от модели в двух предыдущих периодах было куда скромнее – 3,8% и 6,3%.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 2 417 | 2 982 | 2 619 | -12,2% |
| EBITDA | 1 400 | 1 966 | 1 313 | -33,2% |
| EBITDA по спот-модели портала, млн USD | — | 1 867 | 1 313 | -29,7% |
Выручка и EBITDA по кварталам
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Выручка | 1,963 |
| Q2 2025 | Выручка | 2,445 |
| Q3 2025 | Выручка | 2,417 |
| Q4 2025 | Выручка | 3,068 |
| Q1 2026 | Выручка | 3,236 |
| Q2 2026 | Выручка | 3,104 |
| Q3 2026 | Выручка | 2,619 |
| Q1 2025 | EBITDA | 0,996 |
| Q2 2025 | EBITDA | 1,353 |
| Q3 2025 | EBITDA | 1,4 |
| Q4 2025 | EBITDA | 1,841 |
| Q1 2026 | EBITDA | 2,291 |
| Q2 2026 | EBITDA | 1,974 |
| Q3 2026 | EBITDA | 1,313 |
Рентабельность EBITDA
| Период | Показатель | % |
|---|---|---|
| Q1 2025 | Рентабельность EBITDA | 50,7 |
| Q2 2025 | Рентабельность EBITDA | 55,3 |
| Q3 2025 | Рентабельность EBITDA | 57,9 |
| Q4 2025 | Рентабельность EBITDA | 60,0 |
| Q1 2026 | Рентабельность EBITDA | 70,8 |
| Q2 2026 | Рентабельность EBITDA | 63,6 |
| Q3 2026 | Рентабельность EBITDA | 50,1 |
Выручка выросла лишь на 8,4% год к году, и рост замедлился с 27,0% во втором квартале – цена золота не дошла до строки продаж в полном объёме
Выручка третьего квартала 2026 года составила 2619 млн долл., что на 8,4% выше уровня годичной давности. Это заметное замедление: во втором квартале рост был 27,0%, в первом – 64,8%.
При подорожании золота на 23,4% выручка должна была расти быстрее. Отставание означает, что проданные объёмы в унциях сократились год к году, а также что цена реализации оказалась ниже средней рыночной. Точных цифр по добыче и реализации в предоставленных данных нет, поэтому ограничимся констатацией: рост выручки втрое скромнее ценового.
К предыдущему кварталу выручка упала: 2619 млн долл. против 3104 млн долл. во втором квартале. Здесь сложились и снижение цены на 5,5%, и меньшие объёмы.
Маржа EBITDA сжалась до 50,1% с 57,9% годом ранее – рост удельных затрат и снижение объёмов перевесили подорожание металла
Рентабельность по EBITDA в отчётном квартале составила 50,1% против 57,9% годом ранее. Падение на 7,8 процентного пункта при росте цены золота на 23,4% – сильный сигнал: затраты на унцию выросли быстрее цены.
EBITDA в 1313 млн долл. сложилась из операционной прибыли 1187 млн долл. и амортизации 126 млн долл. Операционная прибыль упала год к году сильнее, чем выручка, что подтверждает давление себестоимости. Точных данных по денежной себестоимости и AISC в предоставленных материалах нет, поэтому называем только направление: удельные затраты выросли.
Чистая прибыль при этом выросла на 17,6% до 787 млн долл., а чистая маржа – до 30,0% с 27,7%. Расхождение с EBITDA объясняется статьями ниже операционной прибыли – процентными, курсовыми и прочими доходами, которые в EBITDA не входят.
Чистый долг
на отчётную дату, сейчас чистый долг / EBITDA (LTM) = -0,2
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Чистый долг | 0,755 |
| Q2 2025 | Чистый долг | 0,311 |
| Q3 2025 | Чистый долг | −0,231 |
| Q4 2025 | Чистый долг | −0,624 |
| Q1 2026 | Чистый долг | −0,868 |
| Q2 2026 | Чистый долг | −0,991 |
| Q3 2026 | Чистый долг | −1,475 |
Чистая денежная позиция выросла до 1,5 млрд долл. с 0,2 млрд годом ранее, а свободный денежный поток остаётся положительным при капзатратах 497 млн долл. за квартал
На 30 сентября 2026 года компания имеет чистую денежную позицию 1,5 млрд долл. против 0,2 млрд долл. на 30 сентября 2025 года – улучшение на 1,2 млрд долл. за 12 месяцев. К 30 июня 2026 года позиция составляла 1,0 млрд долл., то есть за квартал она выросла на 0,5 млрд долл.
Операционный денежный поток за квартал – 1380 млн долл., капзатраты – 497 млн долл. Свободный денежный поток остаётся уверенно положительным, и именно он финансирует дивиденды и дальнейшее укрепление кассы.
Отношение чистого долга к EBITDA LTM отрицательное – минус 0,2, что отражает чистую денежную позицию. При текущих ценах на золото этот показатель составляет минус 0,21. Долговой нагрузки по сути нет, и это главный аргумент в пользу устойчивости выплат.
Оценка против собственной истории
сейчас и среднее за три года
| Период | Показатель | × |
|---|---|---|
| EV/EBITDA | Сейчас | 6,18950694136676 |
| EV/EBITDA | Среднее за 3 года | 6,34334812399841 |
Дивидендная доходность за последние 12 месяцев – 4,8%, и выплата опирается на прибыль LTM 3925 млн долл. при коэффициенте P/E 12,1
Дивидендная доходность за последние 12 месяцев составляет 4,8%. Компания – дивидендная история, и выплата опирается на прибыль LTM 3925 млн долл. и денежный поток LTM 6143 млн долл.
При коэффициенте P/E LTM 12,1 и доходности 4,8% коэффициент выплаты по прибыли LTM составляет около 58%. Это умеренный уровень, оставляющий запас на reinvestиции и поддержание чистой денежной позиции.
Наша оценка дивиденда на текущий год исходит из сохранения прибыли на уровне LTM и коэффициента выплаты около 58% – это около 4,8% доходности к текущей цене. Риск для выплаты – дальнейшее падение цены золота: спот уже на 5,2% ниже средней за отчётный период, и прибыль следующего квартала будет ниже при прочих равных.
EV/EBITDA LTM 6,2 практически совпадает со средней за три года 6,3 – рынок не даёт ни скидки, ни премии за нынешнюю прибыль
Мультипликатор EV/EBITDA LTM составляет 6,2 против средней за три года 6,3 – отклонение минус 2%, то есть бумага торгуется вровень со своей историей. P/E LTM – 12,1, ROE – 34,3%.
При текущих ценах на золото EBITDA по спот-модели портала оценивается в 7170,8 млн долл. против LTM 6885 млн долл. – на 4,2% выше. EV/EBITDA при текущих ценах – 6,4, отношение чистого долга к EBITDA – минус 0,21.
По модели портала справедливая стоимость акции даёт потенциал +5% к текущей цене. Это немного: рынок уже заложил в цену и высокую прибыль LTM, и крепкий баланс. Обеспеченность запасами – 11,8 года при текущем темпе добычи, что поддерживает долгосрочную оценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 47,4 млрд USD |
| P/E (LTM) | 12,1 |
| EV/EBITDA (LTM) | 6,2 |
| P/B | 5,86 |
| Чистый долг / EBITDA | -0,20 |
| Операционный денежный поток (LTM) | 6,14 млрд |
| ROE | 34,3% |
| Дивидендная доходность (12 мес) | 4,8% |
| EV/EBITDA, среднее за 3 года | 6,3 |
Чистая прибыль по кварталам
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Чистая прибыль | 0,443 |
| Q2 2025 | Чистая прибыль | 0,669 |
| Q3 2025 | Чистая прибыль | 0,669 |
| Q4 2025 | Чистая прибыль | 0,855 |
| Q1 2026 | Чистая прибыль | 1,281 |
| Q2 2026 | Чистая прибыль | 1,002 |
| Q3 2026 | Чистая прибыль | 0,787 |
Итог
Сильной стороной квартала остаётся баланс: чистая денежная позиция 1,5 млрд долл. и свободный денежный поток 883 млн долл. после капзатрат. Но заработать на подорожавшем на 23,4% золоте компания не смогла: EBITDA на 33,2% ниже расчётной при объёмах и затратах годичной давности, маржа сжалась до 50,1%. Прибыль LTM 3925 млн долл. и дивидендная доходность 4,8% выглядят солидно, однако мультипликатор 6,2 уже вровень со средней за три года 6,3, а модель портала даёт лишь +5% потенциала. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 5%.