du (EITC): выручка ускорилась до +7,1%, но прибыль почти не растёт быстрее неё
29 октября du (EITC) раскрыла результаты за третий квартал 2026 года: выручка 4 145,0 млн AED (+7,1% год к году), EBITDA 1 444,8 млн (+6,4%), чистая прибыль 785,8 млн (+7,3%). Рост выручки ускорился относительно второго квартала (+4,6%), но маржа EBITDA просела до 34,9% с 35,1% годом ранее. При мультипликаторе EV/EBITDA 10,3 против собственной трёхлетней средней 8,0 и скромном потенциале +7% по модели портала акция выглядит нейтрально: дивидендная доходность 5,4% и низкий долг поддерживают оценку, но премия к истории уже учтена в цене.
Главные тезисы
— Выручка ускорилась до +7,1% год к году, и это лучший темп за три квартала
— Маржа EBITDA просела до 34,9%, и рост издержек обогнал рост выручки
— Чистая прибыль прибавила 7,3%, но маржа осталась почти на месте
— Свободный денежный поток квартала покрыл дивиденды с запасом
— Чистый долг снизился до 1,1 млрд AED, а нагрузка держится на уровне 0,2 EBITDA
— Дивидендная доходность 5,4% остаётся главной опорой оценки
— EV/EBITDA 10,3 выше собственной трёхлетней средней 8,0 на 29%
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,87 | 4,15 | +7,1% |
| EBITDA | 1,36 | 1,44 | +6,4% |
| Операционная прибыль | 0,82 | 0,88 | +7,7% |
| Чистая прибыль | 0,73 | 0,79 | +7,3% |
| Операционный денежный поток | 2,07 | 2,23 | +7,9% |
| Капзатраты | 0,46 | 0,60 | +31,9% |
| Рентабельность по EBITDA | 35,1% | 34,9% | -0,2 п.п. |
| Чистая маржа | 18,9% | 19,0% | +0,1 п.п. |
Выручка ускорилась до +7,1% год к году, и это лучший темп за три квартала
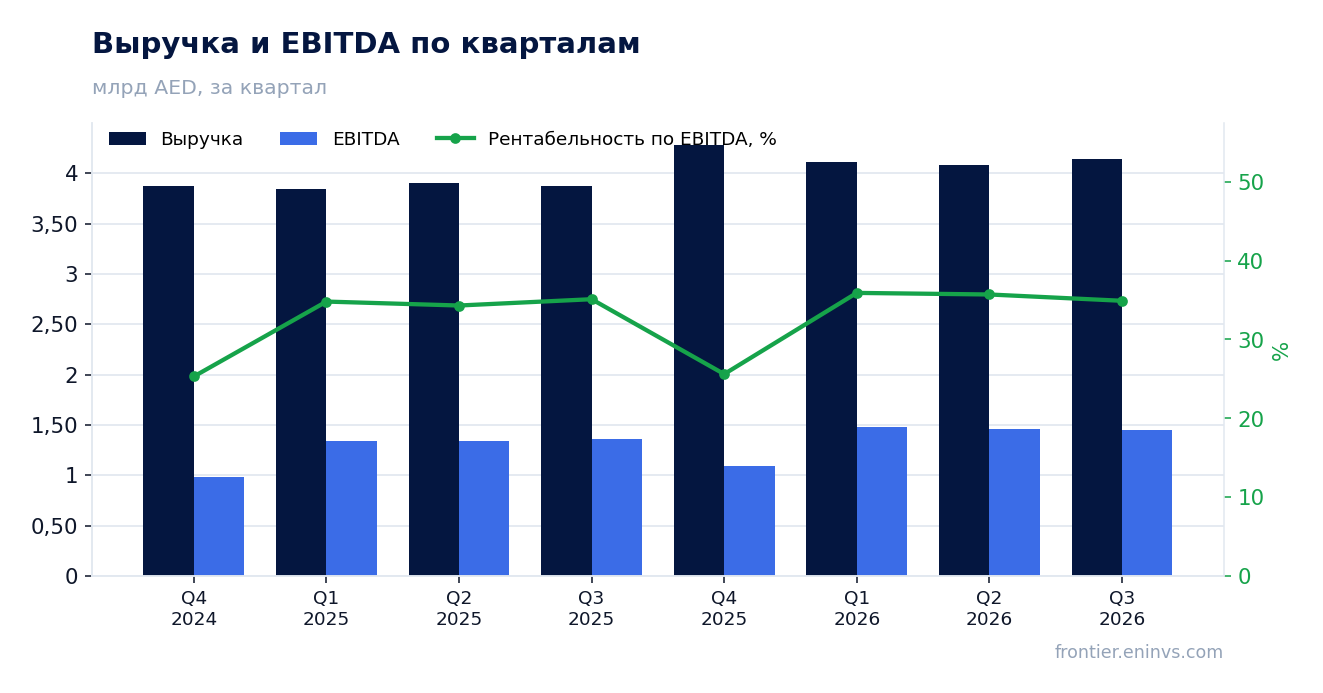
В третьем квартале 2026 года выручка составила 4 145,0 млн AED, что на 7,1% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был 4,6%, и лучший результат с четвёртого квартала 2025 года, где выручка прибавила 10,6%.
Квартальная динамика внутри года ровная: 4 114,1 млн в первом квартале, 4 083,5 млн во втором и 4 145,0 млн в третьем. Разброс небольшой, и это говорит о стабильном спросе без разовых всплесков.
За последние 12 месяцев выручка составила 16 600,0 млн AED. Для компании такого масштаба рост около 7% – умеренный, но устойчивый темп, который поддерживает и прибыль, и денежный поток.
Маржа EBITDA просела до 34,9%, и рост издержек обогнал рост выручки
EBITDA за третий квартал 2026 года составила 1 444,8 млн AED, прибавив 6,4% год к году. Это медленнее роста выручки, поэтому маржа EBITDA снизилась до 34,9% с 35,1% годом ранее.
Операционная прибыль выросла до 882,5 млн AED, но её динамика близка к EBITDA. Разрыв между выручкой и EBITDA означает, что операционные расходы росли быстрее доходов, и это главный ограничитель прибыльности квартала.
За последние 12 месяцев EBITDA составила 5 505,5 млн AED. При выручке 16 600,0 млн это даёт маржу около 33%, то есть годовой уровень ниже квартального, что говорит о более слабых предыдущих кварталах.
Чистая прибыль прибавила 7,3%, но маржа осталась почти на месте
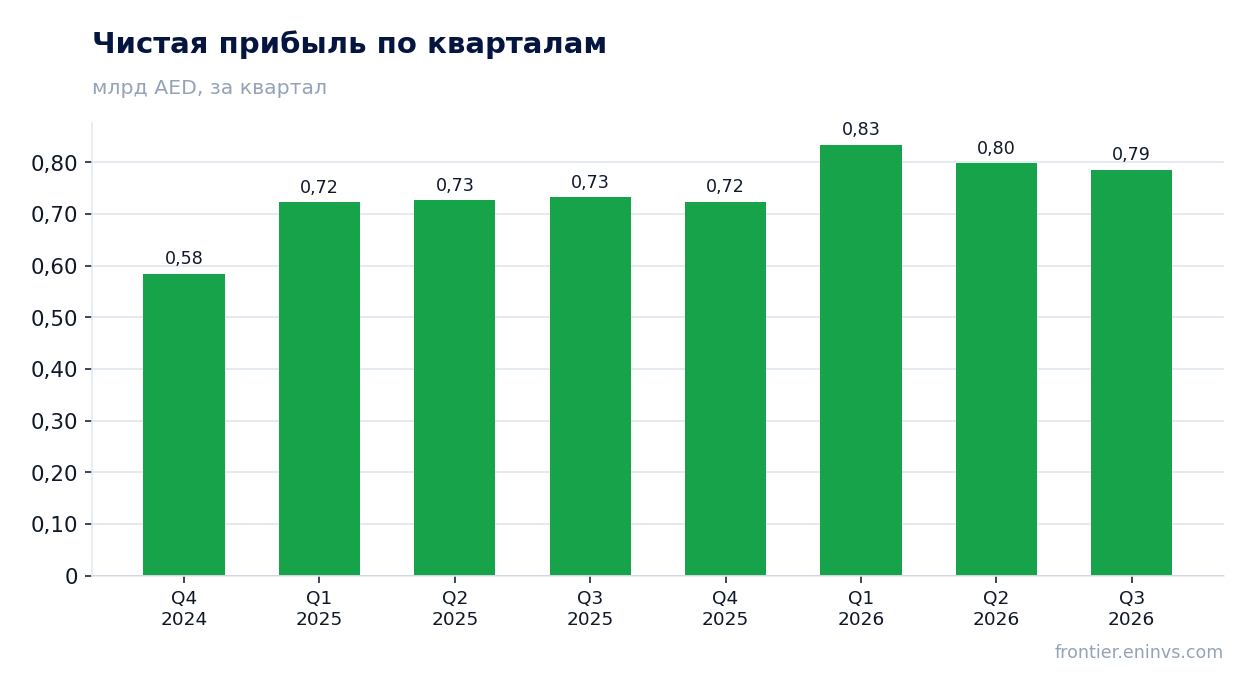
Чистая прибыль за третий квартал 2026 года составила 785,8 млн AED, что на 7,3% больше, чем годом ранее. Рост чуть быстрее выручки, и это удержало чистую маржу на уровне 19,0% против 18,9% годом ранее.
Разница между ростом чистой прибыли и EBITDA объясняется статьями ниже операционной прибыли, включая финансовые расходы и налоги. При чистой марже 19,0% компания сохраняет высокую конверсию выручки в прибыль.
За последние 12 месяцев чистая прибыль составила 3 141,5 млн AED. При рыночной капитализации 55 301,5 млн это даёт P/E 17,6, что для компании с ростом около 7% выглядит недёшево.
Свободный денежный поток квартала покрыл дивиденды с запасом
Операционный денежный поток за третий квартал 2026 года составил 2 230,7 млн AED, а капитальные затраты – 601,7 млн. Свободный денежный поток квартала, таким образом, около 1 629,0 млн AED, и этого с запасом хватает на дивидендные выплаты.
За последние 12 месяцев операционный денежный поток составил 5 462,8 млн AED. При капитальных затратах около 2,1 млрд за тот же период свободный поток остаётся положительным и покрывает дивиденды.
Квартальный поток волатилен: во втором квартале 2026 года он был отрицательным, минус 76,7 млн AED, а в третьем резко восстановился. Такая амплитуда типична для оборотного капитала, и годовой показатель важнее квартального.
Чистый долг снизился до 1,1 млрд AED, а нагрузка держится на уровне 0,2 EBITDA
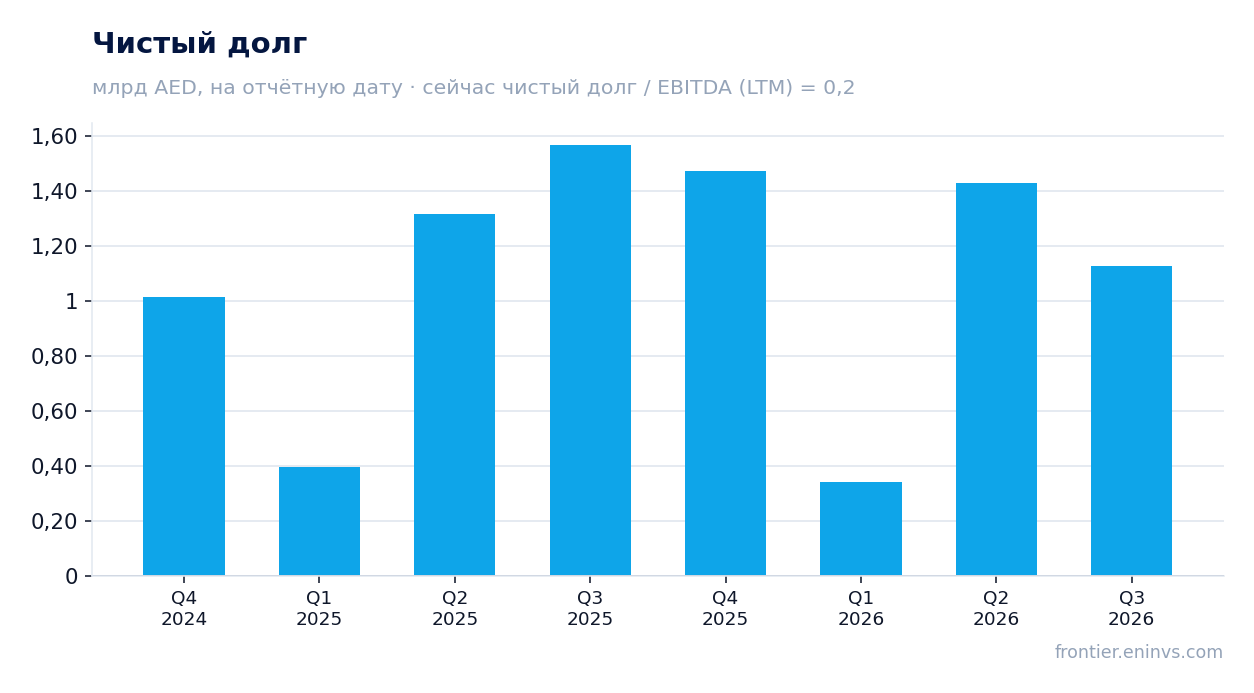
Чистый долг на 30 сентября 2026 года составил 1 127,1 млн AED. С 30 июня 2026 года он снизился с 1 427,9 млн, то есть на 0,3 млрд, а за 12 месяцев – с 1 568,9 млн на 30 сентября 2025 года, то есть на 0,4 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,2. Это низкий уровень, и он оставляет компании свободу для инвестиций и выплат.
Снижение долга подкреплено сильным операционным потоком третьего квартала. Процентная нагрузка при таком уровне долга невелика и не съедает прибыль.
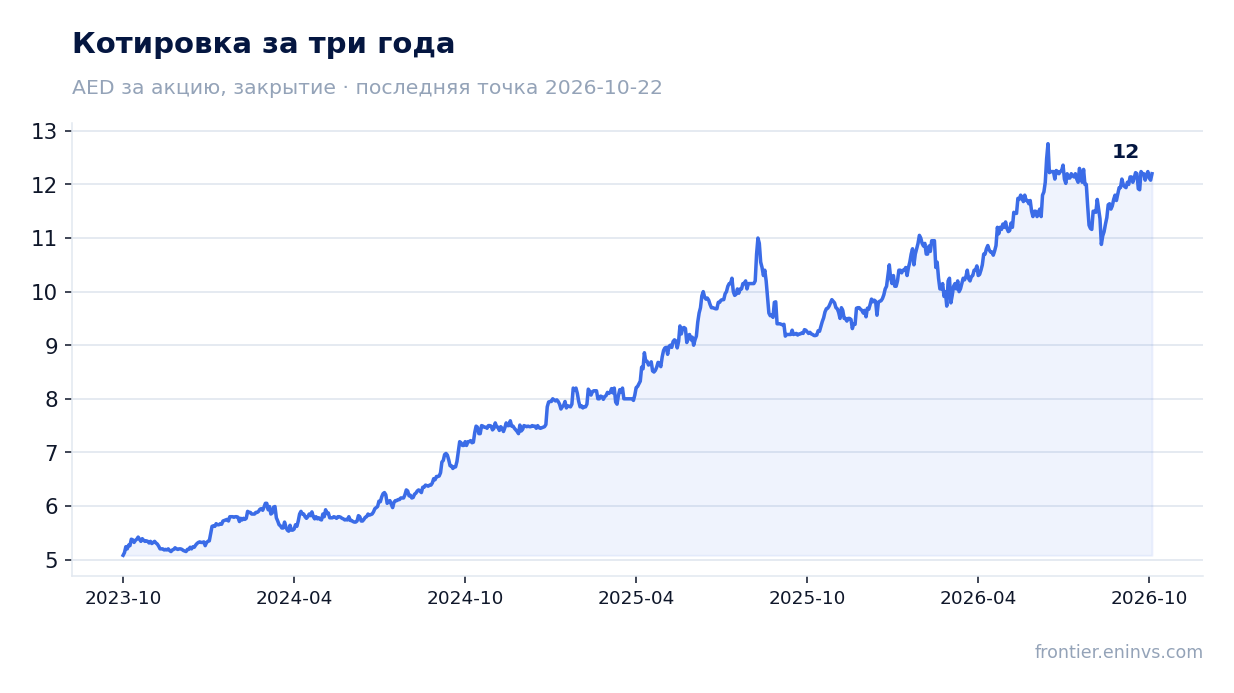
Дивидендная доходность 5,4% остаётся главной опорой оценки
Дивидендная доходность за последние 12 месяцев составляет 5,4%. Это выше, чем у многих компаний сектора, и служит главным аргументом в пользу акции при текущей цене.
Выплаты покрываются свободным денежным потоком: за последние 12 месяцев он положительный, а чистый долг низкий. Это снижает риск сокращения дивиденда.
Доходность 5,4% заметно выше ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако при P/E 17,6 рынок уже платит за стабильность выплат.
EV/EBITDA 10,3 выше собственной трёхлетней средней 8,0 на 29%
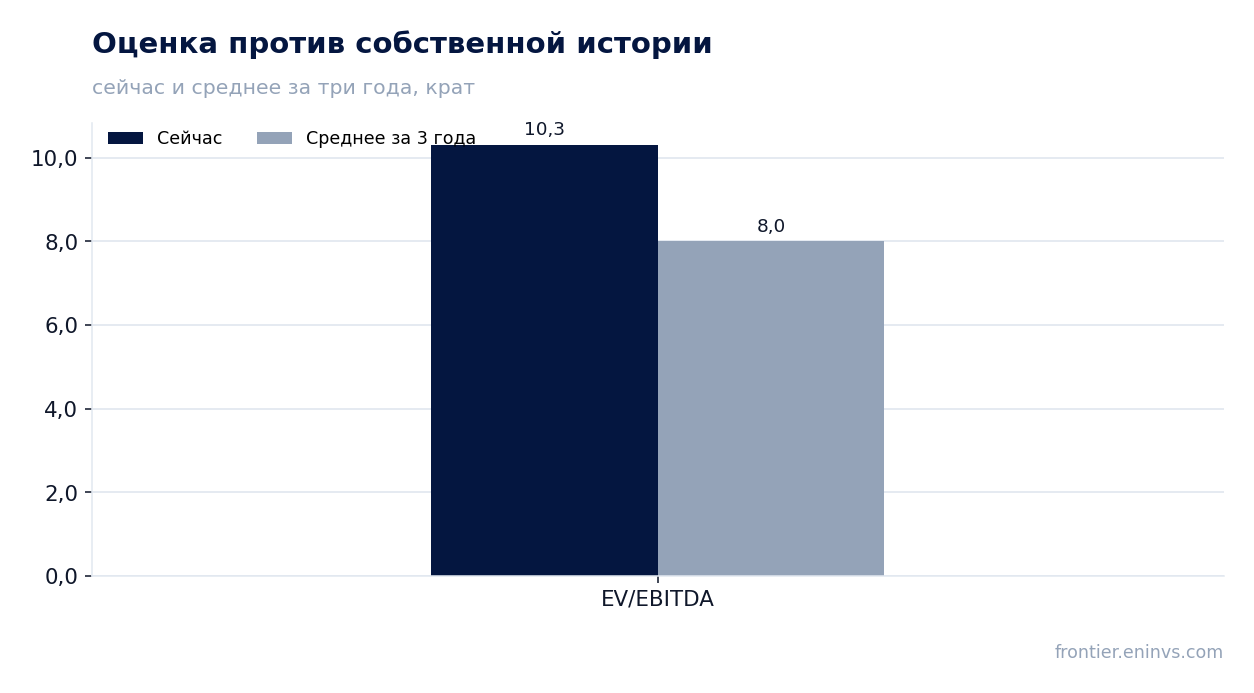
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 10,3. Это на 29% выше собственной трёхлетней средней 8,0, то есть акция дороже, чем обычно, относительно своей истории.
P/E за последние 12 месяцев – 17,6, а рентабельность капитала (ROE) – 10,7%. Сочетание умеренного роста и премии к истории ограничивает потенциал переоценки.
По модели портала справедливая стоимость предполагает потенциал роста +7% к текущей цене. Это скромный апсайд, который не компенсирует премию к историческому мультипликатору.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 55,3 млрд AED |
| P/E (LTM) | 17,6 |
| EV/EBITDA (LTM) | 10,3 |
| P/B | 5,45 |
| Чистый долг / EBITDA | 0,20 |
| Операционный денежный поток (LTM) | 5,46 млрд |
| ROE | 10,7% |
| Дивидендная доходность (12 мес) | 5,4% |
| EV/EBITDA, среднее за 3 года | 8,0 |
Итог
Сильной стороной квартала стал ускоренный рост выручки до +7,1% и восстановление операционного денежного потока до 2 230,7 млн AED, что покрыло капитальные затраты и дивиденды. Слабое место – маржа EBITDA, которая просела до 34,9% из-за опережающего роста издержек. Чистый долг снизился до 1,1 млрд AED, а нагрузка 0,2 EBITDA остаётся низкой. Главный вопрос для держателя – оправдана ли премия EV/EBITDA 10,3 к собственной истории 8,0 при росте прибыли около 7% и дивидендной доходности 5,4%. Вердикт – нейтральный: акция справедливо оценена, но без запаса для роста.
Перейти к финансовой карточке компании DU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций