Alcoa: прибыль выросла вдвое, но выручка уже замедляется, а долг под предстоящую сделку вырос
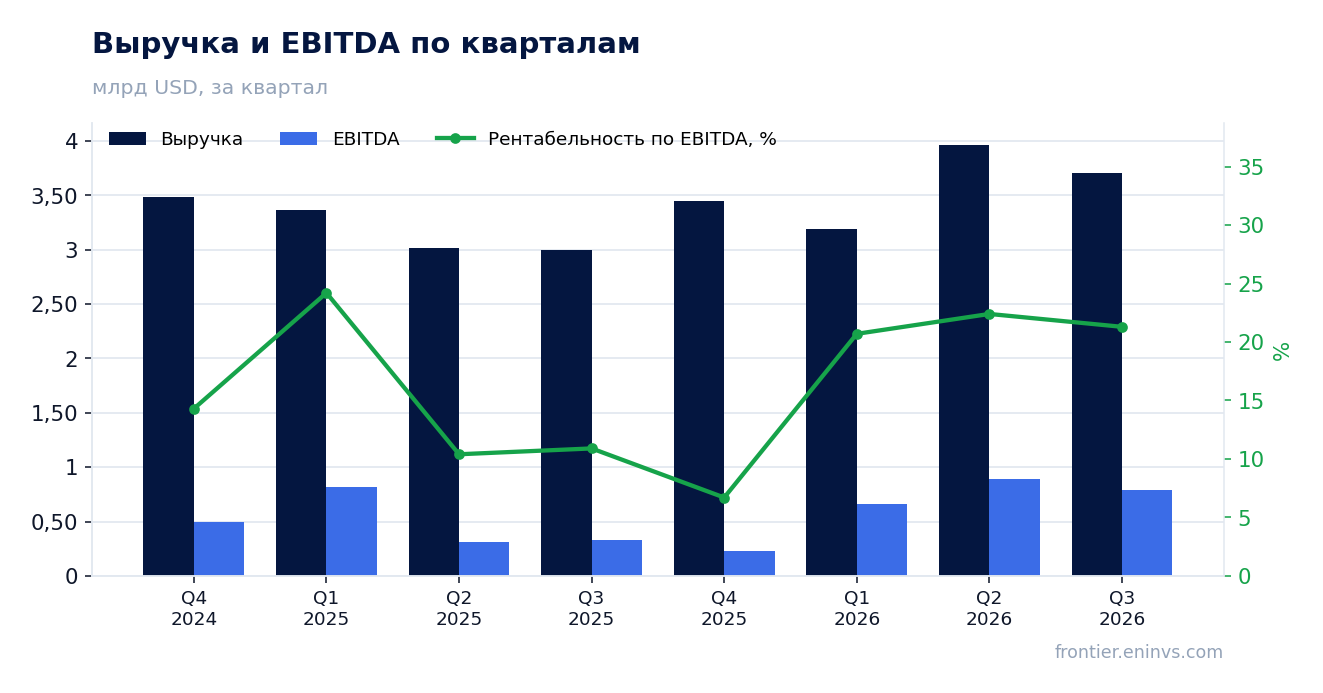
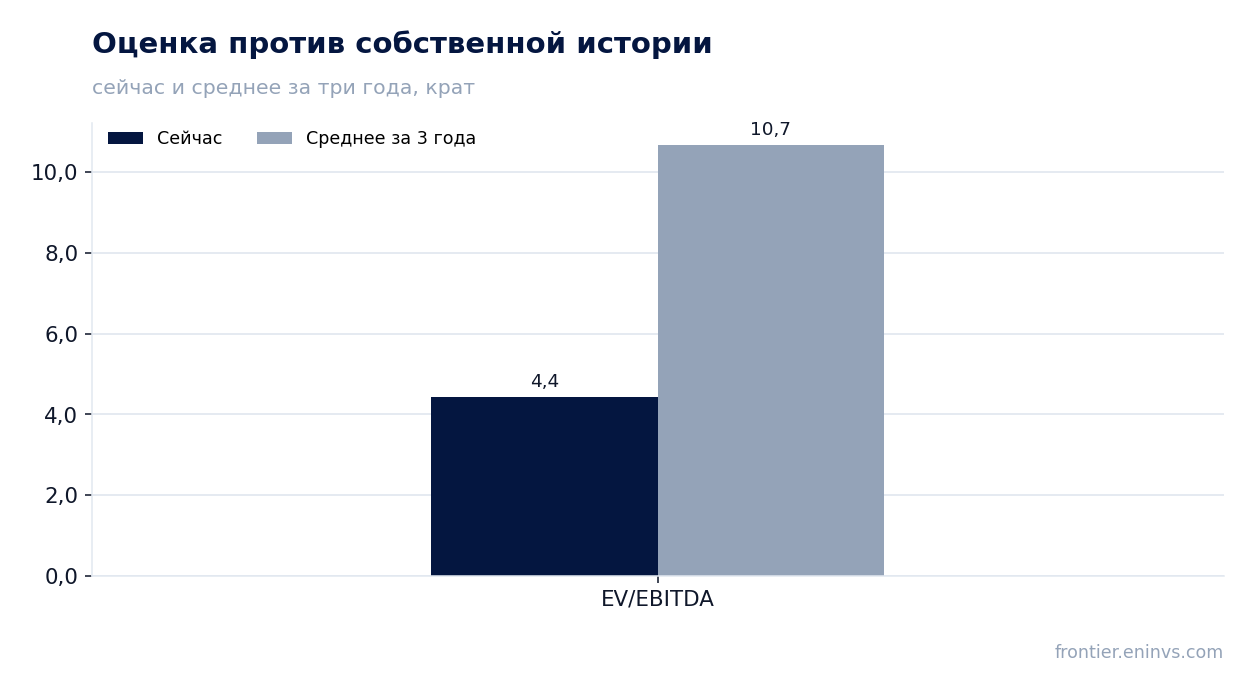
15 октября Alcoa Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 3 704 млн долларов, что на 23,7% больше, чем годом ранее, но на 31,4% во втором квартале рост был быстрее – налицо замедление. Скорректированная EBITDA подскочила на 141,3% до 789 млн, чистая прибыль выросла на 108,2% до 483 млн, а рентабельность по EBITDA достигла 21,3% против 10,9% годом ранее. При этом бумага торгуется по EV/EBITDA LTM 4,4 – это на 58% ниже собственной трёхлетней средней 10,7, что делает акцию интересной, но модель портала указывает на минус 9% к справедливой стоимости, поэтому вердикт – «скорее привлекательно».
Главные тезисы
— Выручка выросла на 23,7% год к году, но замедлилась с 31,4% во втором квартале
— EBITDA-маржа поднялась до 21,3% благодаря снижению производственных затрат и росту цен на глинозём
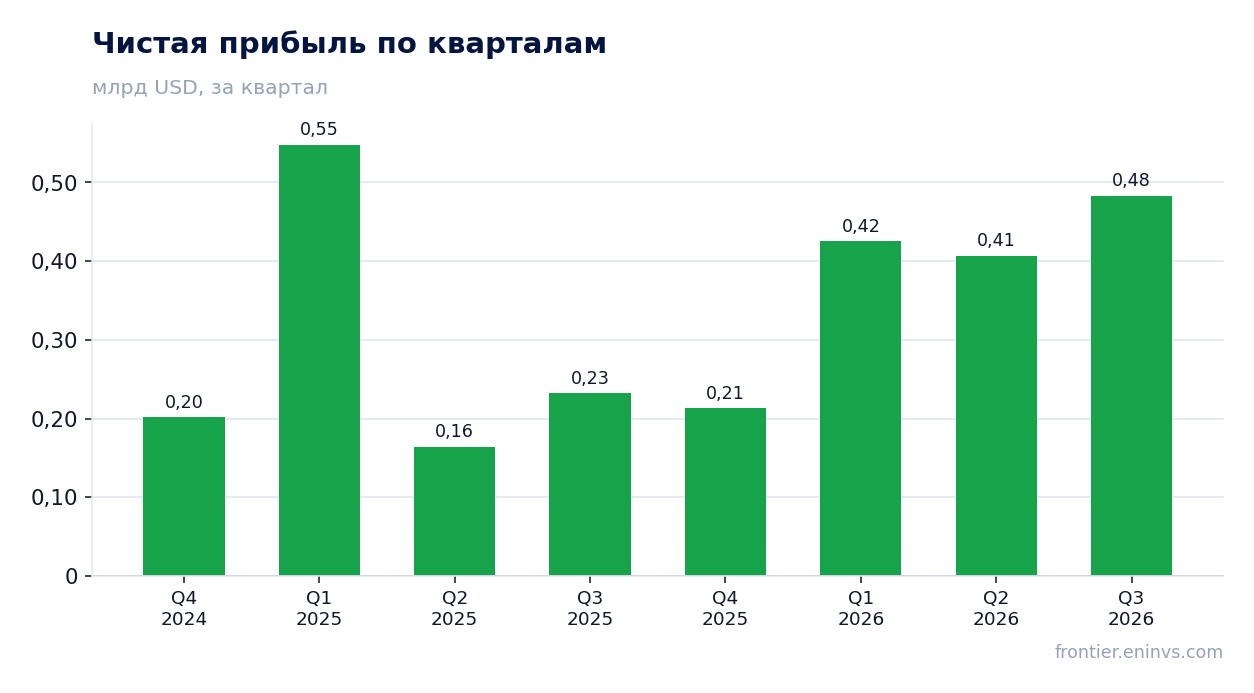
— Чистая прибыль выросла вдвое, но 60 млн из неё – разовые статьи
— Операционный денежный поток составил 643 млн, свободный – 472 млн
— Долг вырос до 4,8 млрд из-за размещения облигаций под сделку AliGroup
— EV/EBITDA LTM 4,4 – на 58% ниже собственной трёхлетней средней 10,7
— Дивидендная доходность 0,99% при выплате 80 млн за девять месяцев
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,00 | 3,70 | +23,7% |
| EBITDA | 0,33 | 0,79 | +141,3% |
| Операционная прибыль | 0,17 | — | — |
| Чистая прибыль | 0,23 | 0,48 | +108,2% |
| Операционный денежный поток | 0,09 | 0,64 | +656,5% |
| Капзатраты | 0,15 | — | — |
| Рентабельность по EBITDA | 10,9% | 21,3% | +10,4 п.п. |
| Чистая маржа | 7,7% | 13,0% | +5,3 п.п. |
Выручка выросла на 23,7% год к году, но замедлилась с 31,4% во втором квартале
В третьем квартале 2026 года выручка Alcoa составила 3 704 млн долларов, что на 23,7% больше, чем за аналогичный период прошлого года. Однако по сравнению со вторым кварталом, когда рост достигал 31,4%, динамика замедлилась. Основной вклад в рост год к году внесло повышение средних реализованных цен на алюминий – до 4 527 долларов за тонну против 3 374 долларов годом ранее, а также увеличение производства алюминия на 2% последовательно, до 649 тыс. тонн.
В разрезе сегментов выручка от продаж глинозёма третьим лицам выросла на 7% последовательно благодаря более высоким ценам и отгрузкам, тогда как выручка алюминиевого сегмента снизилась на 9% из-за меньших объёмов отгрузок и цен. Общие отгрузки алюминия упали на 5% последовательно после аномально высокого второго квартала, вызванного перераспределением запасов.
Замедление роста выручки в годовом выражении отражает главным образом эффект высокой базы второго квартала и снижение цен на алюминий последовательно. При этом производство алюминия растёт шестой квартал подряд, что создаёт основу для будущих поставок.
EBITDA-маржа поднялась до 21,3% благодаря снижению производственных затрат и росту цен на глинозём
Скорректированная EBITDA в третьем квартале составила 789 млн долларов, что на 141,3% больше, чем годом ранее. Рентабельность по EBITDA достигла 21,3% против 10,9% в третьем квартале 2025 года. Такой рост маржи обусловлен улучшением производственных затрат в обоих сегментах и повышением цен на глинозём.
В алюминиевом сегменте скорректированная EBITDA выросла до 862 млн долларов с 307 млн годом ранее, несмотря на снижение цен на алюминий последовательно. В сегменте глинозёма EBITDA осталась отрицательной – минус 1 млн долларов, но это значительно лучше, чем минус 96 млн во втором квартале, благодаря росту цен на глинозём и улучшению стабильности работы refinery.
Последовательное снижение EBITDA на 112 млн по сравнению со вторым кварталом связано с более низкими ценами и отгрузками алюминия, что частично компенсировало улучшение затрат и рост цен на глинозём.
Чистая прибыль выросла вдвое, но 60 млн из неё – разовые статьи
Чистая прибыль, attributable to Alcoa Corporation, в третьем квартале составила 483 млн долларов, или 1,81 доллара на акцию, что на 108,2% больше, чем 232 млн годом ранее. Однако скорректированная чистая прибыль, исключающая разовые статьи, составила 485 млн, или 1,82 доллара на акцию.
Среди разовых статей, повлиявших на прибыль, – прибыль от переоценки энергетических контрактов в размере 32 млн, прибыль от переоценки акций Ma'aden в размере 28 млн, затраты на снос и рекультивацию закрытых производств 25 млн и внешние расходы, связанные с приобретением AliGroup, 14 млн. Эти статьи в сумме дали чистый эффект в 2 млн.
Таким образом, основная часть прибыли получена за счёт операционных улучшений, а не разовых факторов, что подтверждает устойчивость результатов.
Операционный денежный поток составил 643 млн, свободный – 472 млн
В третьем квартале Alcoa сгенерировала 643 млн долларов операционного денежного потока. Свободный денежный поток составил 472 млн после капитальных затрат в размере 171 млн. Это значительно выше, чем 85 млн операционного потока годом ранее.
Рост денежного потока обеспечен высокой прибылью и улучшением управления оборотным капиталом. Дни оборотного капитала составили 50 дней, что на 4 дня больше, чем во втором квартале, из-за роста запасов алюминия, но на уровне третьего квартала 2025 года.
Компания завершила квартал с денежными средствами в размере 4,4 млрд долларов, включая 2,6 млрд, привлечённых для финансирования приобретения AliGroup. Это даёт запас ликвидности для сделки.
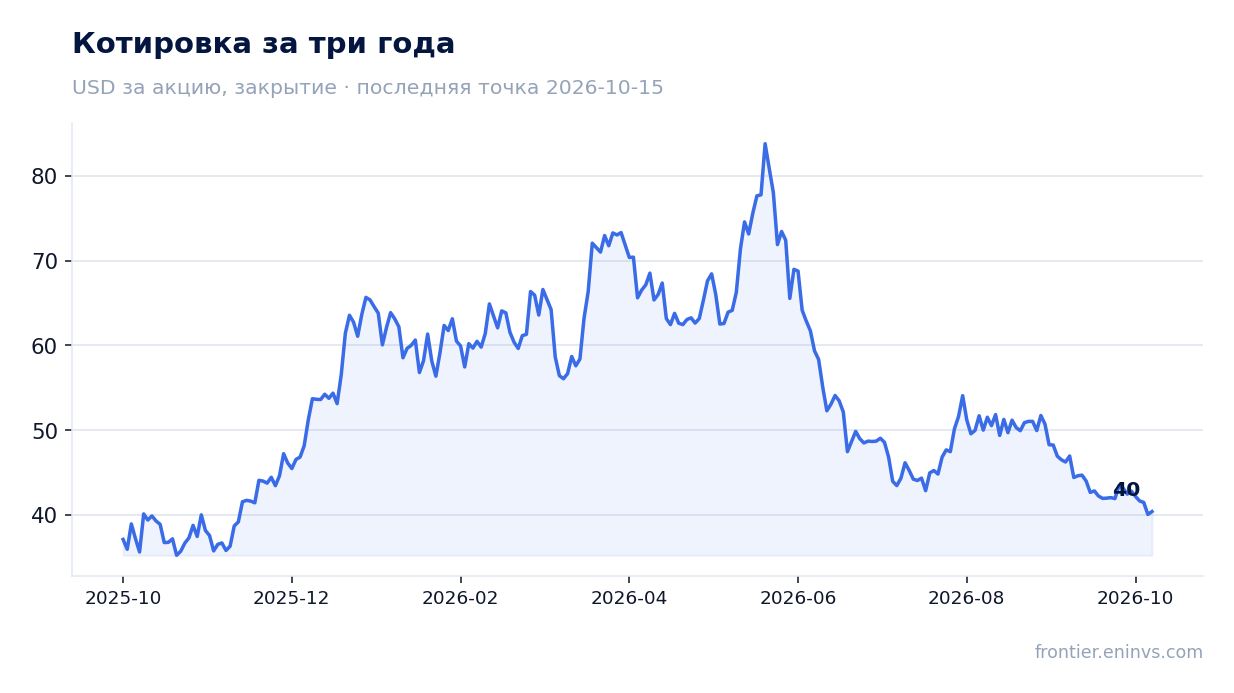
Долг вырос до 4,8 млрд из-за размещения облигаций под сделку AliGroup
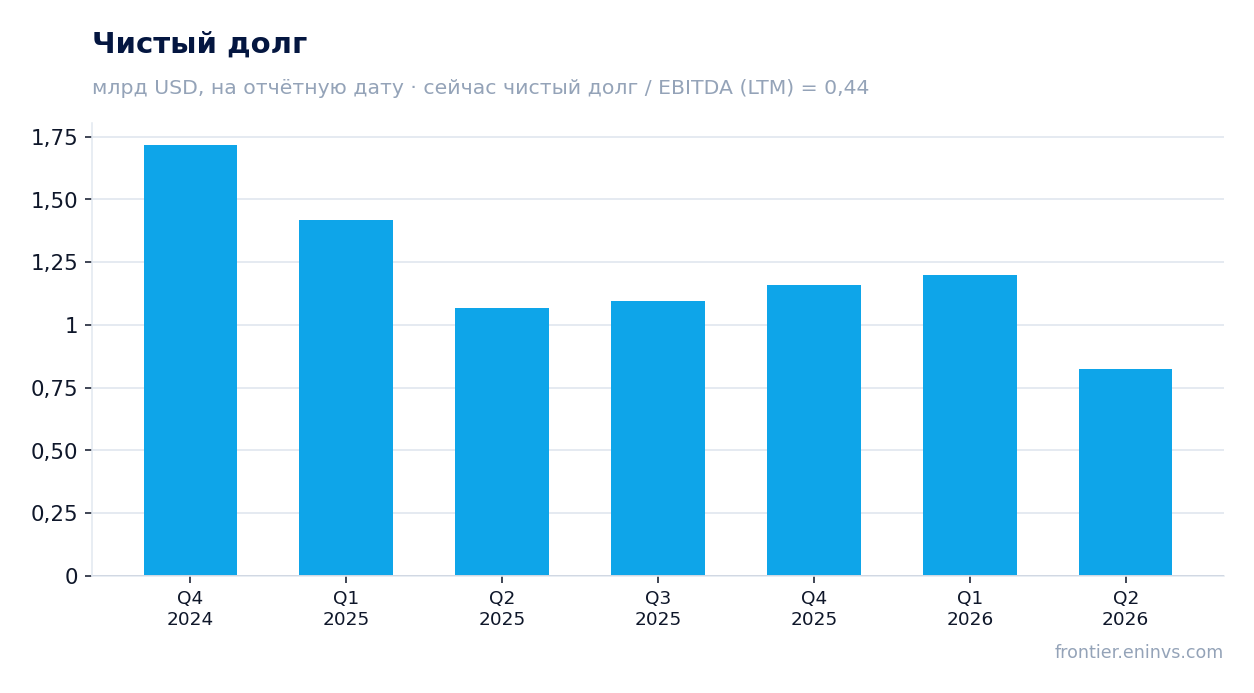
Долгосрочная задолженность Alcoa на конец третьего квартала составила 4 821 млн долларов против 2 438 млн на конец 2025 года. Рост обусловлен размещением облигаций на 1,5 млрд под 6,625% и 1,1 млрд под 6,875% для финансирования приобретения AliGroup.
Чистый долг на конец 2025 года составлял 1 159 млн долларов, а соотношение чистого долга к EBITDA LTM – 0,44. Это низкий уровень, но с учётом нового долга и предстоящих расходов на сделку нагрузка может вырасти.
Процентные расходы в третьем квартале составили 42 млн долларов, и компания ожидает, что за год они достигнут 185 млн, что выше предыдущего прогноза из-за выпуска облигаций.
EV/EBITDA LTM 4,4 – на 58% ниже собственной трёхлетней средней 10,7
На текущий момент акции Alcoa торгуются с EV/EBITDA LTM 4,4, что на 58% ниже собственной трёхлетней средней 10,7. Это указывает на существенную недооценку по сравнению с историческими уровнями. P/E LTM составляет 6,9, что также выглядит низким.
Однако модель портала, пересчитывающая EBITDA по текущим товарным ценам и целевому EV/EBITDA, даёт справедливую стоимость на 9% ниже текущей рыночной цены. Это означает, что рынок уже закладывает оптимистичный сценарий по ценам на алюминий и глинозём.
Дивидендная доходность за последние 12 месяцев составляет 0,99%, что невысоко, но компания выплатила 80 млн дивидендов за девять месяцев 2026 года.
Дивидендная доходность 0,99% при выплате 80 млн за девять месяцев
Alcoa выплатила 80 млн долларов дивидендов за девять месяцев 2026 года. При текущей рыночной капитализации 10 558 млн долларов дивидендная доходность за последние 12 месяцев составляет 0,99%. Это скромный уровень, который не является основным фактором привлекательности акции.
Компания не объявляла о новых дивидендных программах, и в отчёте не содержится информации об изменении дивидендной политики. Основной фокус сейчас – завершение сделки AliGroup в первой половине 2027 года, что может потребовать значительных расходов.
Таким образом, дивиденд не является ключевым драйвером для инвесторов, и его рост маловероятен до закрытия сделки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 10,6 млрд USD |
| P/E (LTM) | 6,9 |
| EV/EBITDA (LTM) | 4,4 |
| P/B | 1,73 |
| Чистый долг / EBITDA | 0,44 |
| Операционный денежный поток (LTM) | 1,61 млрд |
| ROE | 8,2% |
| Дивидендная доходность (12 мес) | 1,0% |
| EV/EBITDA, среднее за 3 года | 10,7 |
Итог
Итог: Alcoa показала сильный квартал с ростом прибыли и маржи, но выручка замедляется, а долг растёт под предстоящую сделку. Акция торгуется значительно ниже своей исторической оценки по EV/EBITDA, что делает её привлекательной, однако модель портала указывает на ограниченный потенциал роста. Дивидендная доходность невысока, и основной драйвер – завершение сделки AliGroup. Вердикт – «скорее привлекательно».
Перейти к финансовой карточке компании AA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций