Cleveland-Cliffs: EBITDA выросла в 7 раз, но долг в 9,6 EBITDA ещё держит оценку
19 октября Cleveland-Cliffs раскрыла результаты за третий квартал 2026 года: выручка 5 612 млн долларов (+18,5% год к году), скорректированная EBITDA 612 млн против 84 млн годом ранее, чистая прибыль 152 млн после убытка 251 млн. Маржа EBITDA поднялась до 10,9% с 1,8%, но долговая нагрузка в 9,59 EBITDA за последние 12 месяцев и оценка в 19,4 EV/EBITDA оставляют бумагу нейтральной: рост уже в цене, а снижение долга ещё не подтверждено.
Главные тезисы
— Выручка ускорилась до +18,5% на цене, а не на объёме: средняя цена тонны выросла до 1 177 долларов с 1 032
— EBITDA в 612 млн дала ценовая маржа: денежная маржа Steelmaking поднялась до 685 млн с 205 млн
— Чистая прибыль в 152 млн очищена от разовых статей, но процентные расходы в 148 млн съедают почти весь операционный результат
— Операционный поток в 224 млн не покрывает проценты и капитальные вложения в 152 млн
— Долг в 9,59 EBITDA – главный ограничитель оценки, и компания обещает снизить его ниже 2,5 к середине следующего года
— Оценка в 19,4 EV/EBITDA уже закладывает восстановление, а прогноз 2027 года выше 4 млрд EBITDA пока только слова
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,73 | 5,61 | +18,5% |
| EBITDA | 0,08 | 0,61 | +628,6% |
| Операционная прибыль | -0,20 | 0,31 | в прибыль |
| Чистая прибыль | -0,25 | 0,15 | в прибыль |
| Операционный денежный поток | -0,14 | 0,22 | в прибыль |
| Капзатраты | 0,16 | — | — |
| Рентабельность по EBITDA | 1,8% | 10,9% | +9,1 п.п. |
| Чистая маржа | -5,3% | 2,7% | +8,0 п.п. |
Выручка ускорилась до +18,5% на цене, а не на объёме: средняя цена тонны выросла до 1 177 долларов с 1 032
Выручка третьего квартала составила 5 612 млн долларов, рост год к году +18,5% против +5,9% во втором квартале – ускорение. Почти весь прирост дала цена: средняя цена реализации тонны стали поднялась до 1 177 долларов с 1 032 долларов годом ранее.
Объём отгрузок вырос лишь до 4,15 млн тонн с 4,03 млн, то есть на 3%. Основной вклад в цену дал рынок: в пресс-релизе менеджмент говорит о расширенных сроках поставок и низком импорте, что поддерживает американские цены.
Структура продаж Steelmaking – 46% горячекатаный прокат, 31% с покрытием, 15% холоднокатаный – остаётся смещённой в сторону автопрома и дистрибьюторов, на которые пришлось 28% и 34% выручки сегмента. Это делает выручку чувствительной к промышленному спросу, а не к спотовым ценам.
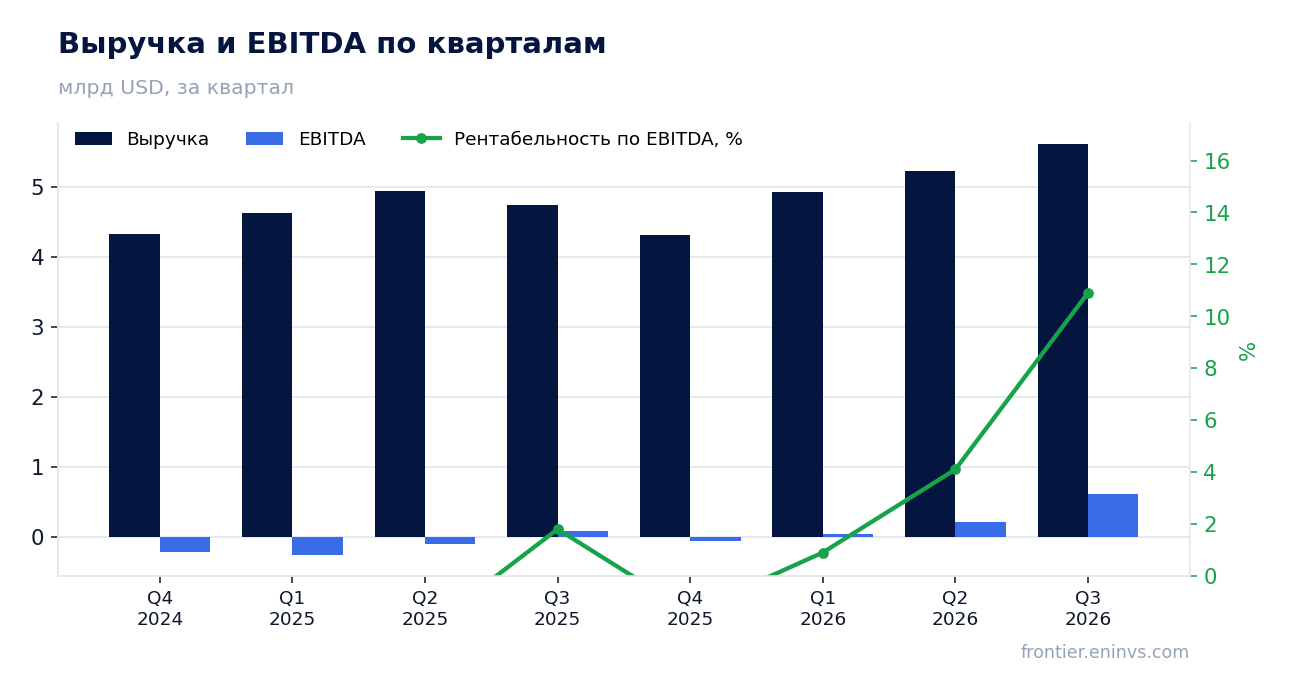
EBITDA в 612 млн дала ценовая маржа: денежная маржа Steelmaking поднялась до 685 млн с 205 млн
Скорректированная EBITDA составила 612 млн долларов против 84 млн годом ранее, рост в 7,3 раза. Маржа EBITDA поднялась до 10,9% с 1,8% – это лучший квартал за три года, как говорит генеральный директор Лоуренсо Гонсалвес.
Источник роста виден в сегменте: денежная маржа Steelmaking выросла до 685 млн с 205 млн, тогда как денежная себестоимость поднялась лишь до 4 762 млн с 4 356 млн. Цена тонны обогнала издержки, и это дало почти весь прирост EBITDA.
Валовая маржа сегмента стала положительной – 454 млн против минус 56 млн годом ранее. Операционная прибыль группы составила 311 млн после убытка 204 млн, то есть улучшение идёт не только ниже операционной линии.
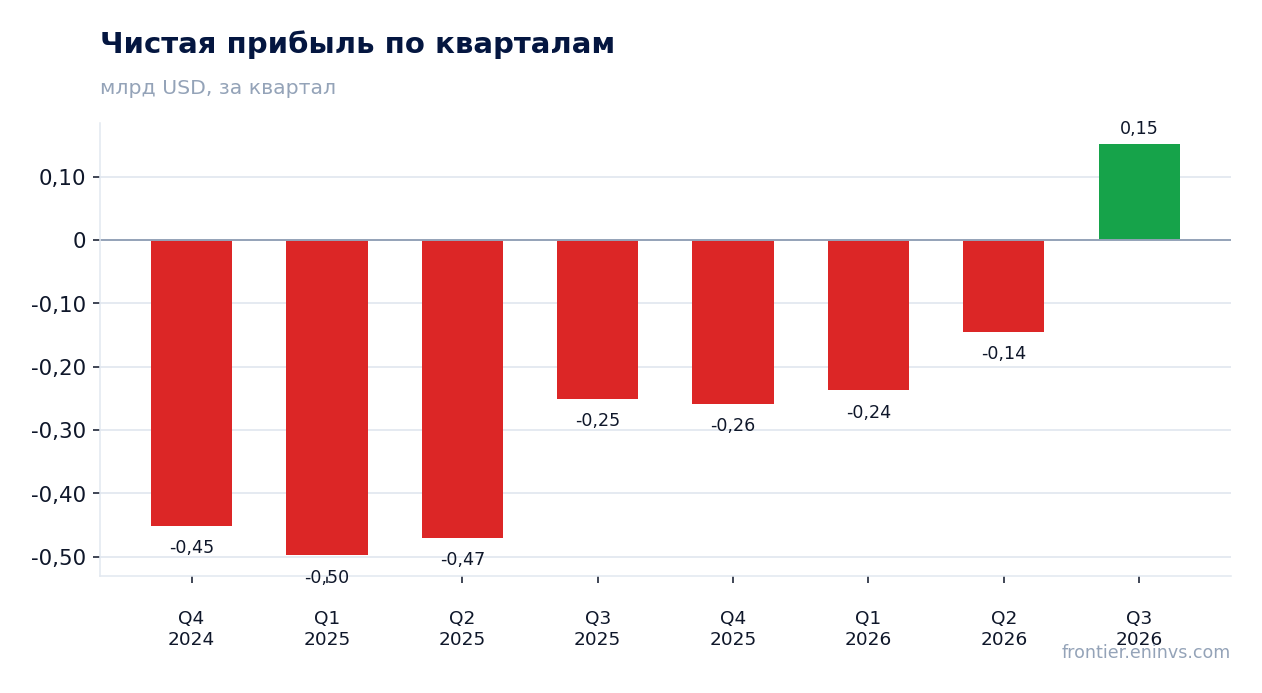
Чистая прибыль в 152 млн очищена от разовых статей, но процентные расходы в 148 млн съедают почти весь операционный результат
Чистая прибыль, приходящаяся на акционеров, составила 152 млн долларов против убытка 251 млн годом ранее; чистая маржа 2,7% против минус 5,3%. Скорректированная прибыль на акцию – 0,28 доллара против минус 0,45 доллара.
Разовые статьи в отчёте небольшие: корректировки на обесценение, валюту, производные и продажу активов в сумме дают около 9 млн до налога. То есть прибыль в основном операционная, а не бухгалтерская.
Главный тормоз – проценты: чистые процентные расходы составили 148 млн при операционной прибыли 311 млн. Почти половина операционного результата уходит кредиторам, и это прямое следствие долга в 7,6 млрд по балансу.
Операционный поток в 224 млн не покрывает проценты и капитальные вложения в 152 млн
Операционный денежный поток за квартал составил 224 млн долларов против оттока 143 млн годом ранее. Улучшение есть, но оно скромное относительно EBITDA в 612 млн: оборотный капитал съел часть результата – дебиторка выросла на 116 млн, запасы на 170 млн.
Капитальные вложения составили 152 млн, то есть свободный поток после инвестиций – около 72 млн. Этого недостаточно, чтобы заметно снизить долг без продажи активов, о которой говорит менеджмент.
За девять месяцев операционный поток – 129 млн, капитальные вложения – 461 млн. Год в целом пока не генерирует свободных денег, и это ключевое ограничение для снижения долга.
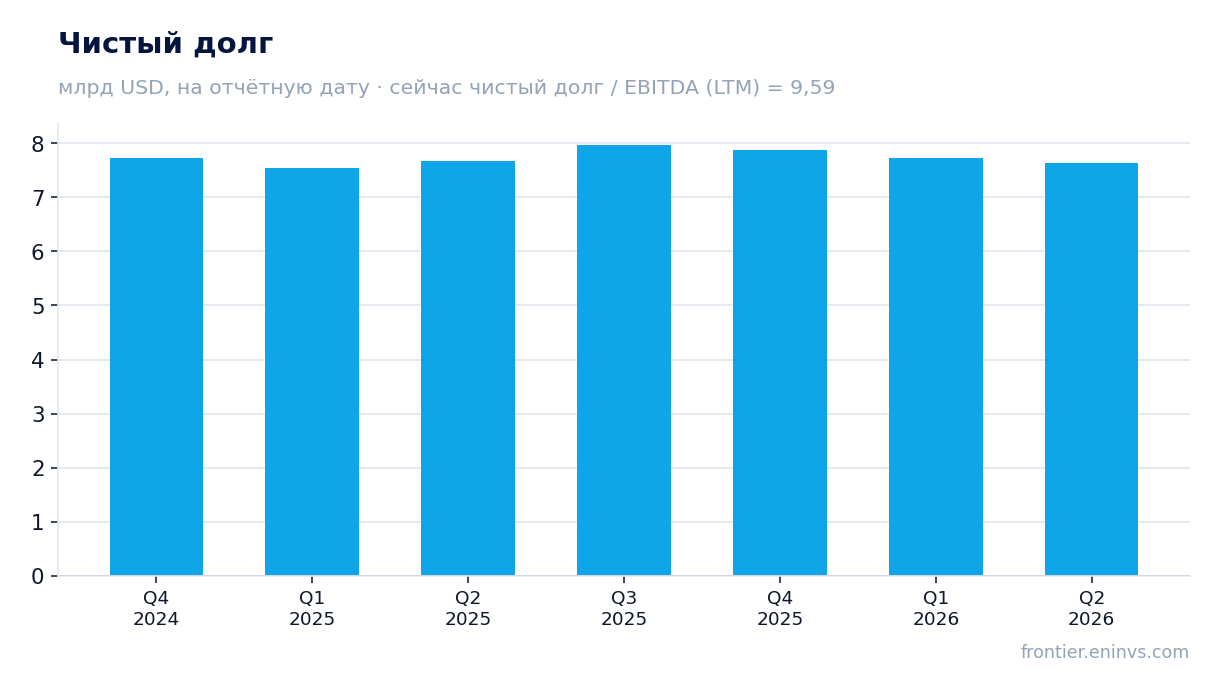
Долг в 9,59 EBITDA – главный ограничитель оценки, и компания обещает снизить его ниже 2,5 к середине следующего года
Чистый долг на последнюю годовую отчётную дату – 7 880 млн долларов, отношение к EBITDA за последние 12 месяцев – 9,59. Это уровень, а не динамика: сравнения с прошлым периодом в фактах нет, поэтому говорить о снижении или росте нагрузки нельзя.
Менеджмент в пресс-релизе говорит о снижении долга в третьем квартале и ожидает «существенного» сокращения в четвёртом за счёт свободного потока и продажи недвижимости. Цель – ниже 2,5 EBITDA к середине следующего года.
Долг по балансу – 7 645 млн долгосрочных обязательств, ликвидность – 3,2 млрд. Для компании с рыночной капитализацией около 8 млрд долговая нагрузка остаётся определяющим фактором оценки: при 9,59 EBITDA любое замедление цен снова делает обслуживание долга тяжёлым.
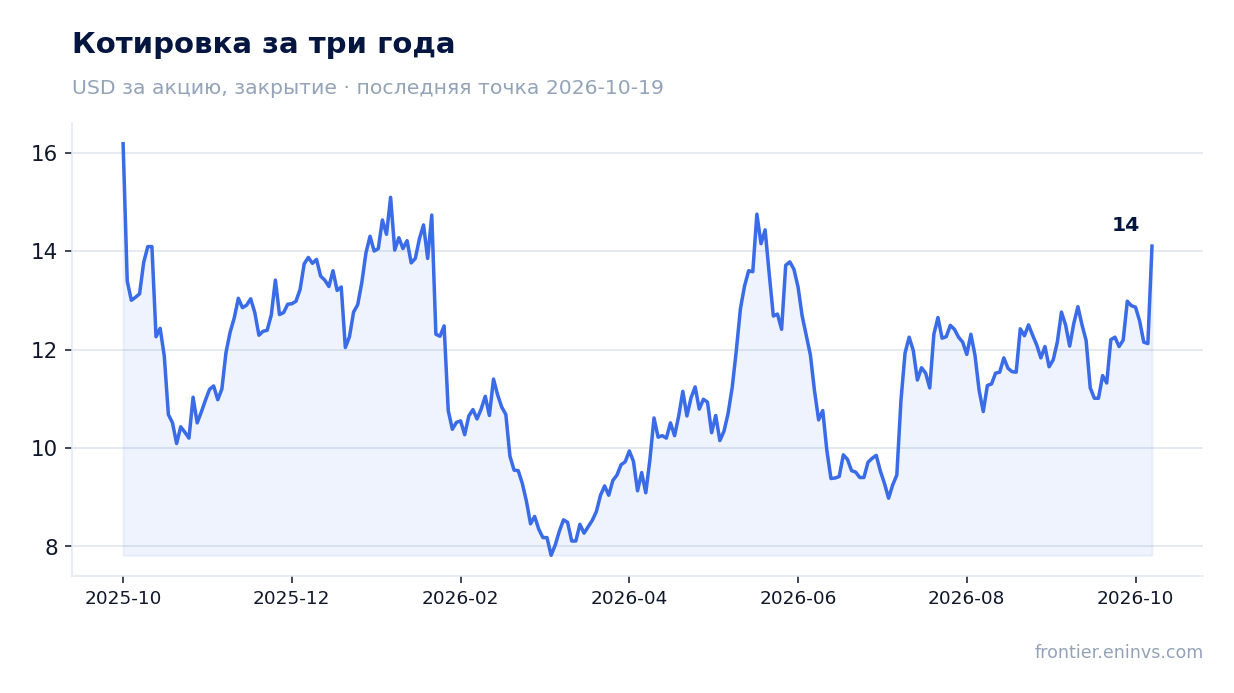
Оценка в 19,4 EV/EBITDA уже закладывает восстановление, а прогноз 2027 года выше 4 млрд EBITDA пока только слова
При капитализации около 8 034 млн и чистом долге 7 880 млн EV/EBITDA за последние 12 месяцев составляет 19,4. Это высокая оценка для сталелитейной компании с нагрузкой 9,59 EBITDA: рынок платит за восстановление, а не за текущую прибыль.
Прогноз менеджмента на четвёртый квартал – около 715 млн EBITDA, выше третьего квартала за счёт цен. На 2027 год компания ожидает EBITDA выше 4 млрд на основе новых контрактов и прогнозов индексов.
Если прогноз исполнится, мультипликатор быстро сожмётся: при 4 млрд EBITDA и текущем EV отношение упадёт примерно до 4. Но это прогноз, а не факт, и он опирается на цены, которые компания не контролирует.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,03 млрд USD |
| EV/EBITDA (LTM) | 19,4 |
| P/B | 1,31 |
| Чистый долг / EBITDA | 9,59 |
| Операционный денежный поток (LTM) | 0,12 млрд |
| ROE | 3,5% |
Итог
Сильным был третий квартал: EBITDA в 612 млн, маржа 10,9%, чистая прибыль 152 млн после убытка годом ранее. Но почти весь результат дала цена, а не объём, и половину операционной прибыли съедают проценты. Долг в 9,59 EBITDA и оценка в 19,4 EV/EBITDA оставляют бумагу нейтральной: восстановление уже в цене, а снижение долга ещё не подтверждено деньгами. Вердикт – нейтрально.
Перейти к финансовой карточке компании CLF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций