Eni: прибыль выросла почти вчетверо, но маржа сжалась, а мультипликатор выше собственной истории
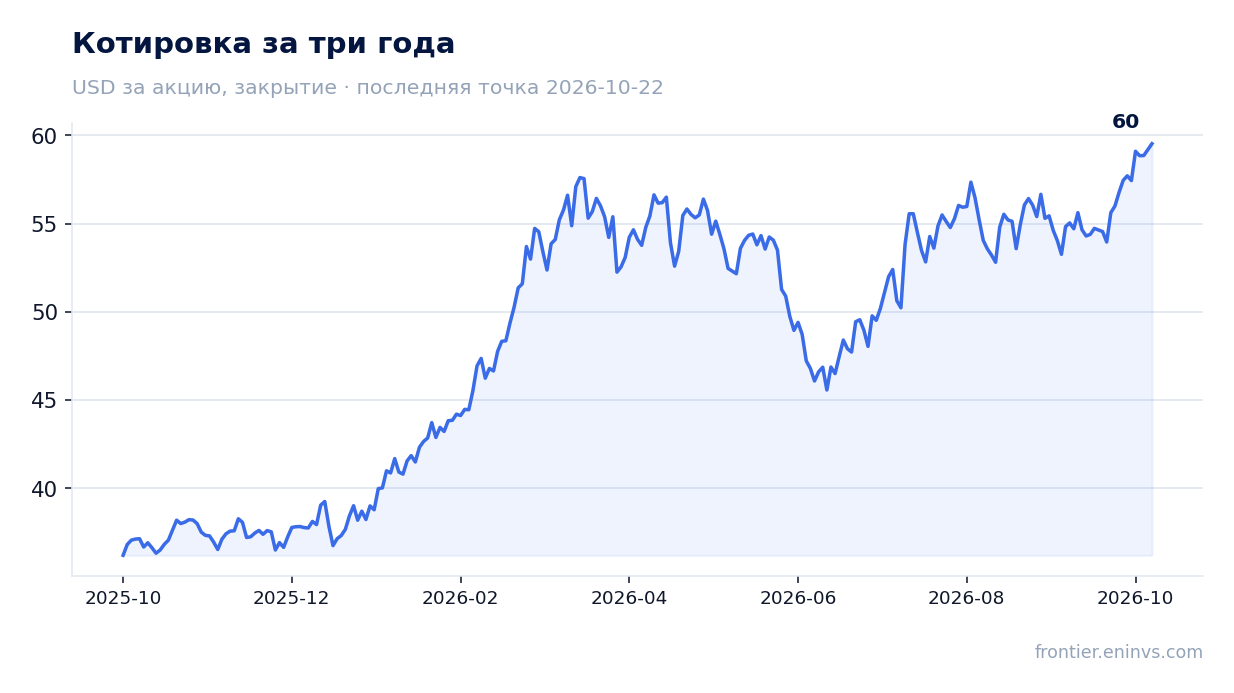
Результаты Eni за третий квартал 2026 года, закончившийся 30 сентября, показали выручку 29 909,0 млн долларов, рост на 26,6% год к году, EBITDA 3 924,3 млн и чистую прибыль 3 681,9 млн, что на 292,1% выше уровня годичной давности. Маржа EBITDA при этом снизилась до 13,1% с 16,0%, а чистая маржа выросла до 12,3% с 4,0%. Долговая нагрузка составляет 1,88 EBITDA за последние 12 месяцев, а EV/EBITDA 8,3 против собственной трёхлетней средней 5,5. При текущей цене акция выглядит нейтрально: сильный рост прибыли и дивидендная доходность 3,1% уравновешиваются сжатием операционной маржи и премией к собственной истории.
Главные тезисы
— Выручка в третьем квартале выросла на 26,6% год к году, и это ускорение против 15,3% в первом квартале
— Маржа EBITDA сжалась до 13,1% с 16,0%, хотя прибыль выросла почти вчетверо
— Чистая прибыль 3 681,9 млн получена при операционной прибыли 2 139,1 млн, то есть ниже неё
— Долг 25,7 млрд долларов при отношении к EBITDA 1,88 – умеренная нагрузка, но за год он вырос на 1,9 млрд
— Операционный поток 5 007,6 млн покрывает процентные и инвестиционные нужды, но дивиденд съедает заметную часть
— Дивидендная доходность 3,1% скромнее, чем у сопоставимых бумаг, и зависит от устойчивости прибыли
— EV/EBITDA 8,3 на 51% выше собственной трёхлетней средней 5,5 – акция дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 23,6 | 29,9 | +26,6% |
| EBITDA | 3,77 | 3,92 | +4,1% |
| Операционная прибыль | 1,39 | 2,14 | +53,6% |
| Чистая прибыль | 0,94 | 3,68 | +292,1% |
| Операционный денежный поток | 3,60 | 5,01 | +39,1% |
| Рентабельность по EBITDA | 16,0% | 13,1% | -2,9 п.п. |
| Чистая маржа | 4,0% | 12,3% | +8,3 п.п. |
Выручка в третьем квартале выросла на 26,6% год к году, и это ускорение против 15,3% в первом квартале
Выручка за третий квартал 2026 года составила 29 909,0 млн долларов, что на 26,6% выше уровня того же квартала годом ранее. В первом квартале рост был 15,3%, то есть темп ускорился. Квартальная динамика внутри года неровная: после 22 971,3 млн в первом квартале выручка во втором не раскрыта, но третий квартал заметно выше и первого, и четвёртого квартала 2025 года.
Ускорение опирается на ценовую конъюнктуру и объёмы, но в предоставленных фактах нет разбивки по сегментам, поэтому назвать точный вклад добычи и переработки нельзя. Важно, что рост выручки не сопровождается ростом операционной прибыли: она составила 2 139,1 млн, и это меньше, чем в первом квартале 2025 года. То есть компания продаёт больше, но зарабатывает на каждом долларе выручки меньше.
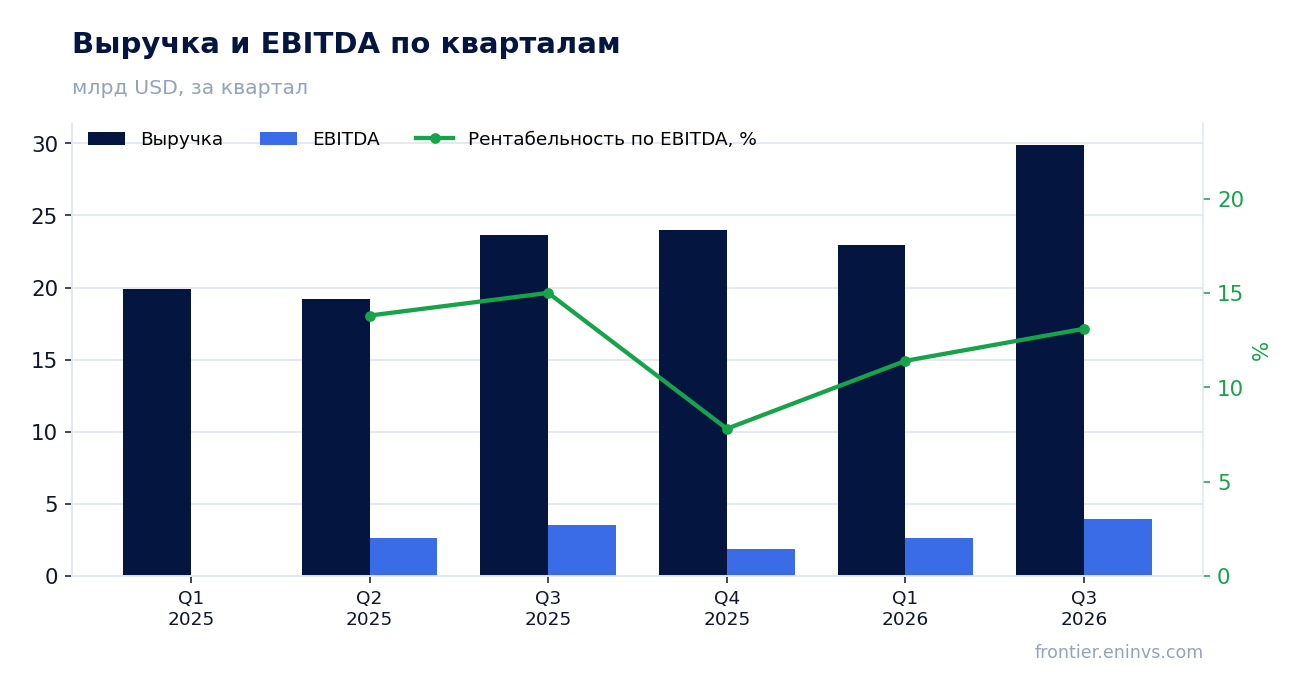
Маржа EBITDA сжалась до 13,1% с 16,0%, хотя прибыль выросла почти вчетверо
EBITDA за третий квартал составила 3 924,3 млн долларов, рост всего 4,1% год к году при росте выручки на 26,6%. Из-за этого маржа EBITDA снизилась до 13,1% с 16,0% годом ранее. Это главный операционный факт отчёта: выручка прибавила четверть, а операционная прибыльность на уровне EBITDA почти не выросла.
Сжатие маржи означает, что затраты росли быстрее выручки. В фактах нет детализации по статьям, поэтому назвать конкретную причину – рост закупок, транспортных расходов или роялти – нельзя. Но эффект виден в абсолютных числах: при выручке почти в 30 млрд долларов каждый процентный пункт маржи стоит около 300 млн, и потеря трёх пунктов – это порядка 900 млн недополученной EBITDA относительно прошлогодней пропорции.
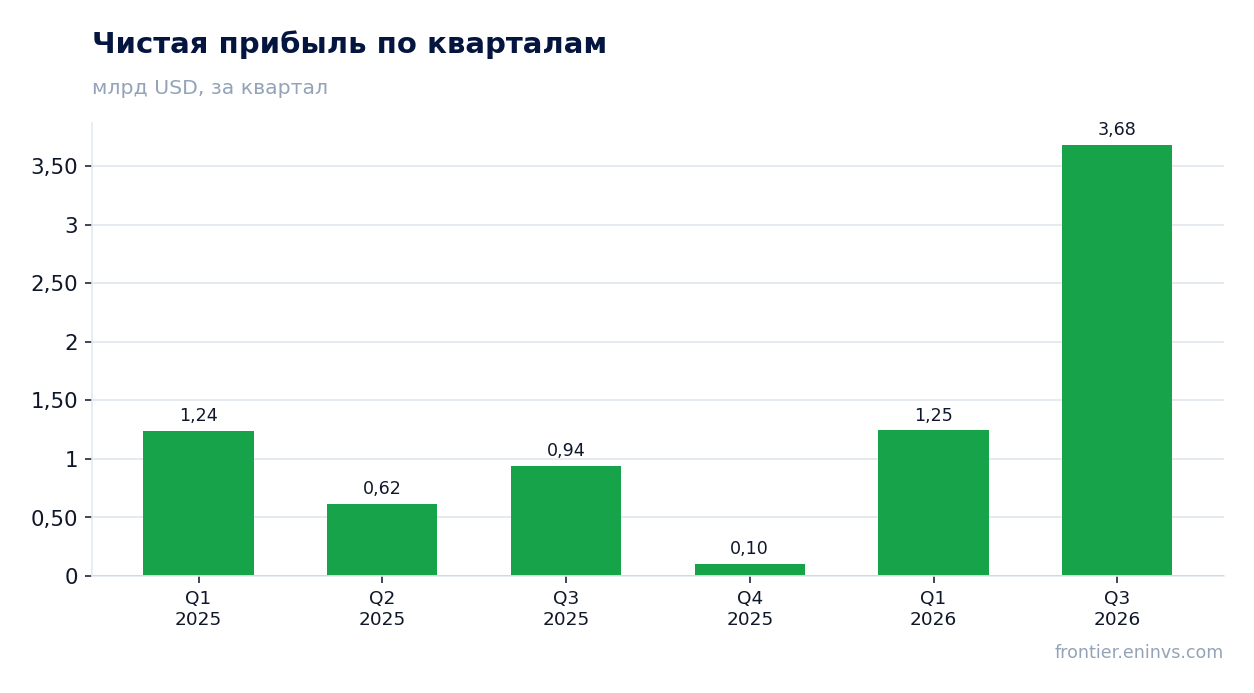
Чистая прибыль 3 681,9 млн получена при операционной прибыли 2 139,1 млн, то есть ниже неё
Чистая прибыль за третий квартал составила 3 681,9 млн долларов против 938,9 млн годом ранее, рост на 292,1%. При этом операционная прибыль была 2 139,1 млн, то есть чистая прибыль превышает операционную более чем на 1,5 млрд. Такое соотношение означает, что ниже операционной строки был получен заметный доход – вероятно, от финансовых статей или разовых факторов, – но в фактах его природа не раскрыта.
Чистая маржа выросла до 12,3% с 4,0%, и это выглядит сильнее операционной динамики. Для оценки устойчивости прибыли важно, что операционная прибыль в 2 139,1 млн ниже, чем в первом квартале 2025 года, когда она составляла 3 915,5 млн. Если разовый доход не повторится, чистая прибыль следующего квартала будет ближе к операционной.
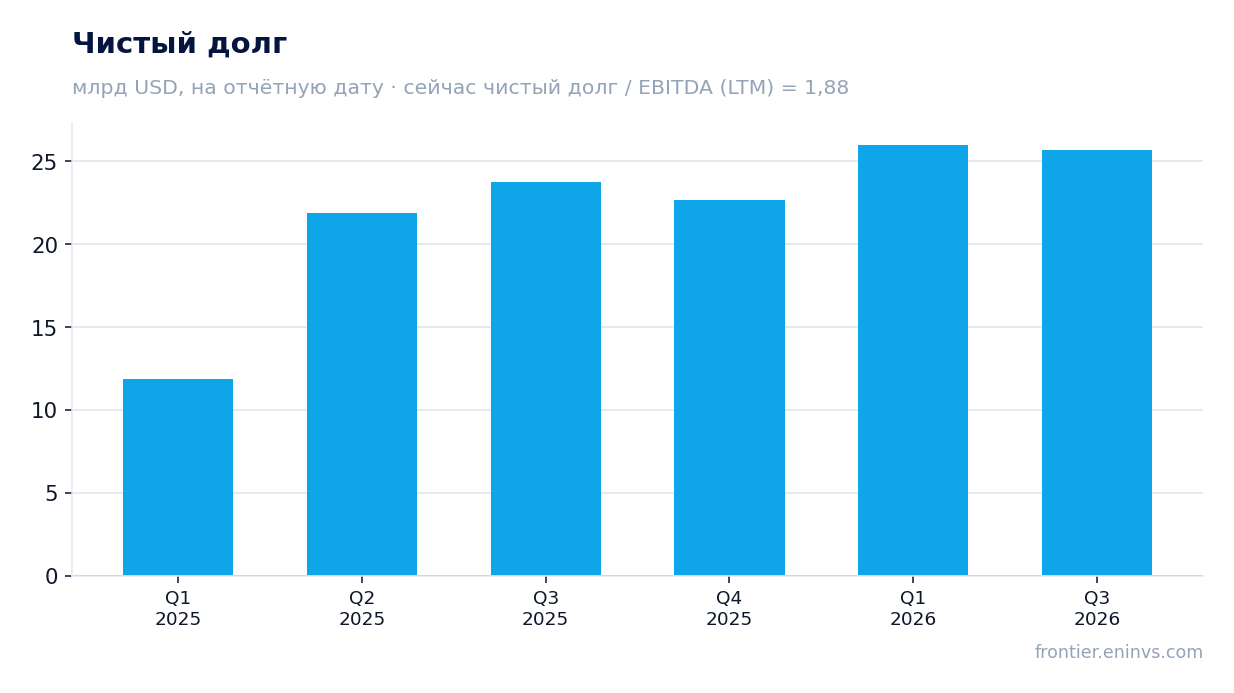
Долг 25,7 млрд долларов при отношении к EBITDA 1,88 – умеренная нагрузка, но за год он вырос на 1,9 млрд
Чистый долг на 30 сентября 2026 года составил 25 688,4 млн долларов, или 25,7 млрд. Отношение к EBITDA за последние 12 месяцев – 1,88, что для нефтегазовой компании умеренно. С 31 марта 2026 года долг снизился с 26,0 млрд до 25,7 млрд, то есть на 0,3 млрд, а за 12 месяцев вырос с 23,8 млрд на 30 сентября 2025 года на 1,9 млрд.
Рост долга за год при сильной прибыли объясняется инвестициями и выплатами акционерам, но в фактах нет разбивки движения средств. Важно, что уровень 1,88 не создаёт давления на баланс, но и не даёт запаса для нового долга без роста EBITDA. Процентные расходы в фактах не раскрыты, поэтому оценить их покрытие потоком нельзя.
Операционный поток 5 007,6 млн покрывает процентные и инвестиционные нужды, но дивиденд съедает заметную часть
Операционный денежный поток за третий квартал составил 5 007,6 млн долларов, что выше EBITDA 3 924,3 млн. Это означает, что оборотный капитал высвобождал средства, а не поглощал их. Поток покрывает капитальные вложения, величина которых в фактах не раскрыта, и дивидендные выплаты.
Дивидендная доходность за последние 12 месяцев – 3,1%, что при рыночной капитализации 90,0 млрд долларов соответствует выплатам около 2,8 млрд в год. Это примерно половина квартального операционного потока, то есть дивиденд обеспечен, но не с большим запасом. Если EBITDA останется под давлением, а долг продолжит расти, свобода для увеличения выплат сузится.
Дивидендная доходность 3,1% скромнее, чем у сопоставимых бумаг, и зависит от устойчивости прибыли
Последняя выплата за 12 месяцев обеспечила доходность 3,1% к текущей цене. Для нефтегазового сектора это умеренный уровень, и он ниже, чем можно было бы ожидать при прибыли 3,7 млрд за квартал. Причина в том, что значительная часть прибыли третьего квартала, вероятно, разовая, и компания не спешит распределять её.
Наша оценка дивиденда на текущий год исходит из сохранения payout на уровне, который обеспечивает 3,1% доходности, то есть около 2,8 млрд выплат. Это зависит от того, повторится ли разовый доход ниже операционной строки, и от готовности компании увеличивать долг. Если прибыль вернётся к операционному уровню 2,1 млрд в квартал, выплаты могут быть сокращены.
Доходность 3,1% ниже ключевой ставки, которая в фактах не указана, но для рынка акций это нормально. Главный риск для дивиденда – не долг, а сжатие маржи: при марже EBITDA 13,1% и росте выручки на 26,6% компания зарабатывает меньше на каждом долларе, и это ограничивает базу для выплат.
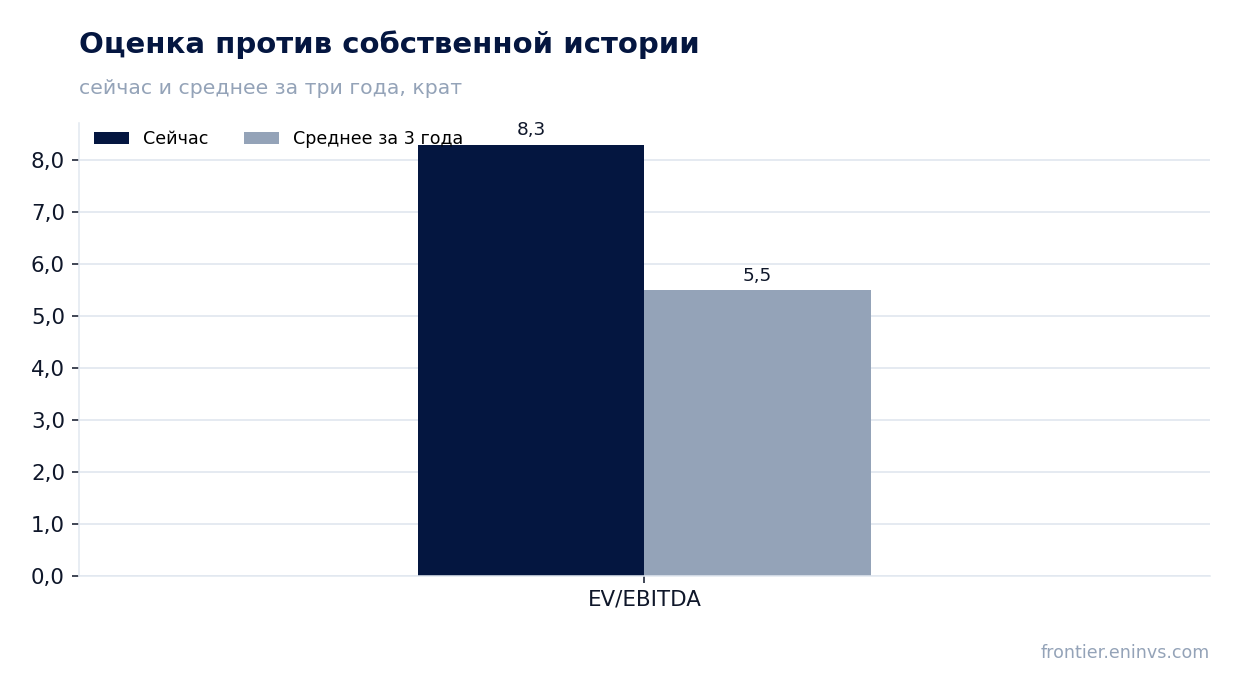
EV/EBITDA 8,3 на 51% выше собственной трёхлетней средней 5,5 – акция дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 8,3 при собственной трёхлетней средней 5,5. Это премия в 51%, то есть рынок оценивает компанию дороже, чем в среднем за три года. P/E за последние 12 месяцев – 28,9, что также высоко для нефтегазового сектора.
Премия оправдана только если прибыль третьего квартала устойчива. Но операционная прибыль 2 139,1 млн ниже, чем в первом квартале 2025 года, а маржа EBITDA сжалась. По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом мультипликаторе, справедливая стоимость акции на 5% ниже текущей. Это не консенсус, а наша собственная оценка.
Для сравнения: при мультипликаторе на уровне трёхлетней средней 5,5 акция стоила бы значительно дешевле. Текущая цена закладывает восстановление маржи, которого в отчёте не видно. Если в следующем квартале маржа не начнёт расти, премия к истории будет сложно удержать.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 90,0 млрд USD |
| P/E (LTM) | 28,9 |
| EV/EBITDA (LTM) | 8,3 |
| P/B | 1,66 |
| Чистый долг / EBITDA | 1,88 |
| ROE | 8,0% |
| Дивидендная доходность (12 мес) | 3,1% |
| EV/EBITDA, среднее за 3 года | 5,5 |
Итог
Сильная сторона отчёта – выручка: рост на 26,6% с ускорением против 15,3% в первом квартале, и операционный поток 5 007,6 млн, который покрывает инвестиции и дивиденд. Слабая сторона – маржа: EBITDA выросла всего на 4,1%, маржа сжалась до 13,1% с 16,0%, и операционная прибыль 2 139,1 млн ниже прошлогодних уровней. Чистая прибыль 3 681,9 млн выглядит впечатляюще, но она выше операционной, и её устойчивость под вопросом. Долг 25,7 млрд при 1,88 EBITDA умеренный, дивидендная доходность 3,1% скромная. Акция торгуется с премией 51% к собственной трёхлетней средней по EV/EBITDA, и по модели портала справедливая стоимость на 5% ниже текущей цены. Вердикт – нейтрально: рост выручки и потока уравновешивается сжатием маржи и дорогой оценкой.
Перейти к финансовой карточке компании E →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций